
標準指數疊加策略
本頁譯自英文,內容以英文版本為準。 閱讀英文版
問題
問題:
- 標準商品指數以固定比例配置於一籃子商品,廣受歡迎且易於交易。
- 我們能否為標準指數建構一套疊加策略?
方法:
- AiLA 策略通常以個別資產的配置決策為基礎,例如 3 月玉米或 12 月 WTI 合約。
- 將個別資產的配置彙整,形成商品層級的配置。
- 依標準指數的權重組合各商品配置,即可得到整個標準指數的疊加策略配置。
商品層級的彙整
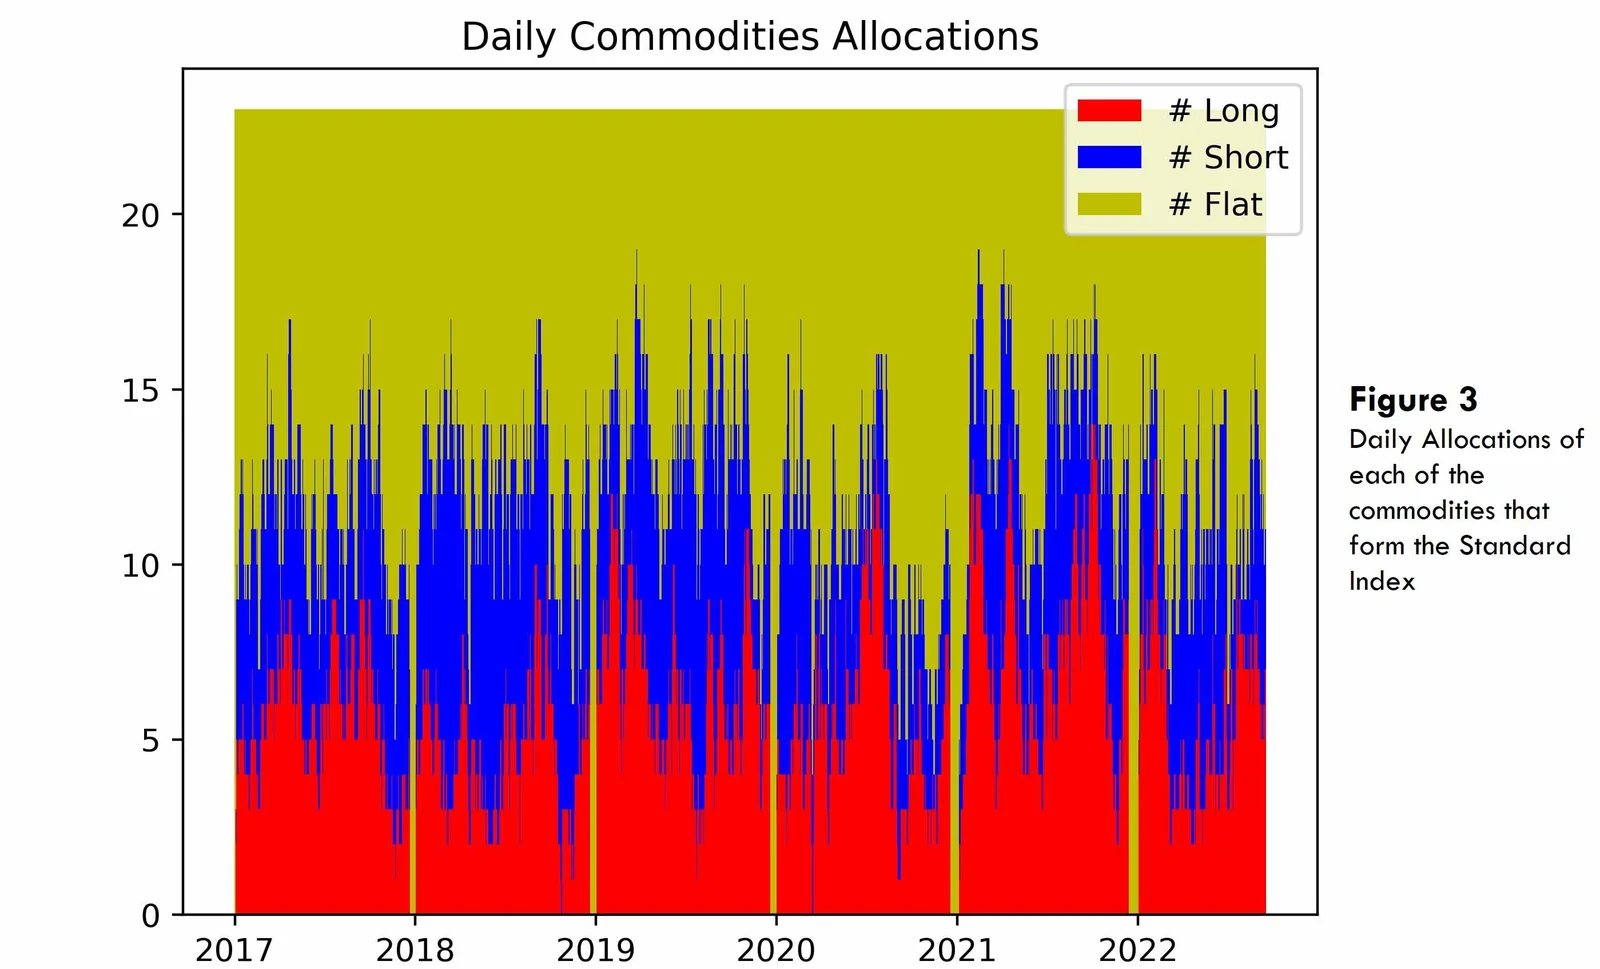
- 針對構成標準商品指數的所有商品,納入其所有個別資產,例如 3 月玉米、5 月玉米等。
- AiLA 模型為所有個別資產產生配置決策。
- 根據近期一項關於個別資產配置結構的研究[1],我們採用一組平衡的個別資產,因為它們能提供避險效益,進而帶來較佳的風險調整後績效。
- 這些平衡的個別資產的配置決策,以多數決方式在商品層級加以組合。
- 接著使用標準指數所採用的個別商品權重,計算疊加策略的配置。
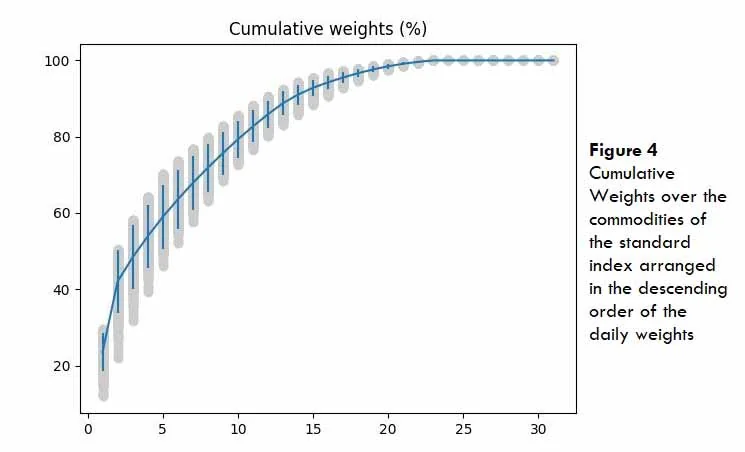
- 圖 4 顯示,就每日權重而言排名前 5 的商品皆屬於石油及天然氣類股,在標準指數的計算中平均權重為 60%。
[1] 個別資產的避險效益 - https://aila-x.com/perspectives/hedging-benefits-from-individual-assets
疊加策略配置
- 疊加策略配置的計算方式,是依各商品在標準指數中的權重,對每日商品配置取加權平均。
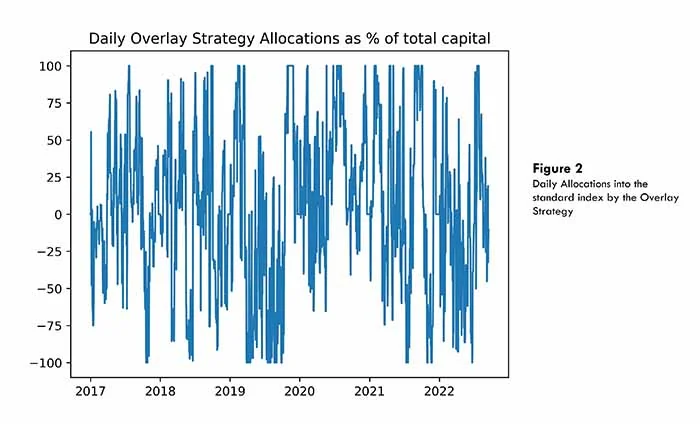
- 所得的疊加策略配置於 ±2SD 進行縮尾處理(winsorize),其中 SD 為配置的滾動標準差,接著再標準化至 ±100%(見圖 2)。
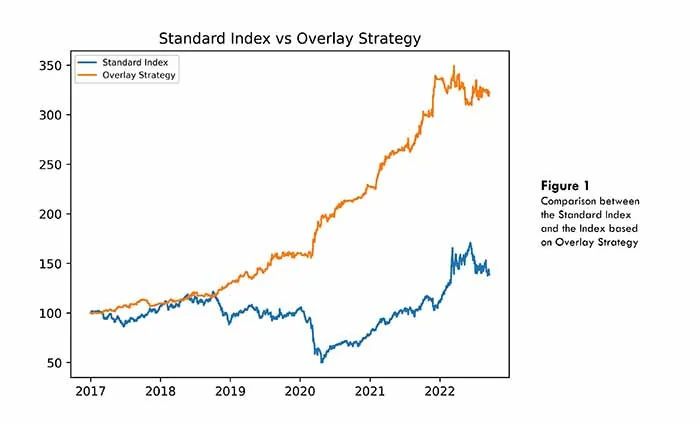
- 根據圖 5 的風險調整後績效比較,標準指數上的疊加策略表現明顯優於單獨的標準指數,夏普比率分別為
𝑆𝑅 (𝑆𝑡𝑎𝑛𝑑𝑎𝑟𝑑 𝐼𝑛𝑑𝑒𝑥) = 0.36
𝑆𝑅 (𝑂𝑣𝑒𝑟𝑙𝑎𝑦 𝑆𝑡𝑟𝑎𝑡𝑒𝑔𝑦) = 1.94
- 由於石油及天然氣類股在標準商品指數中的配置比例為 60%,我們也呈現僅以石油及天然氣商品配置為基礎,以及排除這些商品時的疊加策略績效。
- 能夠在標準指數上建立多頭與空頭部位,有助於疊加策略取得優於標準指數純多頭部位的績效。
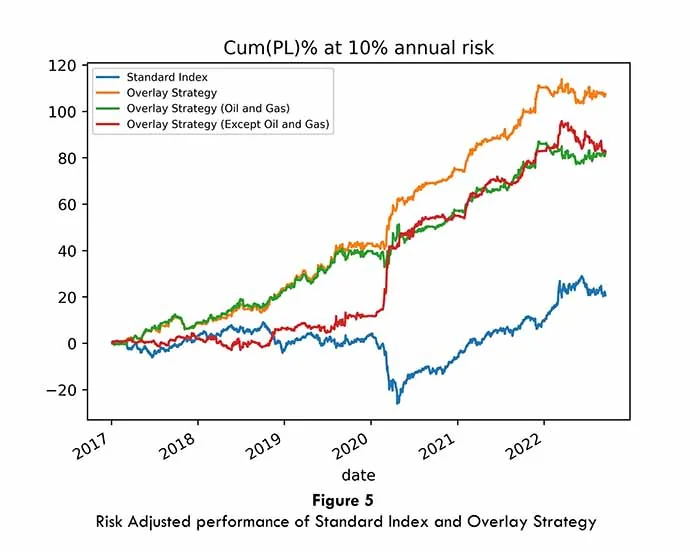
- 上方非石油及天然氣類股疊加策略的損益(PL)圖顯示,在市場下挫期間,配置轉為負值,代表在標準指數上建立空頭部位,這有助於疊加策略的績效。
- 另一方面,石油及天然氣類股的疊加策略表現一直穩定,為整體疊加策略的穩定績效做出貢獻。
結論
- 一組平衡資產的個別資產配置決策,以多數決方式彙整,以取得商品層級的配置決策。
- 商品層級的配置決策依標準指數權重加權,以取得疊加策略配置。
- 疊加策略的風險調整後績效似乎明顯優於純多頭標準指數的績效,其歷史績效可歸因於下列因素:
- 在基層運作的個別 AiLA 配置模型,能從任何資產中萃取最佳績效。
- 平衡的資產選擇流程使個別資產配置之間的相關性較低,因而提供避險效益與較佳的風險調整後績效。
- 能夠辨識市場型態(regime),並在標準指數上適當地建立多頭與空頭部位。