
Estratégia de overlay sobre índice padrão
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Perguntas
Perguntas:
- Os índices padrão de commodities, baseados em alocações fixas em uma cesta de commodities, são populares e facilmente negociáveis.
- É possível produzir uma estratégia de overlay para os índices padrão?
Abordagem:
- As estratégias AiLA normalmente se baseiam em decisões de alocação associadas a ativos individuais, como os contratos de milho de março ou de WTI de dezembro.
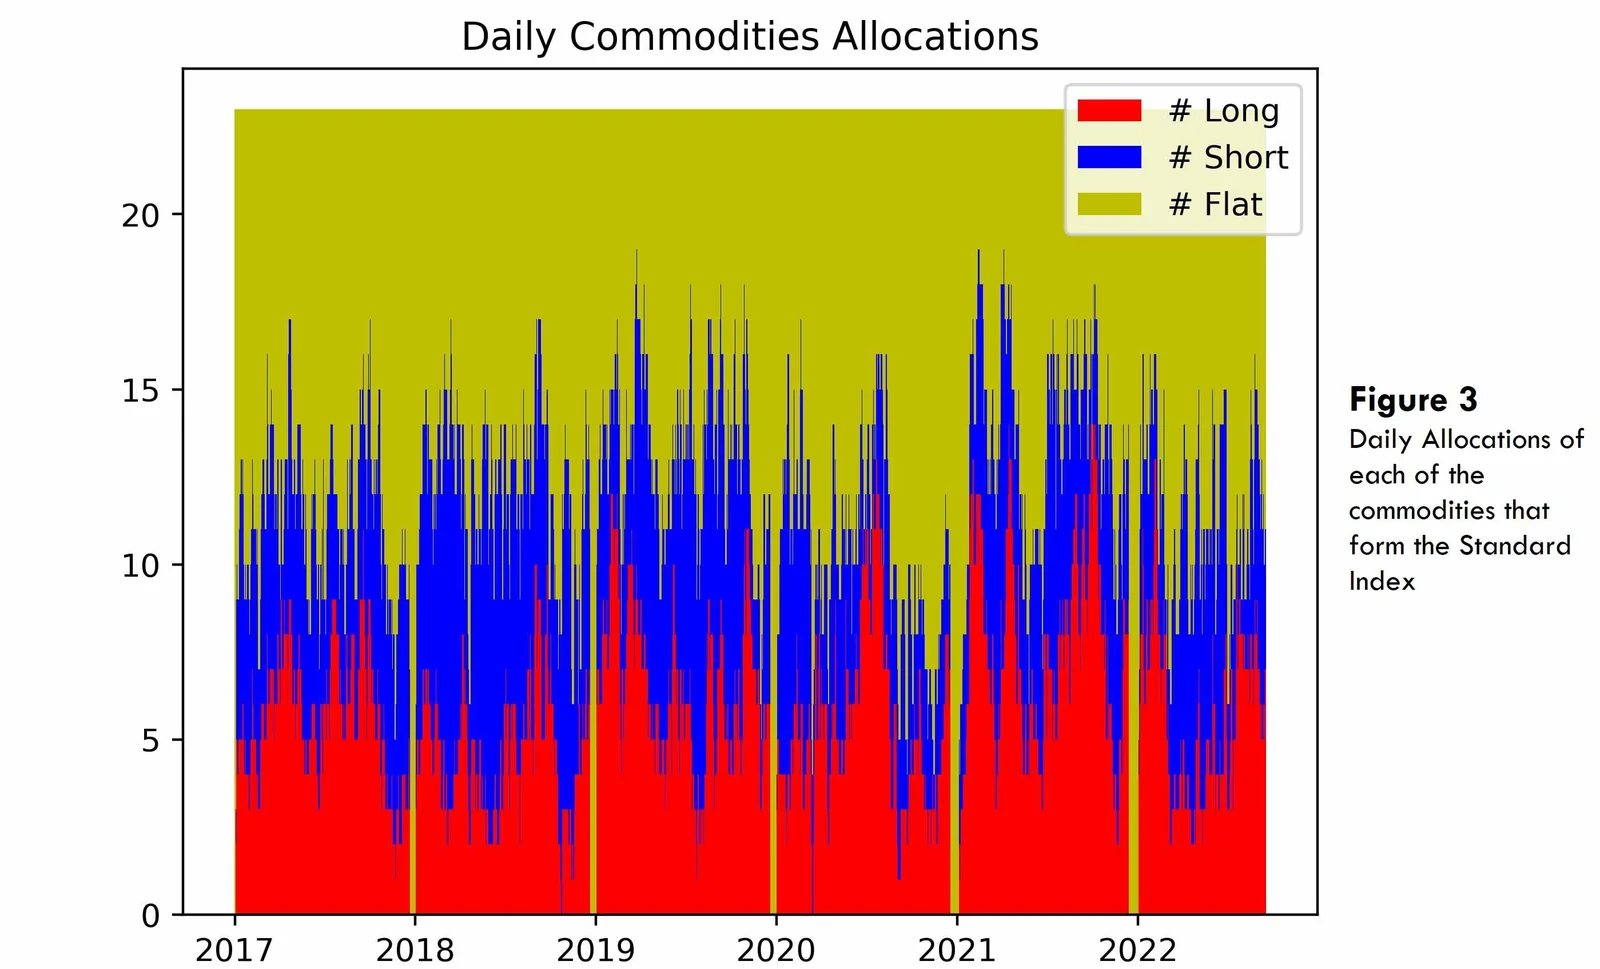
- As alocações dos ativos individuais são agregadas para formar uma alocação no nível de cada commodity.
- As alocações por commodity são combinadas de acordo com os pesos do índice padrão, para obter as alocações da estratégia de overlay para o índice padrão como um todo.
Agregação no nível de commodity
- Todos os ativos individuais, como milho de março, milho de maio etc., são considerados para todas as commodities que compõem o índice padrão de commodities.
- Os modelos da AiLA geram as decisões de alocação para todos os ativos individuais.
- Com base em um estudo recente sobre as estruturas das alocações de ativos individuais[1], usa-se um conjunto equilibrado de ativos individuais, pois eles proporcionam benefícios de hedge e, portanto, melhor desempenho ajustado ao risco.
- As decisões de alocação desses ativos individuais equilibrados são combinadas no nível de cada commodity por voto majoritário.
- Os pesos individuais das commodities usados pelo índice padrão são então usados para calcular as alocações da estratégia de overlay.
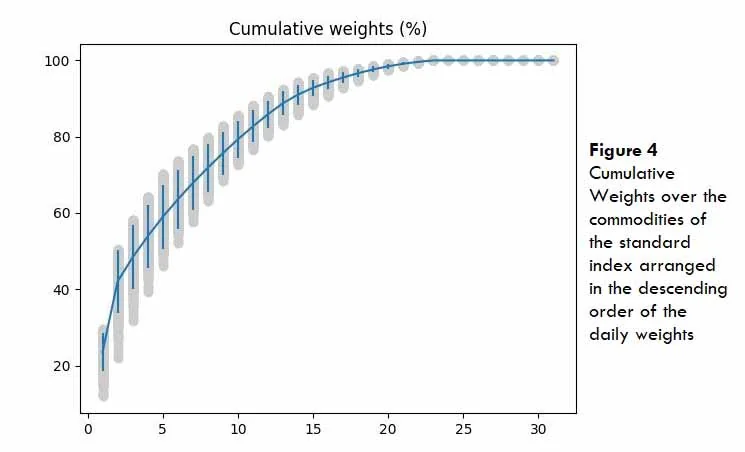
- A Figura 4 mostra que as 5 principais commodities em termos de pesos diários, que pertencem ao setor de petróleo e gás, recebem um peso médio de 60% no cálculo do índice padrão.
[1] Benefícios de hedge dos ativos individuais - https://aila-x.com/perspectives/hedging-benefits-from-individual-assets
Alocação da estratégia de overlay
- As alocações da estratégia de overlay são obtidas pela média ponderada das alocações diárias das commodities, com base nos pesos dessas commodities no índice padrão.
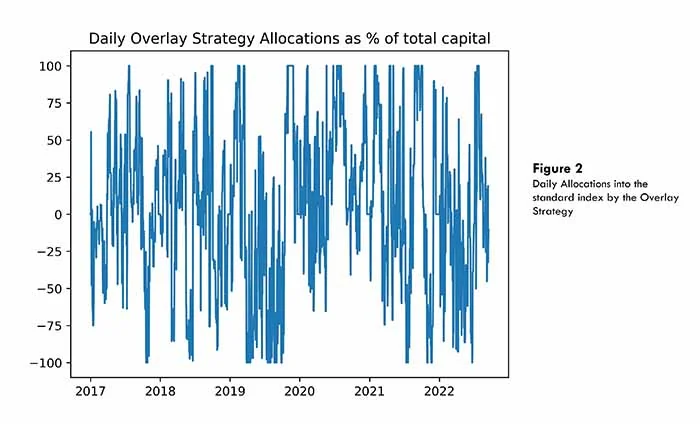
- As alocações obtidas para a estratégia de overlay são winsorizadas em ±2SD, em que SD é o desvio-padrão móvel das alocações, e depois normalizadas para ±100% (mostrado na Figura 2).
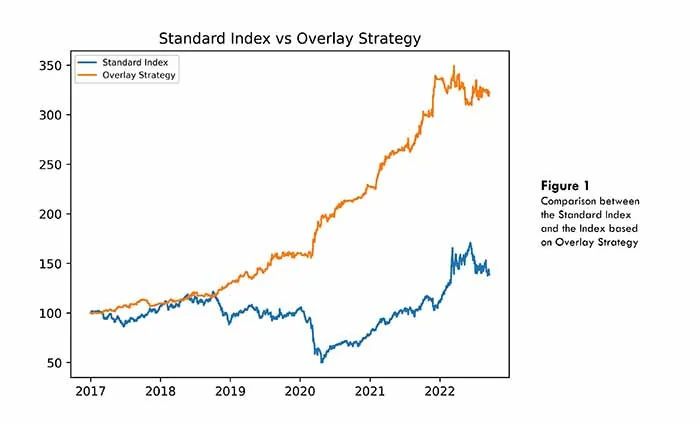
- Com base nos desempenhos ajustados ao risco comparados na Figura 5, a estratégia de overlay sobre o índice padrão tem desempenho significativamente melhor que o do índice padrão isolado, com os seguintes índices de Sharpe
𝑆𝑅 (𝑆𝑡𝑎𝑛𝑑𝑎𝑟𝑑 𝐼𝑛𝑑𝑒𝑥) = 0.36
𝑆𝑅 (𝑂𝑣𝑒𝑟𝑙𝑎𝑦 𝑆𝑡𝑟𝑎𝑡𝑒𝑔𝑦) = 1.94
- Como os setores de petróleo e gás recebem 60% de alocação no índice padrão de commodities, também se mostra o desempenho da estratégia de overlay baseada apenas nas alocações das commodities de petróleo e gás, bem como o desempenho excluindo-as.
- A possibilidade de assumir posições compradas e vendidas no índice padrão ajuda a estratégia de overlay a obter desempenho melhor que o da posição long-only no índice padrão.
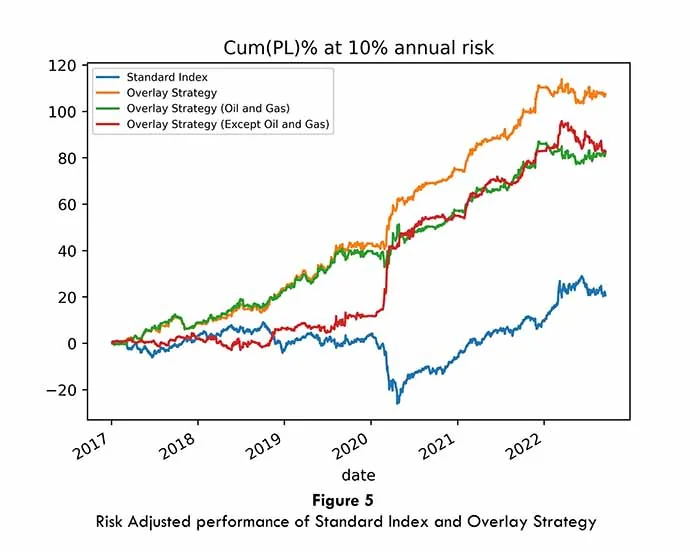
- O gráfico de P&L acima, da estratégia de overlay para os setores que não são de petróleo e gás, indica que, durante as quedas, as alocações ficam negativas, o que sugere uma posição vendida no índice padrão, o que favorece o desempenho da estratégia de overlay.
- Já a estratégia de overlay sobre os setores de petróleo e gás tem apresentado desempenho consistente e contribui para o desempenho estável da estratégia de overlay como um todo.
Conclusões
- As decisões de alocação dos ativos individuais de um conjunto equilibrado de ativos são agregadas por voto majoritário para obter as decisões de alocação no nível de cada commodity.
- As decisões de alocação no nível de cada commodity são ponderadas de acordo com os pesos do índice padrão para obter a alocação da estratégia de overlay.
- O desempenho ajustado ao risco da estratégia de overlay parece significativamente melhor que o desempenho long-only do índice padrão, e o desempenho histórico pode ser atribuído aos seguintes fatores.
- Os modelos individuais de alocação da AiLA, que operam na base, extraindo o desempenho ótimo de cada ativo.
- O processo de seleção equilibrada de ativos, que resulta em baixa correlação entre as alocações dos ativos individuais e, assim, proporciona benefício de hedge e melhor desempenho ajustado ao risco.
- A capacidade de identificar os regimes de mercado e de assumir adequadamente posições tanto compradas quanto vendidas no índice padrão.