
標準インデックスのオーバーレイ戦略
英語からの翻訳です。英語の原文を正とします。 英語で読む
問い
問い:
- コモディティのバスケットへの固定配分に基づく標準的なコモディティ・インデックスは、人気があり、容易に取引できます。
- 標準インデックスに対するオーバーレイ戦略を構築できるでしょうか。
アプローチ:
- AiLA戦略は通常、3月限のトウモロコシや12月限のWTIの契約など、個々の資産に関する配分の決定に基づきます。
- 個々の資産の配分を集約して、コモディティ・レベルの配分を形成します。
- コモディティの配分を標準インデックスのウェイトに従って組み合わせ、標準インデックス全体に対するオーバーレイ戦略の配分を得ます。
コモディティ・レベルでの集約
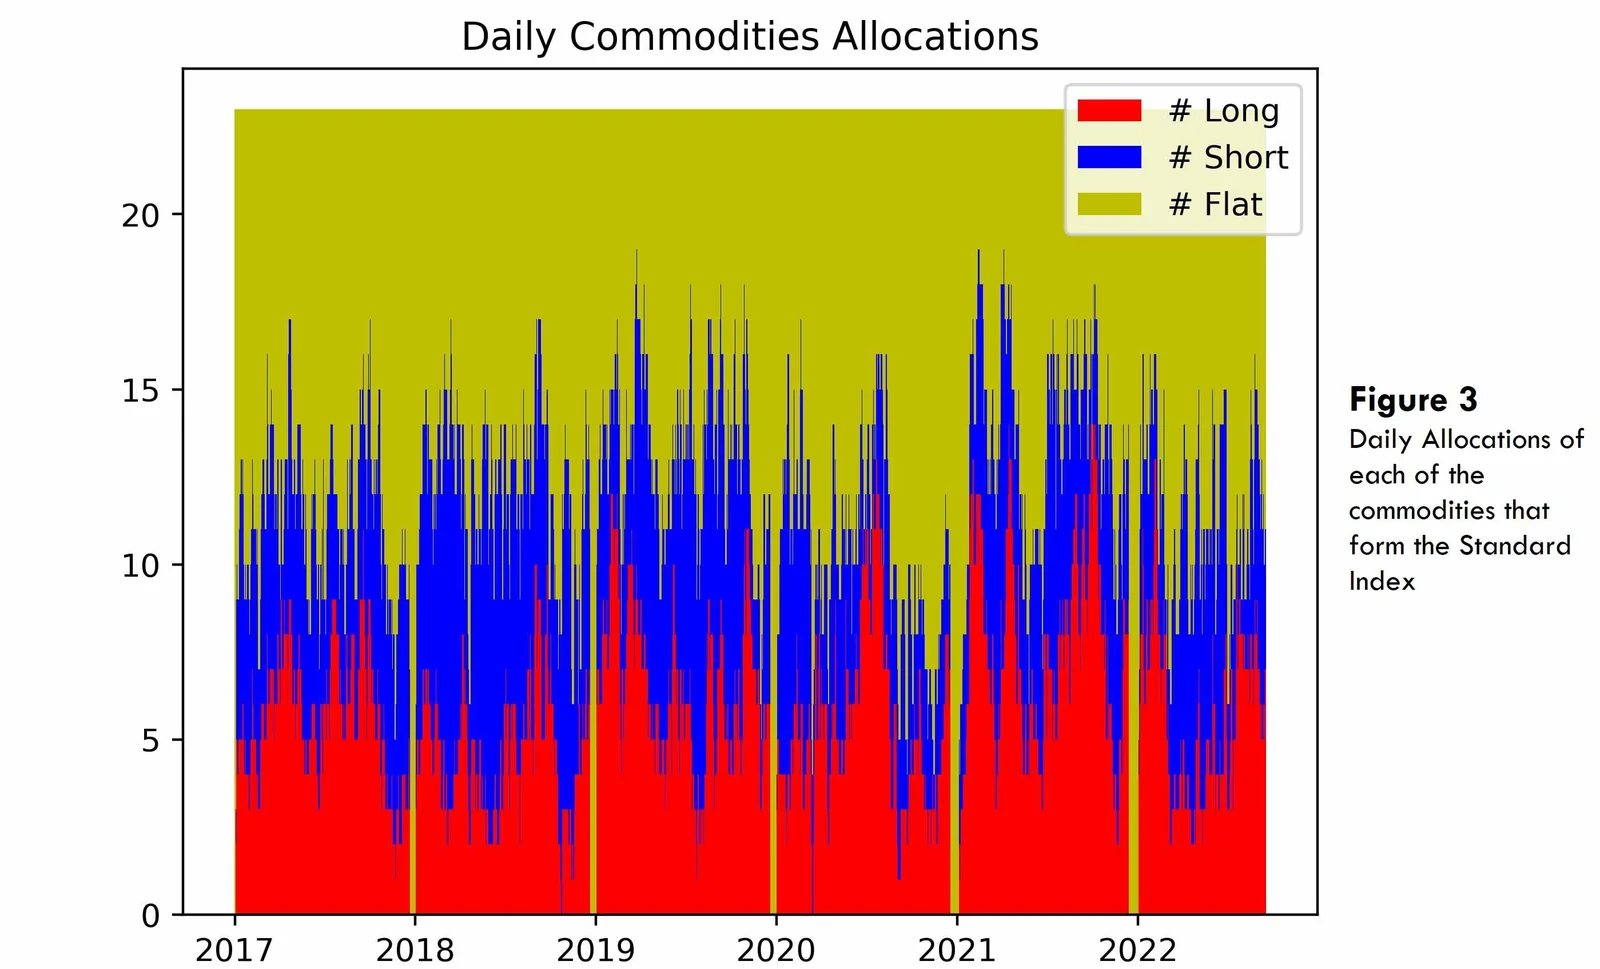
- 標準コモディティ・インデックスを構成するすべてのコモディティについて、3月限トウモロコシ、5月限トウモロコシなど、すべての個別資産を対象とします。
- AiLAモデルは、すべての個別資産について配分の決定を生成します。
- 個別資産の配分の構造に関する最近の研究[1]に基づき、ヘッジ効果をもたらし、ひいてはリスク調整後パフォーマンスを改善することから、バランスの取れた個別資産のセットを用います。
- これらのバランスの取れた個別資産の配分の決定を、多数決に基づいてコモディティ・レベルで組み合わせます。
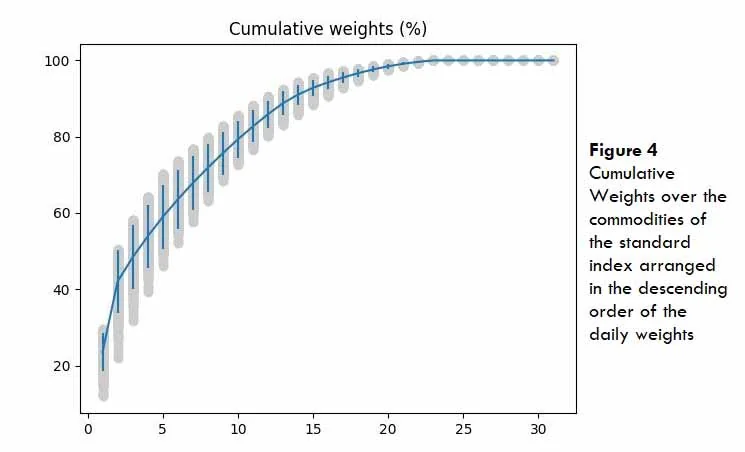
- さらに、標準インデックスが用いる個々のコモディティのウェイトを用いて、オーバーレイ戦略の配分を算出します。
- 図4は、日次ウェイトで上位5つのコモディティ(いずれも石油・ガス・セクターに属する)が、標準インデックスの算出において平均60%のウェイトを与えられていることを示しています。
[1] 個別資産によるヘッジ効果 - https://aila-x.com/perspectives/hedging-benefits-from-individual-assets
オーバーレイ戦略の配分
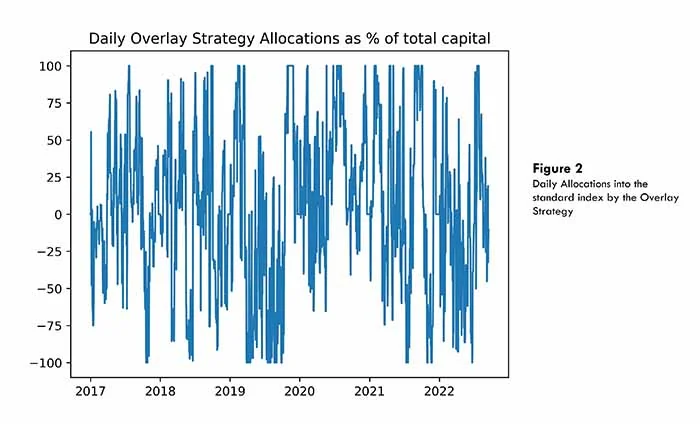
- オーバーレイ戦略の配分は、標準インデックスにおける各コモディティのウェイトに基づいて、日次のコモディティ配分の加重平均を取ることで得られます。
- 得られたオーバーレイ戦略の配分は、±2SD(SDは配分の移動標準偏差)でウィンザー化した後、±100%に正規化します(図2に示す)。
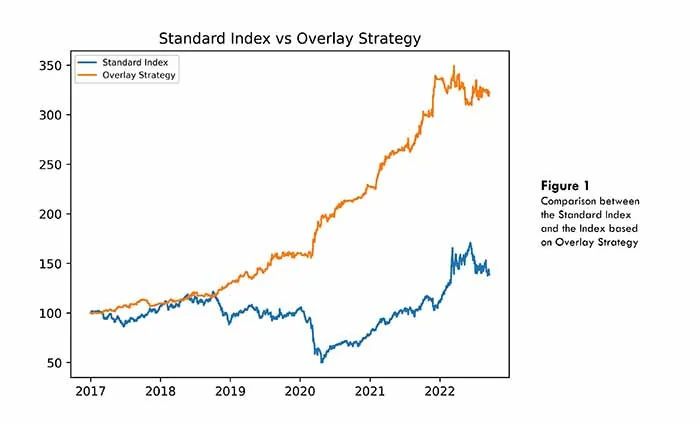
- 図5で比較したリスク調整後パフォーマンスに基づくと、標準インデックスに対するオーバーレイ戦略は、標準インデックス単独よりも大幅に優れたパフォーマンスを示しており、シャープレシオは次のとおりです。
𝑆𝑅 (𝑆𝑡𝑎𝑛𝑑𝑎𝑟𝑑 𝐼𝑛𝑑𝑒𝑥) = 0.36
𝑆𝑅 (𝑂𝑣𝑒𝑟𝑙𝑎𝑦 𝑆𝑡𝑟𝑎𝑡𝑒𝑔𝑦) = 1.94
- 標準コモディティ・インデックスでは石油・ガス・セクターに60%が配分されているため、石油・ガスのコモディティの配分のみに基づく場合と、それらを除外した場合のオーバーレイ戦略のパフォーマンスも示しています。
- 標準インデックスでロングとショートの両方のポジションを取れることが、標準インデックスのロングオンリーのポジションよりも優れたパフォーマンスをオーバーレイ戦略が得る助けとなっています。
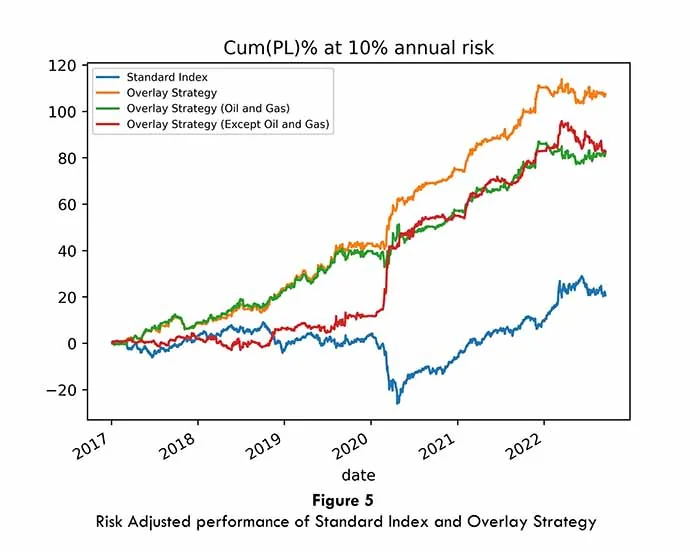
- 上の石油・ガス以外のセクターに対するオーバーレイ戦略のPLチャートは、下落局面で配分がマイナスに転じ、標準インデックスのショート・ポジションを示唆していることを示しています。これがオーバーレイ戦略のパフォーマンスを支えています。
- 一方、石油・ガス・セクターに対するオーバーレイ戦略は一貫してパフォーマンスを上げており、オーバーレイ戦略全体の安定したパフォーマンスに寄与しています。
結論
- バランスの取れた資産のセットについて、個々の資産の配分の決定を多数決に基づいて集約し、コモディティ・レベルの配分の決定を得ます。
- コモディティ・レベルの配分の決定を標準インデックスのウェイトに従って加重し、オーバーレイ戦略の配分を得ます。
- オーバーレイ戦略のリスク調整後パフォーマンスは、ロングオンリーの標準インデックスのパフォーマンスよりも大幅に優れているように見え、過去のパフォーマンスは次の要因によるものと考えられます。
- 個々のAiLA配分モデルが基礎レベルで稼働し、あらゆる資産から最適なパフォーマンスを引き出していること。
- バランスの取れた資産の選択プロセスにより、個々の資産の配分の間の相関が低くなり、その結果ヘッジ効果とより良好なリスク調整後パフォーマンスがもたらされること。
- 市場レジームを特定し、標準インデックスに対してロングとショートの両方のポジションを適切に取れること。