
個別資産によるヘッジ効果
英語からの翻訳です。英語の原文を正とします。 英語で読む
問い
問い:
- コモディティ・ポートフォリオは、損益の相関が高い資産と低い資産で構成されることが多くあります。例えば、
- トウモロコシ 3 月限とトウモロコシ 5 月限のような、同一コモディティ内の先物の間では 𝜌 が高い。
- 銀 12 月限とココア 7 月限のような、異なるコモディティ間の先物の間では 𝜌 が低い。
- 異なるコモディティの限月の間でも、同一コモディティの限月の間でも、ロングとショートの両方のアロケーションを持てることは、ポートフォリオのリスクに大きな影響を与え得ます。
- このヘッジ効果は、AiLA のロング・ショート型ポートフォリオにどの程度の影響を与えるでしょうか。
アプローチ:
- 同一コモディティ内のアロケーション・シグナルが異なるポートフォリオのシナリオを構築し、ヘッジによる影響を示します。
- 個々の限月に適用した AiLA の資産アロケーションと、ベンチマークとなるコモディティのリターンを比較し、AiLA のアロケーションをどのように適用するかの重要性を示します。
ロングとショートによるヘッジ
- 市場リターンの 𝜌 ~ 1 である 2 つの資産(𝑎,𝑏)があり、𝑎(𝑏)がシグナル 𝑠 𝐿(𝑠 𝑆 )に従ってロング(ショート)に配分される場合を考えます。
- 損益の相関は、市場の相関とシグナルの重なりの組み合わせとなります。
𝜌(𝑃𝐿 𝑎 ,𝑃𝐿 𝑏 ) ~ 𝑐𝑜𝑛𝑠𝑡 ∙𝜌(𝑟 𝑎 ,𝑟𝑏 )∙𝜌(𝑠 𝐿,𝑠 𝑆 )
- 𝜌(𝑠 𝐿 ,𝑠 𝑆 )= 0:𝑠 𝐿 のシグナルが常に 𝑠 𝑆 とは異なる日に生成される場合、2 つの損益ストリームは互いに補完的ですが、合算したリスクに関するヘッジ効果はありません。
- 𝜌(𝑠 𝐿 ,𝑠𝑆 ) ≠ 0:𝑠 𝐿 と 𝑠 𝑆 のシグナルが同じ日に生じ得る場合、ヘッジによって合算したリスクが低下し、リスク調整後パフォーマンスの面でメリットが生じる可能性があります。
- このシナリオは、WTI と RBOB のような(𝜌 の高い)異なるコモディティ間の資産に当てはまりますが、WTI 7 月限と WTI 12 月限のような同一コモディティ内の資産にも当てはめることができます。
- ポートフォリオのリスクを低減できる可能性は、個々のコモディティ限月について AiLA のアロケーションを生成する理由の一つです。
ロング・ショートによるヘッジ
- この検証のために作成した最初のポートフォリオは、コモディティごとに複数の限月で構成されていますが、ある日の同一コモディティ内のアロケーション・シグナルは、実質的にすべてロングかすべてショートのいずれかです。
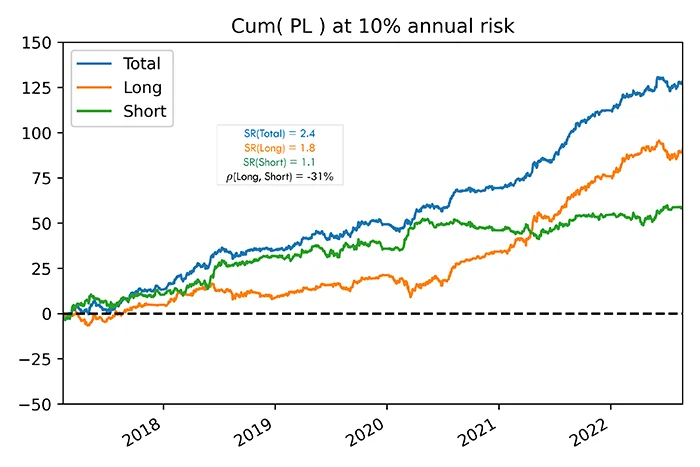
- このポートフォリオは多様なコモディティで構成されているため、個々のロングとショートのポートフォリオは分散の恩恵を受けると予想されますが、ロングとショートの損益の相関(ヘッジ)は最小限にとどまると予想されます。
- ロングとショートのポートフォリオの間には約 -30% の負の相関が観測されます。これは、ポートフォリオで用いるすべての資産に共通する USD の成分によって、概ね予想されるものです。
- ロングとショートのポートフォリオは同程度のリスクで構築しており、得られた全体のパフォーマンスは予想と整合的です。このことは、独立したロングとショートの 2 つのポートフォリオからなるシナリオに対して、ヘッジ効果が小さいことも裏付けています。
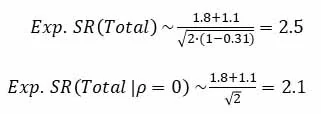
ロング・ショートによるヘッジ
- 石油と金属の共通の市場セットを用いて、別の 2 つのポートフォリオを構築しました。どちらも各コモディティの限月数は同じです。
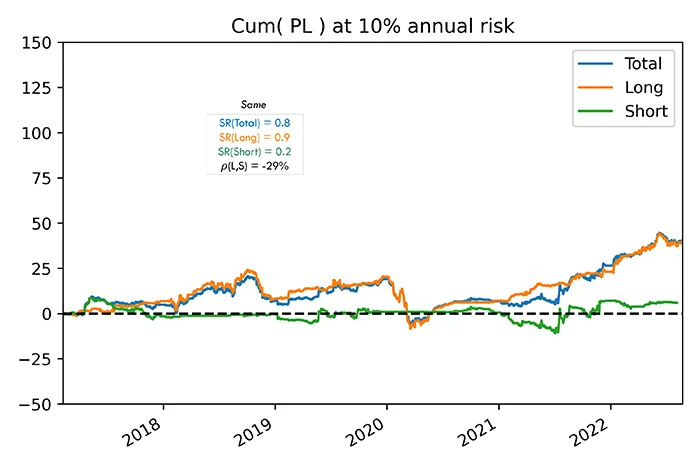
- 「同一」ポートフォリオ:ある日について、すべてのコモディティ限月で実質的にロングかショートのいずれかとなるアロケーションによって生成。
- 前のポートフォリオとは対照的に、「同一」ポートフォリオは多様ではありません(例えば石油市場は同様の動きをすると予想されます)。そのため、分散効果もヘッジ効果もほとんど期待できません。
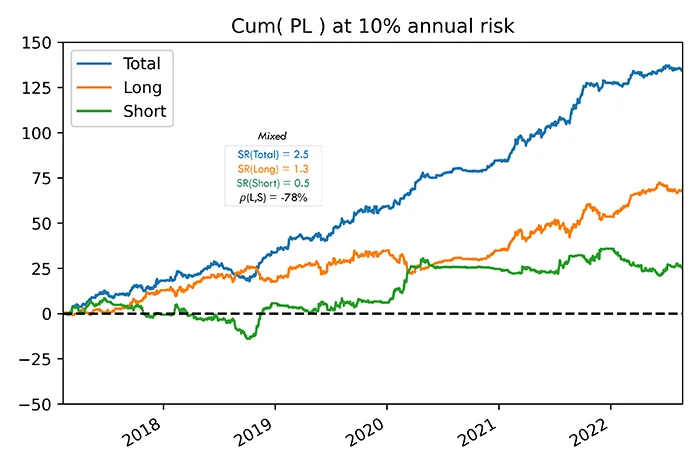
- 「混合」ポートフォリオ:ある日について、コモディティ間でも限月間でもロングとショートを取り得るアロケーション・シグナルによって生成。
- 「混合」ポートフォリオでロングとショートの相関が高まることは、リスク調整後パフォーマンスの面で大きなメリットがあることを示しています。
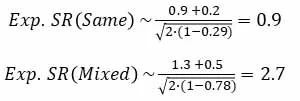
- 上記の 2 つのシナリオではアロケーション・シグナルの生成方法が異なるため、ロングとショートのポートフォリオのパフォーマンスも異なりますが、それはヘッジ効果に関するここでの論点とは関係ありません。
資産のリターン
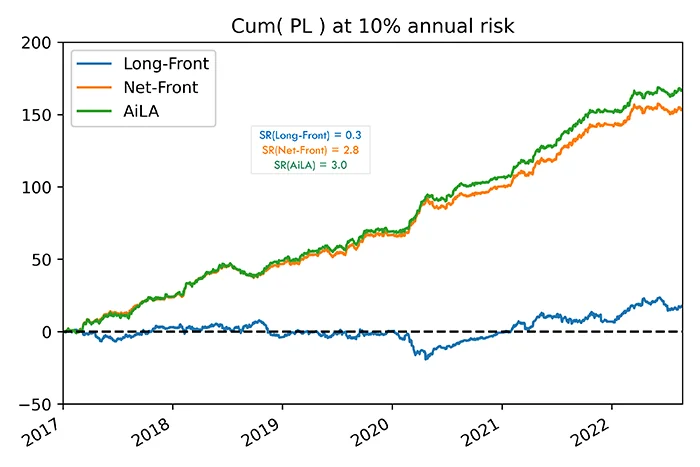
- アロケーションを個々の資産に適用することの重要性を確認するため、アロケーションを 3 つの異なるシナリオで用いました。
- Long-Front:ロング・オンリーの参照として、あるコモディティのすべての限月のアロケーションの絶対値を合計し、対応する合計アロケーションをそのコモディティの期近限月に適用。
- Net-Front:あるコモディティのすべての限月にわたるネットのアロケーションを、そのコモディティの期近限月に配分。
- AiLA:各限月の資産について個別に、AiLA のアロケーションに基づく。
- この検証は、多様な 18 のコモディティ市場にわたる 76 の資産で構成される AiLA ポートフォリオについて行いました。
- 結果は、同一コモディティ内の個々の資産について得られた AiLA のアロケーション・シグナルがポートフォリオのリスク面で大きなメリットをもたらす一方で、そのネットのアロケーションを対応するコモディティの期近限月に適用しても、パフォーマンスの大部分を維持できることを示唆しています。
結論
- AiLA のアロケーションは、カーブ全体にわたる個々のコモディティ資産について生成され、同一コモディティ市場の異なる限月についてロングとショートのポジションを取ることができます。
- 同一コモディティ内の異なる限月の間で、ロングとショートのアロケーションを同時に持てることにより、ポートフォリオのロング部分とショート部分の相関を大きく高めることができます。
- 効果を最大化/最小化するよう AiLA のアロケーション・シグナルの重なりを変えた同等のポートフォリオを構築し、AiLA ポートフォリオのロング部分とショート部分の間のヘッジによる影響を調べました。
- 相関が高まることで、ポートフォリオのリスクは低下し、リスク調整後リターンは大幅に改善しました。レバレッジへの影響はわずかでした。
- また結果は、ネットのアロケーションを個々の限月ではなくロールする期近限月に適用しても、パフォーマンスの大部分を維持できることを示しました。
- 調べた効果を切り分けるため、本調査のパフォーマンス結果はすべて、流動性や取引コストなどの現実的な側面を考慮せずに得たものです。