
Benefícios de hedge dos ativos individuais
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Perguntas
Perguntas:
- As carteiras de commodities caracterizam-se frequentemente por ativos com correlação de PnL alta ou baixa, por exemplo:
- 𝜌 alto entre futuros da mesma commodity, como milho março vs. milho maio.
- 𝜌 baixo entre futuros de commodities diferentes, como prata dezembro vs. cacau julho.
- A possibilidade de ter alocações compradas e vendidas entre contratos de commodities diferentes, bem como da mesma commodity, pode ter um impacto significativo sobre o risco da carteira.
- Qual é a magnitude do impacto desse efeito de hedge sobre uma carteira AiLA long/short?
Abordagem:
- Construir cenários de carteira com diferentes sinais de alocação dentro da mesma commodity, para indicar o impacto do hedge.
- Comparar as alocações de ativos AiLA aplicadas aos contratos individuais com os retornos de referência das commodities, para demonstrar a relevância da forma como as alocações AiLA são aplicadas.
Hedge entre posições compradas e vendidas
- No caso de dois ativos (𝑎,𝑏) com retorno de mercado 𝜌 ~ 1, em que 𝑎 (𝑏) é alocado comprado (vendido) de acordo com um sinal 𝑠 𝐿 (𝑠 𝑆 ).
- A correlação dos PnL é uma combinação da correlação de mercado com a sobreposição dos sinais.
𝜌(𝑃𝐿 𝑎 ,𝑃𝐿 𝑏 ) ~ 𝑐𝑜𝑛𝑠𝑡 ∙𝜌(𝑟 𝑎 ,𝑟𝑏 )∙𝜌(𝑠 𝐿,𝑠 𝑆 )
- 𝜌(𝑠 𝐿 ,𝑠 𝑆 )= 0: se os sinais 𝑠 𝐿 forem sempre gerados em dias diferentes dos sinais 𝑠 𝑆 , os dois fluxos de PnL são complementares, mas sem nenhum benefício de hedge em relação ao seu risco combinado.
- 𝜌(𝑠 𝐿 ,𝑠𝑆 ) ≠ 0: se os sinais 𝑠 𝐿 e 𝑠 𝑆 puderem ocorrer nos mesmos dias, o hedge reduzirá o seu risco combinado, com um possível benefício em relação ao seu desempenho ajustado ao risco.
- Este cenário se aplica a ativos de commodities diferentes (com 𝜌 alto), como WTI vs. RBOB, mas também pode ser aplicado a ativos da mesma commodity, como WTI julho vs. WTI dezembro.
- A possibilidade de reduzir o risco da carteira é uma das razões para gerar alocações AiLA para contratos individuais de commodities.
Hedge long/short
- A carteira inicial criada para este exercício baseia-se em vários contratos por commodity, mas em que os sinais de alocação dentro de cada commodity são, na prática, todos comprados ou todos vendidos em um dado dia.
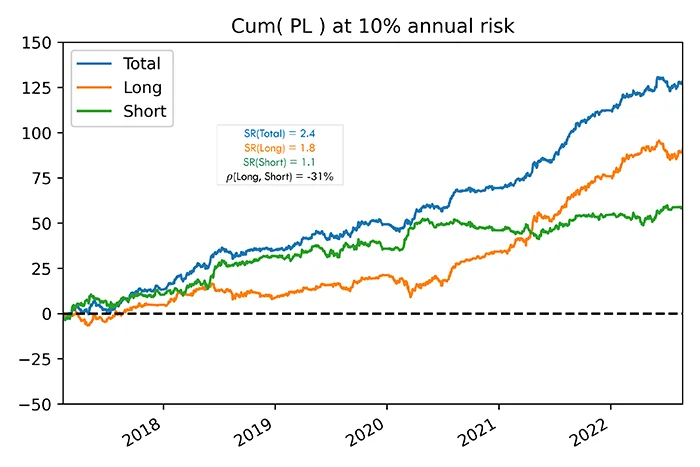
- A carteira é composta por um conjunto diversificado de commodities, de modo que se espera que as carteiras comprada e vendida, individualmente, se beneficiem da diversificação; no entanto, espera-se que a correlação de PnL entre as posições compradas e vendidas (hedge) seja mínima.
- Observa-se uma correlação negativa de cerca de -30% entre as carteiras comprada e vendida, o que se espera, em linhas gerais, devido ao componente comum do USD em todos os ativos usados nas carteiras.
- As carteiras comprada e vendida são construídas com risco semelhante, e o desempenho total obtido é coerente com o esperado, o que também confirma o pequeno benefício de hedge em relação a um cenário de duas carteiras independentes, uma comprada e outra vendida.
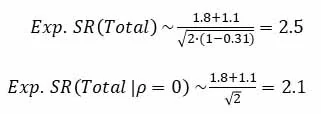
Hedge long/short
- Foram construídas duas outras carteiras com um conjunto comum de mercados de petróleo e de metais, ambas com o mesmo número de contratos para cada commodity.
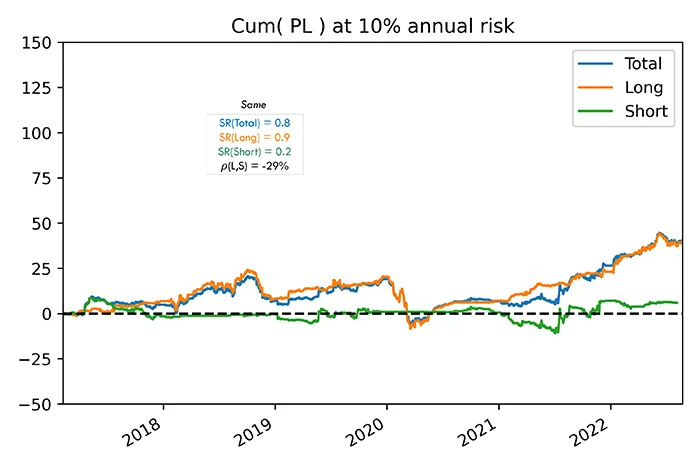
- Carteira “Same”: produzida por alocações que, na prática, são todas compradas ou todas vendidas no mesmo dia em todos os contratos da commodity.
- Ao contrário da carteira anterior, a carteira “Same” não é diversificada; por exemplo, espera-se que os mercados de petróleo se comportem de forma semelhante e, por isso, espera-se pouca diversificação e pouco hedge.
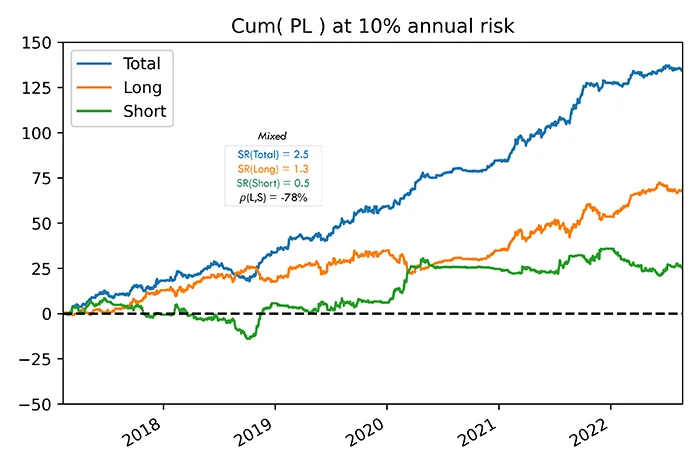
- Carteira “Mixed”: produzida por sinais de alocação que podem ser comprados e vendidos entre commodities, bem como entre contratos, em um dado dia.
- A correlação ampliada entre as posições compradas e vendidas da carteira “Mixed” demonstra um benefício significativo de desempenho ajustado ao risco,
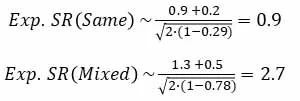
- Como os sinais de alocação são produzidos de forma diferente nos dois cenários acima, os desempenhos das suas carteiras comprada e vendida são diferentes, mas isso não interfere no nosso argumento sobre o benefício de hedge.
Retornos dos ativos
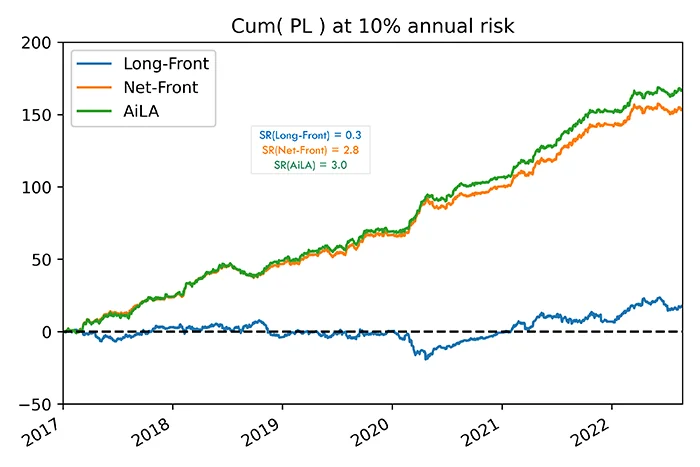
- Para avaliar a relevância de aplicar as alocações aos ativos individuais, as alocações foram usadas em três cenários diferentes:
- Long-Front: como referência long-only, somou-se o valor absoluto de todas as alocações nos contratos de uma dada commodity, e a alocação total correspondente foi aplicada ao contrato de primeiro vencimento dessa commodity.
- Net-Front: a alocação líquida em todos os contratos de uma dada commodity foi alocada ao contrato de primeiro vencimento dessa commodity.
- AiLA: com base nas alocações AiLA para cada contrato individualmente.
- O exercício foi feito para uma carteira AiLA composta por 76 ativos em um conjunto diversificado de 18 mercados de commodities.
- Os resultados sugerem que, embora os sinais de alocação AiLA obtidos para ativos individuais dentro de cada commodity proporcionem um benefício significativo em termos de risco da carteira, a maior parte do desempenho pode ser preservada aplicando-se a sua alocação líquida ao contrato de primeiro vencimento das commodities correspondentes.
Conclusões
- As alocações AiLA são geradas para ativos individuais de commodities ao longo da curva, sendo possíveis posições compradas e vendidas em diferentes contratos do mesmo mercado de commodity.
- A possibilidade de ter alocações compradas e vendidas simultâneas em diferentes contratos da mesma commodity pode ampliar significativamente a correlação entre as partes comprada e vendida da carteira.
- O impacto do hedge entre as partes comprada e vendida de uma carteira AiLA foi estudado por meio da construção de carteiras equivalentes com diferentes graus de sobreposição dos sinais de alocação AiLA, para maximizar/minimizar o efeito.
- A correlação ampliada resultou em menor risco da carteira e em um retorno ajustado ao risco significativamente melhor, com impacto apenas pequeno sobre a alavancagem.
- Os resultados também indicaram que a maior parte do desempenho pode ser preservada quando a alocação líquida é aplicada aos contratos de primeiro vencimento com rolagem, em vez dos contratos individuais.
- Para isolar o efeito investigado, todos os resultados de desempenho deste estudo foram produzidos desconsiderando aspectos realistas, por exemplo, relacionados à liquidez e aos custos de transação.