
個別資產的避險效益
本頁譯自英文,內容以英文版本為準。 閱讀英文版
問題
問題:
- 原物料商品投資組合的特點,往往是資產之間的損益(PnL)相關性不是很高就是很低,例如:
- 同一商品內的期貨之間 𝜌 較高,例如 3 月玉米對比 5 月玉米。
- 跨商品的期貨之間 𝜌 較低,例如 12 月白銀對比 7 月可可。
- 能夠在不同商品及同一商品的各合約之間同時持有多頭與空頭配置,可能對投資組合風險產生顯著影響。
- 此避險效果對 AiLA 多空投資組合的影響有多大?
研究方法:
- 建構具有不同同一商品內配置訊號的投資組合情境,以顯示避險的影響。
- 比較將 AiLA 資產配置套用於個別合約與套用於基準原物料商品報酬的結果,以說明 AiLA 配置套用方式的重要性。
多頭與空頭的避險
- 考慮兩項市場報酬 𝜌 ~ 1 的資產(𝑎,𝑏),其中 𝑎(𝑏)依據訊號 𝑠 𝐿(𝑠 𝑆 )配置為多頭(空頭)。
- 損益相關性是市場相關性與訊號重疊程度的組合。
𝜌(𝑃𝐿 𝑎 ,𝑃𝐿 𝑏 ) ~ 𝑐𝑜𝑛𝑠𝑡 ∙𝜌(𝑟 𝑎 ,𝑟𝑏 )∙𝜌(𝑠 𝐿,𝑠 𝑆 )
- 𝜌(𝑠 𝐿 ,𝑠 𝑆 )= 0:若 𝑠 𝐿 訊號總是在與 𝑠 𝑆 不同的日子產生,則兩條損益流彼此互補,但就其合併風險而言並無任何避險效益。
- 𝜌(𝑠 𝐿 ,𝑠𝑆 ) ≠ 0:若 𝑠 𝐿 與 𝑠 𝑆 訊號可能在同一天出現,避險將降低其合併風險,並可能對其風險調整後績效帶來效益。
- 此情境適用於(𝜌 較高的)跨商品資產,例如 WTI 對比 RBOB,但也可適用於同一商品內的資產,例如 7 月 WTI 對比 12 月 WTI。
- 降低投資組合風險的可能性,是針對個別原物料商品合約產生 AiLA 配置的原因之一。
多空避險
- 本演練所建立的初始投資組合,以每項原物料商品的多口合約為基礎,但在任一特定日子,同一商品內的配置訊號實際上全為多頭或全為空頭。
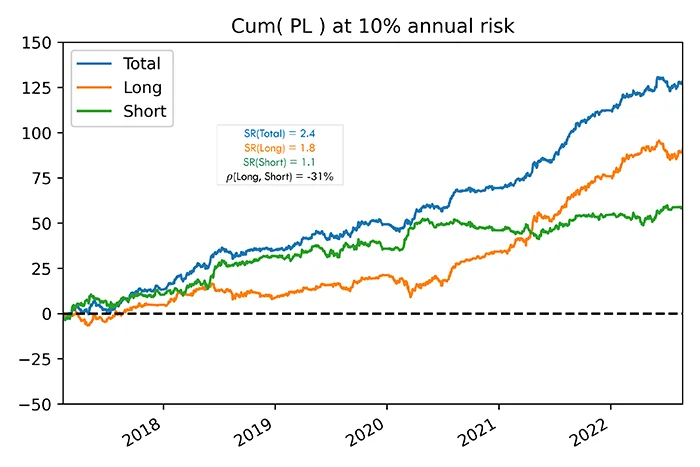
- 此投資組合由多元的原物料商品組成,因此預期個別的多頭與空頭投資組合可受益於分散化,但多頭與空頭之間的損益相關性(避險)預期極小。
- 多頭與空頭投資組合之間觀察到約 -30% 的負相關,這大致可由投資組合中所有資產共同的美元成分來預期。
- 多頭與空頭投資組合以相近的風險建構,所得的總績效與預期一致,這也證實了相對於兩個獨立的多頭與空頭投資組合情境,其避險效益很小。
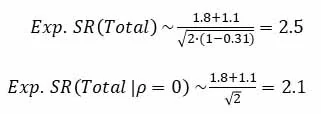
多空避險
- 另外以一組共同的石油與金屬市場建構兩個投資組合,兩者每項原物料商品的合約數量相同。
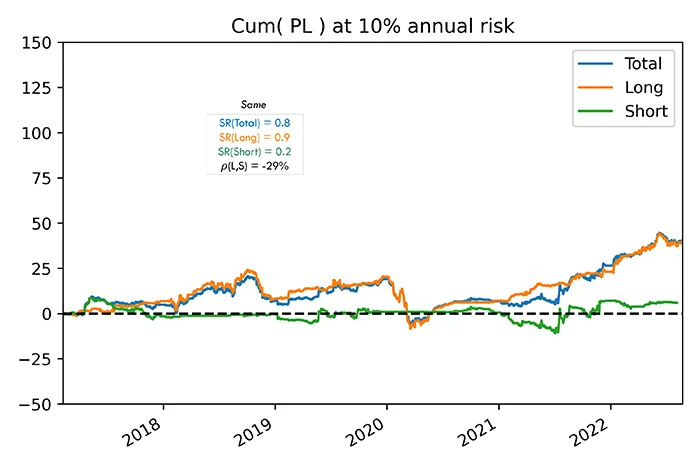
- 「同向」投資組合:由在同一天於所有原物料商品合約上實際上全為多頭或全為空頭的配置所產生。
- 與前一個投資組合不同,同向投資組合並不多元(例如石油市場預期走勢相近),因此預期分散化與避險效果都很有限。
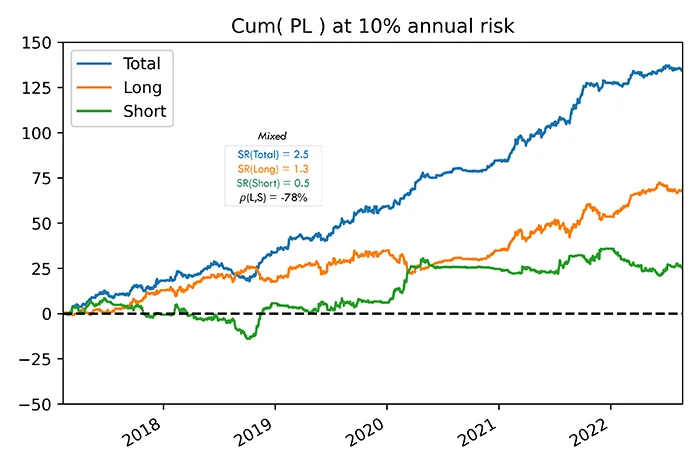
- 「混合」投資組合:由在特定日子能於各原物料商品及各合約之間同時持有多頭與空頭的配置訊號所產生。
- 混合投資組合中多頭與空頭之間相關性的提升,展現出顯著的風險調整後績效效益,
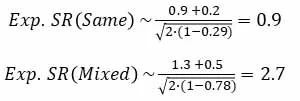
- 由於上述兩種情境的配置訊號產生方式不同,其多頭與空頭投資組合的績效也不同,但這與我們關於避險效益的論點無關。
資產報酬
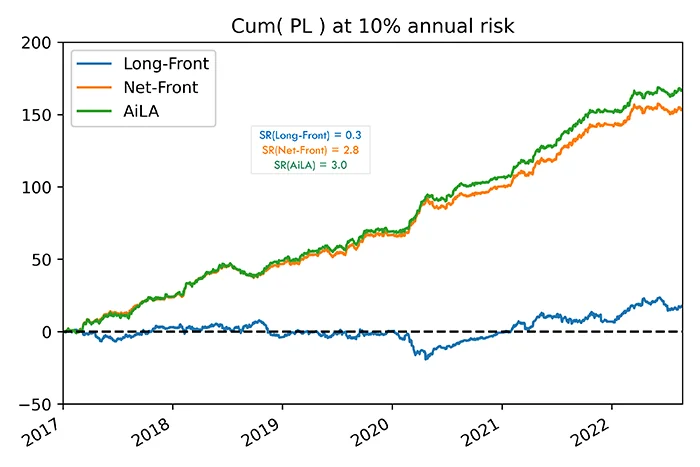
- 為探討將配置套用於個別資產的重要性,我們將配置用於三種不同情境:
- Long-Front:作為純多頭參考,將特定原物料商品所有合約配置的絕對值加總,並將相應的總配置套用於該原物料商品的近月合約。
- Net-Front:將特定原物料商品所有合約的淨配置,配置於該原物料商品的近月合約。
- AiLA:依據 AiLA 對每檔合約資產個別的配置。
- 此演練以一個 AiLA 投資組合進行,該投資組合包含橫跨 18 個多元原物料商品市場的 76 項資產。
- 結果顯示,儘管針對同一商品內個別資產取得的 AiLA 配置訊號能為投資組合風險帶來顯著效益,但將其淨配置套用於相應原物料商品的近月合約,即可保留大部分績效。
結論
- AiLA 配置針對曲線上的個別原物料商品資產產生,同一原物料商品市場的不同合約可分別持有多頭與空頭部位。
- 能夠在同一商品內的不同合約之間同時持有多頭與空頭配置,可顯著提升投資組合多頭部分與空頭部分之間的相關性。
- 本研究建構了 AiLA 配置訊號重疊程度不同的等價投資組合,使效果最大化/最小化,藉此探討 AiLA 投資組合多頭部分與空頭部分之間避險的影響。
- 相關性的提升使投資組合風險降低,風險調整後報酬顯著改善,而對槓桿的影響很小。
- 結果也顯示,將淨配置套用於滾動的近月合約而非個別合約時,可保留大部分績效。
- 為單獨檢視所研究的效果,本研究的所有績效結果均未考量實務面向,例如與流動性及交易成本相關的因素。