
개별 자산의 헤지 효과
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
질문
질문:
- 원자재 포트폴리오는 흔히 손익(PnL) 상관관계가 높거나 낮은 자산으로 구성된다는 특징이 있습니다. 예를 들면 다음과 같습니다.
- 옥수수 3월물 대 옥수수 5월물과 같이 동일 원자재 내 선물 간에는 𝜌가 높습니다.
- 은 12월물 대 코코아 7월물과 같이 서로 다른 원자재 선물 간에는 𝜌가 낮습니다.
- 서로 다른 원자재의 계약 간에, 그리고 동일 원자재의 계약 간에 롱 배분과 숏 배분을 모두 가질 수 있다는 점은 포트폴리오 위험에 상당한 영향을 미칠 수 있습니다.
- 이러한 헤지 효과는 AiLA 롱숏 포트폴리오에 얼마나 큰 영향을 미칩니까?
접근 방법:
- 동일 원자재 내 배분 시그널을 달리한 포트폴리오 시나리오를 구성하여 헤지의 영향을 보여줍니다.
- 개별 계약에 적용한 AiLA 자산 배분과 벤치마크 원자재 수익률을 비교하여, AiLA 배분을 어떻게 적용하는지가 얼마나 중요한지 보여줍니다.
롱 대 숏 헤지
- 시장 수익률 𝜌 ~ 1인 두 자산(𝑎,𝑏)이 있고, 𝑎 (𝑏)가 시그널 𝑠 𝐿 (𝑠 𝑆 )에 따라 롱 (숏)으로 배분되는 경우를 생각합니다.
- 손익 상관관계는 시장 상관관계와 시그널 중첩의 조합입니다.
𝜌(𝑃𝐿 𝑎 ,𝑃𝐿 𝑏 ) ~ 𝑐𝑜𝑛𝑠𝑡 ∙𝜌(𝑟 𝑎 ,𝑟𝑏 )∙𝜌(𝑠 𝐿,𝑠 𝑆 )
- 𝜌(𝑠 𝐿 ,𝑠 𝑆 )= 0: 𝑠 𝐿 시그널이 항상 𝑠 𝑆 와 다른 날에 생성되면, 두 손익 흐름은 서로 보완적이지만 결합 위험에 대한 헤지 효과는 없습니다.
- 𝜌(𝑠 𝐿 ,𝑠𝑆 ) ≠ 0: 𝑠 𝐿 시그널과 𝑠 𝑆 시그널이 같은 날에 발생할 수 있으면, 헤지가 결합 위험을 줄여 위험 조정 성과에 잠재적인 이점을 제공합니다.
- 이 시나리오는 WTI 대 RBOB와 같은 (𝜌 가 높은) 서로 다른 원자재 자산에 적용되지만, WTI 7월물 대 WTI 12월물과 같은 동일 원자재 내 자산에도 적용할 수 있습니다.
- 포트폴리오 위험을 줄일 수 있다는 점은 개별 원자재 계약별로 AiLA 배분을 생성하는 이유 중 하나입니다.
롱숏 헤지
- 이 분석을 위해 처음 구성한 포트폴리오는 원자재별로 여러 계약을 포함하지만, 특정일의 동일 원자재 내 배분 시그널은 사실상 모두 롱이거나 모두 숏입니다.
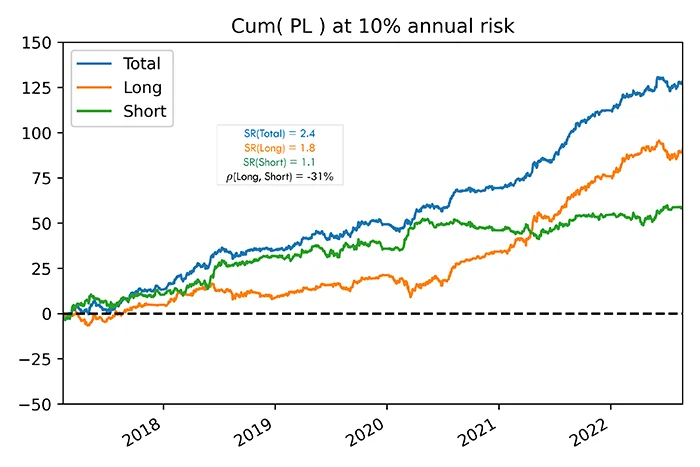
- 이 포트폴리오는 다양한 원자재로 구성되므로 개별 롱 포트폴리오와 숏 포트폴리오는 분산 효과를 얻을 것으로 예상되지만, 롱 대 숏 손익 상관관계(헤지)는 미미할 것으로 예상됩니다.
- 롱 포트폴리오와 숏 포트폴리오 사이에는 약 -30%의 음(-)의 상관관계가 관찰되며, 이는 대략 포트폴리오에 사용한 모든 자산에 공통된 USD 요인 때문으로 예상됩니다.
- 롱 포트폴리오와 숏 포트폴리오는 비슷한 위험으로 구성되며, 얻은 총 성과는 예상과 일치합니다. 이는 독립적인 롱 포트폴리오와 숏 포트폴리오 두 개로 구성된 시나리오 대비 헤지 효과가 작다는 점도 확인해 줍니다.
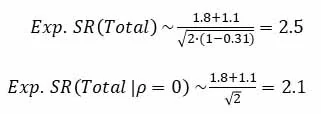
롱숏 헤지
- 공통된 석유 및 금속 시장 집합으로 두 개의 다른 포트폴리오를 구성했으며, 두 포트폴리오 모두 원자재별 계약 수가 같습니다.
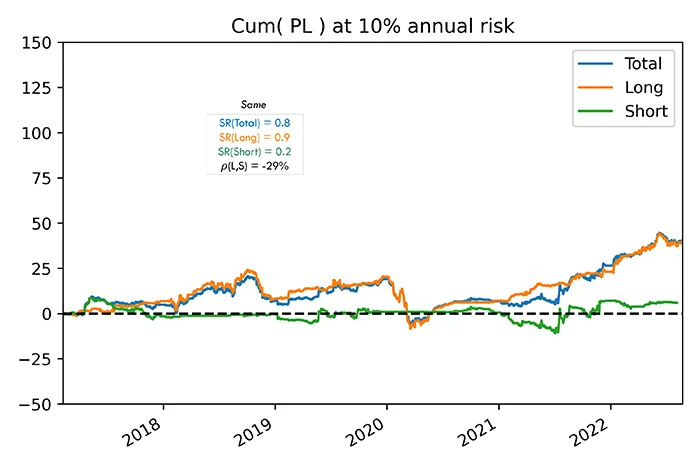
- “동일” 포트폴리오: 같은 날 모든 원자재 계약에 걸쳐 사실상 모두 롱이거나 모두 숏인 배분으로 구성합니다.
- 이전 포트폴리오와 달리 동일 포트폴리오는 다양하지 않으며(예: 석유 시장들은 비슷하게 움직일 것으로 예상됨), 따라서 분산 효과와 헤지 효과가 모두 작을 것으로 예상됩니다.
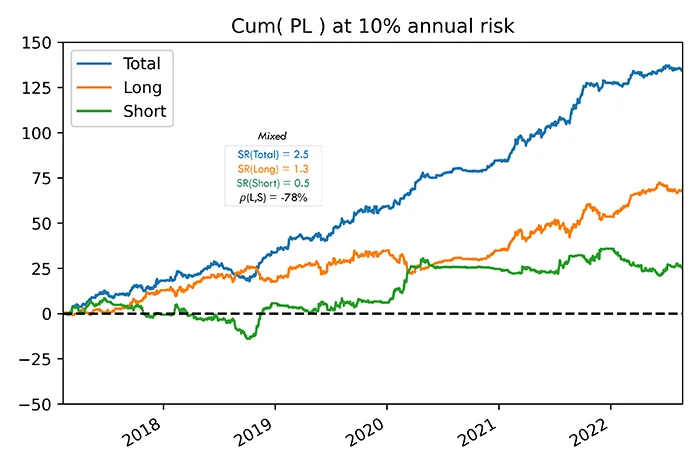
- “혼합” 포트폴리오: 특정일에 원자재 간, 그리고 계약 간에 롱과 숏을 모두 취할 수 있는 배분 시그널로 구성합니다.
- 혼합 포트폴리오의 강화된 롱 대 숏 상관관계는 상당한 위험 조정 성과 개선 효과를 보여줍니다.
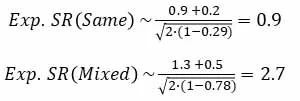
- 위 두 시나리오의 배분 시그널은 서로 다르게 생성되므로 롱 포트폴리오와 숏 포트폴리오의 성과도 다르지만, 이는 헤지 효과에 관한 논점과는 관계가 없습니다.
자산 수익률
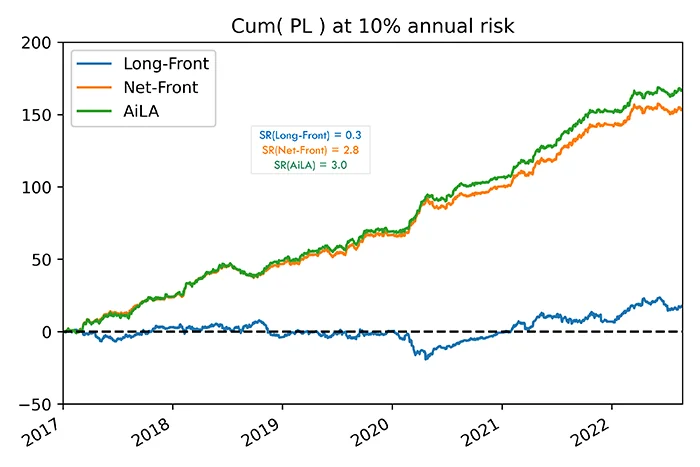
- 개별 자산에 배분을 적용하는 것이 얼마나 중요한지 살펴보기 위해, 배분을 다음 세 가지 시나리오에 사용했습니다.
- Long-Front: 롱온리 기준으로서, 특정 원자재의 모든 계약 배분의 절댓값을 합산하고 그 총 배분을 해당 원자재의 최근월물 계약에 적용했습니다.
- Net-Front: 특정 원자재의 모든 계약에 걸친 순 배분을 해당 원자재의 최근월물 계약에 배분했습니다.
- AiLA: 각 계약 자산별 AiLA 배분에 기반합니다.
- 이 분석은 다양한 18개 원자재 시장에 걸친 76개 자산으로 구성된 AiLA 포트폴리오를 대상으로 수행했습니다.
- 결과는 동일 원자재 내 개별 자산에 대해 얻은 AiLA 배분 시그널이 상당한 포트폴리오 위험 개선 효과를 제공하지만, 순 배분을 해당 원자재의 최근월물 계약에 적용해도 성과의 대부분을 유지할 수 있음을 시사합니다.
결론
- AiLA 배분은 곡선 전반의 개별 원자재 자산별로 생성되며, 동일 원자재 시장의 서로 다른 계약에 대해 롱 포지션과 숏 포지션을 취할 수 있습니다.
- 동일 원자재 내 서로 다른 계약 간에 롱 배분과 숏 배분을 동시에 가질 수 있으면, 포트폴리오의 롱 부분과 숏 부분 사이의 상관관계가 크게 강화될 수 있습니다.
- AiLA 포트폴리오의 롱 부분과 숏 부분 사이의 헤지 영향은, 효과를 극대화/극소화하도록 AiLA 배분 시그널 중첩을 달리한 동등한 포트폴리오를 구성하여 연구했습니다.
- 강화된 상관관계는 포트폴리오 위험을 줄이고 위험 조정 수익률을 크게 개선했으며, 레버리지에 미치는 영향은 미미했습니다.
- 결과는 또한 개별 계약 대신 롤링되는 최근월물 계약에 순 배분을 적용해도 성과의 대부분을 유지할 수 있음을 나타냈습니다.
- 분석 대상 효과를 분리하기 위해, 본 연구의 모든 성과 결과는 유동성이나 거래 비용 등과 관련된 현실적 요소를 고려하지 않고 산출했습니다.