
单个资产带来的对冲收益
译自英文。以英文原文为准。 阅读英文版
问题
问题:
- 大宗商品投资组合的特点往往是资产之间的损益相关性要么很高、要么很低,例如:
- 同一大宗商品内的期货之间 𝜌 较高,例如玉米 3 月合约与玉米 5 月合约。
- 不同大宗商品之间的期货 𝜌 较低,例如白银 12 月合约与可可 7 月合约。
- 能够在不同大宗商品以及同一大宗商品的合约之间同时持有多头和空头配置,可能会对投资组合风险产生显著影响。
- 这种对冲效应对 AiLA 多空投资组合的影响有多大?
方法:
- 构建具有不同同一大宗商品内配置信号的投资组合情景,以揭示对冲的影响。
- 比较将 AiLA 资产配置应用于单个合约与应用于基准大宗商品收益的结果,以说明 AiLA 配置应用方式的重要性。
多头与空头对冲
- 考虑两个资产(𝑎,𝑏),其市场收益 𝜌 ~ 1,其中 𝑎(𝑏)根据信号 𝑠 𝐿(𝑠 𝑆 )进行多头(空头)配置。
- 损益相关性由市场相关性与信号重叠共同决定。
𝜌(𝑃𝐿 𝑎 ,𝑃𝐿 𝑏 ) ~ 𝑐𝑜𝑛𝑠𝑡 ∙𝜌(𝑟 𝑎 ,𝑟𝑏 )∙𝜌(𝑠 𝐿,𝑠 𝑆 )
- 𝜌(𝑠 𝐿 ,𝑠 𝑆 )= 0:若 𝑠 𝐿 信号总是与 𝑠 𝑆 在不同交易日生成,则两条损益流互为补充,但对其合并风险并无对冲收益。
- 𝜌(𝑠 𝐿 ,𝑠𝑆 ) ≠ 0:若 𝑠 𝐿 和 𝑠 𝑆 信号可在同一交易日出现,对冲将降低其合并风险,并可能提升其经风险调整的表现。
- 该情景适用于(𝜌 较高的)不同大宗商品之间的资产,例如 WTI 与 RBOB,但也可适用于同一大宗商品内的资产,例如 WTI 7 月合约与 WTI 12 月合约。
- 降低投资组合风险的可能性,是针对单个大宗商品合约生成 AiLA 配置的原因之一。
多空对冲
- 本研究构建的初始投资组合中,每种大宗商品包含多个合约,但在给定交易日,同一大宗商品内的配置信号实际上全部为多头或全部为空头。
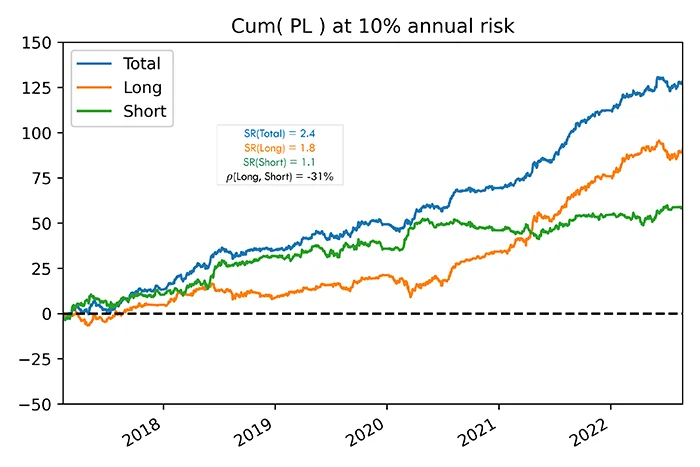
- 该投资组合由一组多样化的大宗商品构成,因此预计其多头和空头子组合各自将受益于分散化,但多头与空头之间的损益相关性(对冲)预计极小。
- 多头与空头子组合之间观察到约 -30% 的负相关性,这大致源于投资组合所用全部资产共有的美元成分,属意料之中。
- 多头和空头子组合以相近的风险构建,所获得的总体表现与预期一致,这也证实了相对于两个独立的多头和空头子组合的情景,对冲收益很小。
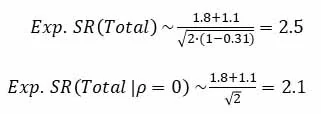
多空对冲
- 另外两个投资组合由一组共同的石油和金属市场构建,二者每种大宗商品的合约数量相同。
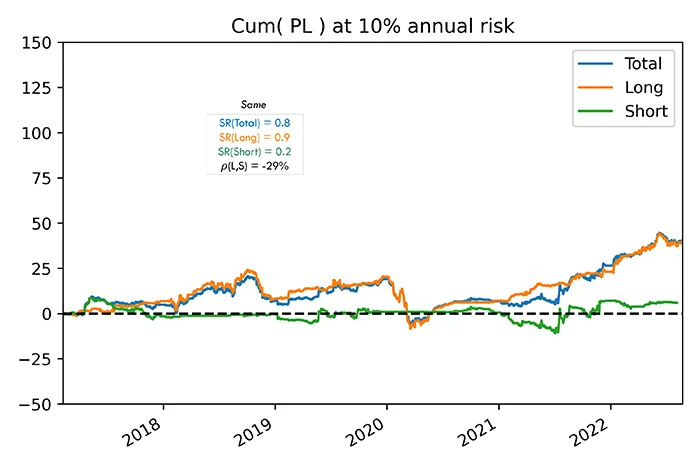
- “同向”投资组合:由在同一交易日对所有大宗商品合约实际上全部做多或全部做空的配置构成。
- 与前一投资组合不同,同向投资组合缺乏多样性,例如石油市场预计走势相似,因此预计分散化和对冲效果均很有限。
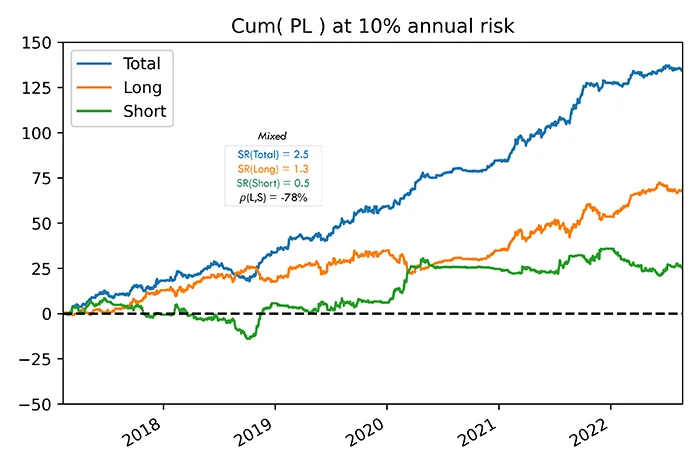
- “混合”投资组合:由能够在同一交易日在不同大宗商品以及不同合约之间同时做多和做空的配置信号构成。
- 混合投资组合中多头与空头之间增强的相关性,显示出显著的经风险调整表现收益,
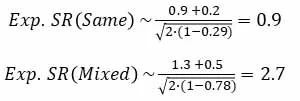
- 由于上述两种情景中配置信号的生成方式不同,其多头和空头子组合的表现也有所不同,但这与我们关于其对冲收益的论点无关。
资产收益
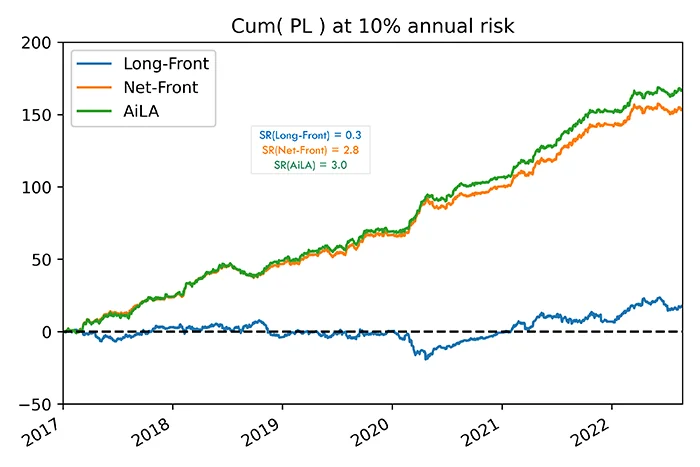
- 为探讨将配置应用于单个资产的重要性,我们将配置用于三种不同情景:
- Long-Front:作为纯多头参照,将某一大宗商品所有合约配置的绝对值相加,并将相应的总配置应用于该大宗商品的近月合约。
- Net-Front:将某一大宗商品所有合约的净配置应用于该大宗商品的近月合约。
- AiLA:基于对每个合约资产分别进行的 AiLA 配置。
- 本研究针对一个由 76 个资产构成、涵盖 18 个多样化大宗商品市场的 AiLA 投资组合进行。
- 结果表明,尽管针对同一大宗商品内单个资产获得的 AiLA 配置信号能显著降低投资组合风险,但将其净配置应用于相应大宗商品的近月合约,仍可保留大部分表现。
结论
- AiLA 配置针对曲线上的单个大宗商品资产生成,同一大宗商品市场的不同合约可分别持有多头和空头头寸。
- 能够在同一大宗商品内的不同合约之间同时持有多头和空头配置,可显著增强投资组合多头部分与空头部分之间的相关性。
- 我们通过构建 AiLA 配置信号重叠程度不同的等效投资组合,使该效应最大化/最小化,研究了 AiLA 投资组合多头部分与空头部分之间对冲的影响。
- 增强的相关性降低了投资组合风险,并显著提升了经风险调整的收益,而对杠杆的影响很小。
- 结果还表明,将净配置应用于滚动的近月合约而非单个合约时,仍可保留大部分表现。
- 为单独考察所研究的效应,本研究中的所有表现结果均未考虑流动性和交易成本等实际因素。