
标准指数叠加策略
译自英文。以英文原文为准。 阅读英文版
研究问题
问题:
- 标准大宗商品指数基于对一篮子大宗商品的固定配置,广受欢迎且易于交易。
- 我们能否为标准指数构建一个叠加策略?
方法:
- AiLA 策略通常基于与单一资产相关的配置决策,例如 3 月玉米合约或 12 月 WTI 合约。
- 将单一资产的配置汇总,形成大宗商品层面的配置。
- 按标准指数的权重组合各大宗商品配置,得到针对整个标准指数的叠加策略配置。
大宗商品层面的汇总
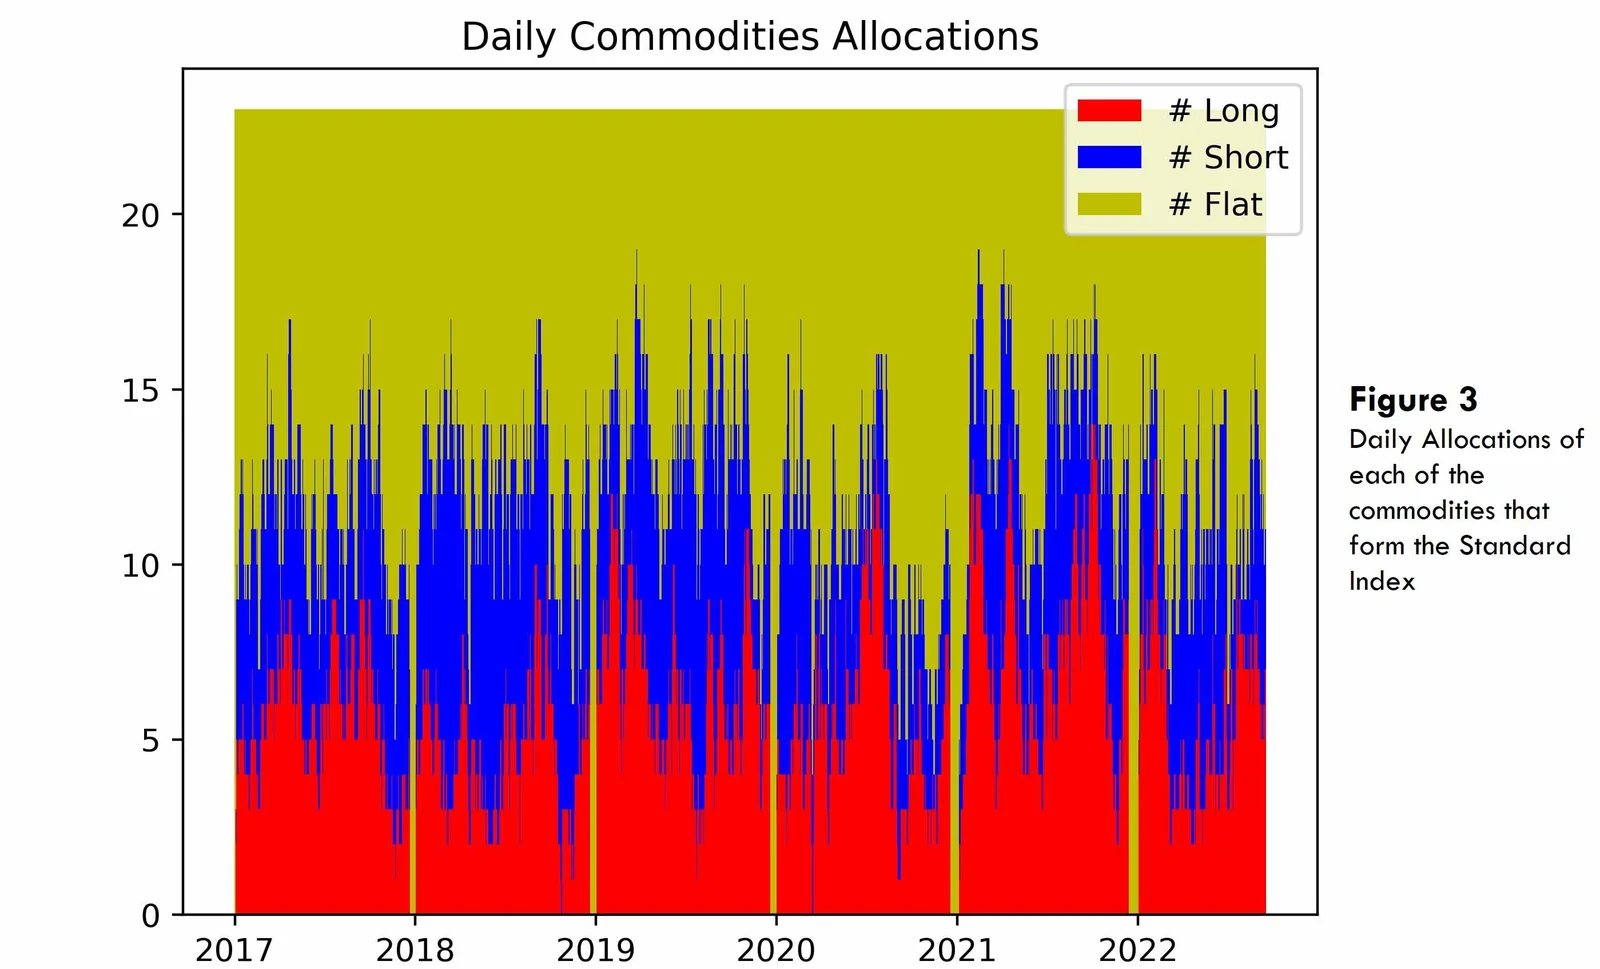
- 对于构成标准大宗商品指数的所有大宗商品,均考虑其全部单一资产,例如 3 月玉米、5 月玉米等。
- AiLA 模型为所有单一资产生成配置决策。
- 根据近期一项关于单一资产配置结构的研究[1],我们采用一组均衡的单一资产,因为它们能够提供对冲收益,从而带来更好的风险调整后表现。
- 这些均衡单一资产的配置决策按多数表决原则在大宗商品层面进行组合。
- 再利用标准指数所采用的各大宗商品权重,计算叠加策略的配置。
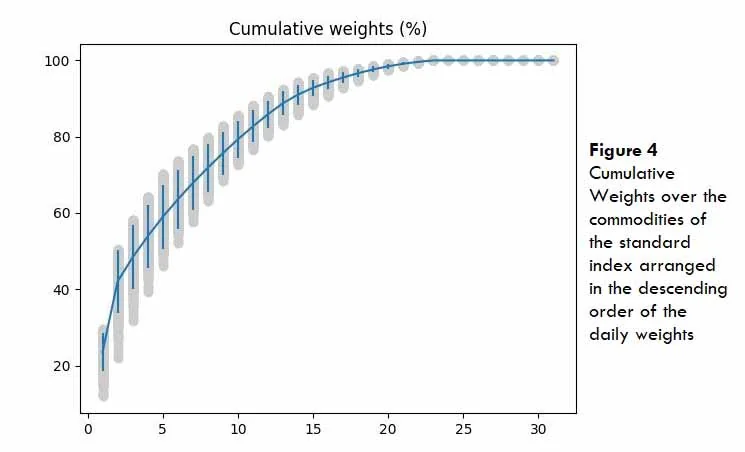
- 图 4 显示,按日度权重排名前 5 的大宗商品均属于石油和天然气板块,在标准指数计算中的平均权重为 60%。
[1] 单个资产带来的对冲收益 - https://aila-x.com/perspectives/hedging-benefits-from-individual-assets
叠加策略配置
- 叠加策略配置的计算方法,是以各大宗商品在标准指数中的权重,对其日度配置进行加权平均。
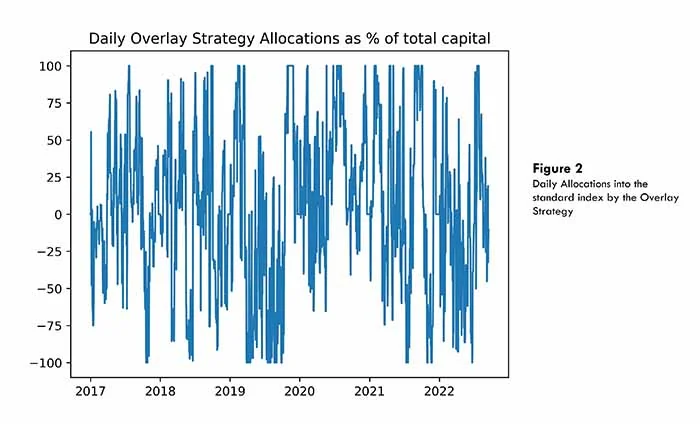
- 所得叠加策略配置在 ±2SD 处进行缩尾处理(其中 SD 为配置的滚动标准差),随后标准化至 ±100%(见图 2)。
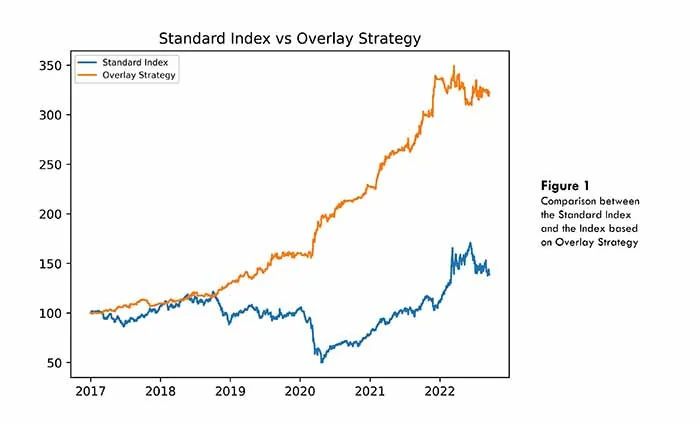
- 根据图 5 中风险调整后表现的比较,标准指数叠加策略的表现明显优于单独的标准指数,两者的夏普比率分别为
𝑆𝑅 (𝑆𝑡𝑎𝑛𝑑𝑎𝑟𝑑 𝐼𝑛𝑑𝑒𝑥) = 0.36
𝑆𝑅 (𝑂𝑣𝑒𝑟𝑙𝑎𝑦 𝑆𝑡𝑟𝑎𝑡𝑒𝑔𝑦) = 1.94
- 由于石油和天然气板块在标准大宗商品指数中的配置占比为 60%,我们还分别展示了仅基于石油和天然气大宗商品配置、以及剔除这些大宗商品时叠加策略的表现。
- 能够在标准指数上建立多头和空头头寸,有助于叠加策略取得优于标准指数纯多头头寸的表现。
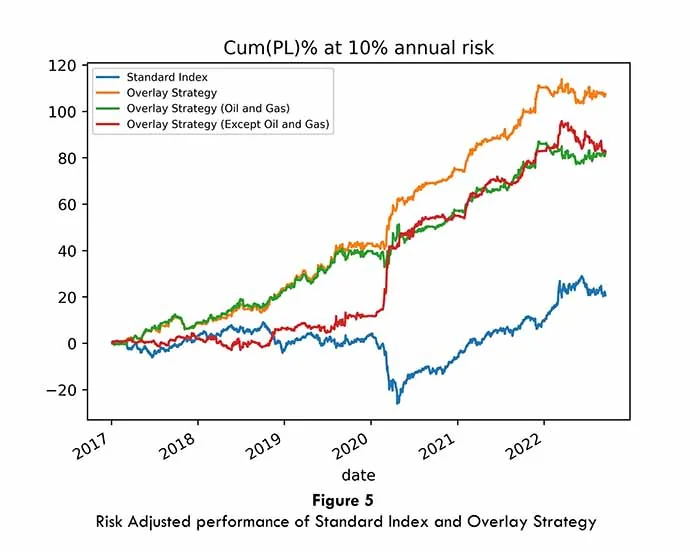
- 上方非石油和天然气板块叠加策略的损益图显示,在市场下跌期间配置转为负值,即在标准指数上持有空头头寸,这有助于提升叠加策略的表现。
- 而石油和天然气板块的叠加策略则表现一贯稳定,为整个叠加策略的稳定表现作出了贡献。
结论
- 按多数表决原则汇总一组均衡资产的单一资产配置决策,得到大宗商品层面的配置决策。
- 按标准指数权重对大宗商品层面的配置决策进行加权,得到叠加策略配置。
- 叠加策略的风险调整后表现似乎明显优于纯多头标准指数的表现,其历史表现可归因于以下因素:
- 在底层运行的各个 AiLA 配置模型,能够从任何资产中获取最优表现。
- 均衡的资产选择流程使单一资产配置之间的相关性较低,从而提供对冲收益和更好的风险调整后表现。
- 能够识别市场状态,并在标准指数上适当地建立多头和空头头寸。