
Alpha(自动化)策略方法
译自英文。以英文原文为准。 阅读英文版
自动化策略流程
如建模文档所述,模型生产流程为单一资产生成每日信号,例如 WTI 6 月合约和 12 月合约分别建模。
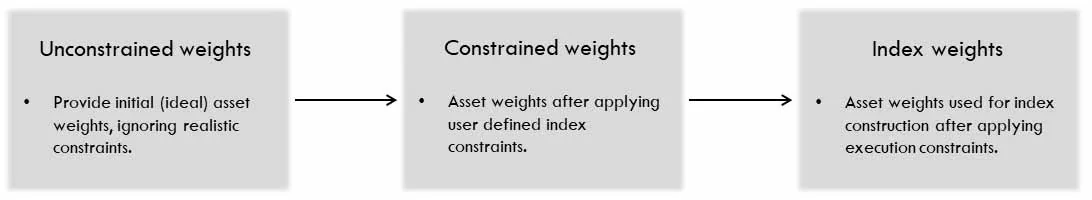
自动化策略流程以这些信号为输入,再通过三个依次进行的步骤计算策略权重。
定义
一般约定
资产的营业日指该资产进行交易并有结算收盘价的日子。
资产指策略中选定的成分之一。资产可以是固定合约,也可以是滚动合约。
价格 P(t,i) 指资产 i 在营业日 t 的收盘价。
收益率 r(t,i) 指百分比收益率,即 (P(t,i) - P(t-1,i))/ P(t-1,i)。
产品指 AiLA 策略,其输出为策略中每个资产的每日权重。
中盘逻辑要求在下一个营业日收盘时执行指令,通常用于容量低于 US$1 billion 的策略。
大盘逻辑通常用于容量为 US$1bn 及以上的策略,采用下文所述的不同执行流程。
权重于每个营业日收盘后随即计算。
再平衡上限
与其他类型的 AiLA-X 一致,为每个资产在整条曲线上设定每日再平衡上限,以避免交易产生大量滑点。这些上限按以下四个距到期日期限设定:
- ≤ 1M(≤ 22 个营业日)
- 1 – 3M(23 – 66 个营业日,含首尾)
- 3 – 6M(67 至 132 个营业日,含首尾)
- > 6M(超过 132 个营业日)
资产上限
为每个资产设定每日资产上限,其值等于该资产再平衡上限值的一定倍数;中盘(大盘)逻辑所用倍数为 1x(4x)。因此,该倍数表示建立/退出最大允许权重所需的天数。
策略说明
AiLA Alpha 策略系列产品旨在为投资者提供绝对收益型投资 Alpha。该系列产品不限定资产类别,但目前以大宗商品资产和股票策略作为标的资产。这些策略产品的设计具有高流动性和可交易性,并在构建时考虑了市场流动性。此外,由于 AiLA 采用机会型配置来创造 alpha,该策略未必始终处于满仓配置状态。
策略方法的计算首先利用 AiLA 系统化上游流程的输出,决定对特定资产做多、做空还是保持空仓。在策略构建过程的第一步,将这些配置决策与市场波动率及相关性估计相结合,构建具有目标风险特征的策略权重,代表理想投资组合。
第二步,以理想投资组合为基础,寻找与之相近且切实可行的策略权重,并满足资产和板块权重上限等要求。这些资产和板块权重上限是我们希望对特定策略实施的风险约束。
由于策略力求纳入实际市场流动性,我们随后会考虑流动性约束。具体做法是在大盘逻辑下为每个资产设定每日再平衡上限,以确保策略能够执行。由于板块约束与每日再平衡约束相互排斥,我们始终优先考虑板块风险约束。
若采用大盘逻辑,我们会确保在合约到期前留有充足时间平掉所有头寸。因此,我们将至少在合约到期前七个营业日开始平掉所有持仓。
最后,为得到策略价值,我们结合每个交易日的资产价格变化,通过简单的算术运算计算每个策略的单位数及每日 PNL。
无约束权重 (wU)
- 理想权重依据均值/方差投资组合构建原则确定;然而,由于信号具有动态性,为实现稳健且透明的投资组合构建流程,仅纳入经实证表明与我们的情况相关的因素。
- 无约束权重旨在体现施加任何实际约束之前、基于用户偏好的理想策略。后续步骤则力求在遵守各项用户/执行约束的同时,实现尽可能接近无约束策略的策略。
- 无约束权重针对在特定日期具有有效多头/空头头寸信号的资产集合进行计算。
- 无约束权重的计算考虑以下方面,其中部分为可选项:
- 波动率:按资产风险等权。
- 有效数量 N:根据估计的有效资产数量调整配置。
- 策略相关性:引入对标准策略 BCOM 或 GSCI 的相关性偏好。
- 风险目标:按策略风险目标缩放权重。
无约束权重的计算
波动率:
- 在特定营业日 (𝑡),将配置按资产风险平均分配给具有有效信号 (𝑠) 的资产 (𝑖)。
- 资产波动率 (𝜎) 基于历史收益率,采用回溯窗口约为 2-3 个月的指数移动平均计算。
- 若多头和空头信号同时有效,可在两者之间设定相对权重。该选项(多空比率(Long/Short Ratio) = rLS)主要针对资产数量较多的策略,用于影响整体的多空倾向。
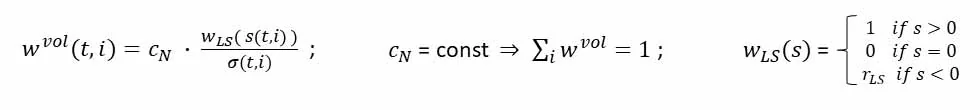
有效数量 N:(可选)
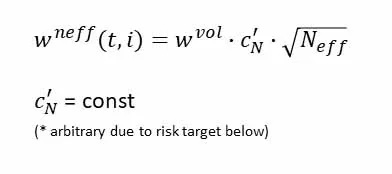
- 对于资产数量随时间显著变化的策略,可使用风险平衡(Risk Balance)选项。
- 若启用,策略配置将根据特定营业日估计的有效资产数量 (𝑁𝑒𝑓𝑓) 进行调整:当预计较大(较小)的 (𝑁𝑒𝑓𝑓) 会降低(提高)方差时,相应增加(减少)配置。
- 有关 (𝑁𝑒𝑓𝑓) 及相应计算的更多详情,请参阅下文专门章节。
无约束权重的计算
策略相关性:(可选)
- 若对标准策略 BCOM 或 GSCI 有特定的相关性偏好(相关策略(Correlated Strategy)),可选择相应地调整权重倾向。
- 具体做法是在共同风险空间内,相对于标准策略权重旋转权重向量。
- 该选项目前以正/负(相关性(Correlation))偏好以及四个不同级别(相关程度(Degrees of Correlation))的角度(相关性)约束实现。
- 为使效果最大化,使用与相应标准策略相关的全部可用资产来实现该倾向。
- 有关标准策略倾向计算的更多详情,请参阅下文专门章节。
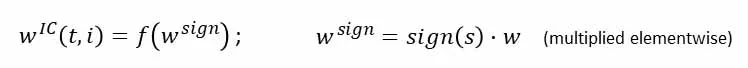
风险目标:
- 最后对上述步骤所得的权重进行缩放,使理想/无约束策略的总配置按用户定义的风险目标标准化。
- 缩放因子根据策略历史损益确定,缩放依据为(风险目标类型(Risk Target Type))最大日回撤(𝑅𝑇𝑑𝑑𝑑)或年化波动率目标(𝑅𝑇𝑣𝑜𝑙)值。
- 策略波动率(𝜎)采用回溯窗口约为 2-3 个月的指数移动平均计算。
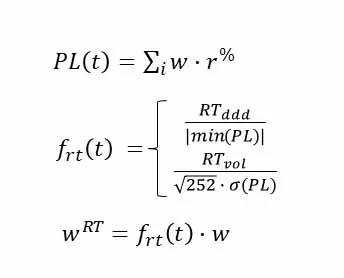
有效数量 N 的计算
- 有效资产数量通常可根据特定营业日权重非零的资产及其收益相关性进行估计。
- 估计在样本外保持稳定的资产相关性通常较为困难;不过,与量化金融中的许多情形不同,我们的策略通常由中等数量的资产(例如 ≤ 100)构成,其相关性要么非常高(例如锌合约之间,或 WTI 与 Brent 之间),要么很低(例如锌与大豆之间)。
- 基于上述原因,𝑁𝑒𝑓𝑓 的计算采用一个非常简单的风险模型(𝑅):将资产分组,并假设组内(组间)相关性为 1(0)。
- 随后使用信号向量(S)计算 𝑁𝑒𝑓𝑓,其中所有非零多头(空头)权重赋值为 1(− 𝑟𝐿𝑆 = 多空比率(Long/Short Ratio))。
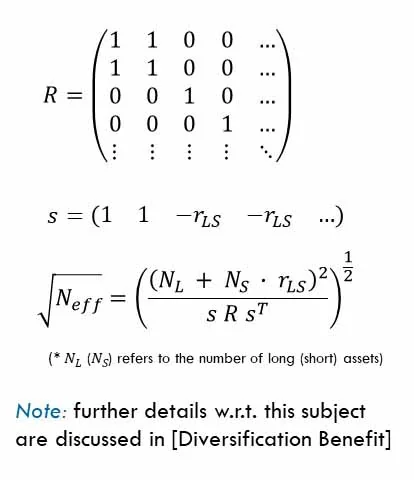
[Diversification Benefit]:Perspectives, https://aila-x.com/perspectives/diversification-benefit
标准策略倾向
- 标准策略倾向通过对与标准策略相关的权重进行拟合构建。
- 当前实现通过一个共同风险模型[与 𝑁𝑒𝑓𝑓 计算所用模型相同],使用与标准策略成分相关的所有资产的多头和空头 𝑤𝑈 权重(即此处的 𝑤𝑣𝑜𝑙 或 𝑤𝑛𝑒𝑓𝑓)。
- 在至少 5 个资产权重非零的每个营业日进行拟合,所得权重与 𝑤𝑈 大小不同,但符号相同。
- 带倾向的策略权重使用 scipy 库的 minimize 函数[SciPy]求得:在与标准策略权重向量保持给定角距离以内的前提下,以与 𝑤𝑈 向量夹角最小的权重向量确定权重组合。
- 拟合使权重之和保持等于 sum(𝑤𝑈),但并不能在所有情况下都得到保证。
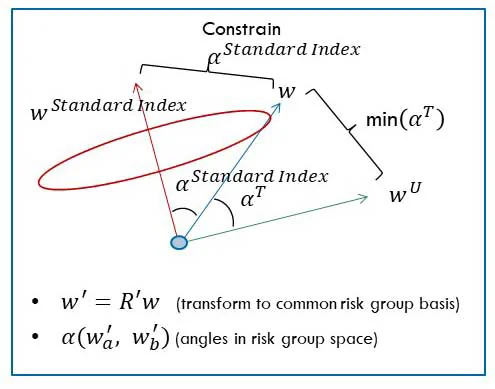
注:有关该主题的更多详情,请参阅 [Controlling correlation]
[SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org
[Controlling Correlation]:Perspectives,https://aila-x.com/perspectives/controlling-correlation
约束权重(𝑤𝐶)
- 约束权重以无约束权重为输入,在一组线性约束下确定与之最接近的权重组合。
- 计算时仅考虑在任一特定营业日具有有效(非零)权重的资产。
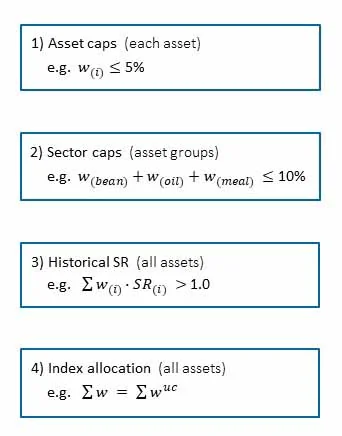
- 约束权重的计算采用以下约束条件:
- 资产上限:单一资产权重的上限。
- 板块上限:板块内权重之和的上限。
- 夏普比率:策略历史夏普比率的下限。
- 策略配置:所有权重之和的等式约束。
- 约束输出权重带有符号,即权重(逐元素)乘以信号符号。
- 如设有最大配置偏好,可使用选项(配置区间 - 最大值(Allocation Range - Max)),在权重之和超过该值的营业日将输出权重按比例缩减至该最大值。
- 需要注意的是,板块上限在使用时不经目标风险缩放,以便对应美元配置金额;因此,若使用板块上限,应将最大配置选项设为 100%,以避免杠杆造成的扭曲。
约束权重的计算
约束权重拟合:
- 在至少三个资产权重非零的前提下,于每个营业日对所有无约束权重(𝑤𝑈)非零的资产进行拟合。
- 如上所述,资产上限由再平衡上限值决定,并因中盘/大盘逻辑而异。
- 板块上限为用户定义的(最大配置 %)值。
- 夏普比率(SR)约束提供一个选项,要求权重所对应的平均历史 SR 高于给定阈值(目标年化夏普比率(Target Annual Sharpe Ratio))。所用的资产历史夏普比率值上限为 ±5。
- 最后一项等式约束使拟合保持权重之和不变。
- 若 sum(𝑤𝑈) 相对于板块和资产上限所界定的权重区域过大,则按比例缩减 𝑤𝑈,使 sum(𝑤𝑈) 落入允许区域内。
- 约束权重使用 scipy 库的 minimize 函数[SciPy]求得:在遵守线性约束(1)至(4)的前提下,以与 𝑤𝑈 向量夹角最小的权重向量确定权重组合。
- 若无法完成拟合,则使用 𝑤𝑈 值,并对突破相应上限的资产/板块权重按比例缩减。
[SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org.
策略权重(𝑤T 与 𝑤A)
约束权重拟合:
- 策略权重以约束权重(𝑤C)为输入进行计算。
- 此外还应用交易平衡期标准:在采用中盘(大盘)逻辑时,若距到期日或年末的营业日数少于 2(7)天,则将权重设为零。
- 应用交易平衡期标准后的 𝑤C 权重称为目标权重,实际策略权重力求达到该目标权重。
- 然而,由于各项上限所隐含的再平衡限制,实际策略权重往往无法与目标权重完全一致。
策略权重的计算
- 策略权重涉及两类权重:
- 目标权重(𝑤T)是在约束权重(𝑤C)基础上进一步应用上文所述交易平衡期标准后得到的权重。
- 实际权重 (𝑤𝐴(𝑡,𝑖)) 是资产 i 在生效日 t 的权重。资产休市期间不会有该资产的权重指令;在此情况下,使用上一个生效日的实际权重计算日终单位数。
- 在每个营业日(t),按以下步骤计算下一个营业日的再平衡值:
- 𝑟𝑒𝑏(𝑡,𝑖) = 𝑤𝑇 (𝑡,𝑖) − 𝑤𝐴 (𝑡,𝑖)
- 若超过再平衡上限,则将 𝑟𝑒𝑏(𝑡,𝑖) 设为其再平衡上限值。
- 若再平衡后的实际权重值超过任一资产或板块上限,则缩减 𝑟𝑒𝑏(𝑡,𝑖) 值以满足这些上限,即将受影响资产缩减至相应上限所允许的 𝑟𝑒𝑏(𝑡,𝑖)。
- 随后使用最终的 𝑟𝑒𝑏(𝑡,𝑖) 值,于下一个营业日(即 𝑡+1)对实际权重进行再平衡,并采用与其他类型 AiLA-X 相同的方法计算策略。
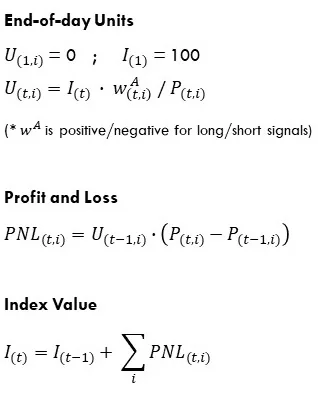
策略层面的通用事项
货币
- 所有资产价格估值所用的默认货币为 USD,包括 PNL 及策略计算
- 若通过用户选项指定了其他策略货币,或资产的本地价格以其他货币计价,则所有价格均按与该价格同一营业日的伦敦下午 4 点定盘汇率(London 4pm Fixed rates)换算为该策略货币
- 因此,策略表现应反映其资产以给定策略货币计的现行价值
策略部分休市日
- 在某些策略营业日,并非所有资产都在交易,但至少有一个资产在交易(例如,在一个部分资产采用 CME 日历、其他资产采用 LME 日历的策略中,两者中只有一方在交易)
- 在此类策略营业日,必须计算未交易资产的日终单位数及损益。然而,由于资产休市日价格不会变动,这些资产的损益必然为 0。若该策略营业日的损益不为零,即策略价值发生变化,则为未交易资产计算的单位数将有所不同。