
控制相关性
译自英文。以英文原文为准。 阅读英文版
问题
问题:
- 能否为 AiLA 多空指数构建与 GSCI 等指数之间特定程度的相关性?
- 能否直接以权重来表达相关性偏好?
- 这对 AiLA 指数收益有何影响?
方法:
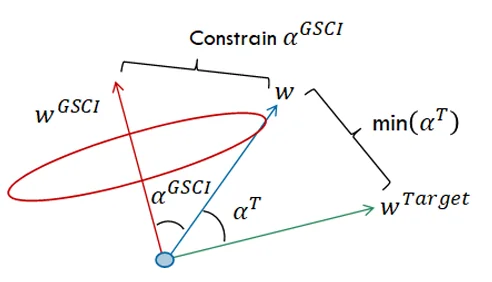
- 以一个多空目标投资组合为起点,为所有资产分配相等的风险(𝑤^𝑇𝑎𝑟𝑔𝑒𝑡)。
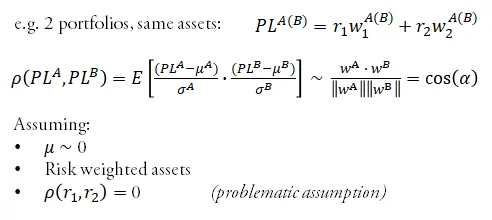
- 将相关性表示为 AiLA 指数与 GSCI 指数权重向量之间的夹角(𝛼^𝐺𝑆𝐶𝐼)。
- 寻找与 𝑤^𝑇𝑎𝑟𝑔𝑒𝑡 最相似且满足以下约束的 AiLA 权重(𝑤):cos(𝛼^𝐺𝑆𝐶𝐼 )> 相关性偏好。
风险模型
- 然而,AiLA 指数与 GSCI 指数包含不同的资产,且资产收益相互关联。
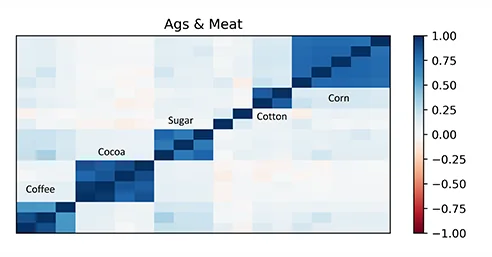
- 通过一个简单的风险模型将资产关联起来,资产相关性视为 1 或 0,例如小麦 H 与小麦 N -> 1,小麦 H 与锌 Z -> 0。
- 将 AiLA 和 GSCI 资产归入一个共同的风险空间,以反映较高的市场相关性,例如由于相关性较高,WTI 与 RBOB 一并归入石油组。
- 将风险分组归入以下类别:
- 农产品 & 肉类:7 个风险组。
- 金属:8 个风险组。
- 大豆类:2 个风险组。
- 小麦类:1 个风险组。
- 电力 & 天然气:3 个风险组。
- 石油:1 个风险组。
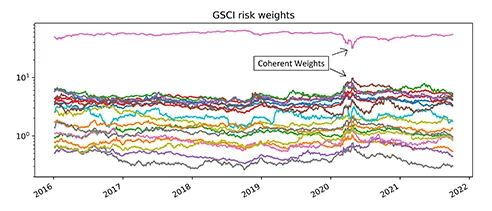
- 基于(22 个)风险组权重计算 𝛼^𝐺𝑆𝐶𝐼 夹角。
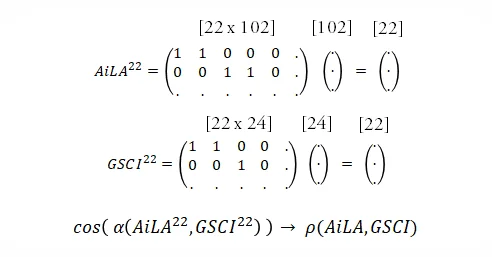
夹角 ~ 相关性
- GSCI 的风险权重相对平稳,且集中于石油风险组。
- AiLA 信号仅在特定时间有效,且并不总能覆盖 GSCI 的主要市场和合约。
- 此处所用的 AiLA 目标指数包含 102 个按流动性最高标准选出的市场/合约。
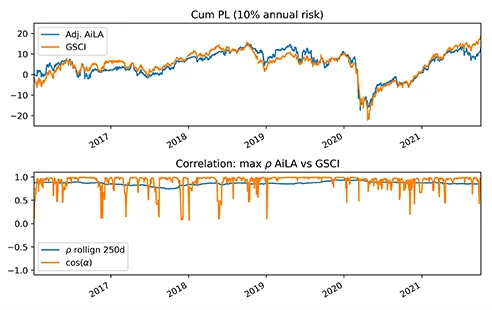
- 要构建与 GSCI 的高相关性,需要相关资产具备足够的 AiLA 信号。我们仅考虑当时具有有效 AiLA 信号的资产,并朝有利于 GSCI 的方向调整权重,证实了这一点。
- 该研究显示最大可能相关性约为 86%,并证实 cos(𝛼) 指标与经手动调整的 AiLA 指数的高相关性相吻合。
(* cos(𝛼) 值的下探表明,在这些时期可用的 AiLA 资产差异过大,无法与 GSCI 权重向量实现紧密匹配。)
一种控制 ρ 的工具
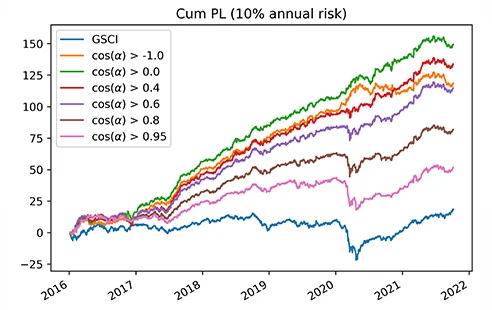
- 上述方法对 AiLA 多空指数权重施加 cos(𝛼) 约束,可实现与 GSCI 之间的预期相关性。
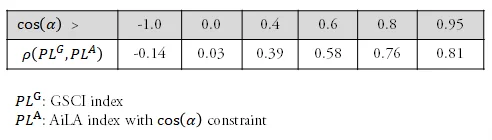
- 无约束的 AiLA 多空指数与 GSCI 呈轻微负相关(-14%);随着约束收紧,相关性上升,并在建议的最大值(<86%)附近趋于饱和。
- 鉴于 GSCI 等指数的纯多头特性,随着正相关性约束不断增强,受约束的 AiLA 指数实际上会向集中于 GSCI 主要风险组的纯多头信号指数收敛。
- 然而,这些结果是在资产容量约束不构成影响的背景下得出的。
- 若资产容量约束较紧,AiLA 指数将集中于某些高流动性资产,这既会影响控制相关性的能力,也会影响表现。
(* 鉴于此处研究的是正相关性偏好,在极少数无法满足约束的情况下,该方法默认仅使用任何可用的多头信号。)
结论
- AiLA 多空指数与 GSCI 等标准指数之间的相关性是可以构建的。
- 鉴于 AiLA 指数平台为相关市场和合约提供的信号密度,一种对指数权重施加夹角约束的相对简单的方法,对相关性显示出令人满意的影响。
- 在中等约束值以内,受约束的 AiLA 指数似乎保留了原有表现特征的大部分。
- 为单独考察控制相关性的能力,此处结果是在无资产容量约束的条件下得出的;但此类约束将显著影响控制相关性的能力以及投资组合的整体表现。