
상관관계 제어
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
질문
질문:
- AiLA 롱/숏 지수가 GSCI와 같은 지수와 일정 수준의 상관관계를 갖도록 구성할 수 있습니까?
- 상관관계 선호를 비중으로 직접 표현할 수 있습니까?
- 이것이 AiLA 지수 수익률에 어떤 영향을 미칩니까?
접근 방법:
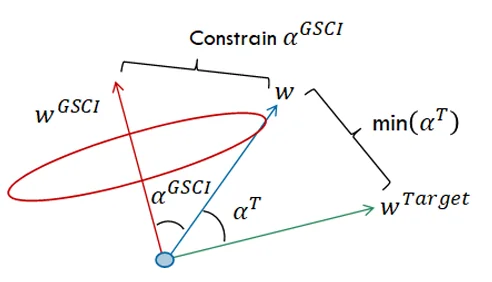
- 모든 자산에 동일한 위험을 할당한 롱/숏 목표 포트폴리오(𝑤^𝑇𝑎𝑟𝑔𝑒𝑡)에서 출발합니다.
- 상관관계를 AiLA 지수 비중 벡터와 GSCI 지수 비중 벡터 사이의 각도(𝛼^𝐺𝑆𝐶𝐼)로 표현합니다.
- 𝑤^𝑇𝑎𝑟𝑔𝑒𝑡와 가장 유사하면서 제약 조건 cos(𝛼^𝐺𝑆𝐶𝐼 )> 상관관계 선호를 충족하는 AiLA 비중(𝑤)을 찾습니다.
위험 모델
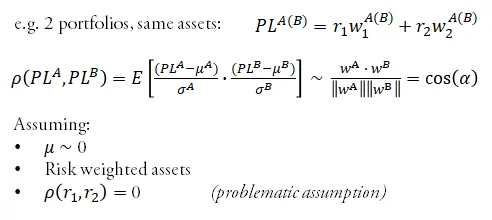
- 그러나 AiLA 지수와 GSCI 지수는 서로 다른 자산을 포함하며, 수익률은 서로 상관되어 있습니다.
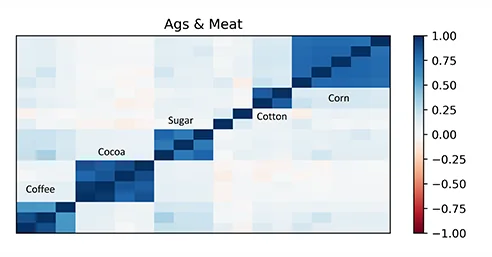
- 자산 간 상관관계를 1 또는 0으로 처리하는 단순한 위험 모델을 통해 자산을 연계합니다. 예: 소맥 H 대 소맥 N -> 1, 소맥 H 대 아연 Z -> 0.
- 높은 시장 상관관계를 반영하여 AiLA 자산과 GSCI 자산을 공통 위험 공간으로 그룹화합니다. 예를 들어 WTI와 RBOB는 상관관계가 높으므로 석유로 함께 묶습니다.
- 위험 그룹을 다음과 같이 구분합니다.
- 농산물 및 축산물: 위험 그룹 7개.
- 금속: 위험 그룹 8개.
- 대두 콤플렉스: 위험 그룹 2개.
- 소맥 콤플렉스: 위험 그룹 1개.
- 전력 및 가스: 위험 그룹 3개.
- 석유: 위험 그룹 1개.
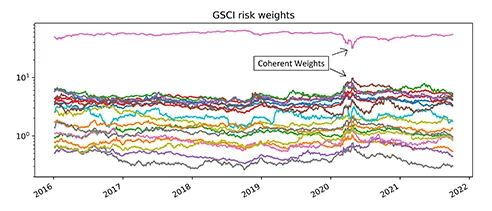
- (22)개 위험 그룹 비중을 바탕으로 𝛼^𝐺𝑆𝐶𝐼각도를 계산합니다.
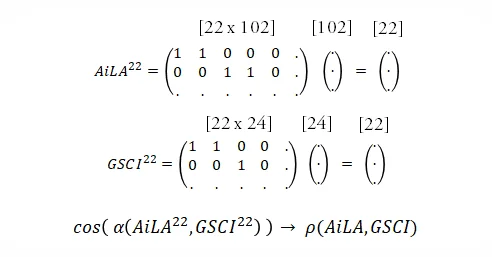
각도 ~ 상관관계
- GSCI 위험 비중은 비교적 안정적이며 석유 위험 그룹에 집중되어 있습니다.
- AiLA 시그널은 특정 시점에만 활성화되며, 당시의 GSCI 시장과 계약을 항상 포괄하지는 않습니다.
- 여기서 사용한 AiLA 목표 지수는 유동성이 가장 높은 것으로 선정된 102개 시장/계약으로 구성됩니다.
- GSCI와 높은 상관관계를 구성하려면 관련 자산에 대한 AiLA 시그널이 충분해야 하며, 이는 해당 시점에 AiLA 시그널이 활성화된 자산만을 대상으로 GSCI에 유리하게 비중을 조정하여 확인했습니다.
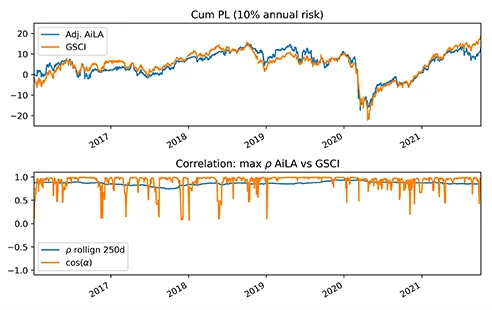
- 이 분석은 가능한 최대 상관관계가 약 86%임을 나타내며, cos(𝛼) 지표가 수동으로 조정한 AiLA 지수의 높은 상관관계를 따른다는 것을 확인합니다.
(* cos(𝛼) 값이 떨어지는 구간은 이용 가능한 AiLA 자산이 GSCI 비중 벡터와 가깝게 일치하기에는 너무 다른 기간을 나타냅니다.)
ρ를 제어하는 도구
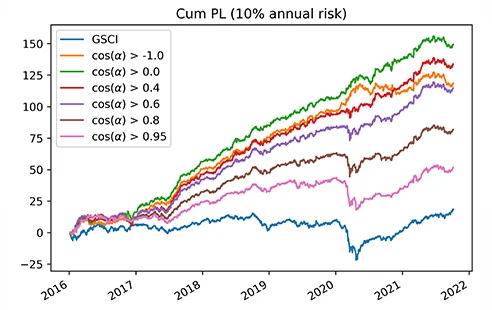
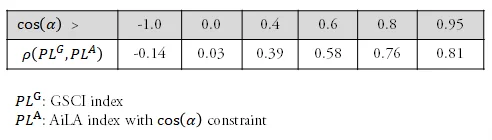
- AiLA 롱/숏 지수 비중에 cos(𝛼) 제약을 사용하는 위의 접근 방식은 GSCI와 원하는 상관관계를 만들어 냅니다.
- 제약이 없는 AiLA 롱/숏 지수는 GSCI와 약간의 음(-)의 상관관계(-14%)를 보이며, 제약을 강화할수록 상관관계가 높아지다가 제시된 최대치(<86%)에 맞춰 포화됩니다.
- GSCI와 같은 지수는 롱온리이므로, 양(+)의 상관관계 제약을 높일수록 제약된 AiLA 지수는 사실상 주요 GSCI 위험 그룹에 집중된 순수 롱 시그널 지수로 수렴합니다.
- 다만 이 결과는 자산 운용 규모 제약이 문제가 되지 않는 상황에서 산출된 것입니다.
- 운용 규모 제약이 엄격한 경우 AiLA 지수는 유동성이 높은 특정 자산에 집중되며, 이는 상관관계 제어 능력과 성과 모두에 영향을 미칩니다.
(* 여기서는 양(+)의 상관관계 선호를 연구하므로, 드물게 제약을 충족할 수 없는 경우에는 이용 가능한 롱 시그널만 사용하는 방식을 기본값으로 합니다.)
결론
- AiLA 롱/숏 지수와 GSCI와 같은 표준 지수 사이의 상관관계를 구성할 수 있었습니다.
- 지수 비중에 대한 각도 제약을 사용하는 비교적 단순한 접근 방식은, AiLA 지수 플랫폼이 관련 시장과 계약에 대해 제공하는 시그널 밀도를 고려할 때 상관관계에 만족스러운 영향을 미치는 것으로 나타났습니다.
- 제약된 AiLA 지수는 중간 수준의 제약 값까지는 원래 성과 프로파일의 상당 부분을 유지하는 것으로 보입니다.
- 상관관계 제어 능력만을 분리하여 보기 위해 여기서의 결과는 자산 운용 규모 제약 없이 산출했으나, 그러한 제약은 상관관계 제어 능력과 전체 포트폴리오 성과 모두에 상당한 영향을 미칩니다.