
相関のコントロール
英語からの翻訳です。英語の原文を正とします。 英語で読む
問い
問い:
- AiLA のロング/ショート指数について、GSCI のような指数との相関を所定の水準で構築できるでしょうか。
- 相関の選好を、ウェイトの形で直接表現できるでしょうか。
- それは AiLA 指数のリターンにどのような影響を与えるでしょうか。
アプローチ:
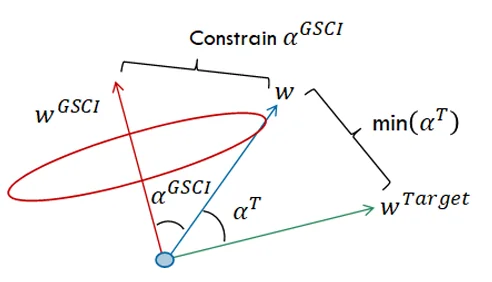
- すべての資産に等しいリスクを割り当てた、ロング/ショートの目標ポートフォリオ(𝑤^𝑇𝑎𝑟𝑔𝑒𝑡)から始めます。
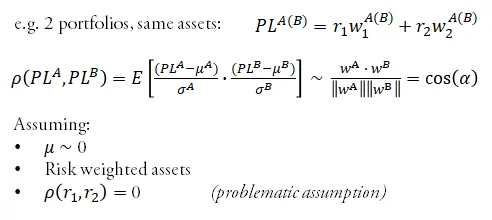
- 相関を、AiLA 指数と GSCI 指数のウェイト・ベクトルの間の角度(𝛼^𝐺𝑆𝐶𝐼)として表現します。
- 𝑤^𝑇𝑎𝑟𝑔𝑒𝑡 に最も近く、かつ制約 cos(𝛼^𝐺𝑆𝐶𝐼 )> 相関の選好 を満たす AiLA のウェイト(𝑤)を求めます。
リスク・モデル
- しかし、AiLA 指数と GSCI 指数は異なる資産を含み、リターンは互いに相関しています。
- 資産間の相関を 1 または 0 として扱う単純なリスク・モデルで資産を対応付けます。例えば、小麦 H と小麦 N -> 1、小麦 H と亜鉛 Z -> 0 とします。
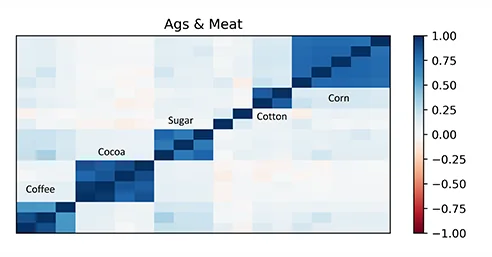
- 市場間の高い相関を反映して、AiLA と GSCI の資産を共通のリスク空間にグループ化します。例えば、WTI と RBOB は相関が高いため、石油としてまとめます。
- リスクを次の区分にグループ化します。
- 農産物・畜産物:7 つのリスク・グループ。
- 金属:8 つのリスク・グループ。
- 大豆コンプレックス:2 つのリスク・グループ。
- 小麦コンプレックス:1 つのリスク・グループ。
- 電力・ガス:3 つのリスク・グループ。
- 石油:1 つのリスク・グループ。
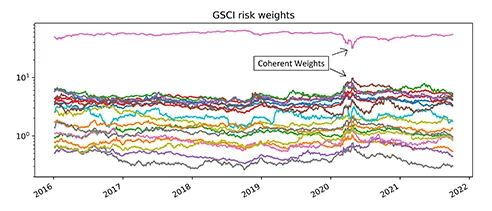
- (22) のリスク・グループのウェイトに基づいて、角度 𝛼^𝐺𝑆𝐶𝐼 を算出します。
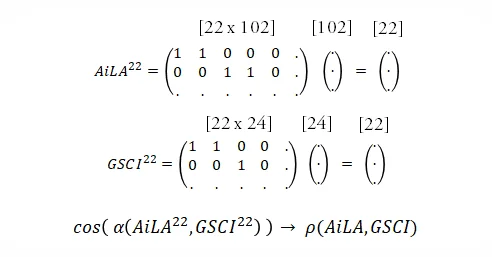
角度 ~ 相関
- GSCI のリスク・ウェイトは比較的安定しており、石油のリスク・グループに集中しています。
- AiLA のシグナルは特定の時期にのみアクティブとなり、その時々の GSCI の市場と限月を常にカバーするわけではありません。
- ここで用いる AiLA の目標指数は、流動性が最も高いものとして選定した 102 の市場/限月で構成されます。
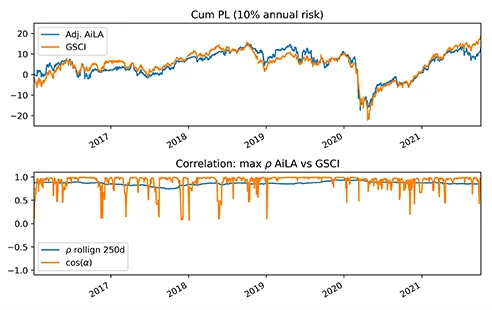
- GSCI との高い相関を構築するには、関連する資産について十分な AiLA のシグナルが必要です。このことは、その時点でアクティブな AiLA シグナルを持つ資産のみを対象に、GSCI に有利となるようウェイトを調整することで確認しました。
- この検証では、取り得る相関の最大値は約 86% であることが示され、cos(𝛼) の指標が、手動で調整した AiLA 指数の高い相関に追随することが確認されました。
(* cos(𝛼) の値の落ち込みは、利用可能な AiLA の資産が GSCI のウェイト・ベクトルとあまりに異なり、近い一致を実現できない期間を示しています。)
ρ をコントロールするツール
- AiLA のロング/ショート指数のウェイトに cos(𝛼) の制約を課す上記のアプローチにより、GSCI との望ましい相関が得られます。
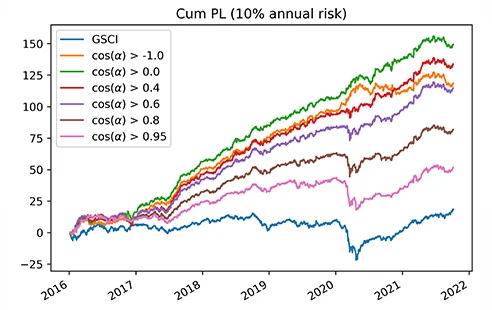
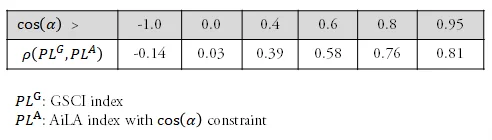
- 制約なしの AiLA ロング/ショート指数は GSCI とわずかな負の相関(-14%)を示しますが、制約を厳しくするにつれて相関は高まり、示唆された最大値(<86%)に沿って頭打ちになります。
- GSCI のような指数はロング・オンリーの性質を持つため、正の相関の制約を強めるにつれて、制約付きの AiLA 指数は実質的に、GSCI の主要なリスク・グループに集中した、純粋なロング・シグナルの指数へと収束します。
- ただし、これらの結果は、資産の運用可能額の制約が問題とならない前提で得られたものです。
- 運用可能額の制約が厳しい場合、AiLA 指数は流動性の高い特定の資産に集中し、相関をコントロールする能力とパフォーマンスの両方に影響します。
(* ここで調べた正の相関の選好のもとでは、まれに制約を満たせない場合、手法はデフォルトで利用可能なロング・シグナルのみを用います。)
結論
- AiLA のロング/ショート指数と、GSCI のような標準的な指数との間の相関を構築できました。
- 指数のウェイトに対する角度の制約を用いる比較的単純なアプローチにより、AiLA の指数プラットフォームが関連する市場と限月について提供するシグナルの密度のもとで、相関に対して満足のいく効果が得られることが示されました。
- 制約付きの AiLA 指数は、中程度の制約値までは、元のパフォーマンス・プロファイルの多くを維持しているように見えます。
- 相関をコントロールする能力を切り分けるため、ここでの結果は資産の運用可能額の制約なしで得ています。ただし、そうした制約は、相関をコントロールする能力とポートフォリオ全体のパフォーマンスの両方に大きな影響を与えます。