
控制相關性
本頁譯自英文,內容以英文版本為準。 閱讀英文版
問題
問題:
- 我們能否讓 AiLA 多空指數與 GSCI 等指數之間建立特定程度的相關性?
- 能否直接以權重來表達相關性偏好?
- 這對 AiLA 指數報酬有何影響?
研究方法:
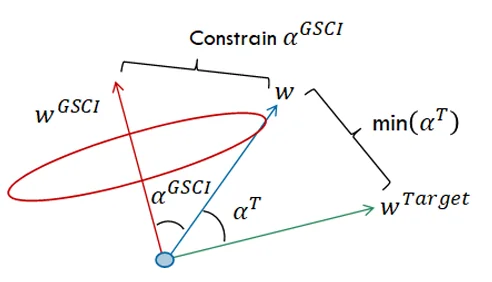
- 以所有資產分配相同風險的多空目標投資組合(𝑤^𝑇𝑎𝑟𝑔𝑒𝑡)為起點。
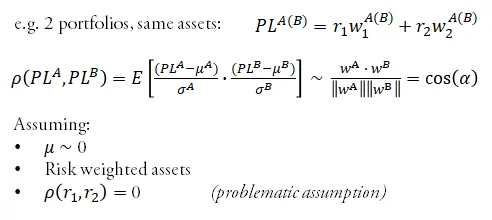
- 將相關性表示為 AiLA 與 GSCI 指數權重向量之間的夾角(𝛼^𝐺𝑆𝐶𝐼)。
- 找出最接近 𝑤^𝑇𝑎𝑟𝑔𝑒𝑡 且滿足以下限制條件的 AiLA 權重(𝑤):cos(𝛼^𝐺𝑆𝐶𝐼 )> 相關性偏好。
風險模型
- 然而,AiLA 與 GSCI 指數包含不同的資產,且資產報酬之間具有相關性。
- 透過一套簡單的風險模型將資產相互連結,資產相關性視為 1 或 0,例如 Wheat H 對 Wheat N -> 1,Wheat H 對 Zinc Z -> 0。
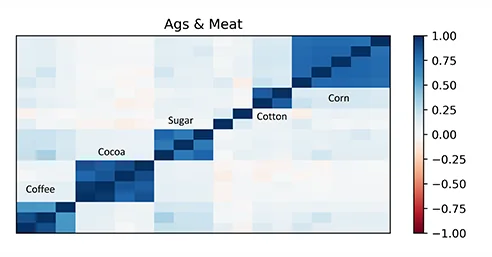
- 將 AiLA 與 GSCI 資產歸入共同的風險空間,以反映市場的高度相關性,例如 WTI 與 RBOB 因高度相關而一併歸入石油群組。
- 將風險群組分為以下類別:
- 農產品與肉類:7 個風險群組。
- 金屬:8 個風險群組。
- 黃豆相關商品:2 個風險群組。
- 小麥相關商品:1 個風險群組。
- 電力與天然氣:3 個風險群組。
- 石油:1 個風險群組。
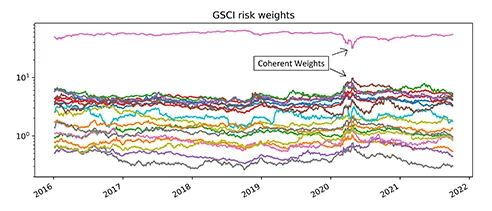
- 依據(22 個)風險群組權重計算 𝛼^𝐺𝑆𝐶𝐼 夾角。
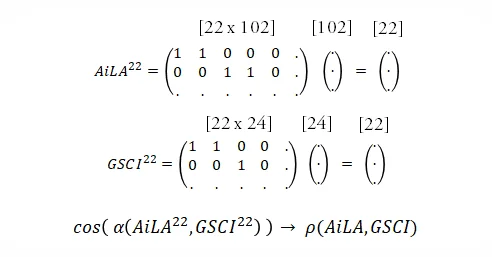
夾角 ~ 相關性
- GSCI 的風險權重相對穩定,且集中於石油風險群組。
- AiLA 訊號僅在特定時點有效,且不一定涵蓋 GSCI 當時主要的市場與合約。
- 此處所使用的 AiLA 目標指數涵蓋 102 個市場/合約,係依流動性最高的原則篩選。
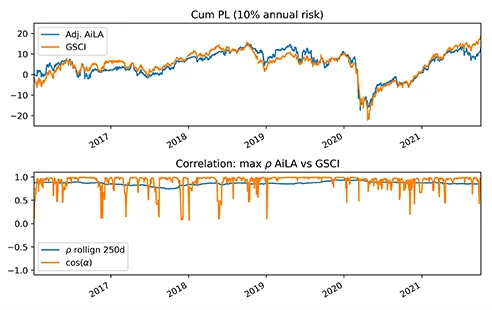
- 要與 GSCI 建立高度相關性,必須在相關資產上有足夠的 AiLA 訊號;我們僅考量當時具有有效 AiLA 訊號的資產,並將權重調整為偏向 GSCI,證實了這一點。
- 此演練顯示可能的最高相關性約為 86%,並證實 cos(𝛼) 指標與手動調整後 AiLA 指數的高度相關性一致。
(* cos(𝛼) 數值的下探,代表在這些期間內可用的 AiLA 資產差異過大,無法與 GSCI 權重向量緊密吻合。)
控制 ρ 的工具
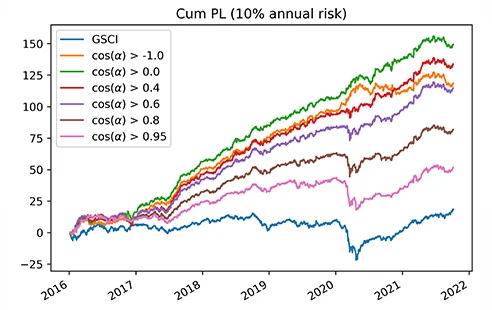
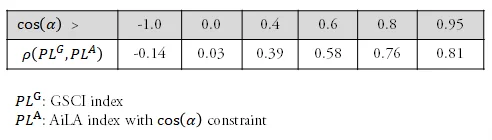
- 上述方法對 AiLA 多空指數權重施加 cos(𝛼) 限制條件,可達成與 GSCI 之間所需的相關性。
- 未設限的 AiLA 多空指數與 GSCI 呈現輕微負相關(-14%),隨著限制條件趨嚴,相關性隨之上升,並在接近所建議的最高值(<86%)時趨於飽和。
- 鑑於 GSCI 等指數屬純多頭性質,隨著正相關限制條件逐步提高,受限的 AiLA 指數實際上會收斂為集中於 GSCI 主要風險群組的純多頭訊號指數。
- 然而,這些結果是在資產容量限制不構成影響的情境下產生的。
- 若資產容量限制嚴格,AiLA 指數將集中於某些高流動性資產,進而同時影響控制相關性的能力及績效。
(* 由於此處研究的是正相關偏好,在少數無法滿足限制條件的情況下,此方法預設僅使用任何可用的多頭訊號。)
結論
- AiLA 多空指數與 GSCI 等標準指數之間的相關性是可以建構的。
- 就 AiLA 指數平台在相關市場與合約上所提供的訊號密度而言,一種相對簡單、對指數權重施加夾角限制條件的方法,對相關性展現令人滿意的影響。
- 在中等程度的限制條件以內,受限的 AiLA 指數似乎能保留大部分原有的績效輪廓。
- 為了單獨檢視控制相關性的能力,此處的結果並未納入資產容量限制;然而,此類限制將對控制相關性的能力及整體投資組合績效產生顯著影響。