
Controle da correlação
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Perguntas
Perguntas:
- É possível construir um dado nível de correlação com um índice como o GSCI para um índice AiLA long/short?
- É possível expressar a preferência de correlação diretamente em termos de pesos?
- Como isso afeta os retornos do índice AiLA?
Abordagem:
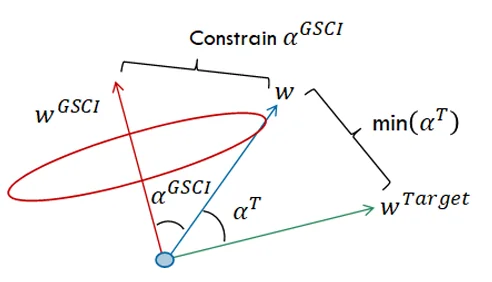
- Partir de uma carteira-alvo long/short, com risco igual atribuído a todos os ativos (𝑤^𝑇𝑎𝑟𝑔𝑒𝑡).
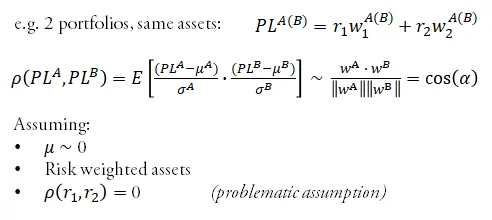
- Expressar a correlação como um ângulo (𝛼^𝐺𝑆𝐶𝐼) entre os vetores de pesos dos índices AiLA e GSCI.
- Encontrar os pesos AiLA (𝑤) mais semelhantes a 𝑤^𝑇𝑎𝑟𝑔𝑒𝑡 que satisfaçam uma restrição: cos(𝛼^𝐺𝑆𝐶𝐼 )> preferência de correlação.
Modelo de risco
- No entanto, os índices AiLA e GSCI incluem ativos diferentes, e os retornos são correlacionados.
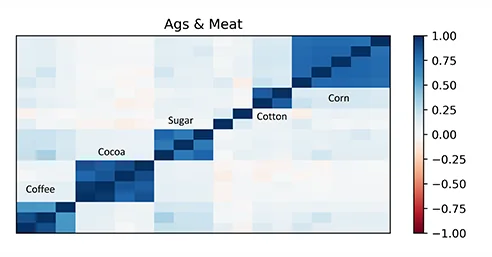
- Associar os ativos por meio de um modelo de risco simples, com as correlações entre ativos tratadas como 1 ou 0; por exemplo, Trigo H vs. Trigo N -> 1 e Trigo H vs. Zinco Z -> 0.
- Agrupar os ativos AiLA e GSCI em um espaço de risco comum, que reflita as altas correlações de mercado; por exemplo, WTI e RBOB agrupados como Petróleo devido à alta correlação.
- Agrupar o risco em categorias:
- Agrícolas e carnes: 7 grupos de risco.
- Metais: 8 grupos de risco.
- Complexo soja: 2 grupos de risco.
- Complexo trigo: 1 grupo de risco.
- Energia elétrica e gás: 3 grupos de risco.
- Petróleo: 1 grupo de risco.
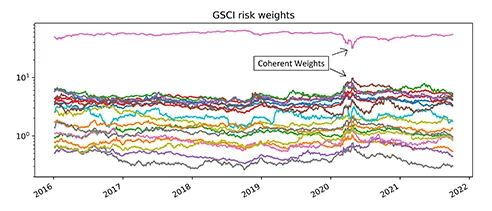
- Calcular o ângulo 𝛼^𝐺𝑆𝐶𝐼 com base nos pesos de (22) grupos de risco.
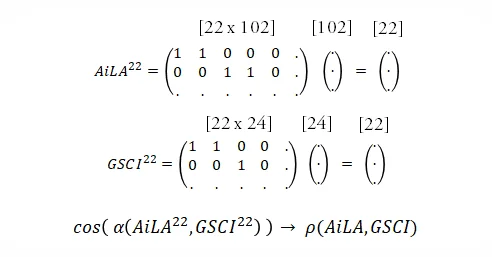
Ângulo ~ correlação
- Os pesos de risco do GSCI são relativamente estacionários e concentrados no grupo de risco de petróleo.
- Os sinais AiLA ficam ativos apenas em determinados momentos e nem sempre cobrem os mercados e contratos predominantes do GSCI.
- O índice-alvo AiLA usado aqui envolve 102 mercados/contratos, selecionados por serem os mais líquidos.
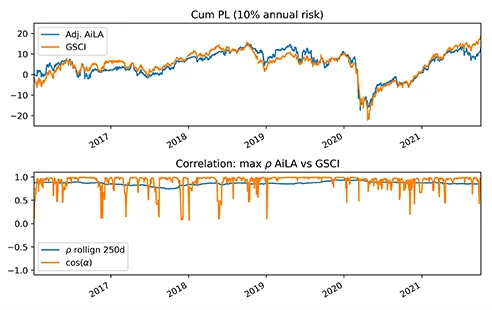
- Conseguir construir uma alta correlação com o GSCI exige sinais AiLA suficientes para os ativos relevantes, o que foi confirmado ajustando-se os pesos em favor do GSCI, considerando apenas os ativos com sinais AiLA ativos no momento.
- O exercício indica uma correlação máxima possível de cerca de 86% e confirma que a métrica cos(𝛼) acompanha a alta correlação do índice AiLA ajustado manualmente.
(* As quedas no valor de cos(𝛼) indicam períodos em que os ativos AiLA disponíveis são diferentes demais para se obter uma aproximação estreita com o vetor de pesos do GSCI.)
Uma ferramenta para controlar ρ
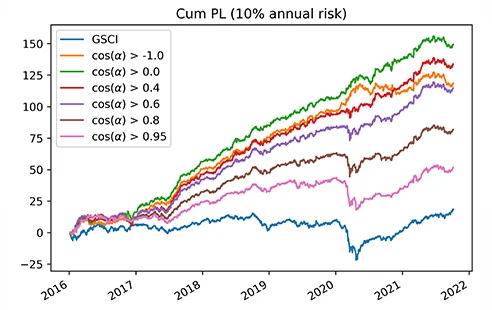
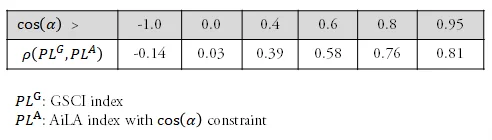
- A abordagem descrita, que usa uma restrição cos(𝛼) para os pesos do índice AiLA long/short, resulta na correlação desejada com o GSCI.
- O índice AiLA long/short sem restrições mostra uma leve correlação negativa (-14%) com o GSCI, que aumenta com restrições mais rígidas e se estabiliza em linha com o máximo sugerido (<86%).
- Dada a natureza long-only de um índice como o GSCI, o índice AiLA com restrições converge, na prática, para um índice de sinais puramente comprados, concentrado nos principais grupos de risco do GSCI, à medida que a restrição de correlação positiva aumenta.
- No entanto, esses resultados são produzidos em um contexto em que as restrições de capacidade dos ativos não são relevantes.
- No caso de restrições de capacidade rígidas, o índice AiLA ficará concentrado em determinados ativos de alta liquidez, o que afeta tanto a capacidade de controlar a correlação quanto o desempenho.
(* Dada a preferência de correlação positiva estudada aqui, nos raros casos em que a restrição não pode ser atendida, o método passa a usar apenas os sinais comprados disponíveis.)
Conclusões
- Foi possível construir uma correlação entre um índice AiLA long/short e um índice padrão como o GSCI.
- Uma abordagem relativamente simples, que usa uma restrição angular em relação aos pesos do índice, indica um impacto satisfatório sobre a correlação, dada a densidade de sinais fornecida pela plataforma de índices AiLA para os mercados e contratos relevantes.
- O índice AiLA com restrições parece manter grande parte do perfil de desempenho original até valores médios de restrição.
- Para isolar a capacidade de controlar a correlação, os resultados aqui são produzidos sem restrições de capacidade dos ativos; no entanto, essas restrições afetarão significativamente tanto a capacidade de controlar a correlação quanto o desempenho geral da carteira.