
Metodología de la estrategia Alpha (automatizada)
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Proceso automatizado de la estrategia
Tal como se explica en la documentación de modelización, la producción de los modelos genera señales diarias para activos individuales; por ejemplo, los contratos de junio y diciembre del WTI se modelizan por separado.
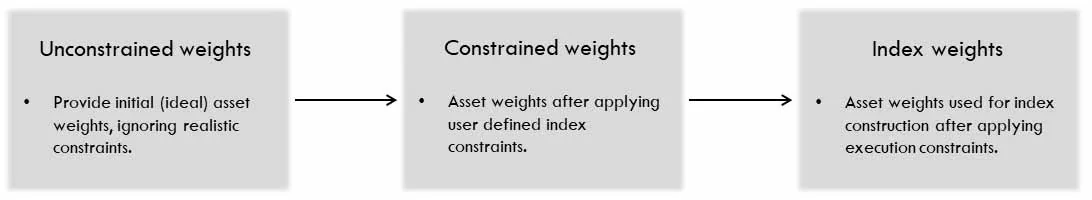
El proceso automatizado de la estrategia toma estas señales como entrada y, a continuación, los pesos de la estrategia se calculan en tres pasos sucesivos.
Definiciones
Convenciones generales
Día hábil: para un activo, es un día en que el activo cotiza y tiene un precio de cierre de liquidación.
Activo: es uno de los componentes seleccionados de la estrategia. Los activos pueden adoptar la forma de un contrato fijo o de un contrato renovable (rolling).
Precio, P(t,i): es el precio de cierre del activo i en el día hábil t.
Rentabilidad, r(t,i): es la rentabilidad porcentual, (P(t,i) - P(t-1,i))/ P(t-1,i).
Producto: es la estrategia AiLA, cuyo resultado son pesos diarios para cada activo de la estrategia.
Lógica Mid Cap: exige ejecutar las instrucciones al cierre del siguiente día hábil. Se utiliza normalmente para estrategias con una capacidad inferior a 1000 millones de US$.
Lógica Large Cap: se utiliza normalmente para estrategias con una capacidad de 1000 millones de US$ o más, en las que se aplica un proceso de ejecución distinto, tal como se describe más adelante.
Pesos: se calculan justo después del cierre de cada día hábil.
Límites de rebalanceo
Al igual que en los demás tipos de AiLA-X, a cada activo se le asignan límites diarios de rebalanceo a lo largo de la curva para evitar operar con un deslizamiento (slippage) significativo. Estos límites se especifican para los cuatro plazos hasta la fecha de vencimiento siguientes:
- ≤ 1M (≤ 22 días hábiles)
- 1 – 3M (23 – 66 días hábiles, ambos inclusive)
- 3 – 6M (67 a 132 días hábiles, ambos inclusive)
- > 6M (más de 132 días hábiles)
Límites por activo
A cada activo se le asignan límites diarios por activo iguales a un múltiplo determinado de su límite de rebalanceo; el múltiplo utilizado es 1x (4x) para la lógica Mid (Large) Cap. Así, el múltiplo indica el número de días necesarios para alcanzar el peso máximo permitido o para deshacerlo.
Descripción de la estrategia
La gama de productos AiLA Alpha Strategy está diseñada para ofrecer a los inversores alfa de inversión en forma de rentabilidad absoluta. La gama es independiente del tipo de activo; no obstante, actualmente se centra en materias primas y en estrategias de renta variable como activos subyacentes. Estos productos se han diseñado para ser muy líquidos y negociables, y se construyen teniendo en cuenta la liquidez del mercado. Además, como AiLA recurre a una asignación oportunista para generar alfa, es posible que la estrategia no esté totalmente asignada en todo momento.
El cálculo de la metodología de las estrategias parte del resultado del proceso sistemático previo de AiLA para decidir si se debe tomar una posición larga o corta, o mantenerse neutral, en un activo determinado. Dentro del proceso de construcción de la estrategia, en un primer paso estas decisiones de asignación se utilizan, junto con estimaciones de la volatilidad y la correlación del mercado, para construir unos pesos de la estrategia con el perfil de riesgo deseado, que representan una cartera ideal.
En un segundo paso, la cartera ideal se utiliza para hallar pesos de la estrategia similares pero realistas, que respeten requisitos como los límites de peso por activo y por sector. Estos límites de peso por activo y por sector son restricciones de riesgo que deseamos aplicar a una estrategia determinada.
A continuación tenemos en cuenta las restricciones de liquidez, ya que la estrategia busca incorporar la liquidez real del mercado. Para ello se fija un límite diario de rebalanceo para cada activo con la lógica Large Cap, lo que garantiza que la estrategia pueda ejecutarse. Como las restricciones sectoriales y las restricciones diarias de rebalanceo son mutuamente excluyentes, siempre damos prioridad a las restricciones de riesgo sectoriales.
Cuando se aplica la lógica Large Cap, nos aseguramos de que todas las posiciones se cierren con amplia antelación al vencimiento del contrato. Por ello, empezamos a cerrar todas las posiciones activas al menos siete días hábiles antes del vencimiento de un contrato.
Por último, para obtener los valores de la estrategia, aplicamos cálculos aritméticos sencillos para calcular las unidades y el PNL diario de cada estrategia, teniendo en cuenta la variación de los precios de los activos en cada día de negociación.
Pesos sin restricciones (wU)
- Los pesos ideales se determinan según los principios de construcción de carteras de media-varianza; sin embargo, debido a la naturaleza dinámica de las señales, solo se incluyen los aspectos cuya relevancia para nuestras circunstancias se ha demostrado empíricamente, con el fin de lograr un proceso de construcción de cartera robusto y transparente.
- La finalidad de los pesos sin restricciones es representar la estrategia ideal, según las preferencias del usuario, antes de imponer cualquier restricción práctica. Los pasos siguientes buscan obtener una estrategia lo más parecida posible a la estrategia sin restricciones, respetando al mismo tiempo las distintas restricciones del usuario y de ejecución.
- Los pesos sin restricciones se calculan para el conjunto de activos que tienen una señal de posición larga/corta activa en una fecha determinada.
- Para calcular los pesos sin restricciones se tienen en cuenta los siguientes aspectos, algunos de ellos opcionales.
- Volatilidad: ponderación equitativa en función del riesgo de cada activo.
- N efectivo: asignación variable en función del número efectivo estimado de activos.
- Correlación de la estrategia: introduce una preferencia de correlación con la estrategia estándar BCOM o GSCI.
- Objetivo de riesgo: escala los pesos en línea con el objetivo de riesgo de la estrategia.
Cálculo de los pesos sin restricciones
Volatilidad:
- Se distribuye la asignación de forma equitativa, en función del riesgo de cada activo, entre los activos (𝑖) con una señal activa (𝑠) en un día hábil determinado (𝑡).
- La volatilidad del activo (𝜎) se calcula a partir de las rentabilidades históricas mediante una media móvil exponencial con una ventana retrospectiva de unos 2-3 meses.
- Si hay señales largas y cortas activas a la vez, es posible asignar un peso relativo entre ellas. Esta opción (ratio largo/corto (Long/Short Ratio) = rLS) está pensada principalmente para estrategias con un mayor número de activos y para influir en un sesgo general largo/corto.
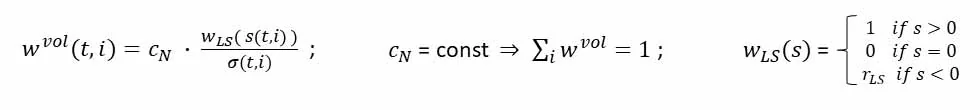
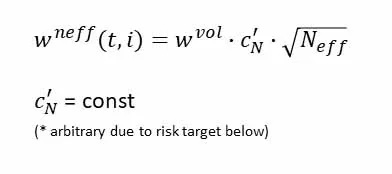
N efectivo: (opcional)
- Para las estrategias cuyo número de activos varía significativamente con el tiempo, se dispone de una opción de equilibrio del riesgo (Risk Balance).
- Si se activa, la asignación de la estrategia varía en función del número efectivo de activos (𝑁𝑒𝑓𝑓) estimado en un día hábil determinado, con el fin de aumentar (reducir) la asignación cuando se espera que la varianza disminuya (aumente) por un (𝑁𝑒𝑓𝑓) grande (pequeño).
- En la sección específica más abajo se ofrecen más detalles sobre el (𝑁𝑒𝑓𝑓) y su cálculo.
Cálculo de los pesos sin restricciones
Correlación de la estrategia: (opcional)
- Si existe una preferencia concreta de correlación con la estrategia estándar BCOM o GSCI (estrategia correlacionada (Correlated Strategy)), se dispone de una opción para sesgar los pesos en consecuencia.
- Esto se consigue rotando el vector de pesos con respecto a los pesos de la estrategia estándar, dentro de un espacio de riesgo común.
- Actualmente, la opción se aplica con una preferencia positiva/negativa (correlación (Correlation)) y cuatro niveles distintos (grados de correlación (Degrees of Correlation)) de restricciones angulares (de correlación).
- Para maximizar el efecto, se utilizan todos los activos disponibles asociados a la estrategia estándar correspondiente para lograr el sesgo.
- En la sección específica más abajo se ofrecen más detalles sobre el cálculo del sesgo hacia la estrategia estándar.
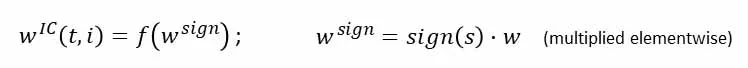
Objetivo de riesgo:
- Por último, los pesos obtenidos en los pasos anteriores se escalan para normalizar la asignación total de la estrategia ideal/sin restricciones en línea con el objetivo de riesgo definido por el usuario.
- El factor de escala se determina a partir del PL histórico de la estrategia, y el escalado se basa (tipo de objetivo de riesgo (Risk Target Type)) en un valor de drawdown diario máximo (𝑅𝑇𝑑𝑑𝑑) o en un objetivo de volatilidad anual (𝑅𝑇𝑣𝑜𝑙).
- La volatilidad de la estrategia (𝜎) se calcula mediante una media móvil exponencial con una ventana retrospectiva de unos 2-3 meses.
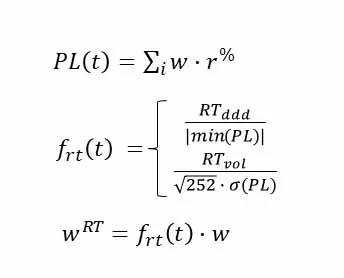
Cálculo del N efectivo
- Normalmente, el número efectivo de activos podría estimarse a partir de los activos con pesos distintos de cero en un día hábil determinado, junto con la correlación de sus rentabilidades.
- Estimar correlaciones entre activos que sean estables fuera de muestra suele ser difícil; sin embargo, a diferencia de muchos escenarios de las finanzas cuantitativas, nuestras estrategias suelen estar formadas por un número medio de activos (p. ej., ≤ 100) con correlaciones muy altas (p. ej., entre contratos de zinc, o WTI frente a Brent) o bajas (p. ej., zinc frente a soja).
- Por estos motivos, el cálculo de 𝑁𝑒𝑓𝑓 utiliza un modelo de riesgo muy sencillo (𝑅), en el que los activos se agrupan con una correlación supuesta de 1 (0) dentro de los grupos (entre los grupos).
- A continuación, el 𝑁𝑒𝑓𝑓 se calcula mediante un vector de señales (S) en el que a todos los pesos largos (cortos) distintos de cero se les asigna 1 (− 𝑟𝐿𝑆 = ratio largo/corto (Long/Short Ratio)).
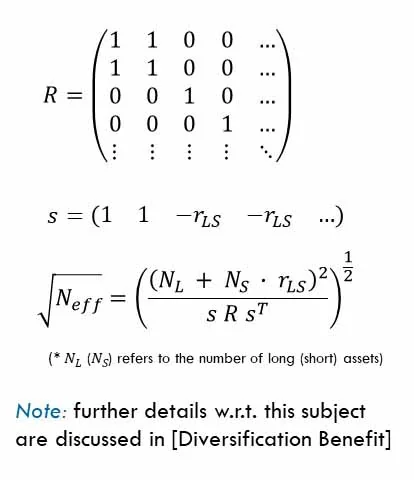
[Diversification Benefit]: Perspectivas, https://aila-x.com/perspectives/diversification-benefit
Sesgo hacia la estrategia estándar
- El sesgo hacia la estrategia estándar se construye mediante un ajuste con respecto a los pesos asociados a las estrategias estándar.
- La implementación actual utiliza los pesos largos y cortos 𝑤𝑈 (es decir, aquí 𝑤𝑣𝑜𝑙 o 𝑤𝑛𝑒𝑓𝑓) de todos los activos asociados a los componentes de la estrategia estándar, a través de un modelo de riesgo común [el mismo que se utiliza para el cálculo de 𝑁𝑒𝑓𝑓].
- El ajuste se realiza en cada día hábil en que al menos 5 activos tienen pesos distintos de cero; los pesos resultantes difieren de 𝑤𝑈 en magnitud, pero no en signo.
- Los pesos sesgados de la estrategia se obtienen con la función minimize de la biblioteca scipy [SciPy]: el conjunto de pesos es el vector de pesos que minimiza el ángulo con respecto al vector 𝑤𝑈, sin salir de una distancia angular determinada respecto al vector de pesos de la estrategia estándar.
- El ajuste mantiene la suma de los pesos igual a sum(𝑤𝑈), aunque esto no puede garantizarse en todas las circunstancias.
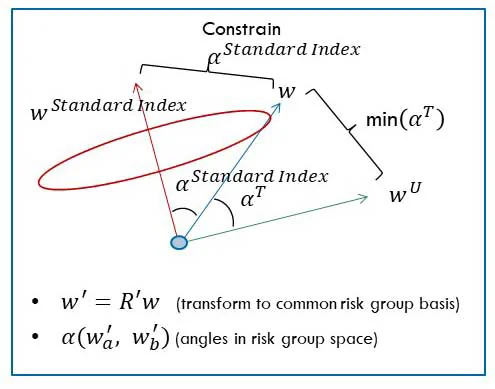
Nota: en [Controlling correlation] se analizan más detalles sobre este tema.
[SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org
[Controlling Correlation]: Perspectivas, https://aila-x.com/perspectives/controlling-correlation
Pesos con restricciones (𝑤𝐶)
- Los pesos con restricciones toman como entrada los pesos sin restricciones y determinan el conjunto de pesos más parecido dado un conjunto de restricciones lineales.
- El cálculo solo tiene en cuenta los activos con pesos activos (distintos de cero) en cada día hábil.
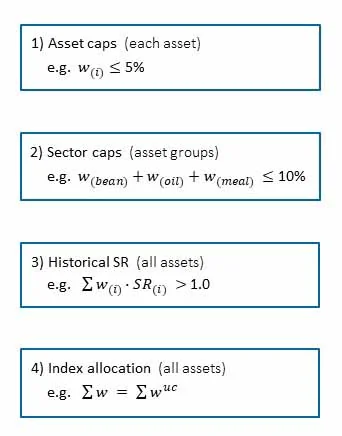
- Los pesos con restricciones se calculan con las siguientes restricciones.
- Límite por activo: cota superior de los pesos de cada activo.
- Límite por sector: cota superior de la suma de los pesos dentro de un sector.
- Ratio de Sharpe: cota inferior de los ratios de Sharpe históricos de la estrategia.
- Asignación de la estrategia: restricción de igualdad sobre la suma de todos los pesos.
- Los pesos con restricciones resultantes llevan signo, es decir, los pesos se multiplican (elemento a elemento) por el signo de la señal.
- Si se prefiere una asignación máxima, se dispone de una opción (rango de asignación - máximo (Allocation Range - Max)) para reducir los pesos resultantes hasta ese valor máximo en los días hábiles en que la suma de los pesos lo supere.
- Cabe señalar que los límites por sector se aplican sin el escalado al objetivo de riesgo, de modo que se refieren a la asignación en USD; por tanto, si se utilizan límites por sector, debe especificarse una opción de asignación máxima del 100% para evitar distorsiones derivadas del apalancamiento.
Cálculo de los pesos con restricciones
Ajuste de los pesos con restricciones:
- El ajuste se realiza en cada día hábil para todos los activos con un peso sin restricciones (𝑤𝑈) distinto de cero, siempre que al menos tres activos tengan pesos distintos de cero.
- Como se ha descrito más arriba, los límites por activo vienen determinados por los límites de rebalanceo y difieren entre la lógica Mid Cap y la Large Cap.
- Los límites por sector son valores definidos por el usuario (asignación máxima en %, Allocation Max %).
- La restricción del ratio de Sharpe (SR) ofrece la opción de exigir que los pesos correspondan a un SR histórico medio superior a un umbral determinado (ratio de Sharpe anual objetivo (Target Annual Sharpe Ratio)). Los valores históricos del ratio de Sharpe de los activos que se utilizan están limitados a ±5.
- La última restricción de igualdad hace que el ajuste mantenga la suma de los pesos.
- Si sum(𝑤𝑈) es demasiado grande para la región de pesos definida por los límites por sector y por activo, los 𝑤𝑈 se reducen a escala para que sum(𝑤𝑈) quepa dentro de la región permitida.
- Los pesos con restricciones se obtienen con la función minimize de la biblioteca scipy [SciPy]: el conjunto de pesos es el vector de pesos que minimiza el ángulo con respecto al vector 𝑤𝑈, respetando las restricciones lineales (1) a (4).
- Si el ajuste no es posible, se utilizan los valores 𝑤𝑈, reduciendo a escala los pesos asociados a los activos o sectores que superen los límites correspondientes.
[SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org.
Pesos de la estrategia (𝑤T y 𝑤A)
Ajuste de los pesos con restricciones:
- Los pesos de la estrategia se calculan tomando como entrada los pesos con restricciones (𝑤C).
- Además, se aplica un criterio de periodo de equilibrado de operaciones, por el que los pesos se fijan en cero cuando el número de días hábiles hasta el vencimiento o hasta el final del año es inferior a 2 (7) con la lógica Mid (Large) Cap.
- Los pesos 𝑤C con el criterio de periodo de equilibrado aplicado se denominan pesos objetivo, que los pesos reales de la estrategia tratan de alcanzar.
- Sin embargo, a menudo los pesos reales de la estrategia no pueden igualar los pesos objetivo, debido a las restricciones de rebalanceo que imponen los distintos límites.
Cálculo de los pesos de la estrategia
- Los pesos de la estrategia comprenden dos tipos de pesos:
- Los pesos objetivo (𝑤T) son los pesos con restricciones (𝑤C) a los que se aplica además el criterio de periodo de equilibrado de operaciones descrito más arriba.
- El peso real (𝑤𝐴(𝑡,𝑖)) es el peso del activo i en la fecha efectiva t. No habrá instrucción de peso para un activo durante un festivo de ese activo; en tales casos, se utiliza el peso real de la fecha efectiva anterior para calcular las unidades al cierre del día.
- En cada día hábil (t), los valores de rebalanceo del siguiente día hábil se calculan mediante los pasos siguientes:
- 𝑟𝑒𝑏(𝑡,𝑖) = 𝑤𝑇 (𝑡,𝑖) − 𝑤𝐴 (𝑡,𝑖)
- 𝑟𝑒𝑏(𝑡,𝑖) se fija en su límite de rebalanceo si se supera dicho límite.
- Los valores 𝑟𝑒𝑏(𝑡,𝑖) se reducen para cumplir los límites por activo y por sector si los pesos reales tras el rebalanceo superan alguno de ellos; es decir, los activos afectados se reducen hasta igualar el 𝑟𝑒𝑏(𝑡,𝑖) permitido por el límite correspondiente.
- Los valores finales de 𝑟𝑒𝑏(𝑡,𝑖) se utilizan después para rebalancear los pesos reales en el siguiente día hábil, es decir, 𝑡+1, y la estrategia se calcula con la misma metodología que los demás tipos de AiLA-X.
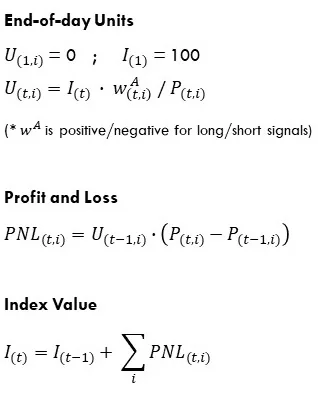
Aspectos generales de la estrategia
Divisa
- La divisa predeterminada para la valoración de todos los precios de los activos es el USD, lo que incluye el cálculo del PNL y de la estrategia
- Si se especifica otra divisa para la estrategia mediante la opción del usuario, o si el precio local de un activo está en otra divisa, todos los precios se convierten a la divisa de la estrategia con los tipos de fixing de Londres de las 16:00 del mismo día hábil que el precio
- Por tanto, el rendimiento de la estrategia debe reflejar el valor vigente de sus activos en la divisa de la estrategia
Festivos parciales de la estrategia
- Hay días hábiles de la estrategia en los que no cotizan todos los activos, pero sí al menos uno (p. ej., en una estrategia con algunos activos en calendarios de CME y otros en calendarios de LME, solo cotiza uno de los dos)
- En esos días hábiles de la estrategia deben calcularse las unidades al cierre del día y las pérdidas y ganancias de los activos que no cotizan. No obstante, dado que los precios no pueden variar en un festivo del activo, las pérdidas y ganancias de estos activos serán necesariamente 0. Si las pérdidas y ganancias de ese día hábil de la estrategia son distintas de cero, lo que significa que el valor de la estrategia ha variado, las unidades calculadas para los activos que no cotizan serán diferentes.