
アルファ(自動化)戦略の手法
英語からの翻訳です。英語の原文を正とします。 英語で読む
自動化された戦略プロセス
モデリングに関する文書で説明しているとおり、モデルの本番運用では個々の資産について日次シグナルを生成します。例えば、WTIの6月限と12月限の契約は別々にモデル化されます。
自動化された戦略プロセスはこれらのシグナルを入力とし、3つの連続したステップを経て戦略のウェイトを算出します。
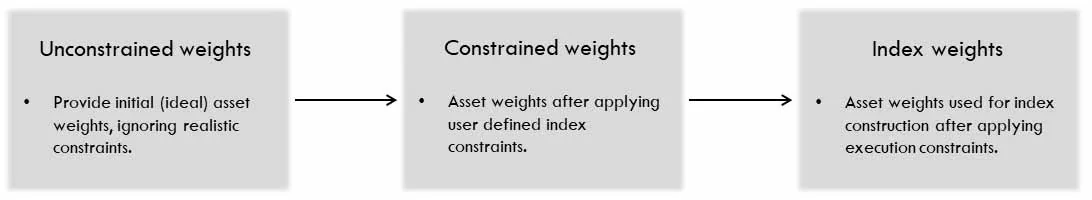
定義
一般的な規約
営業日とは、資産について、その資産が取引され、清算値(終値)がある日をいいます。
資産とは、戦略の選定された構成要素の1つをいいます。資産は、固定の契約またはロールする契約の形を取ることができます。
価格 P(t,i) とは、資産 i の営業日 t における終値をいいます。
リターン r(t,i) とは、変化率で表したリターン (P(t,i) - P(t-1,i))/ P(t-1,i) をいいます。
プロダクトとは、戦略に含まれる各資産の日次ウェイトを出力とするAiLA戦略をいいます。
ミッドキャップ・ロジックでは、指示を翌営業日の終値で執行する必要があります。これは通常、キャパシティが10億米ドル未満の戦略に用います。
ラージキャップ・ロジックは通常、キャパシティが10億米ドル以上の戦略に用い、以下に説明する異なる執行プロセスを適用します。
ウェイトは、各営業日の取引終了直後に算出します。
リバランスの上限
AiLA-Xの他の種類と同様に、大きなスリッページを伴う取引を防ぐため、各資産にはカーブ全体にわたる日次リバランスの上限が割り当てられます。これらは、満期日までの期間に応じた次の4区分で指定されます。
- ≤ 1M(≤ 22営業日)
- 1 – 3M(23 – 66営業日、両端を含む)
- 3 – 6M(67から132営業日、両端を含む)
- > 6M(132営業日超)
資産の上限
各資産には、リバランスの上限値の所定の倍数に等しい日次の資産の上限が割り当てられます。用いる倍数は、ミッド(ラージ)キャップ・ロジックで1x(4x)です。したがって、この倍数は、許容される最大ウェイトまで建てる/解消するのに必要な日数を示します。
戦略の説明
AiLAアルファ戦略のプロダクト群は、投資家に絶対リターン型の投資アルファを提供するよう設計されています。このプロダクト群は特定の資産に依存しません。ただし、現在は原資産としてコモディティ資産とエクイティ戦略に焦点を当てています。これらの戦略プロダクトは、流動性が高く取引可能であるよう設計され、市場の流動性を考慮して構築されています。さらに、AiLAはアルファを生み出すために機動的な配分を用いるため、戦略が常にフルに配分されているとは限りません。
戦略の手法による算出は、AiLAのシステマティックなアップストリームのプロセスの出力を用いて、ある資産についてロングにするか、ショートにするか、フラットのままとするかを決定することから始まります。戦略構築プロセスの一環として、第1ステップでは、これらの配分の決定を市場のボラティリティと相関の推定値と組み合わせて用い、望ましいリスク・プロファイルを持つ戦略のウェイト、すなわち理想的なポートフォリオを構築します。
第2ステップでは、理想的なポートフォリオを用いて、資産とセクターのウェイトの上限などの要件を遵守する、類似しつつも現実的な戦略のウェイトを求めます。これらの資産とセクターのウェイトの上限は、ある戦略について実施したいリスク制約です。
次に、戦略は実際の市場の流動性を組み込むことを目指すため、流動性の制約を考慮します。これは、ラージキャップ・ロジックの下で各資産に日次リバランスの上限を設定することによって行い、戦略を執行できるようにします。セクターの制約と日次リバランスの制約は互いに排他的であるため、常にセクターのリスク制約を優先します。
ラージキャップ・ロジックを適用する場合、契約の満期まで十分な時間を残してすべてのポジションを確実に解消します。そのため、契約の満期の少なくとも7営業日前に、すべての有効なポジションの解消を開始します。
最後に、戦略価値を得るため、各取引日の資産価格の変化を考慮して、各戦略のユニット数と日次PNLを単純な算術計算で算出します。
制約なしウェイト (wU)
- 理想的なウェイトは平均・分散によるポートフォリオ構築の原則に基づいて決定しますが、シグナルが動的であるため、頑健で透明性の高いポートフォリオ構築プロセスを実現するよう、当社の状況に関連することが実証的に示された側面のみを含めています。
- 制約なしウェイトの目的は、実務上の制約を課す前の、ユーザーの選好に基づく理想的な戦略を表すことです。続くステップでは、ユーザー/執行のさまざまな制約を遵守しながら、制約なしの戦略にできるだけ近い戦略を実現することを目指します。
- 制約なしウェイトは、ある日付においてロング/ショートの有効なポジション・シグナルがある資産のセットについて算出します。
- 制約なしウェイトは、次の側面を考慮して算出します。そのうちいくつかはオプションです。
- ボラティリティ:資産のリスクに対して均等にウェイト付け。
- 実効数(N effective):推定した資産の実効数に応じて配分を変化。
- 戦略の相関:標準的な戦略であるBCOMまたはGSCIとの相関に関する選好を導入。
- リスク目標:戦略のリスク目標に合わせてウェイトをスケーリング。
制約なしウェイトの算出
ボラティリティ:
- ある営業日 (𝑡) において有効なシグナル (𝑠) を持つ資産 (𝑖) の間で、資産のリスクに対して均等に配分を割り振ります。
- 資産のボラティリティ (𝜎) は、約2~3か月のルックバック期間を持つ指数移動平均を用いて、ヒストリカル・リターンから算出します。
- ロングとショートの両方のシグナルが有効な場合、両者の間に相対的なウェイトを割り当てることができます。このオプション(ロング/ショート比率(Long/Short Ratio) = rLS)は、主に資産数の多い戦略を対象とし、全般的なロング/ショートの偏りに影響を与えることを意図しています。
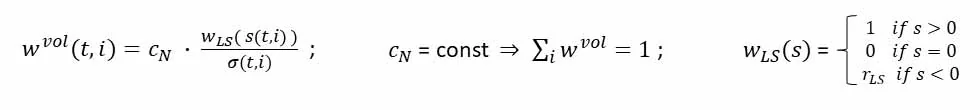
実効数(N effective):(オプション)
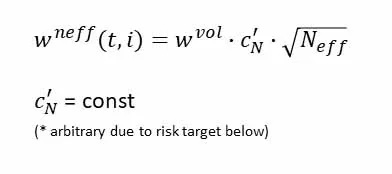
- 資産の数が時間とともに大きく変動する戦略には、リスク・バランス(Risk Balance)のオプションを利用できます。
- 有効にした場合、ある営業日に推定した資産の実効数 (𝑁𝑒𝑓𝑓) に基づいて戦略の配分を変化させ、大きな(小さな)(𝑁𝑒𝑓𝑓)によって分散が低下(上昇)すると予想される場合に配分を増やし(減らし)ます。
- (𝑁𝑒𝑓𝑓) とその算出の詳細は、以下の専用のセクションをご覧ください。
制約なしウェイトの算出
戦略の相関:(オプション)
- 標準的な戦略であるBCOMまたはGSCI(相関対象の戦略(Correlated Strategy))との相関について特定の選好がある場合、それに応じてウェイトに偏りを持たせるオプションを利用できます。
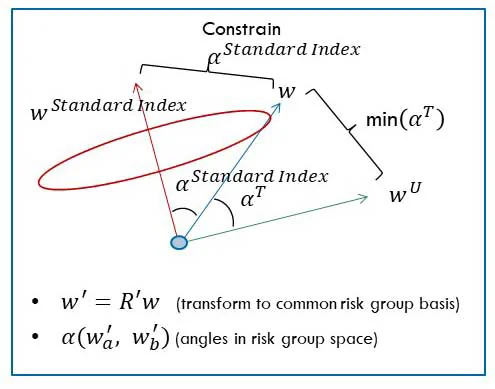
- これは、共通のリスク空間内で、標準的な戦略のウェイトに対してウェイト・ベクトルを回転させることで実現します。
- このオプションは現在、プラス/マイナスの(相関)選好と、角度(相関)制約の4つの異なる水準(相関の度合い(Degrees of Correlation))で実装されています。
- 効果を最大化するため、対応する標準的な戦略に関連する利用可能なすべての資産を用いて偏りを実現します。
- 標準的な戦略への偏りの算出の詳細は、以下の専用のセクションをご覧ください。
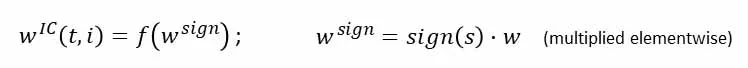
リスク目標:
- 上記のステップで得たウェイトは、最後に、理想的な/制約なしの戦略の配分総額をユーザーが定義したリスク目標に合わせて正規化するよう、スケーリングします。
- スケール係数は戦略の過去のPLに基づいて決定し、スケーリングは(リスク目標の種類(Risk Target Type))最大日次ドローダウン(𝑅𝑇𝑑𝑑𝑑)または年率ボラティリティ目標(𝑅𝑇𝑣𝑜𝑙)の値のいずれかに基づきます。
- 戦略のボラティリティ(𝜎)は、約2~3か月のルックバック期間を持つ指数移動平均を用いて算出します。
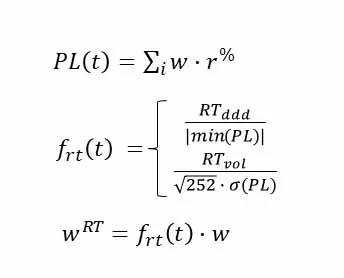
実効数(N effective)の算出
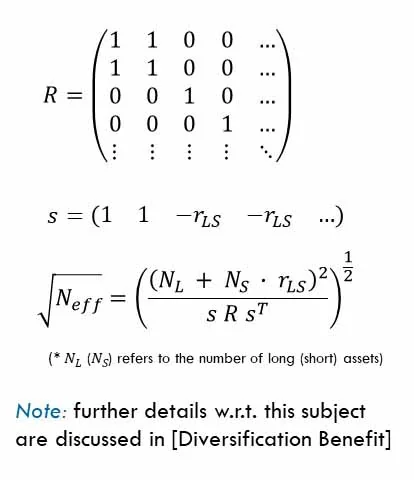
- 資産の実効数は通常、ある営業日にゼロでないウェイトを持つ資産と、それらのリターンの相関から推定できます。
- アウトオブサンプルで安定した資産の相関を推定することは一般に困難です。しかし、クオンツ・ファイナンスの多くのシナリオとは異なり、当社の戦略は通常、中程度の数の資産(例えば≤ 100)で構成され、相関は非常に高い(例えば亜鉛の契約同士やWTIとブレント)か、低い(例えば亜鉛と大豆)かのいずれかです。
- こうした理由から、𝑁𝑒𝑓𝑓 の算出には非常に単純なリスク・モデル(𝑅)を用います。このモデルでは資産をグループにまとめ、グループ内(グループ間)の相関を1(0)と仮定します。
- 次に、すべてのゼロでないロング(ショート)のウェイトに1(− 𝑟𝐿𝑆 = ロング/ショート比率(Long/Short Ratio))を割り当てたシグナル・ベクトル(S)を用いて、𝑁𝑒𝑓𝑓 を算出します。
[分散効果]:Perspectives、 https://aila-x.com/perspectives/diversification-benefit
標準的な戦略への偏り
- 標準的な戦略への偏りは、標準的な戦略に関連するウェイトに対するフィッティングを用いて構築します。
- 現在の実装では、共通のリスク・モデル[𝑁𝑒𝑓𝑓 の算出に用いるものと同じ]を通じて、標準的な戦略の構成銘柄に関連するすべての資産について、ロングとショートの 𝑤𝑈 ウェイト(すなわち、ここでは 𝑤𝑣𝑜𝑙 または 𝑤𝑛𝑒𝑓𝑓)を用います。
- フィッティングは、少なくとも5つの資産がゼロでないウェイトを持つ各営業日に実施します。得られるウェイトは、大きさは 𝑤𝑈 と異なりますが、符号は同じです。
- 戦略への偏りを持たせたウェイトは、scipyライブラリ[SciPy]のminimize関数を用いて得ます。ウェイトのセットは、標準的な戦略のウェイト・ベクトルから所定の角距離の範囲内にありつつ、𝑤𝑈 ベクトルとの角度を最小化するウェイト・ベクトルによって決まります。
- フィッティングでは、ウェイトの合計がsum(𝑤𝑈)に等しくなるよう維持しますが、あらゆる状況でこれを保証することはできません。
注:このテーマのさらなる詳細は[相関のコントロール]で論じています
[SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org
[相関のコントロール]:Perspectives、https://aila-x.com/perspectives/controlling-correlation
制約付きウェイト(𝑤𝐶)
- 制約付きウェイトは、制約なしウェイトを入力とし、一連の線形制約の下で最も近いウェイトのセットを決定します。
- 算出では、ある営業日において有効な(ゼロでない)ウェイトを持つ資産のみを考慮します。
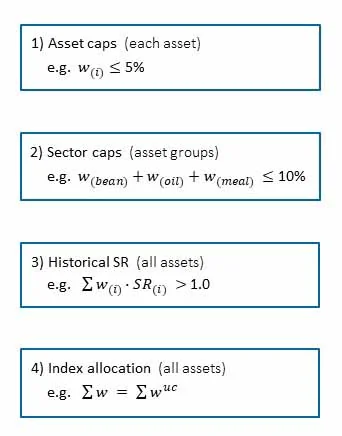
- 制約付きウェイトは、次の制約を用いて算出します。
- 資産の上限:個々の資産のウェイトに対する上限。
- セクターの上限:セクター内のウェイトの合計に対する上限。
- シャープレシオ:戦略の過去のシャープレシオに対する下限。
- 戦略の配分:すべてのウェイトの合計に対する等式制約。
- 出力される制約付きウェイトは符号付きです。すなわち、ウェイトに(要素ごとに)シグナルの符号を乗じます。
- 最大配分の選好がある場合、ウェイトの合計がその値を超える営業日には、出力されるウェイトをその最大値まで縮小するオプション(配分レンジ - 最大(Allocation Range - Max))を利用できます。
- セクターの上限は、USDでの配分を基準とするため、目標リスクによるスケーリングを行わずに用いる点に留意が必要です。したがって、セクターの上限を用いる場合は、レバレッジによる歪みを避けるため、配分の最大値のオプションとして100%を指定する必要があります。
制約付きウェイトの算出
制約付きウェイトのフィッティング:
- フィッティングは、少なくとも3つの資産がゼロでないウェイトを持つことを条件に、各営業日に、ゼロでない制約なしウェイト(𝑤𝑈)を持つすべての資産について実施します。
- 上記のとおり、資産の上限はリバランスの上限値によって決まり、ミッド/ラージキャップ・ロジックで異なります。
- セクターの上限は、ユーザーが定義する値(配分の最大%)です。
- シャープレシオ(SR)の制約は、ウェイトが所定の閾値(目標年率シャープレシオ(Target Annual Sharpe Ratio))を上回る過去の平均SRに対応することを求めるオプションを提供します。用いる資産の過去のシャープレシオの値は±5で上限を設けています。
- 最後の等式制約により、フィッティングでウェイトの合計が維持されます。
- sum(𝑤𝑈)がセクターと資産の上限によって定義されるウェイトの領域に対して大きすぎる場合、sum(𝑤𝑈)が許容される領域内に収まるよう 𝑤𝑈 を縮小します。
- 制約付きウェイトは、scipyライブラリ[SciPy]のminimize関数を用いて得ます。ウェイトのセットは、線形制約(1)から(4)を遵守しつつ、𝑤𝑈 ベクトルとの角度を最小化するウェイト・ベクトルによって決まります。
- フィッティングができない場合は 𝑤𝑈 の値を用い、資産/セクターに関連するウェイトが対応する上限に抵触する場合には、それらを縮小します。
[SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org.
戦略のウェイト(𝑤Tと𝑤A)
制約付きウェイトのフィッティング:
- 戦略のウェイトは、制約付きウェイト(𝑤C)を入力として算出します。
- さらに、取引調整期間の基準を適用します。ミッド(ラージ)キャップ・ロジックでは、満期または年末までの営業日数が2(7)未満になると、ウェイトをゼロに設定します。
- 取引調整期間の基準を適用した 𝑤C のウェイトを目標ウェイトと呼び、実際の戦略のウェイトはこれを達成しようとします。
- しかし、さまざまな上限によるリバランスの制限があるため、実際の戦略のウェイトが目標ウェイトと一致しないことがよくあります。
戦略のウェイトの算出
- 戦略のウェイトには、次の2種類のウェイトがあります。
- 目標ウェイト(𝑤T)は、上記で説明した取引調整期間の基準を追加で適用した制約付きウェイト(𝑤C)です。
- 実際のウェイト (𝑤𝐴(𝑡,𝑖)) は、効力発生日tにおける資産iのウェイトです。資産の休日にはその資産のウェイトの指示はありません。その場合は、期末ユニット数の算出に、直前の効力発生日の実際のウェイトを用います。
- 各営業日(t)に、翌営業日のリバランス値を次のステップで算出します。
- 𝑟𝑒𝑏(𝑡,𝑖) = 𝑤𝑇 (𝑡,𝑖) − 𝑤𝐴 (𝑡,𝑖)
- 𝑟𝑒𝑏(𝑡,𝑖) は、リバランスの上限を超える場合、その上限値に設定します。
- リバランス後の実際のウェイトの値がいずれかの資産やセクターの上限を超える場合、それらの上限を満たすよう 𝑟𝑒𝑏(𝑡,𝑖) の値を引き下げます。すなわち、影響を受ける資産について、対応する上限で許容される𝑟𝑒𝑏(𝑡,𝑖)に等しくなるよう引き下げます。
- 次に、最終的な 𝑟𝑒𝑏(𝑡,𝑖) の値を用いて翌営業日、すなわち 𝑡+1 に実際のウェイトをリバランスし、AiLA-Xの他の種類と同じ手法で戦略を算出します。
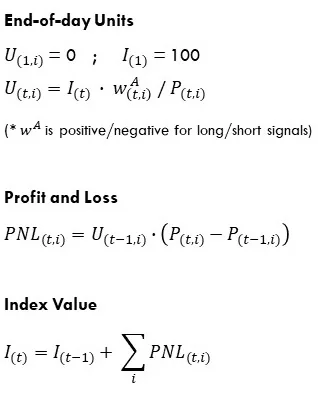
戦略全体に関わる事項
通貨
- すべての資産価格の評価に用いるデフォルトの通貨はUSDです。すなわち、PNLと戦略の算出を含みます
- ユーザー・オプションで別の戦略通貨が指定された場合、または資産の自国価格が他の通貨建てである場合、価格と同じ営業日のロンドン午後4時のフィキシング・レートを用いて、すべての価格をその戦略通貨に換算します
- したがって、戦略のパフォーマンスは、当該戦略通貨で表した資産のその時点の価値を反映するものとなります
戦略の部分的な休日
- すべてではないものの、少なくとも1つの資産が取引されている戦略営業日があります(例:一部の資産がCMEのカレンダー、他の資産がLMEのカレンダーに従う戦略において、2つのうち一方のみが取引されている場合)
- このような戦略営業日には、取引されていない資産の期末ユニット数と損益を算出しなければなりません。ただし、資産の休日には価格が変化し得ないため、これらの資産の損益は必ず0になります。その戦略営業日にゼロでない損益があり、すなわち戦略価値に変化がある場合、取引されていない資産について算出されるユニット数は異なるものになります。