
Méthodologie de la stratégie Alpha (automatisée)
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Processus automatisé de la stratégie
Comme l’explique la documentation de modélisation, la production des modèles génère des signaux quotidiens pour chaque actif pris individuellement ; par exemple, les contrats WTI de juin et de décembre sont modélisés séparément.
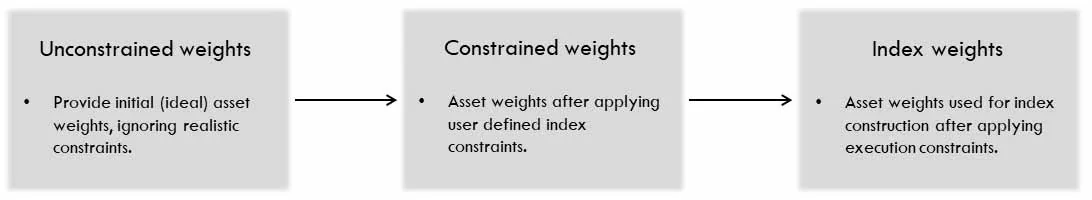
Le processus automatisé de la stratégie prend ces signaux en entrée, puis calcule les pondérations de la stratégie en trois étapes successives.
Définitions
Conventions générales
Un jour ouvré est, pour un actif, un jour où cet actif se négocie et dispose d’un cours de clôture de règlement (settlement).
Un actif désigne l’une des composantes sélectionnées de la stratégie. Un actif peut prendre la forme d’un contrat fixe ou d’un contrat roulé.
Le prix, P(t,i), désigne le cours de clôture de l’actif i le jour ouvré t.
Le rendement, r(t,i), désigne le rendement en pourcentage, (P(t,i) - P(t-1,i))/ P(t-1,i).
Le produit désigne la stratégie AiLA, dont le résultat est constitué des pondérations quotidiennes de chaque actif de la stratégie.
La logique Mid Cap impose l’exécution des instructions à la clôture du jour ouvré suivant. Elle s’applique généralement aux stratégies dont la capacité est inférieure à 1 milliard de dollars US.
La logique Large Cap s’applique généralement aux stratégies dont la capacité atteint ou dépasse 1 milliard de dollars US ; un processus d’exécution différent, décrit ci-dessous, est alors appliqué.
Les pondérations sont calculées juste après la clôture de chaque jour ouvré.
Plafonds de rééquilibrage
Comme pour les autres types d’AiLA-X, chaque actif se voit attribuer des plafonds de rééquilibrage quotidien le long de la courbe, afin d’éviter de négocier avec un glissement (slippage) important. Ces plafonds sont définis pour les quatre durées résiduelles jusqu’à la date d’échéance suivantes :
- ≤ 1M (≤ 22 jours ouvrés)
- 1 – 3M (23 – 66 jours ouvrés inclus)
- 3 – 6M (67 à 132 jours ouvrés inclus)
- > 6M (plus de 132 jours ouvrés)
Plafonds par actif
Chaque actif se voit attribuer des plafonds quotidiens par actif égaux à un multiple donné de la valeur de son plafond de rééquilibrage, ce multiple étant de 1x (4x) pour la logique Mid (Large) Cap. Le multiple indique donc le nombre de jours nécessaires pour atteindre la pondération maximale autorisée ou pour en sortir.
Description de la stratégie
La gamme de produits AiLA Alpha Strategy est conçue pour offrir aux investisseurs un alpha de rendement absolu. Cette gamme est agnostique quant aux actifs ; elle porte toutefois aujourd’hui sur des actifs de matières premières et sur des stratégies actions comme sous-jacents. Ces produits de stratégie sont conçus pour être très liquides et négociables, et sont construits en tenant compte de la liquidité du marché. En outre, comme AiLA recourt à une allocation opportuniste pour générer de l’alpha, la stratégie peut ne pas être entièrement investie en permanence.
Le calcul de la méthodologie des stratégies part du résultat du processus systématique amont d’AiLA pour décider s’il convient de prendre une position longue, courte ou de rester neutre sur un actif donné. Dans le processus de construction de la stratégie, ces décisions d’allocation sont utilisées dans une première étape, avec des estimations de la volatilité et de la corrélation du marché, pour construire des pondérations de stratégie présentant le profil de risque souhaité, qui représentent un portefeuille idéal.
Dans une deuxième étape, le portefeuille idéal sert à déterminer des pondérations de stratégie proches mais réalistes, qui respectent des exigences telles que les plafonds de pondération par actif et par secteur. Ces plafonds par actif et par secteur sont des contraintes de risque que nous souhaitons appliquer à une stratégie donnée.
Nous tenons ensuite compte des contraintes de liquidité, la stratégie cherchant à intégrer la liquidité effective du marché. Pour cela, nous fixons un plafond de rééquilibrage quotidien pour chaque actif dans le cadre de la logique Large Cap, ce qui garantit que la stratégie peut être exécutée. Les contraintes sectorielles et les contraintes de rééquilibrage quotidien s’excluant mutuellement, nous donnons toujours la priorité aux contraintes de risque sectorielles.
Lorsque la logique Large Cap s’applique, nous veillons à ce que toutes les positions soient clôturées bien avant l’échéance d’un contrat. Nous commençons donc à clôturer toutes les positions actives au moins sept jours ouvrés avant l’échéance d’un contrat.
Enfin, pour obtenir les valeurs de la stratégie, nous appliquons de simples calculs arithmétiques afin de déterminer les unités et le résultat quotidien (PNL) de chaque stratégie, en tenant compte de la variation des prix des actifs à chaque jour de négociation.
Pondérations non contraintes (wU)
- Les pondérations idéales sont déterminées selon les principes de construction de portefeuille moyenne-variance ; toutefois, compte tenu de la nature dynamique des signaux, seuls les aspects dont la pertinence a été démontrée empiriquement dans notre contexte sont retenus, afin d’obtenir un processus de construction de portefeuille robuste et transparent.
- Les pondérations non contraintes ont pour objet de représenter la stratégie idéale, fondée sur les préférences de l’utilisateur, avant l’application de toute contrainte pratique. Les étapes suivantes visent ensuite à obtenir une stratégie aussi proche que possible de la stratégie non contrainte, tout en respectant les différentes contraintes d’utilisateur et d’exécution.
- Les pondérations non contraintes sont calculées pour l’ensemble des actifs présentant un signal de position long/short actif à une date donnée.
- Le calcul des pondérations non contraintes prend en compte les aspects suivants, dont certains sont facultatifs.
- Volatilité : pondération égale par rapport au risque de chaque actif.
- N effectif : allocation variable en fonction du nombre effectif estimé d’actifs.
- Corrélation de la stratégie : introduction d’une préférence de corrélation avec la stratégie standard BCOM ou GSCI.
- Objectif de risque : mise à l’échelle des pondérations conformément à l’objectif de risque de la stratégie.
Calcul des pondérations non contraintes
Volatilité :
- L’allocation est répartie de manière égale, par rapport au risque de chaque actif, entre les actifs (𝑖) présentant un signal actif (𝑠) un jour ouvré donné (𝑡).
- La volatilité de l’actif (𝜎) est calculée à partir des rendements historiques au moyen d’une moyenne mobile exponentielle, avec une fenêtre d’observation d’environ 2-3 mois.
- Lorsque des signaux longs et des signaux courts sont actifs simultanément, il est possible de leur attribuer une pondération relative. Cette option (ratio long/short – Long/Short Ratio = rLS) concerne avant tout les stratégies comportant un grand nombre d’actifs et permet d’introduire un biais général long/short.
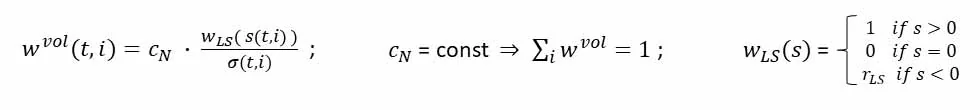
N effectif : (facultatif)
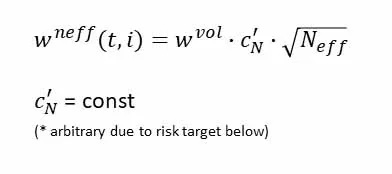
- Pour les stratégies dont le nombre d’actifs varie fortement dans le temps, une option Équilibrage du risque (Risk Balance) est disponible.
- Lorsqu’elle est activée, l’allocation de la stratégie varie en fonction du nombre effectif d’actifs (𝑁𝑒𝑓𝑓) estimé un jour ouvré donné, afin d’augmenter (de réduire) l’allocation lorsque la variance devrait être réduite (accrue) par un (𝑁𝑒𝑓𝑓) élevé (faible).
- Le (𝑁𝑒𝑓𝑓) et son calcul sont détaillés dans la section consacrée ci-dessous.
Calcul des pondérations non contraintes
Corrélation de la stratégie : (facultatif)
- En cas de préférence particulière de corrélation avec la stratégie standard BCOM ou GSCI (stratégie corrélée – Correlated Strategy), une option permet d’orienter les pondérations en conséquence.
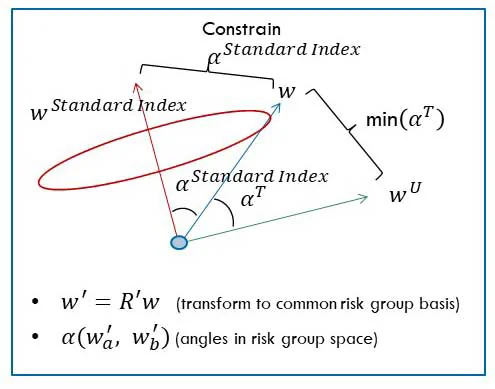
- Pour cela, le vecteur des pondérations est soumis à une rotation par rapport aux pondérations de la stratégie standard, dans un espace de risque commun.
- L’option est actuellement mise en œuvre avec une préférence positive ou négative (corrélation – Correlation) et quatre niveaux différents (degrés de corrélation – Degrees of Correlation) de contraintes angulaires (de corrélation).
- Pour maximiser l’effet, tous les actifs disponibles associés à la stratégie standard correspondante sont utilisés pour obtenir ce biais.
- Le calcul du biais vers la stratégie standard est détaillé dans la section consacrée ci-dessous.
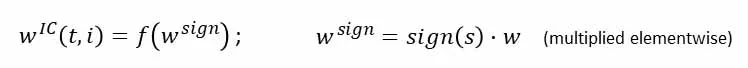
Objectif de risque :
- Les pondérations obtenues aux étapes précédentes sont enfin mises à l’échelle afin de normaliser l’allocation totale de la stratégie idéale (non contrainte) conformément à l’objectif de risque défini par l’utilisateur.
- Le facteur d’échelle est déterminé à partir du résultat (PL) historique de la stratégie ; la mise à l’échelle repose (type d’objectif de risque – Risk Target Type) soit sur un drawdown quotidien maximal (𝑅𝑇𝑑𝑑𝑑), soit sur un objectif de volatilité annuelle (𝑅𝑇𝑣𝑜𝑙).
- La volatilité de la stratégie (𝜎) est calculée au moyen d’une moyenne mobile exponentielle, avec une fenêtre d’observation d’environ 2-3 mois.
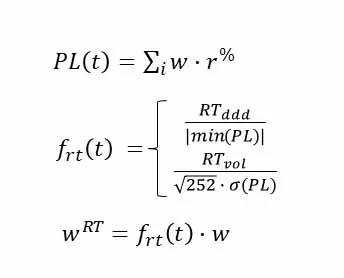
Calcul du N effectif
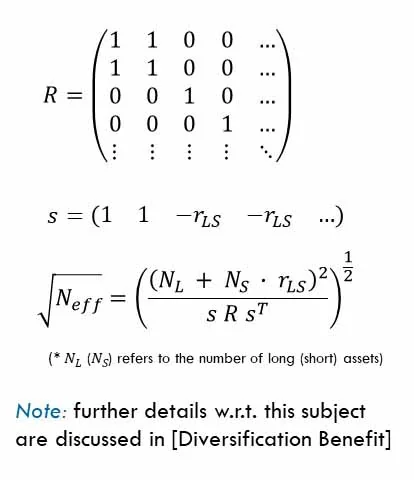
- Le nombre effectif d’actifs pourrait généralement être estimé à partir des actifs dont la pondération est non nulle un jour ouvré donné, ainsi que de la corrélation de leurs rendements.
- Il est en général difficile d’estimer des corrélations entre actifs qui restent stables hors échantillon ; toutefois, contrairement à de nombreuses situations en finance quantitative, nos stratégies comportent généralement un nombre moyen d’actifs (par exemple ≤ 100), dont les corrélations sont soit très élevées (par exemple entre contrats de zinc, ou entre WTI et Brent), soit faibles (par exemple entre zinc et soja).
- Pour ces raisons, le calcul du 𝑁𝑒𝑓𝑓 s’appuie sur un modèle de risque très simple (𝑅), dans lequel les actifs sont regroupés avec une corrélation supposée de 1 (0) au sein des groupes (entre les groupes).
- Le 𝑁𝑒𝑓𝑓 est ensuite calculé à l’aide d’un vecteur de signaux (S) dans lequel toutes les pondérations longues (courtes) non nulles reçoivent la valeur 1 (− 𝑟𝐿𝑆 = ratio long/short – Long/Short Ratio).
[Diversification Benefit] : Perspectives, https://aila-x.com/perspectives/diversification-benefit
Biais vers la stratégie standard
- Le biais vers la stratégie standard est construit au moyen d’un ajustement par rapport aux pondérations associées aux stratégies standard.
- La mise en œuvre actuelle utilise les pondérations 𝑤𝑈 longues et courtes (c’est-à-dire ici 𝑤𝑣𝑜𝑙 ou 𝑤𝑛𝑒𝑓𝑓) de tous les actifs associés aux composantes de la stratégie standard, au moyen d’un modèle de risque commun [le même que pour le calcul du 𝑁𝑒𝑓𝑓].
- L’ajustement est effectué chaque jour ouvré où au moins 5 actifs ont une pondération non nulle ; les pondérations obtenues diffèrent des 𝑤𝑈 en taille, mais pas en signe.
- Les pondérations biaisées de la stratégie sont obtenues avec la fonction minimize de la bibliothèque scipy [SciPy] : l’ensemble des pondérations est donné par le vecteur de pondérations qui minimise l’angle par rapport au vecteur 𝑤𝑈, tout en restant à une distance angulaire donnée du vecteur des pondérations de la stratégie standard.
- L’ajustement conserve une somme des pondérations égale à sum(𝑤𝑈) ; cela ne peut toutefois pas être garanti en toutes circonstances.
Remarque : ce sujet est traité plus en détail dans [Controlling correlation]
[SciPy] : E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org
[Controlling Correlation] : Perspectives, https://aila-x.com/perspectives/controlling-correlation
Pondérations contraintes (𝑤𝐶)
- Les pondérations contraintes prennent en entrée les pondérations non contraintes, puis déterminent l’ensemble de pondérations le plus proche compte tenu d’un ensemble de contraintes linéaires.
- Le calcul ne porte que sur les actifs dont la pondération est active (non nulle) un jour ouvré donné.
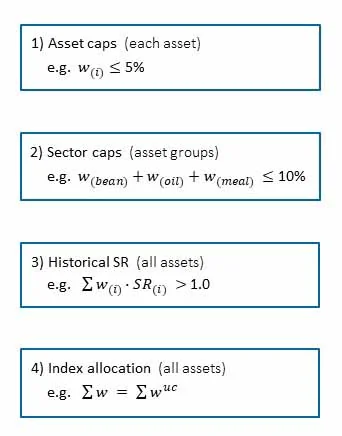
- Les pondérations contraintes sont calculées sous les contraintes suivantes.
- Plafond par actif : borne supérieure appliquée à la pondération de chaque actif.
- Plafond sectoriel : borne supérieure appliquée à la somme des pondérations au sein d’un secteur.
- Ratio de Sharpe : borne inférieure appliquée aux ratios de Sharpe historiques de la stratégie.
- Allocation de la stratégie : contrainte d’égalité appliquée à la somme de toutes les pondérations.
- Les pondérations contraintes en sortie sont signées, c’est-à-dire que les pondérations sont multipliées (élément par élément) par le signe du signal.
- En cas de préférence d’allocation maximale, une option (plage d’allocation, maximum – Allocation Range - Max) permet de ramener les pondérations en sortie à la valeur maximale les jours ouvrés où leur somme dépasse cette valeur.
- Il convient de noter que les plafonds sectoriels sont appliqués sans la mise à l’échelle liée à l’objectif de risque, afin de se référer à l’allocation en USD ; si des plafonds sectoriels sont utilisés, il faut donc spécifier une option d’allocation maximale de 100% pour éviter toute distorsion due à l’effet de levier.
Calcul des pondérations contraintes
Ajustement des pondérations contraintes :
- L’ajustement est effectué chaque jour ouvré pour tous les actifs dont la pondération non contrainte (𝑤𝑈) est non nulle, à condition qu’au moins trois actifs aient une pondération non nulle.
- Comme décrit ci-dessus, les plafonds par actif sont déterminés par les valeurs des plafonds de rééquilibrage et diffèrent selon la logique Mid ou Large Cap.
- Les plafonds sectoriels sont des valeurs définies par l’utilisateur (Allocation Max %).
- La contrainte de ratio de Sharpe (SR) permet d’exiger que les pondérations correspondent à un SR historique moyen supérieur à un seuil donné (ratio de Sharpe annuel cible – Target Annual Sharpe Ratio). Les ratios de Sharpe historiques des actifs utilisés sont plafonnés à ±5.
- La dernière contrainte, d’égalité, fait en sorte que l’ajustement conserve la somme des pondérations.
- Si sum(𝑤𝑈) est trop élevée pour la région de pondérations définie par les plafonds sectoriels et par actif, les 𝑤𝑈 sont réduites de sorte que sum(𝑤𝑈) tienne dans la région autorisée.
- Les pondérations contraintes sont obtenues avec la fonction minimize de la bibliothèque scipy [SciPy] : l’ensemble des pondérations est donné par le vecteur de pondérations qui minimise l’angle par rapport au vecteur 𝑤𝑈, tout en respectant les contraintes linéaires (1) à (4).
- Si l’ajustement n’est pas possible, les valeurs 𝑤𝑈 sont utilisées, les pondérations associées aux actifs ou aux secteurs étant réduites si elles dépassent les plafonds correspondants.
[SciPy] : E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org.
Pondérations de la stratégie (𝑤T et 𝑤A)
Ajustement des pondérations contraintes :
- Les pondérations de la stratégie sont calculées à partir des pondérations contraintes (𝑤C).
- En outre, un critère de période d’équilibrage des transactions est appliqué : les pondérations sont mises à zéro lorsque le nombre de jours ouvrés restant avant l’échéance ou la fin de l’année est inférieur à 2 (7) selon la logique Mid (Large) Cap.
- Les pondérations 𝑤C auxquelles est appliqué le critère de période d’équilibrage des transactions sont appelées pondérations cibles ; ce sont elles que les pondérations effectives de la stratégie cherchent à atteindre.
- Les pondérations effectives de la stratégie ne peuvent toutefois souvent pas égaler les pondérations cibles, en raison des restrictions de rééquilibrage qu’imposent les différents plafonds.
Calcul des pondérations de la stratégie
- Les pondérations de la stratégie font intervenir deux types de pondérations :
- les pondérations cibles (𝑤T) sont les pondérations contraintes (𝑤C) auxquelles s’ajoute le critère de période d’équilibrage des transactions décrit ci-dessus ;
- la pondération effective (𝑤𝐴(𝑡,𝑖)) est la pondération de l’actif i à la date d’effet t. Aucune instruction de pondération n’est émise pour un actif pendant un jour férié de cet actif ; dans ce cas, on utilise la pondération effective de la date d’effet précédente pour calculer les unités de fin de journée.
- Chaque jour ouvré (t), les valeurs de rééquilibrage du jour ouvré suivant sont calculées selon les étapes suivantes :
- 𝑟𝑒𝑏(𝑡,𝑖) = 𝑤𝑇 (𝑡,𝑖) − 𝑤𝐴 (𝑡,𝑖)
- 𝑟𝑒𝑏(𝑡,𝑖) est ramené à la valeur de son plafond de rééquilibrage si ce plafond est dépassé ;
- les valeurs 𝑟𝑒𝑏(𝑡,𝑖) sont réduites pour respecter les plafonds par actif et sectoriels si les pondérations effectives après rééquilibrage dépassent l’un de ces plafonds ; autrement dit, les actifs concernés sont réduits jusqu’au 𝑟𝑒𝑏(𝑡,𝑖) autorisé par le plafond correspondant.
- Les valeurs finales de 𝑟𝑒𝑏(𝑡,𝑖) servent ensuite à rééquilibrer les pondérations effectives le jour ouvré suivant, soit 𝑡+1, et la stratégie est calculée selon la même méthodologie que les autres types d’AiLA-X.
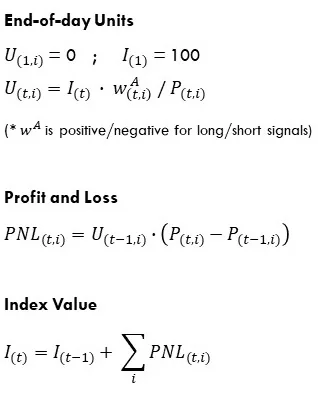
Aspects communs à l’ensemble de la stratégie
Devise
- La devise utilisée par défaut pour valoriser tous les prix des actifs est l’USD, y compris pour le calcul du PNL et de la stratégie.
- Si une autre devise de stratégie est spécifiée au moyen de l’option utilisateur, ou si le prix domestique d’un actif est libellé dans une autre devise, tous les prix sont convertis dans la devise de la stratégie au taux de fixing de Londres de 16 h du même jour ouvré que le prix.
- La performance de la stratégie doit donc refléter la valeur courante de ses actifs dans la devise de stratégie retenue.
Jours fériés partiels de la stratégie
- Il existe des jours ouvrés de la stratégie où certains actifs, mais au moins un, se négocient (par exemple, dans une stratégie dont certains actifs suivent le calendrier du CME et d’autres celui du LME, un seul des deux marchés est ouvert).
- Ces jours ouvrés de la stratégie, les unités de fin de journée et le résultat (profits et pertes) des actifs qui ne se négocient pas doivent être calculés. Toutefois, les prix ne pouvant pas varier un jour férié de l’actif, le résultat de ces actifs sera nécessairement nul. Si le résultat de ce jour ouvré de la stratégie est non nul, ce qui signifie que la valeur de la stratégie varie, les unités calculées pour les actifs qui ne se négocient pas seront alors différentes.