
Metodologia das estratégias Alpha (automatizadas)
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Processo automatizado da estratégia
Conforme explicado na documentação de modelagem, a produção dos modelos gera sinais diários para ativos individuais; por exemplo, os contratos de WTI de junho e de dezembro são modelados separadamente.
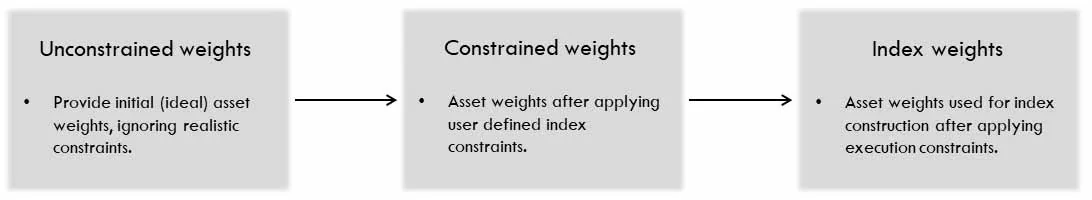
O processo automatizado da estratégia toma esses sinais como insumo, e os pesos da estratégia são então calculados em três etapas sequenciais.
Definições
Convenções gerais
Dia útil, para um ativo, refere-se a um dia em que o ativo é negociado e tem um preço de fechamento de ajuste (settlement).
Ativo refere-se a um dos componentes selecionados da estratégia. Os ativos podem ter a forma de um contrato fixo ou de um contrato com rolagem.
Preço, P(t,i), refere-se ao preço de fechamento no dia útil t do ativo i.
Retorno, r(t,i), refere-se aos retornos percentuais, (P(t,i) - P(t-1,i))/ P(t-1,i).
Produto refere-se à estratégia AiLA cujo resultado são os pesos diários de cada ativo da estratégia.
A lógica Mid Cap exige a execução das instruções no fechamento do dia útil seguinte. Normalmente é usada para estratégias com capacidade inferior a US$1 bilhão.
A lógica Large Cap é normalmente usada para estratégias com capacidade de US$1 bi ou mais, com a aplicação de um processo de execução diferente, conforme descrito abaixo.
Os pesos são calculados logo após o fechamento de cada dia útil.
Limites de rebalanceamento
Em linha com os demais tipos de AiLA-X, atribuem-se a cada ativo limites de rebalanceamento diário ao longo da curva, para evitar negociar com slippage significativo. Esses limites são especificados segundo os quatro prazos até a data de vencimento a seguir:
- ≤ 1M (≤ 22 dias úteis)
- 1 – 3M (23 – 66 dias úteis, inclusive)
- 3 – 6M (67 a 132 dias úteis, inclusive)
- > 6M (mais de 132 dias úteis)
Limites por ativo
Atribuem-se a cada ativo limites diários por ativo iguais a um determinado múltiplo do valor de seu limite de rebalanceamento, sendo o múltiplo usado de 1x (4x) na lógica Mid (Large) Cap. O múltiplo indica, portanto, o número de dias necessários para entrar no peso máximo permitido ou sair dele.
Descrição da estratégia
O conjunto de produtos AiLA Alpha Strategy foi concebido para entregar aos investidores alfa de investimento com retornos absolutos. O conjunto de produtos é agnóstico quanto aos ativos. No entanto, atualmente está concentrado em commodities e em estratégias de ações como ativos subjacentes. Esses produtos de estratégia foram concebidos para ser altamente líquidos e negociáveis e são construídos levando em conta a liquidez do mercado. Além disso, como a AiLA usa alocação oportunista para gerar alfa, a estratégia pode não estar totalmente alocada o tempo todo.
O cálculo da metodologia das estratégias parte do resultado do processo sistemático upstream da AiLA para decidir se devemos ficar comprados, vendidos ou zerados em um determinado ativo. Como parte do processo de construção da estratégia, essas decisões de alocação são usadas, em uma primeira etapa, juntamente com estimativas de volatilidade e de correlação do mercado, para construir pesos da estratégia com o perfil de risco desejado, que representam uma carteira ideal.
Em uma segunda etapa, a carteira ideal é usada para encontrar pesos da estratégia semelhantes, mas realistas, que respeitem requisitos como os limites de peso por ativo e por setor. Esses limites de peso por ativo e por setor são restrições de risco que queremos implementar em uma determinada estratégia.
Em seguida, levamos em conta as restrições de liquidez, pois a estratégia procura incorporar a liquidez efetiva do mercado. Isso é feito definindo um limite de rebalanceamento diário para cada ativo na lógica Large Cap, o que garante que a estratégia possa ser executada. Como as restrições setoriais e as restrições de rebalanceamento diário são mutuamente excludentes, sempre priorizamos as restrições de risco setoriais.
Se a lógica Large Cap estiver em vigor, garantimos que todas as posições sejam encerradas com ampla antecedência em relação ao vencimento de um contrato. Por isso, começamos a encerrar todas as posições ativas pelo menos sete dias úteis antes do vencimento de um contrato.
Por fim, para obter os valores da estratégia, aplicamos cálculos aritméticos simples para calcular as unidades e o PNL diário de cada estratégia, levando em conta a variação dos preços dos ativos em cada pregão.
Pesos sem restrições (wU)
- Os pesos ideais são determinados com base nos princípios de construção de carteira de média/variância; no entanto, em razão da natureza dinâmica dos sinais, incluem-se apenas os aspectos que se mostraram empiricamente relevantes para as nossas circunstâncias, a fim de obter um processo de construção de carteira robusto e transparente.
- O objetivo dos pesos sem restrições é representar a estratégia ideal, com base nas preferências do usuário, antes da imposição de quaisquer restrições práticas. As etapas seguintes buscam então obter uma estratégia o mais próxima possível da estratégia sem restrições, respeitando as diversas restrições do usuário/de execução.
- Os pesos sem restrições são calculados para o conjunto de ativos que têm um sinal ativo de posição comprada/vendida em uma determinada data.
- Os pesos sem restrições são calculados considerando os seguintes aspectos, alguns dos quais são opcionais.
- Volatilidade: pesos iguais em relação ao risco do ativo.
- N efetivo: alocação variável em relação ao número efetivo estimado de ativos.
- Correlação da estratégia: induzir uma preferência de correlação com a estratégia padrão BCOM ou GSCI.
- Meta de risco: ajustar a escala dos pesos de acordo com a meta de risco da estratégia.
Cálculo dos pesos sem restrições
Volatilidade:
- Distribuir a alocação igualmente, em relação ao risco do ativo, entre os ativos (𝑖) com sinal ativo (𝑠) em um determinado dia útil (𝑡).
- A volatilidade do ativo (𝜎) é calculada a partir dos retornos históricos, com uma média móvel exponencial com janela de cerca de 2-3 meses.
- Caso haja sinais comprados e vendidos ativos ao mesmo tempo, é possível atribuir um peso relativo entre eles. O propósito dessa opção (Long/Short Ratio = rLS) refere-se principalmente a estratégias com maior número de ativos e a influenciar um viés geral comprado/vendido.
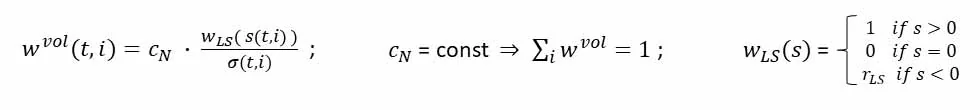
N efetivo: (opcional)
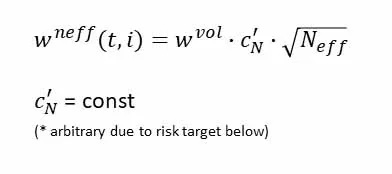
- Para estratégias em que o número de ativos varia significativamente ao longo do tempo, há uma opção Risk Balance.
- Se habilitada, a alocação da estratégia varia com base no número efetivo de ativos (𝑁𝑒𝑓𝑓) estimado em um determinado dia útil, de modo a aumentar (reduzir) a alocação quando se espera que a variância seja reduzida (ampliada) pelo (𝑁𝑒𝑓𝑓) grande (pequeno).
- Mais detalhes sobre o (𝑁𝑒𝑓𝑓) e o cálculo correspondente encontram-se na seção específica abaixo.
Cálculo dos pesos sem restrições
Correlação da estratégia: (opcional)
- No caso de uma preferência específica de correlação com a estratégia padrão BCOM ou GSCI (Correlated Strategy), há uma opção para enviesar os pesos nesse sentido.
- Isso é feito rotacionando o vetor de pesos em relação aos pesos da estratégia padrão, dentro de um espaço de risco comum.
- A opção está atualmente implementada com uma preferência positiva/negativa (Correlation) e quatro níveis diferentes (Degrees of Correlation) de restrições angulares (de correlação).
- Para maximizar o efeito, todos os ativos disponíveis associados à estratégia padrão correspondente são usados para obter o viés.
- Mais detalhes sobre o cálculo do viés em relação à estratégia padrão encontram-se na seção específica abaixo.
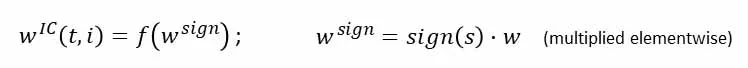
Meta de risco:
- Os pesos obtidos nas etapas acima são, por fim, ajustados em escala para normalizar a alocação total da estratégia ideal/sem restrições de acordo com a meta de risco definida pelo usuário.
- O fator de escala é determinado com base no PL histórico da estratégia, e o ajuste de escala baseia-se (Risk Target Type) em um valor de drawdown diário máximo (𝑅𝑇𝑑𝑑𝑑) ou de meta de volatilidade anual (𝑅𝑇𝑣𝑜𝑙).
- A volatilidade da estratégia (𝜎) é calculada com uma média móvel exponencial com janela de cerca de 2-3 meses.
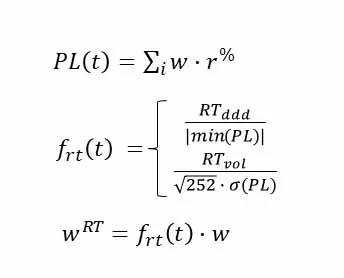
Cálculo do N efetivo
- O número efetivo de ativos normalmente poderia ser estimado a partir dos ativos com pesos diferentes de zero em um determinado dia útil, juntamente com a correlação de seus retornos.
- Estimar correlações entre ativos que sejam estáveis fora da amostra é, em geral, difícil; no entanto, ao contrário de muitos cenários em finanças quantitativas, nossas estratégias normalmente são compostas por um número médio de ativos (por exemplo, ≤ 100), com correlações muito altas (por exemplo, entre contratos de zinco, ou WTI vs. Brent) ou baixas (por exemplo, zinco vs. soja).
- Por essas razões, o cálculo do 𝑁𝑒𝑓𝑓 usa um modelo de risco muito simples (𝑅), em que os ativos são agrupados com uma correlação suposta de 1 (0) dentro dos grupos (entre os grupos).
- O 𝑁𝑒𝑓𝑓 é então calculado com um vetor de sinais (S), em que se atribui 1 (− 𝑟𝐿𝑆 = Long/Short Ratio) a todos os pesos comprados (vendidos) diferentes de zero.
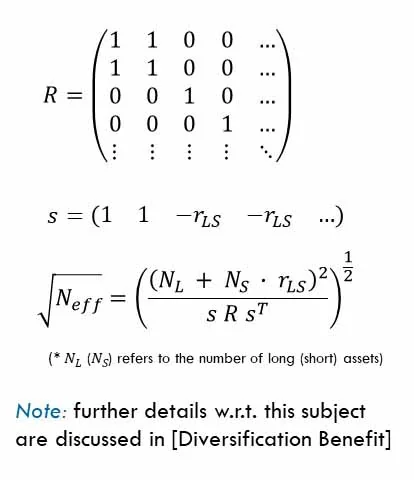
[Benefício de diversificação]: Perspectives, https://aila-x.com/perspectives/diversification-benefit
Viés em relação à estratégia padrão
- O viés em relação à estratégia padrão é construído por meio de um ajuste em relação aos pesos associados às estratégias padrão.
- A implementação atual usa os pesos 𝑤𝑈 comprados e vendidos (ou seja, aqui 𝑤𝑣𝑜𝑙 ou 𝑤𝑛𝑒𝑓𝑓) de todos os ativos associados aos componentes da estratégia padrão, por meio de um modelo de risco comum [o mesmo usado no cálculo do 𝑁𝑒𝑓𝑓].
- O ajuste é realizado em cada dia útil em que pelo menos 5 ativos têm pesos diferentes de zero, e os pesos resultantes diferem de 𝑤𝑈 em magnitude, mas não em sinal.
- Os pesos enviesados da estratégia são obtidos com a função minimize da biblioteca scipy [SciPy], em que o conjunto de pesos é determinado pelo vetor de pesos que minimiza o ângulo em relação ao vetor 𝑤𝑈, mantendo-se dentro de uma determinada distância angular do vetor de pesos da estratégia padrão.
- O ajuste preserva a soma dos pesos igual a sum(𝑤𝑈); no entanto, isso não pode ser garantido em todas as circunstâncias.
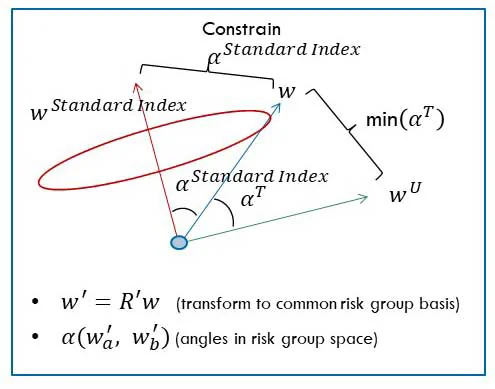
Observação: mais detalhes sobre esse tema são discutidos em [Controle da correlação]
[SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org
[Controle da correlação]: Perspectives, https://aila-x.com/perspectives/controlling-correlation
Pesos com restrições (𝑤𝐶)
- Os pesos com restrições tomam os pesos sem restrições como insumo e determinam o conjunto de pesos mais semelhante, dado um conjunto de restrições lineares.
- O cálculo considera apenas os ativos com pesos ativos (diferentes de zero) em cada dia útil.
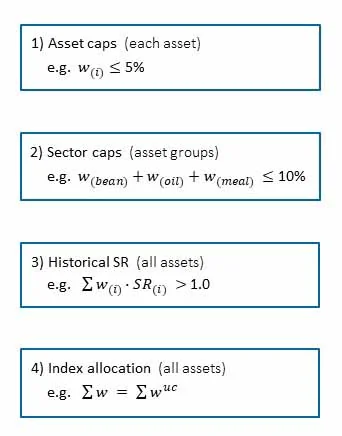
- Os pesos com restrições são calculados com as seguintes restrições.
- Limite por ativo: limite superior para os pesos de cada ativo.
- Limite por setor: limite superior para a soma dos pesos dentro de um setor.
- Índice de Sharpe: limite inferior em relação aos índices de Sharpe históricos da estratégia.
- Alocação da estratégia: restrição de igualdade para a soma de todos os pesos.
- Os pesos resultantes com restrições têm sinal, ou seja, os pesos são multiplicados (elemento a elemento) pelo sinal do sinal de negociação.
- No caso de uma preferência de alocação máxima, há uma opção (Allocation Range - Max) para reduzir a escala dos pesos resultantes até o valor máximo nos dias úteis em que a soma dos pesos exceder esse valor.
- Cabe observar que os limites por setor são usados sem o ajuste de escala pela meta de risco, para se referirem à alocação em USD; por isso, se forem usados limites por setor, deve-se especificar uma opção de alocação máxima de 100% para evitar distorções decorrentes da alavancagem.
Cálculo dos pesos com restrições
Ajuste dos pesos com restrições:
- O ajuste é realizado em cada dia útil para todos os ativos com peso sem restrições (𝑤𝑈) diferente de zero, desde que pelo menos três ativos tenham pesos diferentes de zero.
- Conforme descrito acima, os limites por ativo são determinados pelos valores dos limites de rebalanceamento e diferem entre as lógicas Mid e Large Cap.
- Os limites por setor são valores definidos pelo usuário (Allocation Max %).
- A restrição de índice de Sharpe (SR) oferece a opção de exigir que os pesos correspondam a um SR histórico médio acima de um determinado limiar (Target Annual Sharpe Ratio). Os valores históricos de índice de Sharpe dos ativos usados são limitados a ±5.
- A última restrição, de igualdade, faz com que o ajuste preserve a soma dos pesos.
- Caso sum(𝑤𝑈) seja grande demais para a região de pesos definida pelos limites por setor e por ativo, os 𝑤𝑈 têm sua escala reduzida para que sum(𝑤𝑈) caiba na região permitida.
- Os pesos com restrições são obtidos com a função minimize da biblioteca scipy [SciPy], em que o conjunto de pesos é determinado pelo vetor de pesos que minimiza o ângulo em relação ao vetor 𝑤𝑈, respeitando as restrições lineares (1) a (4).
- Caso o ajuste não seja possível, usam-se os valores de 𝑤𝑈, com redução da escala dos pesos associados aos ativos/setores que violem os limites correspondentes.
[SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org.
Pesos da estratégia (𝑤T e 𝑤A)
Ajuste dos pesos com restrições:
- Os pesos da estratégia são calculados usando como insumo os pesos com restrições (𝑤C).
- Além disso, aplica-se um critério de período de balanceamento de operações, em que os pesos são zerados quando o número de dias úteis até o vencimento ou até o fim do ano é menor que 2 (7) na lógica Mid (Large) Cap.
- Os pesos 𝑤C com o critério de período de balanceamento de operações aplicado são chamados de pesos-alvo, que os pesos efetivos da estratégia procuram atingir.
- No entanto, os pesos efetivos da estratégia muitas vezes não conseguem igualar os pesos-alvo, em razão das restrições de rebalanceamento impostas pelos diferentes limites.
Cálculo dos pesos da estratégia
- Os pesos da estratégia envolvem dois tipos de peso,
- Os pesos-alvo (𝑤T) são os pesos com restrições (𝑤C) com a aplicação adicional do critério de período de balanceamento de operações, discutido acima.
- O peso efetivo (𝑤𝐴(𝑡,𝑖)) é o peso do ativo i na data efetiva t. Não haverá instrução de peso para um ativo durante um feriado do ativo; nesses casos, usa-se o peso efetivo da data efetiva anterior para o cálculo das unidades de fim de dia.
- Em cada dia útil (t), os valores de rebalanceamento do dia útil seguinte são calculados pelas seguintes etapas,
- 𝑟𝑒𝑏(𝑡,𝑖) = 𝑤𝑇 (𝑡,𝑖) − 𝑤𝐴 (𝑡,𝑖)
- 𝑟𝑒𝑏(𝑡,𝑖) é fixado no valor do seu limite de rebalanceamento, caso o limite seja excedido.
- Os valores de 𝑟𝑒𝑏(𝑡,𝑖) são reduzidos para respeitar os limites por ativo e por setor, caso os valores dos pesos efetivos após o rebalanceamento excedam algum desses limites, ou seja, os ativos afetados são reduzidos até igualar o 𝑟𝑒𝑏(𝑡,𝑖) permitido pelo limite correspondente.
- Os valores finais de 𝑟𝑒𝑏(𝑡,𝑖) são então usados para rebalancear os pesos efetivos no dia útil seguinte, ou seja, 𝑡+1, e a estratégia é calculada com a mesma metodologia dos demais tipos de AiLA-X.
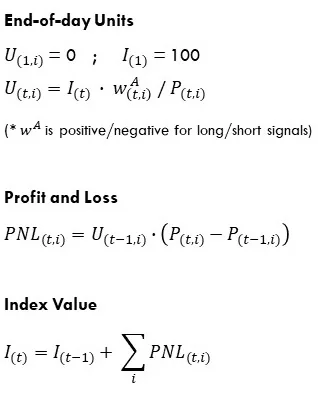
Aspectos gerais da estratégia
Moeda
- A moeda padrão usada para a avaliação de todos os preços dos ativos é o USD, inclusive no cálculo do PNL e da estratégia
- Caso outra moeda da estratégia seja especificada por meio da opção do usuário, ou caso o preço doméstico de um ativo esteja em outra moeda, todos os preços são convertidos para essa moeda da estratégia, usando as taxas London 4pm Fixed do mesmo dia útil do preço
- Por isso, o desempenho da estratégia deve refletir o valor vigente de seus ativos na moeda da estratégia em questão
Feriados parciais da estratégia
- Há dias úteis da estratégia em que nem todos os ativos, mas pelo menos um, são negociados (por exemplo, em uma estratégia que tem alguns ativos em calendários da CME e outros em calendários da LME, apenas um dos dois está em negociação)
- Nesses dias úteis da estratégia, as unidades de fim de dia e o lucro e prejuízo dos ativos que não estão em negociação devem ser calculados. No entanto, como os preços não podem variar em um feriado do ativo, o lucro e prejuízo desses ativos será necessariamente 0. Se houver um lucro e prejuízo diferente de zero nesse dia útil da estratégia, o que significa que há variação no valor da estratégia, as unidades calculadas para os ativos que não estão em negociação serão diferentes.