
Benefício de diversificação
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Perguntas
Perguntas:
- Quanta melhora se pode esperar da diversificação em um índice AiLA?
- Muitos mercados de commodities têm baixa correlação, o que sugere um potencial significativo de diversificação.
- No entanto, os contratos de um mesmo mercado e certos setores são altamente correlacionados, o que implica diversificação limitada.
Abordagem:
- Investigar o potencial geral de diversificação usando um conjunto representativo de sinais de ativos AiLA.
- Gerar composições aleatórias de índice para um dado número (N) de ativos na carteira.
- Comparar o desempenho médio em função de N, incluindo diferentes condições para verificações cruzadas.
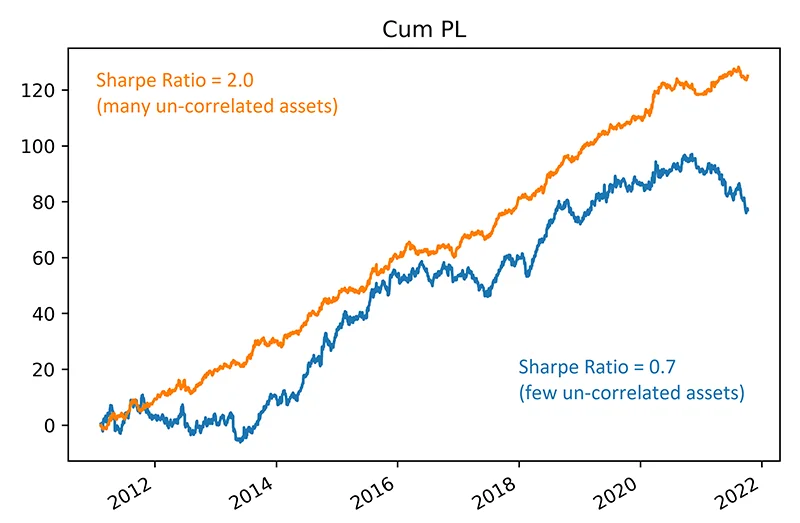
Potencial de diversificação
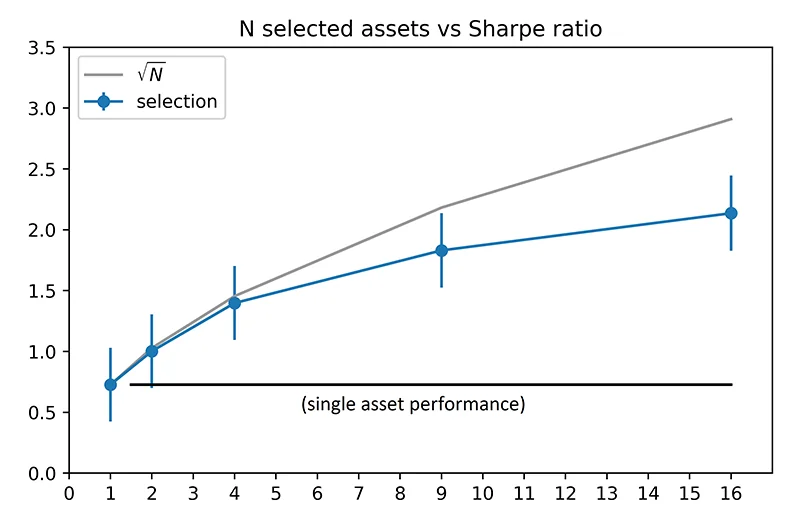
- Investigado por meio da geração de composições aleatórias de índice com número variável de ativos.
- A cada dia, seleciona-se aleatoriamente um número especificado (𝑁) de sinais long/short de ativos AiLA, e os retornos são obtidos com alocação de risco igual.
- O índice de Sharpe (SR) de todos os dias (2011 a 2021) é usado como métrica de desempenho, e o processo é repetido 100 vezes para capturar o desempenho médio dos sinais AiLA.
- O desempenho médio de um único ativo é de cerca de SR = 0.7 para o conjunto de sinais usado no estudo, e o desempenho aumenta à medida que cresce o número de ativos na carteira.
- O aumento de desempenho decorrente da diversificação está, em grande medida, em linha com a expectativa de √𝑁 para ativos não correlacionados e se estabiliza em valores maiores de 𝑁 devido à correlação entre os ativos da carteira.
Limitações da diversificação
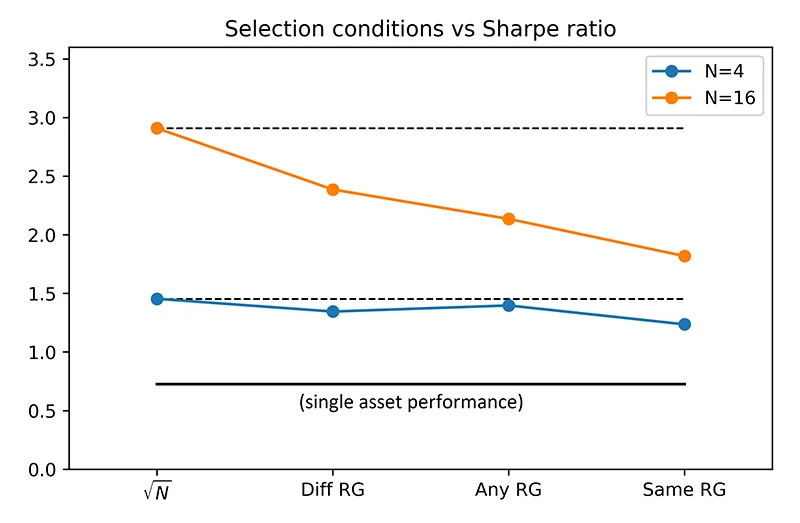
- O impacto da correlação entre ativos foi verificado atribuindo-se os ativos a grupos de risco (RG), com alta (baixa) correlação entre os ativos dentro dos (entre os) grupos.
- Os resultados foram comparados com os obtidos com uma seleção aleatória de ativos, todos de grupos de risco diferentes e todos do mesmo grupo de risco, o que indica uma redução do benefício de diversificação à medida que a correlação entre os ativos aumenta.
- O benefício de diversificação é, em geral, bem representado pelo número de ativos na carteira; no entanto, o número efetivo de ativos independentes pode ser significativamente reduzido pela correlação.
- Uma redução semelhante do 𝑁 efetivo de ativos pode ser causada por restrições de capacidade, por exemplo, se a maior parte da alocação for atribuída a contratos que pertencem todos ao complexo de petróleo bruto.
(* Mais detalhes sobre os grupos de risco de ativos utilizados podem ser encontrados no tema de pesquisa “controlling correlation”.)
Conclusões
- Os sinais de ativos AiLA indicam um potencial de benefício de diversificação em linha com o esperado a partir da baixa correlação frequentemente observada entre os mercados de commodities.
- Os resultados sem restrições indicam um benefício de diversificação que segue aproximadamente o comportamento √𝑁 de ativos não correlacionados, o qual se estabiliza em valores maiores de 𝑁 devido à correlação entre os ativos.
- O benefício de diversificação, portanto, segue em grande medida o que se espera com base no número de ativos na carteira.
- No entanto, o número efetivo de ativos pode ser significativamente reduzido, em comparação com o número real de mercados e contratos, em situações em que apenas um número menor de ativos e/ou ativos altamente correlacionados conseguem contribuir, por exemplo, devido a restrições de capacidade rígidas.