
分散効果
英語からの翻訳です。英語の原文を正とします。 英語で読む
問い
問い:
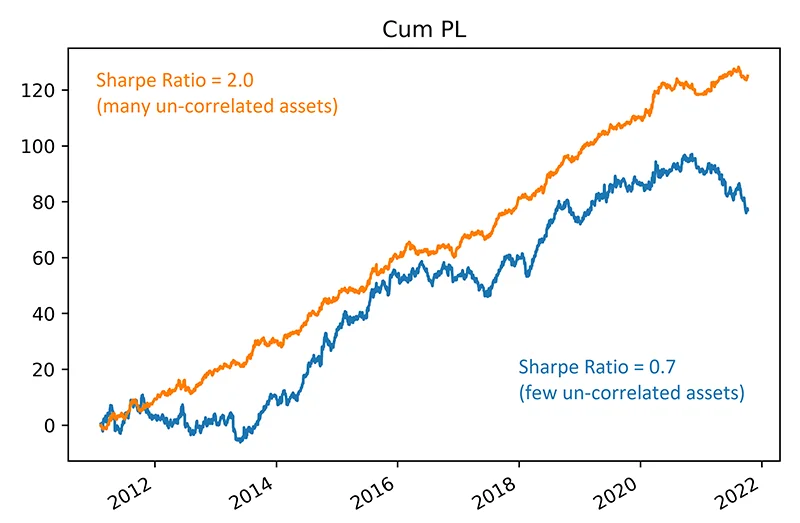
- AiLA 指数について、分散によってどの程度の改善が期待できるでしょうか。
- 多くのコモディティ市場は相関が低いため、分散の可能性は大きいと予想されます。
- しかし、同一市場の限月や特定のセクターは相関が高く、分散は限られることを示唆しています。
アプローチ:
- 代表的な AiLA の資産シグナルのセットを用いて、全般的な分散の可能性を調べます。
- 所与のポートフォリオ資産数(N)について、ランダムな指数構成を生成します。
- クロスチェックのための異なる条件も含め、N の関数として平均パフォーマンスを比較します。
分散の可能性
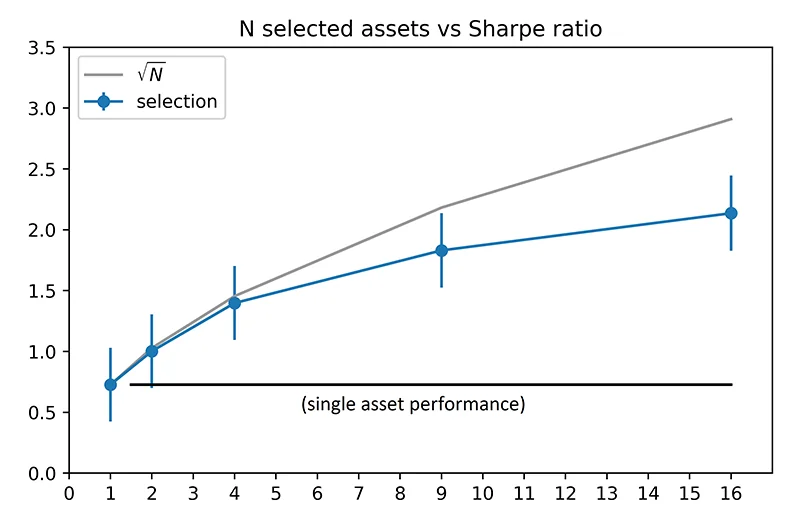
- 資産数を変えてランダムな指数構成を生成することで調べました。
- 毎日、指定した数(𝑁)の AiLA のロング/ショートの資産シグナルをランダムに選び、リスクを均等に配分してリターンを求めます。
- 全期間(2011 年~2021 年)のシャープレシオ(SR)をパフォーマンス指標とし、AiLA シグナルの平均パフォーマンスを捉えるため、このプロセスを 100 回繰り返しました。
- 本調査で用いたシグナルのセットでは、単一資産の平均パフォーマンスは SR = 0.7 程度であり、ポートフォリオの資産数が増えるにつれてパフォーマンスは向上します。
- 分散によるパフォーマンスの向上は、無相関の資産について期待される √𝑁 に概ね沿っており、ポートフォリオ資産間の相関のため、𝑁 が大きくなると頭打ちになります。
分散の限界
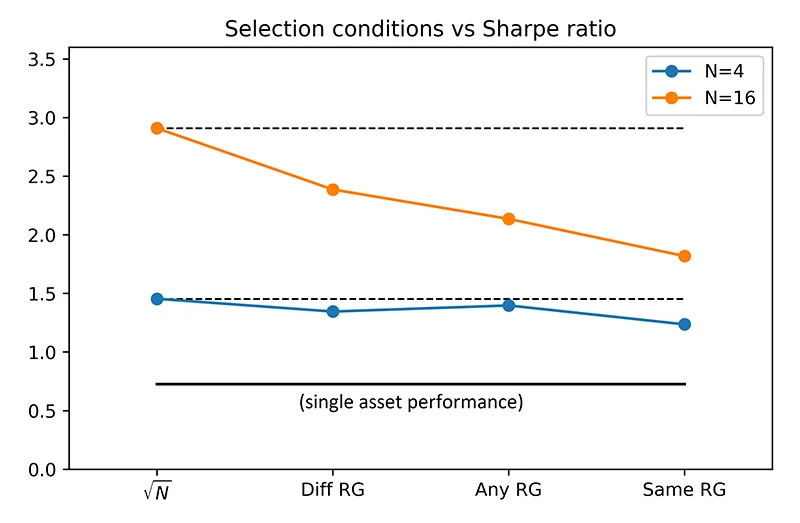
- 資産をリスク・グループ(RG)に割り当て、グループ内(グループ間)の資産の相関が高く(低く)なるようにして、資産の相関による影響を検証しました。
- すべて異なるリスク・グループから、またはすべて同じリスク・グループから資産をランダムに選んだ場合の結果と比較したところ、資産の相関が高まるにつれて分散効果が低下することが示されました。
- 分散効果は概してポートフォリオの資産数でよく表されますが、独立した資産の実効的な数は、相関によって大幅に減少し得ます。
- 運用可能額の制約によっても、資産の実効的な 𝑁 が同様に減少することがあります。例えば、アロケーションの大部分が、すべて原油コンプレックスに属する限月に割り当てられた場合です。
(* 使用した資産のリスク・グループに関する詳細は、リサーチ・テーマ「相関のコントロール」をご覧ください。)
結論
- AiLA の資産シグナルは、コモディティ市場間でしばしば観測される低い相関から予想されるとおりの、分散効果の可能性を示しています。
- 制約なしの結果では、分散効果は無相関の資産の √𝑁 の挙動に概ね従い、資産間の相関のため 𝑁 の値が大きくなると頭打ちになります。
- したがって、分散効果は、ポートフォリオの資産数に基づいて予想されるものに概ね従います。
- ただし、例えば運用可能額の制約が厳しい場合など、より少数の資産や相関の高い資産しか寄与できない状況では、資産の実効的な数は、実際の市場や限月の数に比べて大幅に減少し得ます。