
分散化收益
译自英文。以英文原文为准。 阅读英文版
问题
问题:
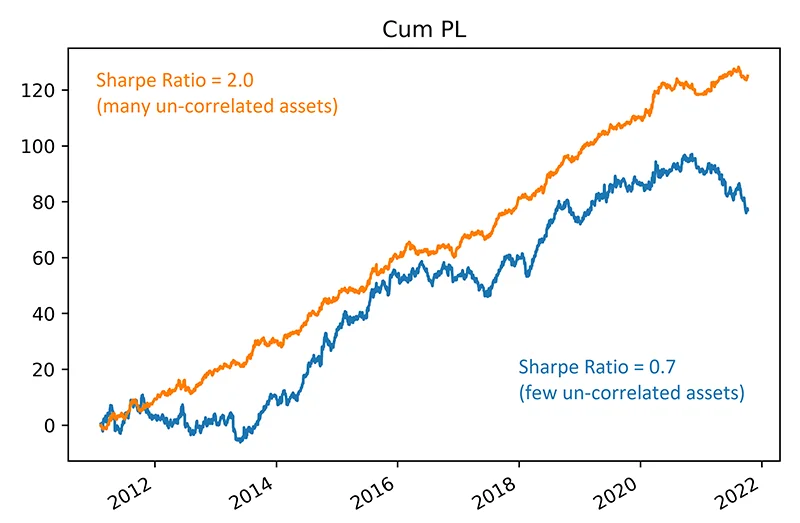
- 对于 AiLA 指数,分散化预计能带来多大程度的改善?
- 许多大宗商品市场之间相关性较低,因此预计分散化潜力显著。
- 然而,同一市场的合约以及某些板块之间高度相关,意味着分散化效果有限。
方法:
- 使用一组具有代表性的 AiLA 资产信号,研究总体分散化潜力。
- 针对给定数量(N)的投资组合资产,随机生成指数构成。
- 比较平均表现随 N 的变化,并纳入不同条件以进行交叉检验。
分散化潜力
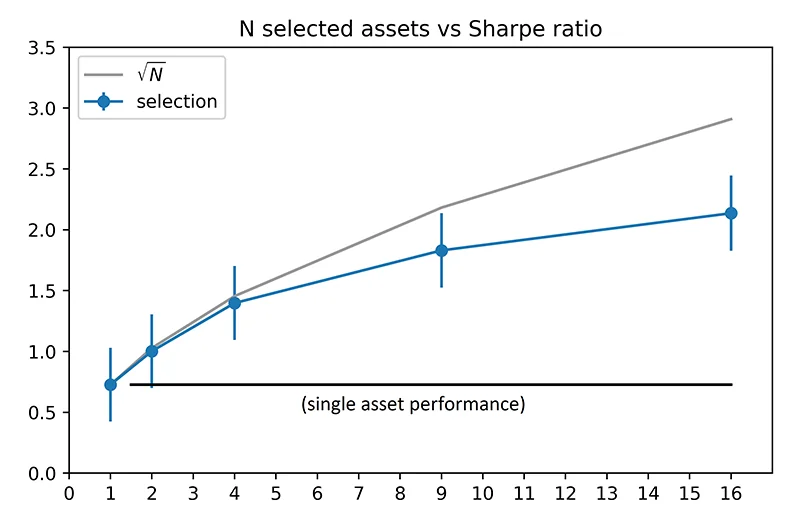
- 通过针对不同资产数量随机生成指数构成进行研究。
- 每日随机选取指定数量(𝑁)的 AiLA 多空资产信号,并在等风险配置下计算收益。
- 以全部交易日(2011 年至 2021 年)的夏普比率(SR)作为表现指标,并将该过程重复 100 次,以捕捉 AiLA 信号的平均表现。
- 本研究所用信号集合的单一资产平均表现约为 SR = 0.7,且表现随投资组合资产数量的增加而提升。
- 分散化带来的表现提升基本符合不相关资产 √𝑁 的预期,并由于投资组合资产之间的相关性,在 𝑁 值较大时趋于饱和。
分散化的局限
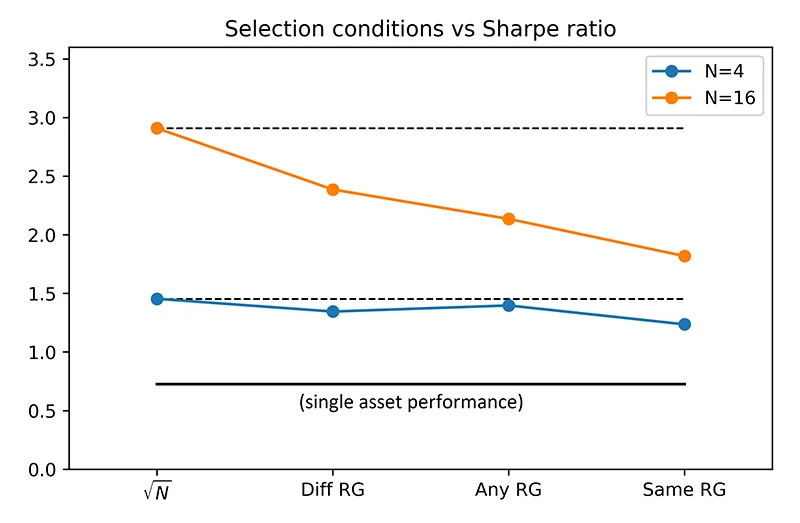
- 通过将资产分配至风险组(RG)来验证资产相关性的影响,风险组内(组间)的资产相关性较高(较低)。
- 将结果与分别从不同风险组以及同一风险组中随机选取资产所得的结果进行比较,表明随着资产相关性上升,分散化收益随之减弱。
- 分散化收益总体上可由投资组合资产数量较好地体现,但相关性可能会显著减少有效的独立资产数量。
- 容量约束也可能导致有效资产数 𝑁 出现类似的减少,例如当配置的主要部分分配给全部属于原油类的合约时。
(* 有关所用资产风险组的更多详情,请参阅研究主题“控制相关性”。)
结论
- AiLA 资产信号显示出的分散化收益潜力,与大宗商品市场之间通常观察到的低相关性所对应的预期相符。
- 无约束结果显示,分散化收益大致遵循不相关资产的 √𝑁 规律,并由于资产相关性在 𝑁 值较大时趋于饱和。
- 因此,分散化收益基本符合根据投资组合资产数量所作的预期。
- 然而,在只有较少数量和/或高度相关的资产能够发挥作用的情形下(例如容量约束较紧时),有效资产数量可能会较实际的市场和合约数量显著减少。