
價差策略
本頁譯自英文,內容以英文版本為準。 閱讀英文版
簡介
簡介
- AiLA 策略通常由單邊期貨資產組成,並以特定風險/報酬目標進行伺機配置。
- 不過,AiLA 策略也可以納入期貨價差,並依循一些共同定義將價差視為一項資產。
- 註:此處的範例與結果僅涉及同一商品內的價差,其他類型將於日後的簡報中討論。
價差定義
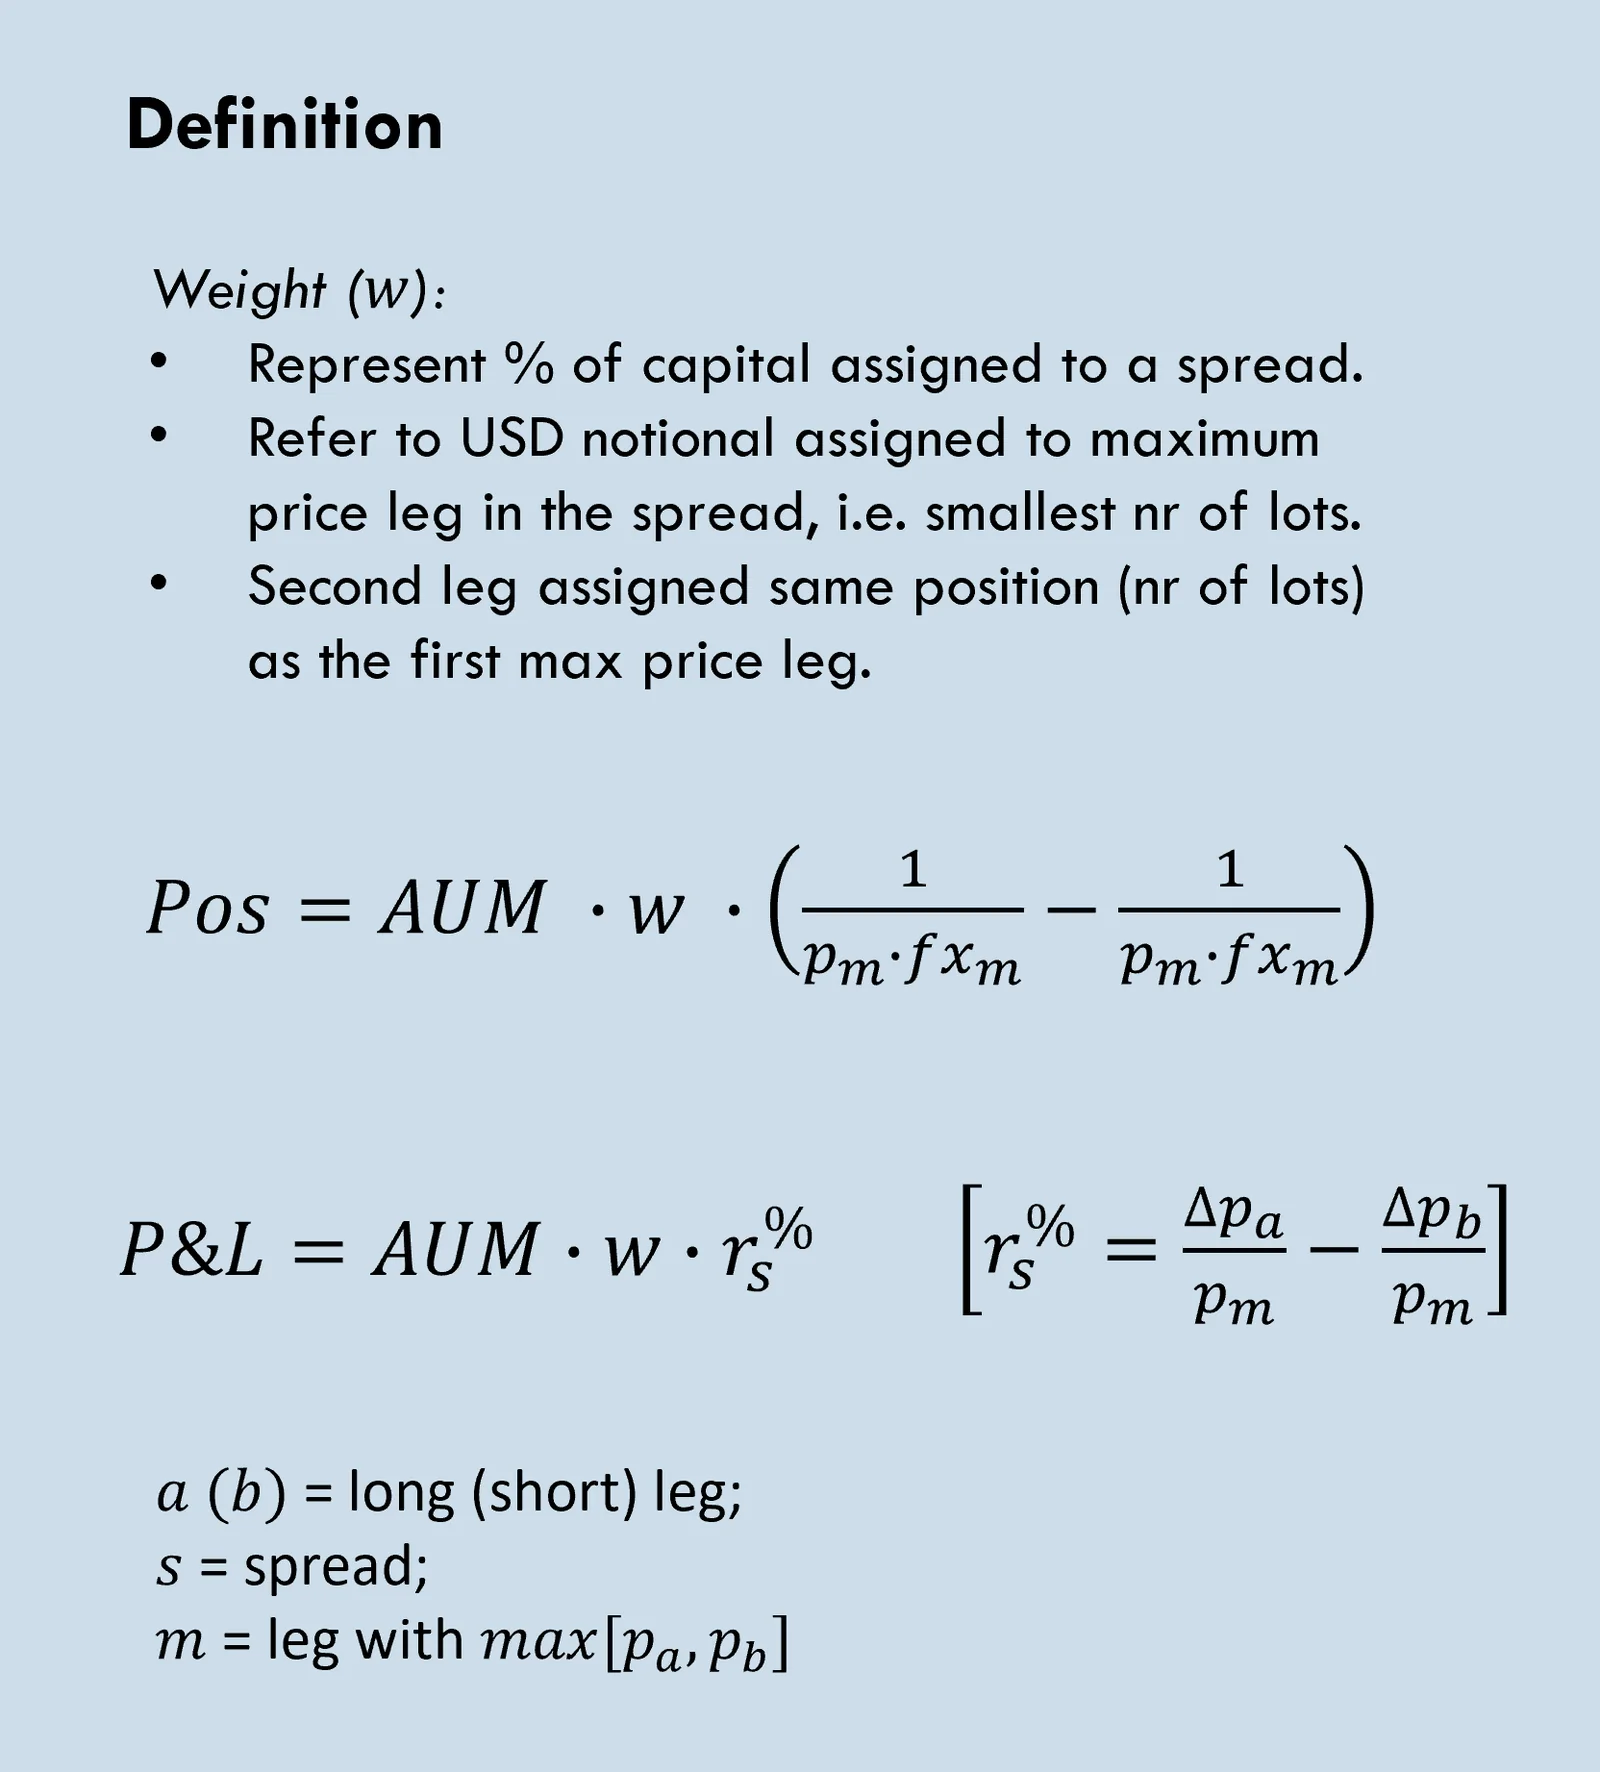
- AiLA 方法將價差視為單一資產,並賦予相關的配置權重(w)。
- 就同一商品內的價差而言,配置權重用於依(美元)價格最高的一隻腳計算部位。
- 接著,價差的兩隻腳在合約口數上都會被賦予相同的部位。
例如:
WTI 跨月價差 M24 [82.82 $/bbl] 對 Z24 [77.89 $/bbl],
在 AUM = 100M 且 w = 1% 的情況下,
以價格最高的一隻腳 M24 為基礎,
相當於做多 12 口 M24 並放空 12 口 Z24。
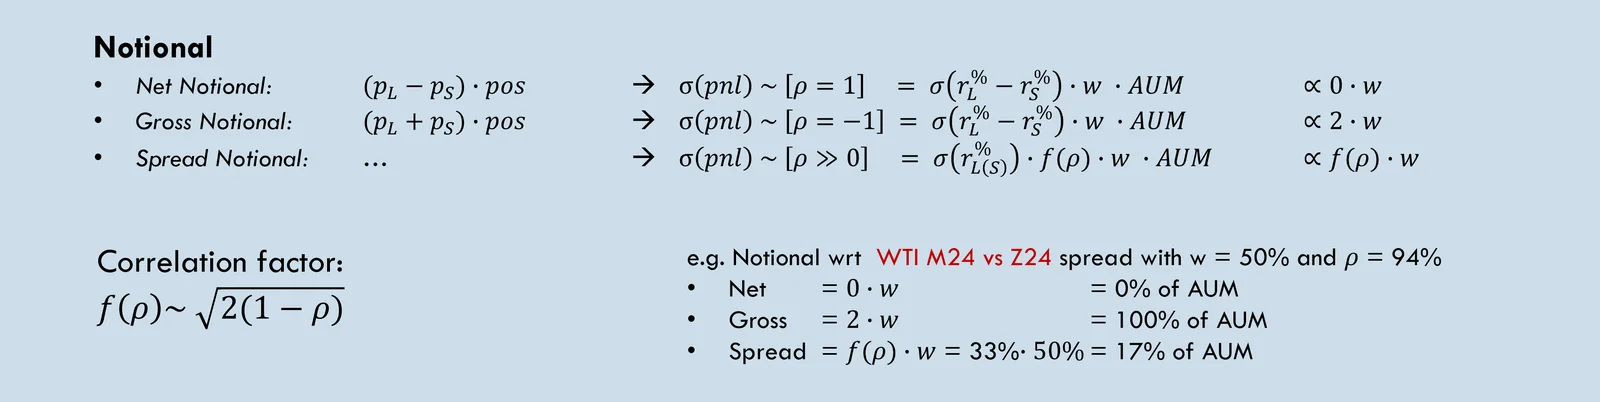
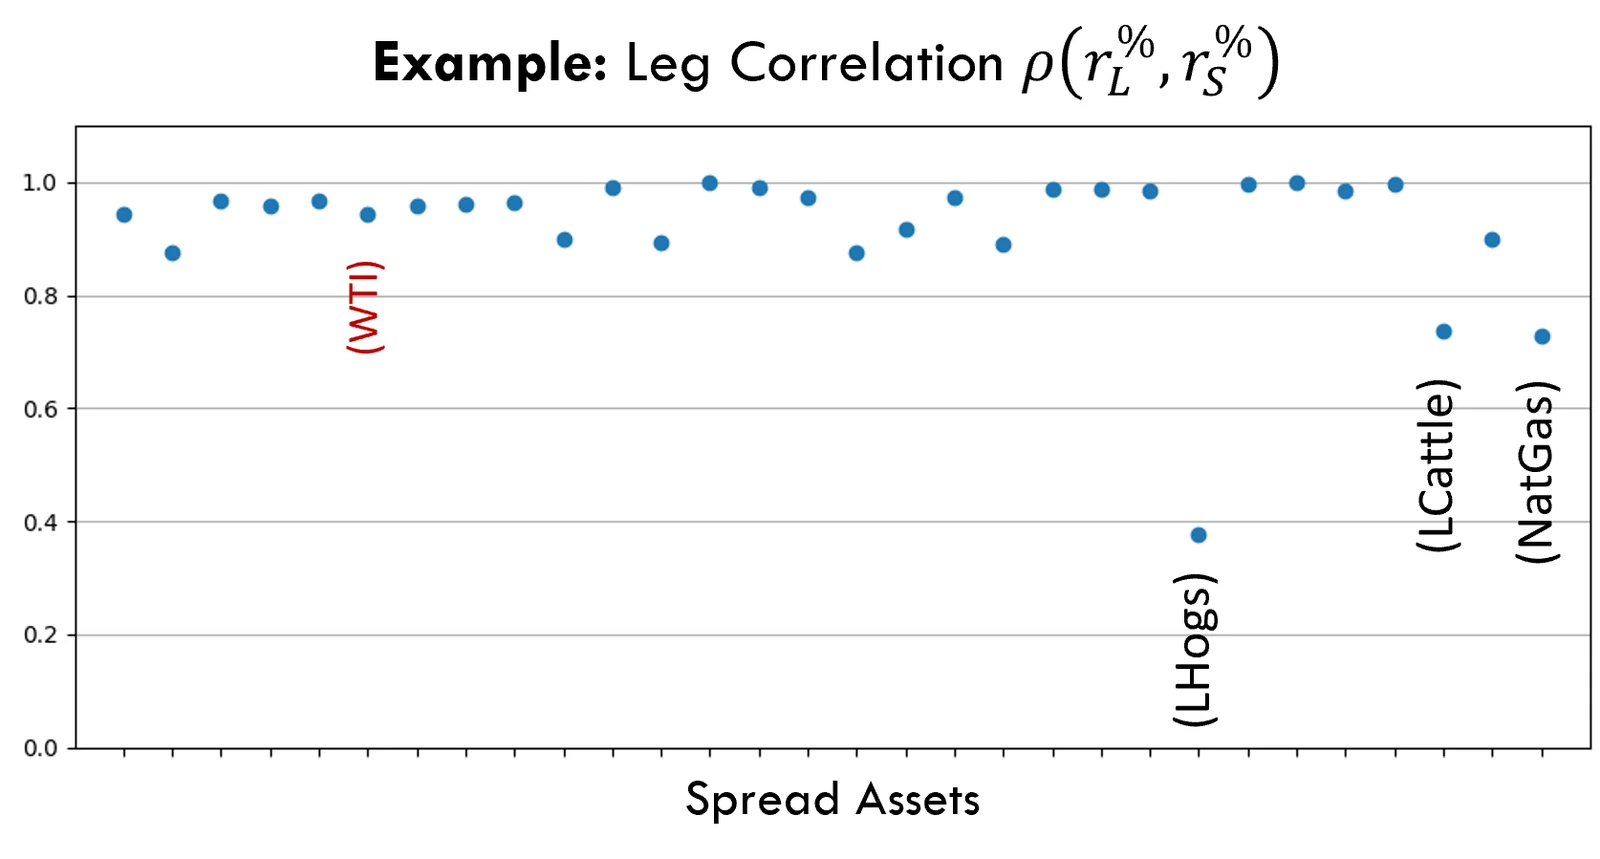
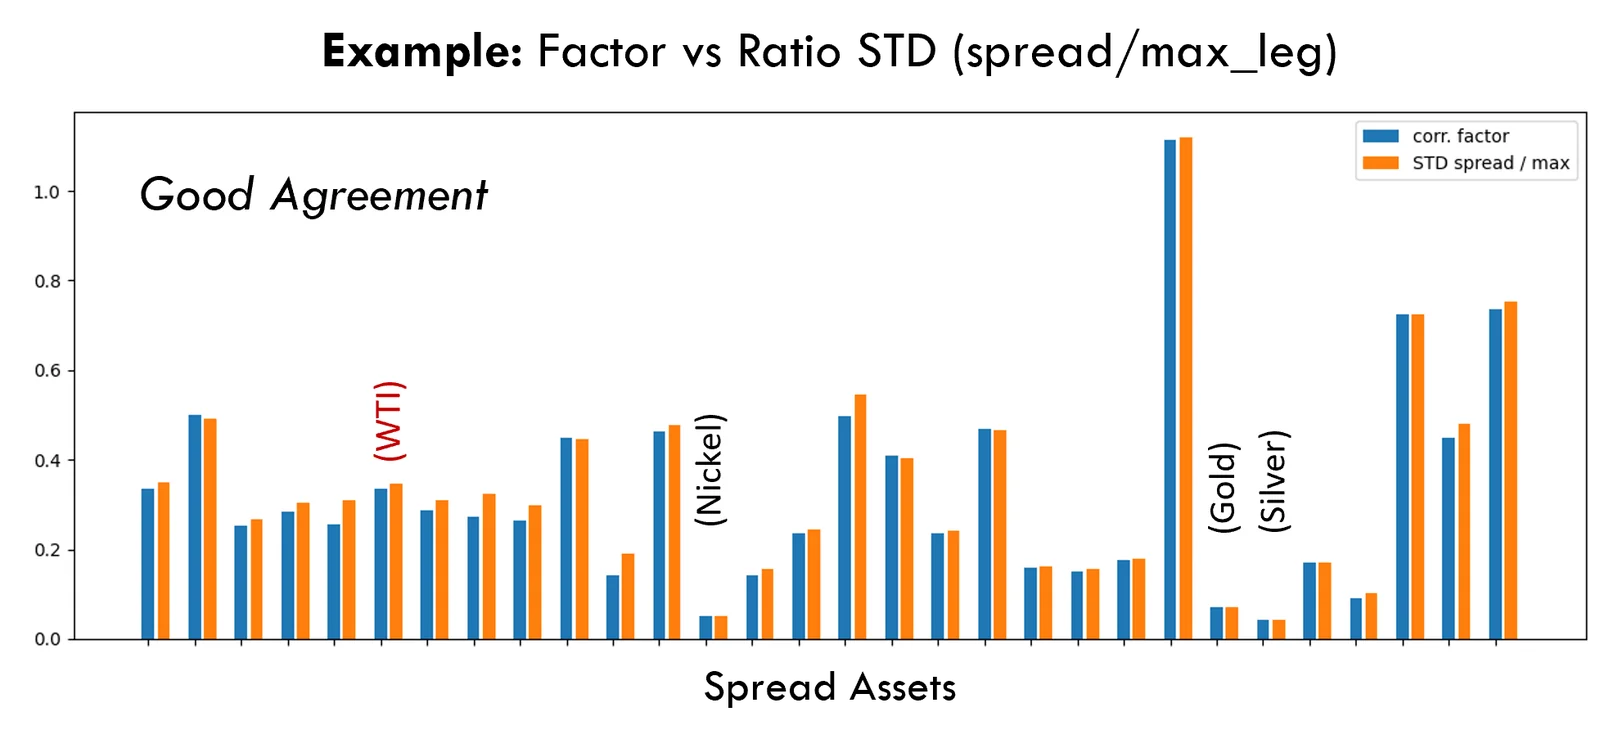
價差報酬與名目金額
投資組合
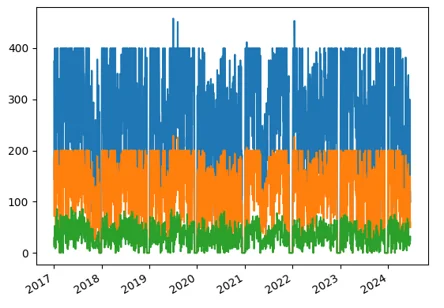
價差上限:
- 部位與交易限制條件不同於單邊投資組合。
- Max sum(|w|) < 200%
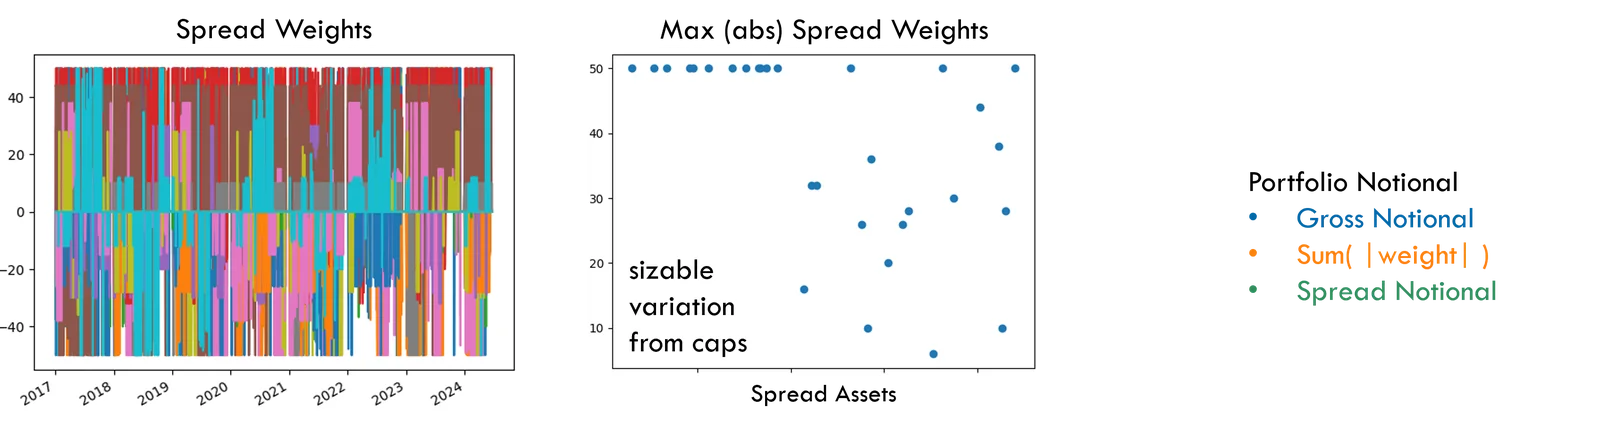
- 最大價差權重 < 50%
- 各價差專屬的權重(流動性)上限。
由於價差報酬較小,為達到合理的風險水準,資產權重通常會大於單邊投資組合。
績效
價差投資組合:
- 最大回撤(高峰至谷底):-4.8%
- 月數:62(正)27(負)69%(正報酬比例)
- 報酬統計
| 統計量 | 日 | 週 | 月 | 季 |
|---|---|---|---|---|
| 平均報酬 | -- | 0.2% | 0.9% | 2.7% |
| 報酬 STD | 0.4% | 0.7% | 1.7% | 3.2% |
| 最大損失 | -2.1% | -2.1% | -4.3% | -4.2% |
單邊投資組合:(商品組合相近)
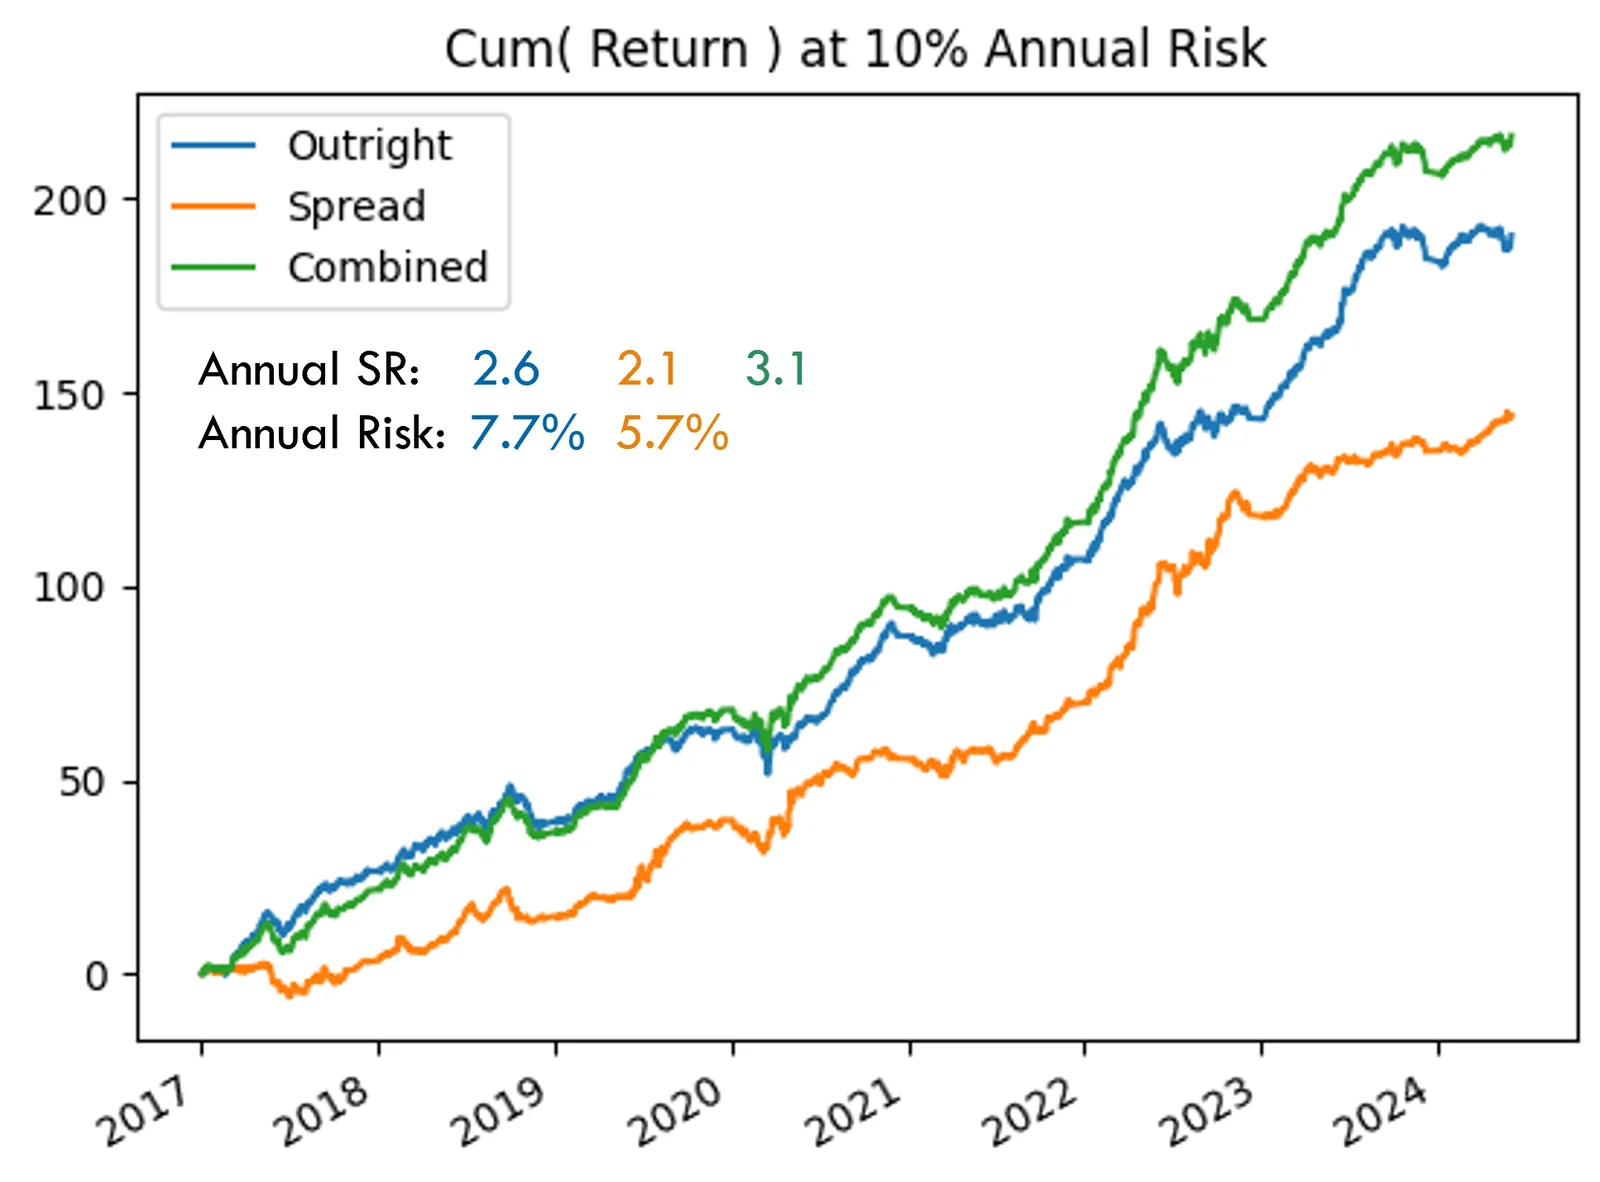
- 相關性:23%(日)、32%(週)、36%(月)、54%(季)。
- 在各自的風險水準下運作時,策略權重約為 50/50 時分散效果最大。
- 儘管相關性略為正值,仍顯示出明顯的分散效益。
結論
- 本簡報說明了在 AiLA 策略中納入價差的方法,並將商品價差投資組合的結果與一個類似的單邊期貨資產投資組合相比較。
- 由於價差報酬較小,價差資產權重須高於單邊投資組合;儘管如此,似乎仍可達到適當的投資組合風險。
- 結果顯示,在相同的歷史期間內,價差投資組合的績效與單邊投資組合相當,且儘管相關性略為正值,仍顯示出明顯的分散效益。
- 本簡報僅說明 AiLA 用於同一商品內價差的方法,其他價差類型將於日後的簡報中探討。
平均而言,結果顯示無論是由停損或目標觸發出場,於 T+1 收盤時出場的效果與較早的出場選項相當,甚至略為有利。
附錄
投資組合成分
- 鋁 第 1 個月 對 第 3 個月 價差
- 黃豆 7 月 對 11 月 價差
- 黃豆 近期 11 月 對 遠期 11 月 價差
- 黃豆油 7 月 對 12 月 價差
- Brent 6 月 對 12 月 價差
- Brent 近期 12 月 對 遠期 12 月 價差
- 銅 第 1 個月 對 第 3 個月 價差
- 玉米 7 月 對 12 月 價差
- 玉米 近期 12 月 對 遠期 12 月 價差
- 棉花 7 月 對 12 月 價差
- 柴油 6 月 對 12 月 價差
- 黃金 第 1 個月 對 第 3 個月 價差
- 熱燃油 6 月 對 12 月 價差
- 阿拉比卡咖啡 7 月 對 12 月 價差
- 堪薩斯小麥 7 月 對 12 月 價差
- 活牛 第 1 個月 對 第 3 個月 價差
- 鉛 第 1 個月 對 第 3 個月 價差
- 瘦肉豬 7 月 對 12 月 價差
- 黃豆粉 7 月 對 12 月 價差
- 天然氣 6 月 對 12 月 價差
- 天然氣 近期 12 月 對 遠期 12 月 價差
- 鎳 第 1 個月 對 第 3 個月 價差
- RBOB 3 月 對 6 月 價差
- 白銀 第 1 個月 對 第 3 個月 價差
- 糖 7 月 對 10 月 價差
- 糖 10 月 對 3 月 價差
- 小麥 7 月 對 12 月 價差
- WTI 6 月 對 12 月 價差
- WTI 近期 12 月 對 遠期 12 月 價差
- 鋅 第 1 個月 對 第 3 個月 價差