
Estratégias de spread
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Introdução
Introdução
- As estratégias AiLA muitas vezes são compostas por ativos de futuros outright, com alocações oportunistas que visam a determinados objetivos de risco/retorno.
- As estratégias AiLA podem, no entanto, acomodar também spreads de futuros, em que os spreads são tratados como um ativo, segundo algumas definições comuns.
- Observação: os exemplos e resultados aqui tratam apenas de spreads intra-commodity; outros tipos serão discutidos em apresentações futuras.
Definição de spread
- A metodologia AiLA trata os spreads como um único ativo, com um peso de alocação (w) associado.
- Em um spread intra-commodity, o peso de alocação é usado para calcular a posição com base na perna de maior preço (em USD).
- As duas pernas do spread recebem então a mesma posição, em número de contratos.
Exemplo:
Spread de calendário de WTI M24 [82.82 $/bbl] vs. Z24 [77.89 $/bbl],
com AUM = 100M e w = 1%,
corresponderia a 12 lotes M24 comprados e 12 lotes Z24 vendidos,
com base na perna de maior preço, M24.
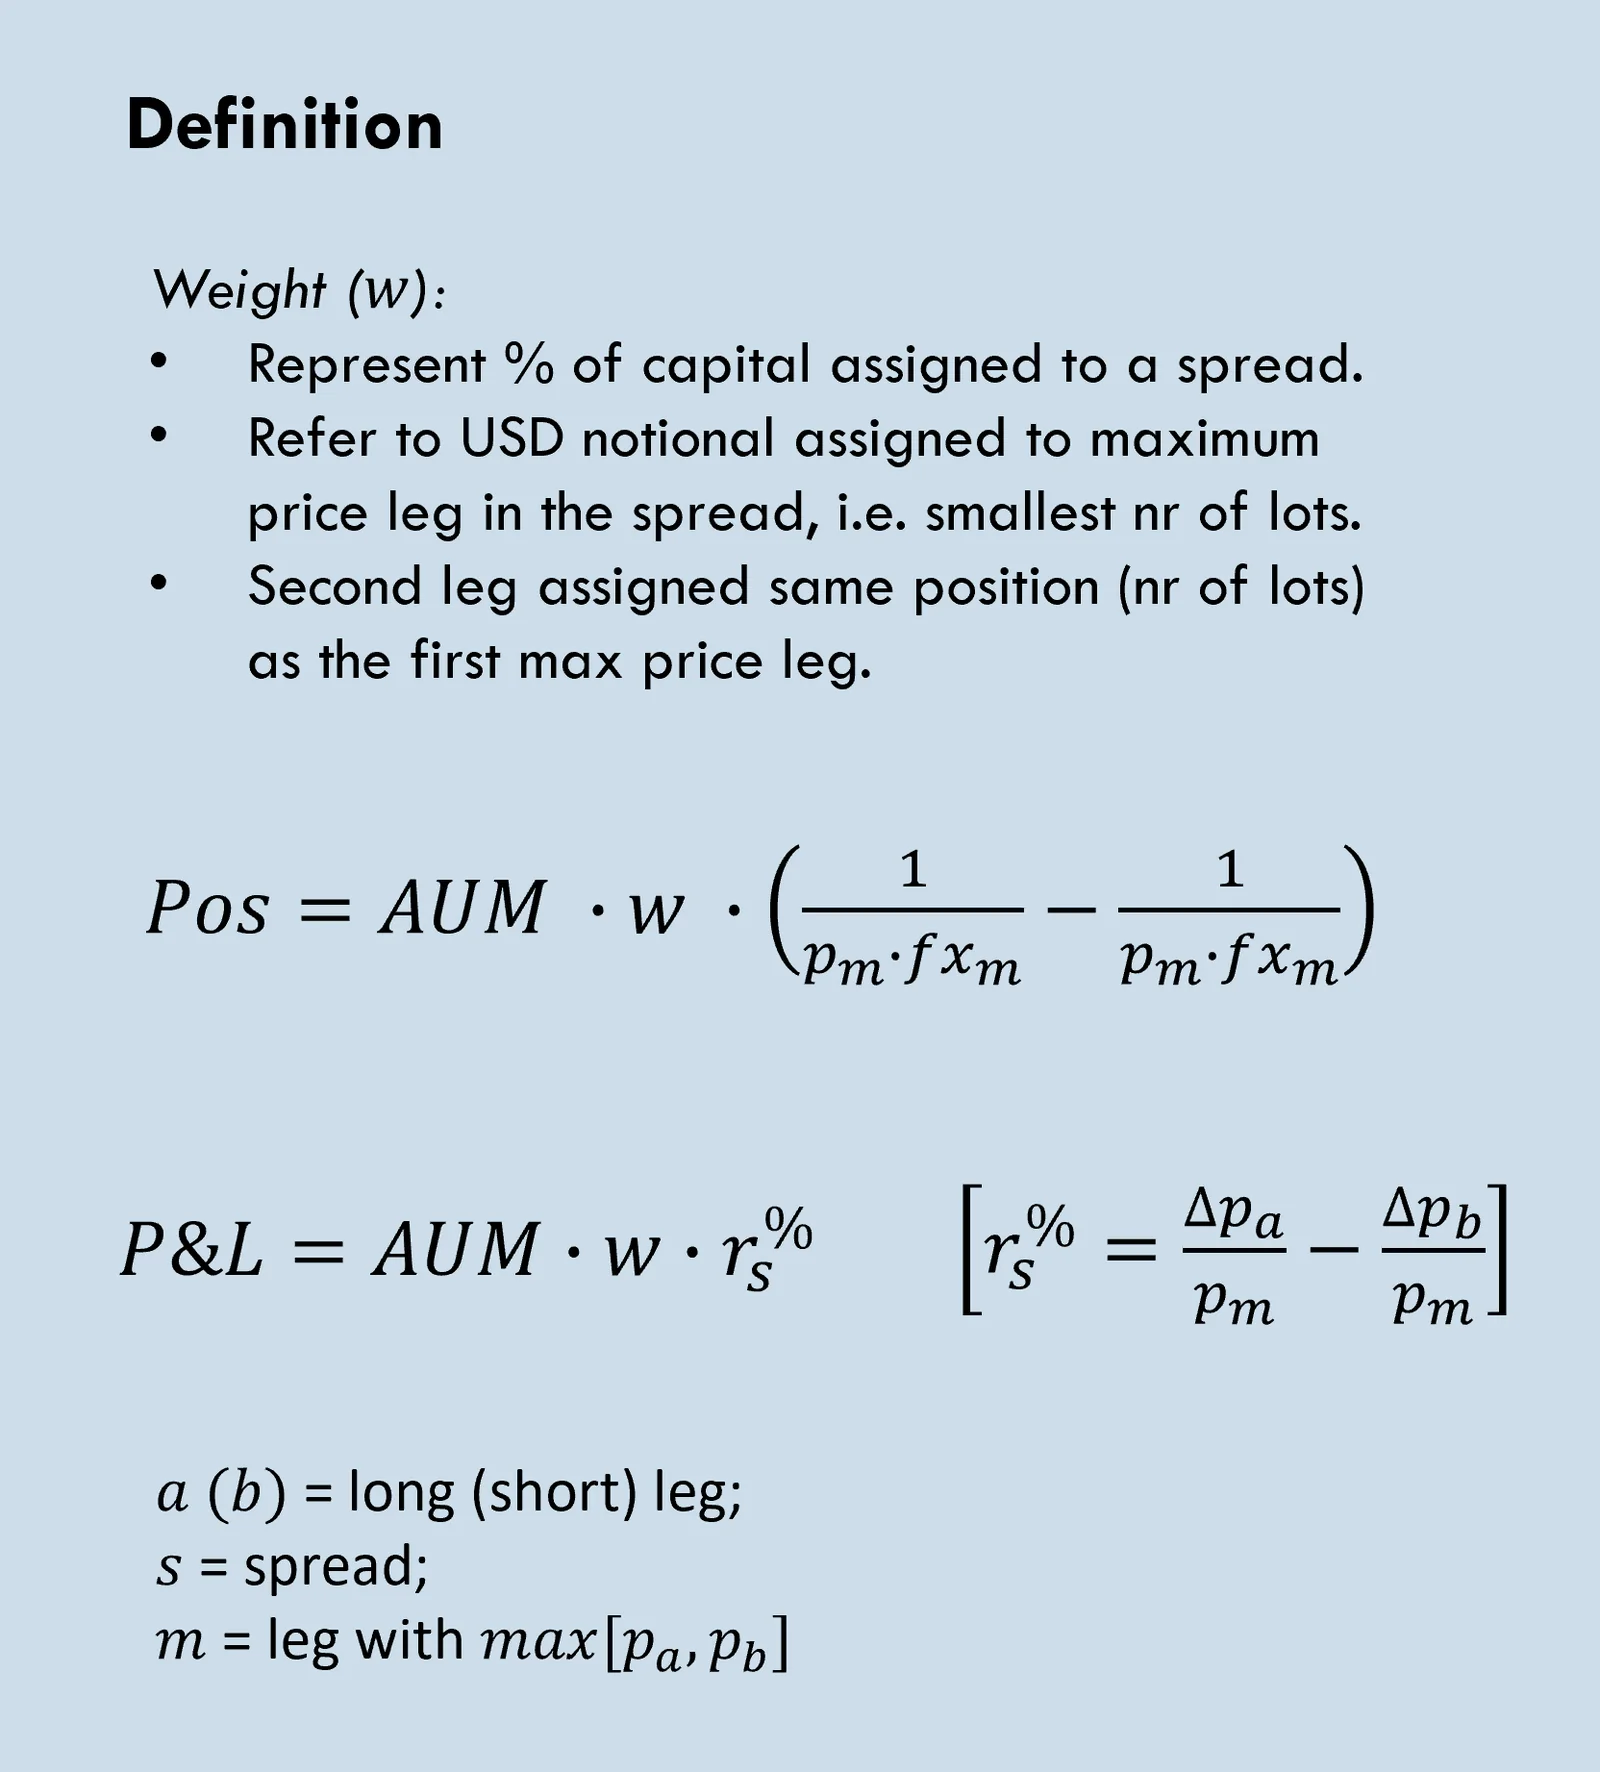
Retorno e nocional do spread
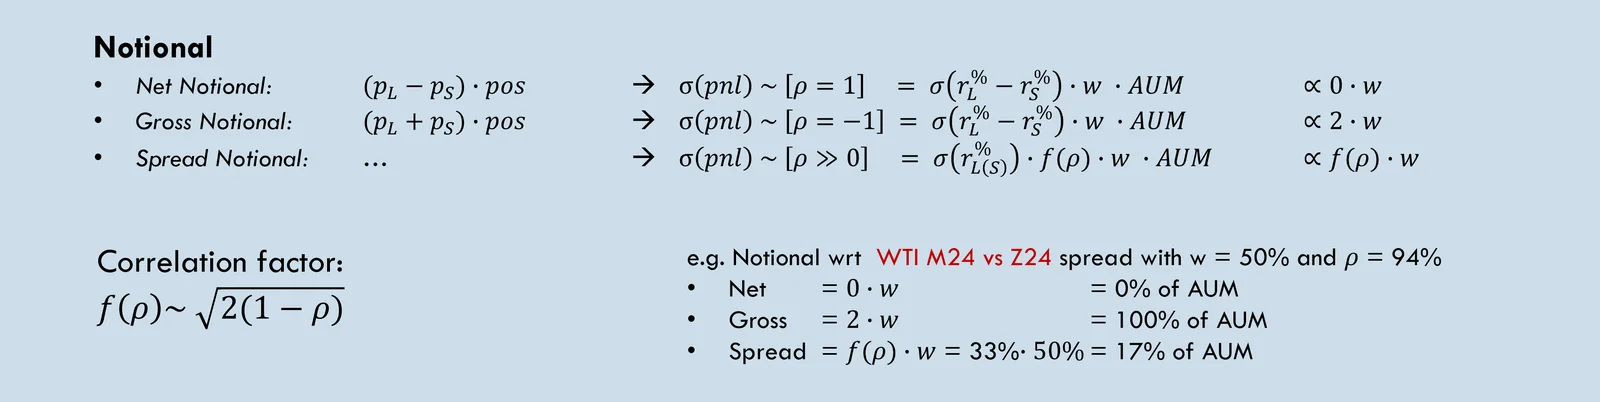
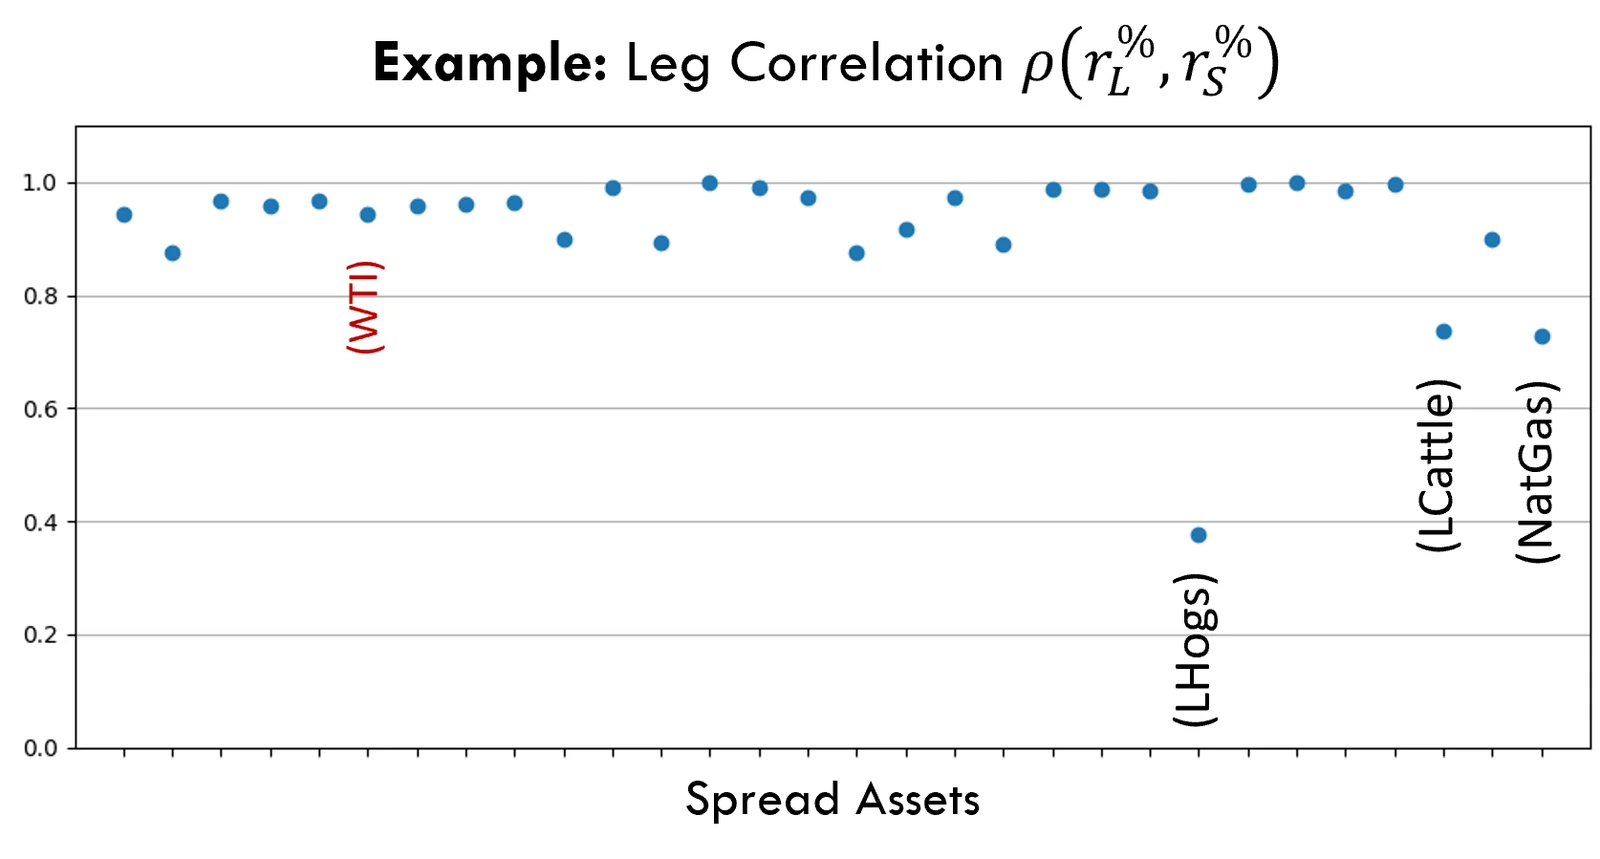
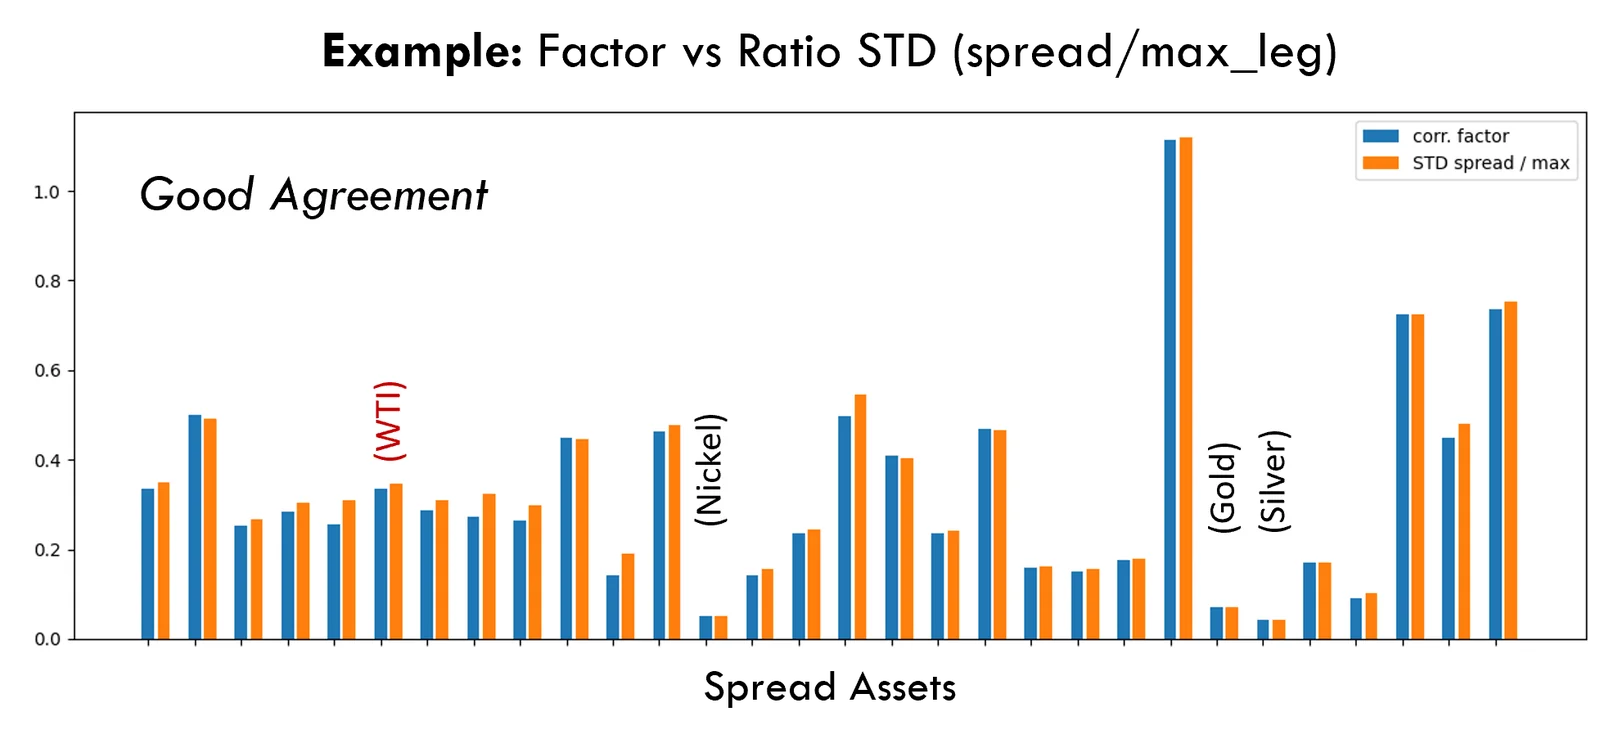
Carteira
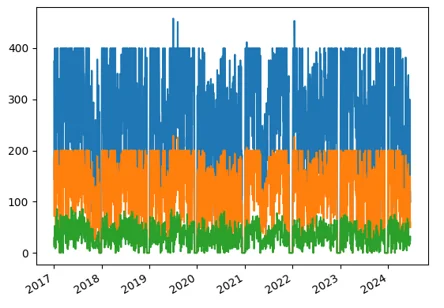
Limites para spreads:
- Restrições de posição e de negociação diferentes das carteiras outright.
- Máx. sum(|w|) < 200%
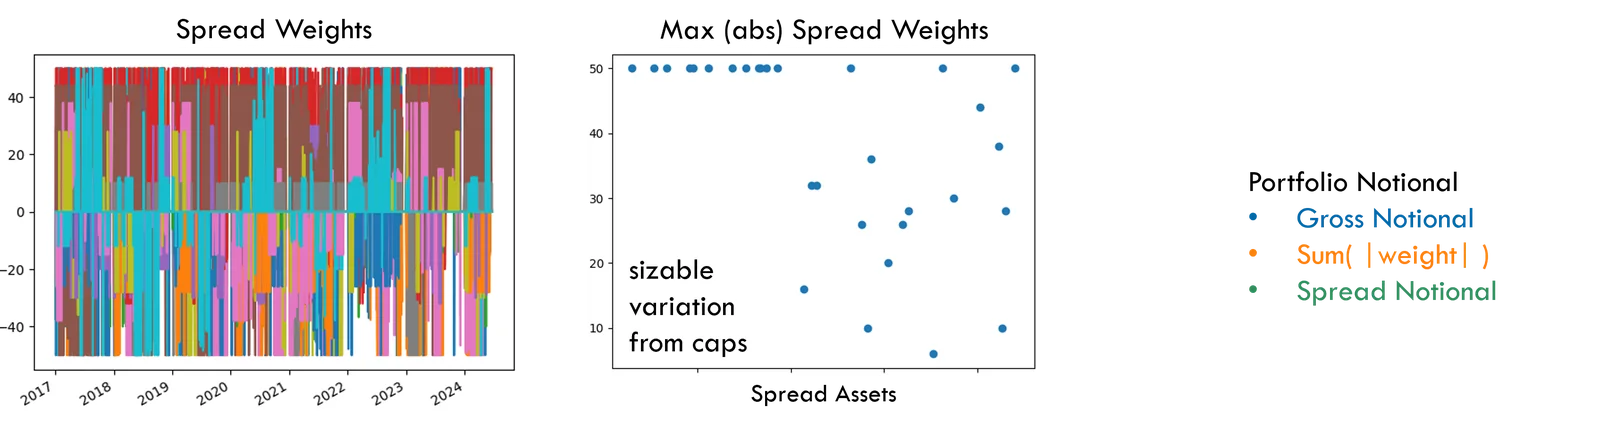
- Peso máximo de um spread < 50%
- Limites de peso específicos por spread (liquidez).
Normalmente, os pesos dos ativos são maiores que nas carteiras outright, para atingir um risco razoável, dado que os retornos dos spreads são menores.
Desempenho
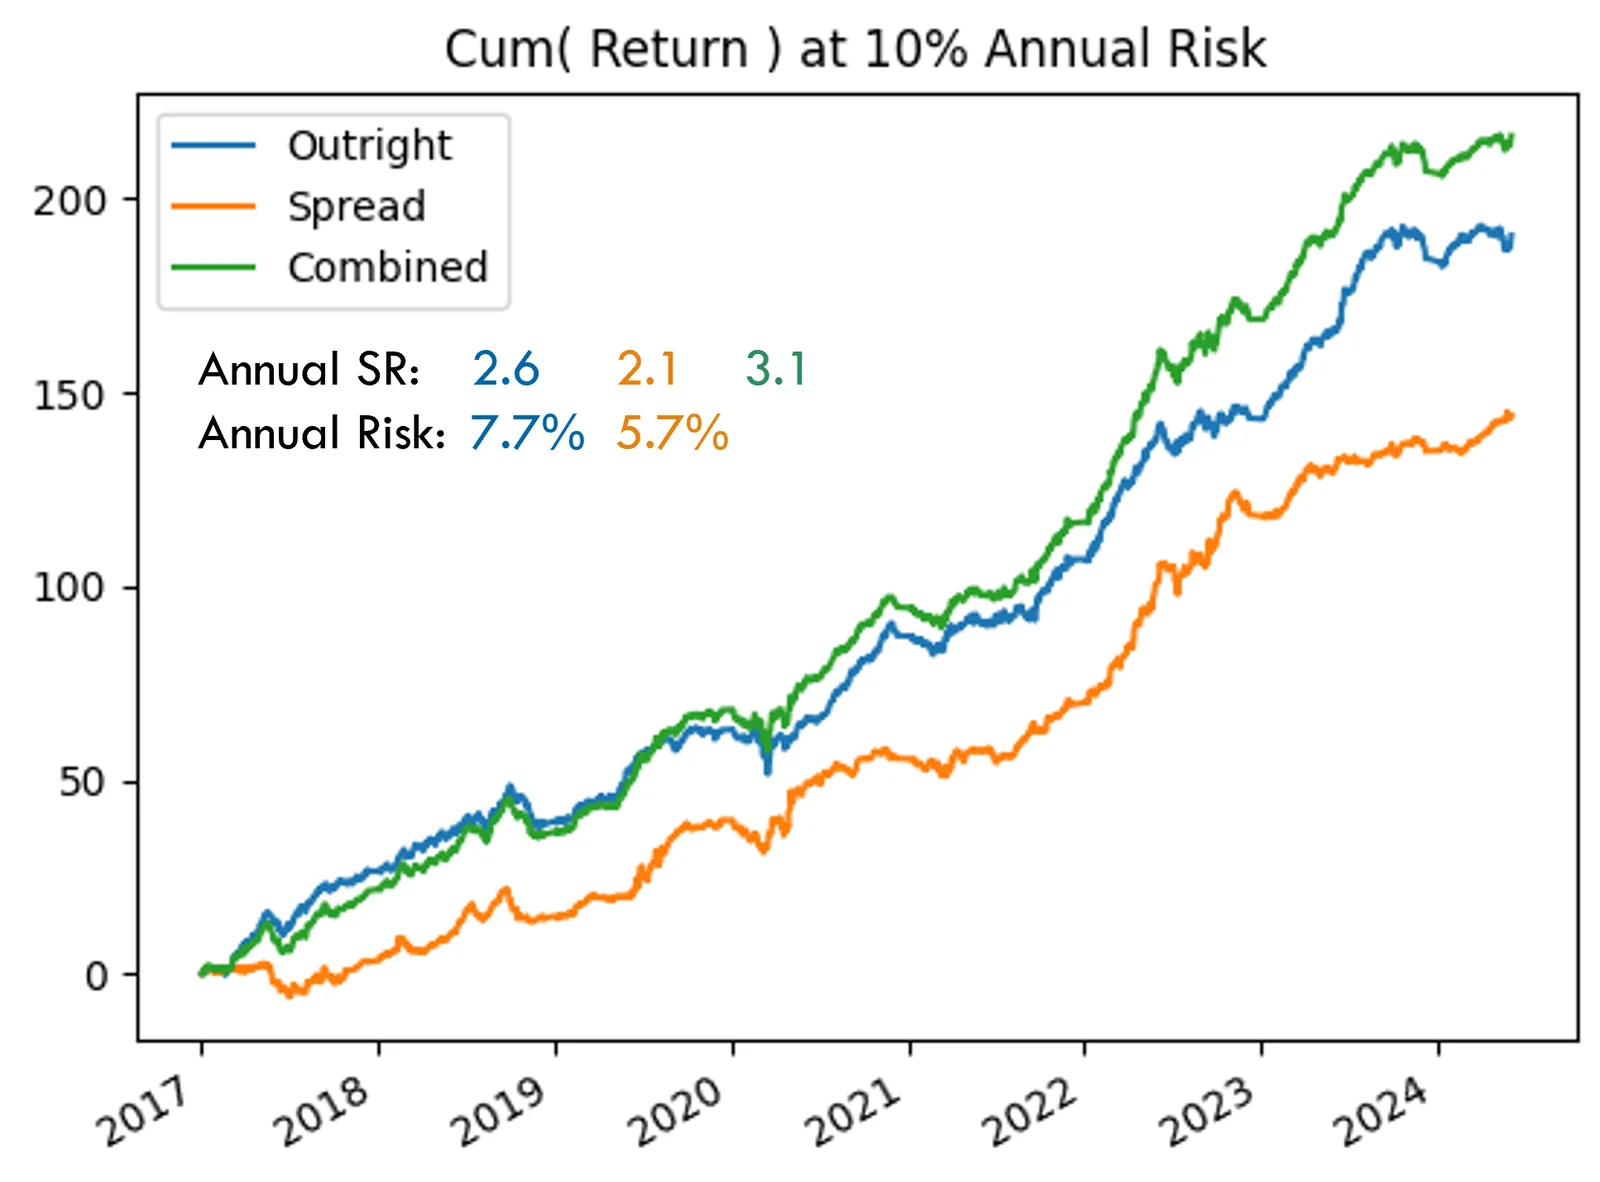
Carteira de spreads:
- Drawdown máximo (do pico ao vale): -4.8%
- Nº de meses: 62 (pos.) 27 (neg.) 69% (% pos.)
- Estatísticas de retorno
| Estatística | Dia | Semana | Mês | Trimestre |
|---|---|---|---|---|
| Retorno médio | -- | 0.2% | 0.9% | 2.7% |
| STD do retorno | 0.4% | 0.7% | 1.7% | 3.2% |
| Perda máxima | -2.1% | -2.1% | -4.3% | -4.2% |
Carteira outright (conjunto semelhante de commodities):
- Correlação: 23% (diária), 32% (semanal), 36% (mensal), 54% (trimestral).
- Diversificação máxima com pesos de cerca de 50/50 entre as estratégias, quando operadas em seus respectivos níveis de risco.
- Indica um benefício de diversificação perceptível, apesar da correlação ligeiramente positiva.
Conclusões
- Nesta apresentação, descreve-se o método para incluir spreads em uma estratégia AiLA, e os resultados de uma carteira de spreads de commodities foram comparados com os de uma carteira semelhante de ativos de futuros outright.
- Os retornos menores dos spreads exigem um peso maior por ativo de spread do que nas carteiras outright; no entanto, um nível relevante de risco da carteira ainda parece ser atingível.
- O desempenho da carteira de spreads mostra-se comparável ao da carteira outright no mesmo histórico e indica um benefício de diversificação perceptível, apesar de uma correlação ligeiramente positiva.
- A presente apresentação trata apenas do método AiLA usado para spreads intra-commodity; outros tipos de spread serão tratados em apresentações futuras.
Em média, os resultados sugerem que a saída no fechamento de T+1 é tão boa quanto as opções de saída antecipada, ou ligeiramente mais vantajosa, tanto quando a saída é acionada por um stop loss quanto por um alvo.
Apêndice
Componentes da carteira
- Spread de alumínio mês 1 vs. mês 3
- Spread de soja julho vs. novembro
- Spread de soja novembro mais próximo vs. novembro diferido
- Spread de óleo de soja julho vs. dezembro
- Spread de Brent junho vs. dezembro
- Spread de Brent dezembro mais próximo vs. dezembro diferido
- Spread de cobre mês 1 vs. mês 3
- Spread de milho julho vs. dezembro
- Spread de milho dezembro mais próximo vs. dezembro diferido
- Spread de algodão julho vs. dezembro
- Spread de gasóleo junho vs. dezembro
- Spread de ouro mês 1 vs. mês 3
- Spread de óleo para aquecimento junho vs. dezembro
- Spread de café arábica julho vs. dezembro
- Spread de trigo de Kansas julho vs. dezembro
- Spread de boi gordo mês 1 vs. mês 3
- Spread de chumbo mês 1 vs. mês 3
- Spread de suíno magro julho vs. dezembro
- Spread de farelo de soja julho vs. dezembro
- Spread de gás natural junho vs. dezembro
- Spread de gás natural dezembro mais próximo vs. dezembro diferido
- Spread de níquel mês 1 vs. mês 3
- Spread de RBOB março vs. junho
- Spread de prata mês 1 vs. mês 3
- Spread de açúcar julho vs. outubro
- Spread de açúcar outubro vs. março
- Spread de trigo julho vs. dezembro
- Spread de WTI junho vs. dezembro
- Spread de WTI dezembro mais próximo vs. dezembro diferido
- Spread de zinco mês 1 vs. mês 3