
价差策略
译自英文。以英文原文为准。 阅读英文版
引言
引言
- AiLA 策略通常由单边期货资产构成,并以特定风险/收益目标为导向进行机会性配置。
- 不过,AiLA 策略也可纳入期货价差,并按照一些通用定义将价差视为一种资产。
- 注:此处的示例和结果仅涉及同一商品内价差,其他类型将在今后的报告中讨论。
价差定义
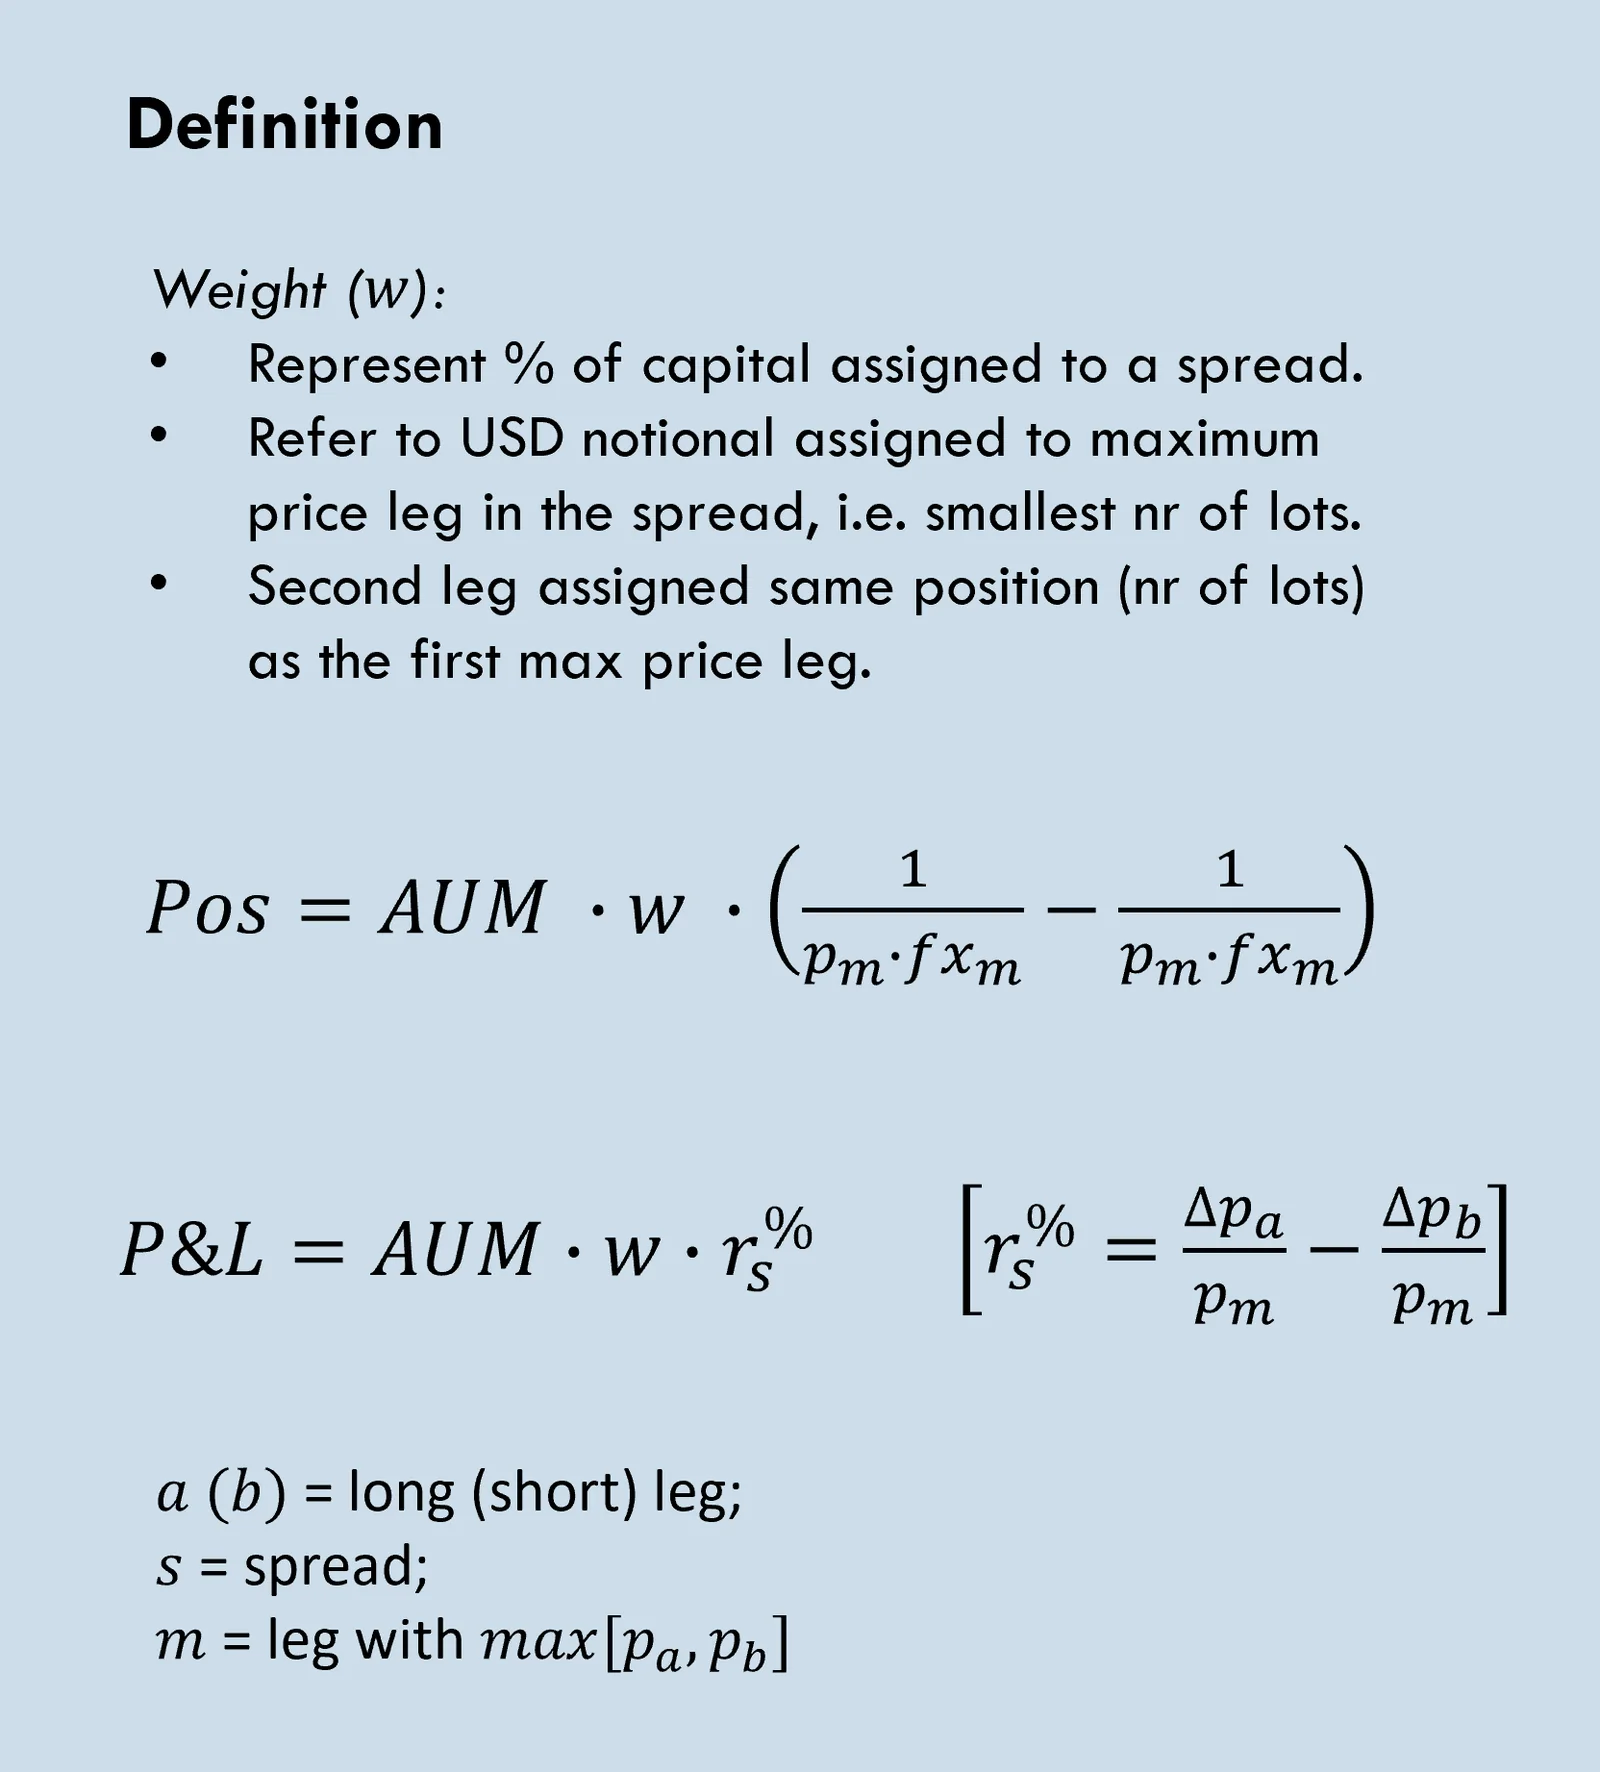
- AiLA 方法将价差视为单一资产,并赋予相应的配置权重(w)。
- 对于同一商品内价差,配置权重用于以(美元)价格最高的一腿为基准计算头寸。
- 随后,价差的两腿按合约数量分配相同的头寸。
例如:
WTI 跨期价差 M24 [82.82 $/bbl] 对 Z24 [77.89 $/bbl],
在 AUM = 100M、w = 1% 的情况下,
以价格最高的一腿 M24 为基准,
相当于做多 12 手 M24、做空 12 手 Z24。
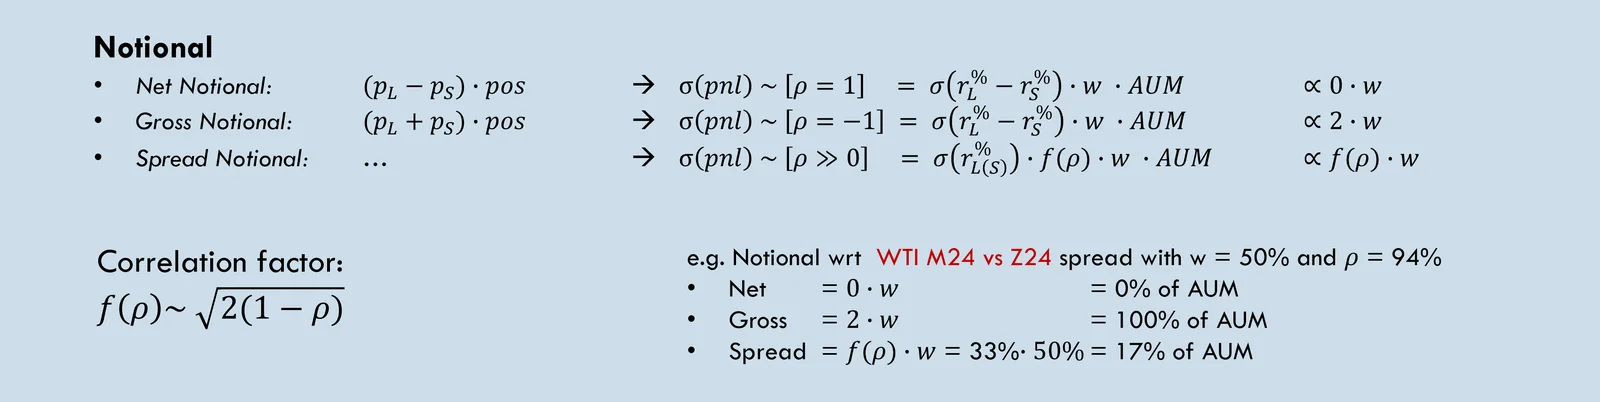
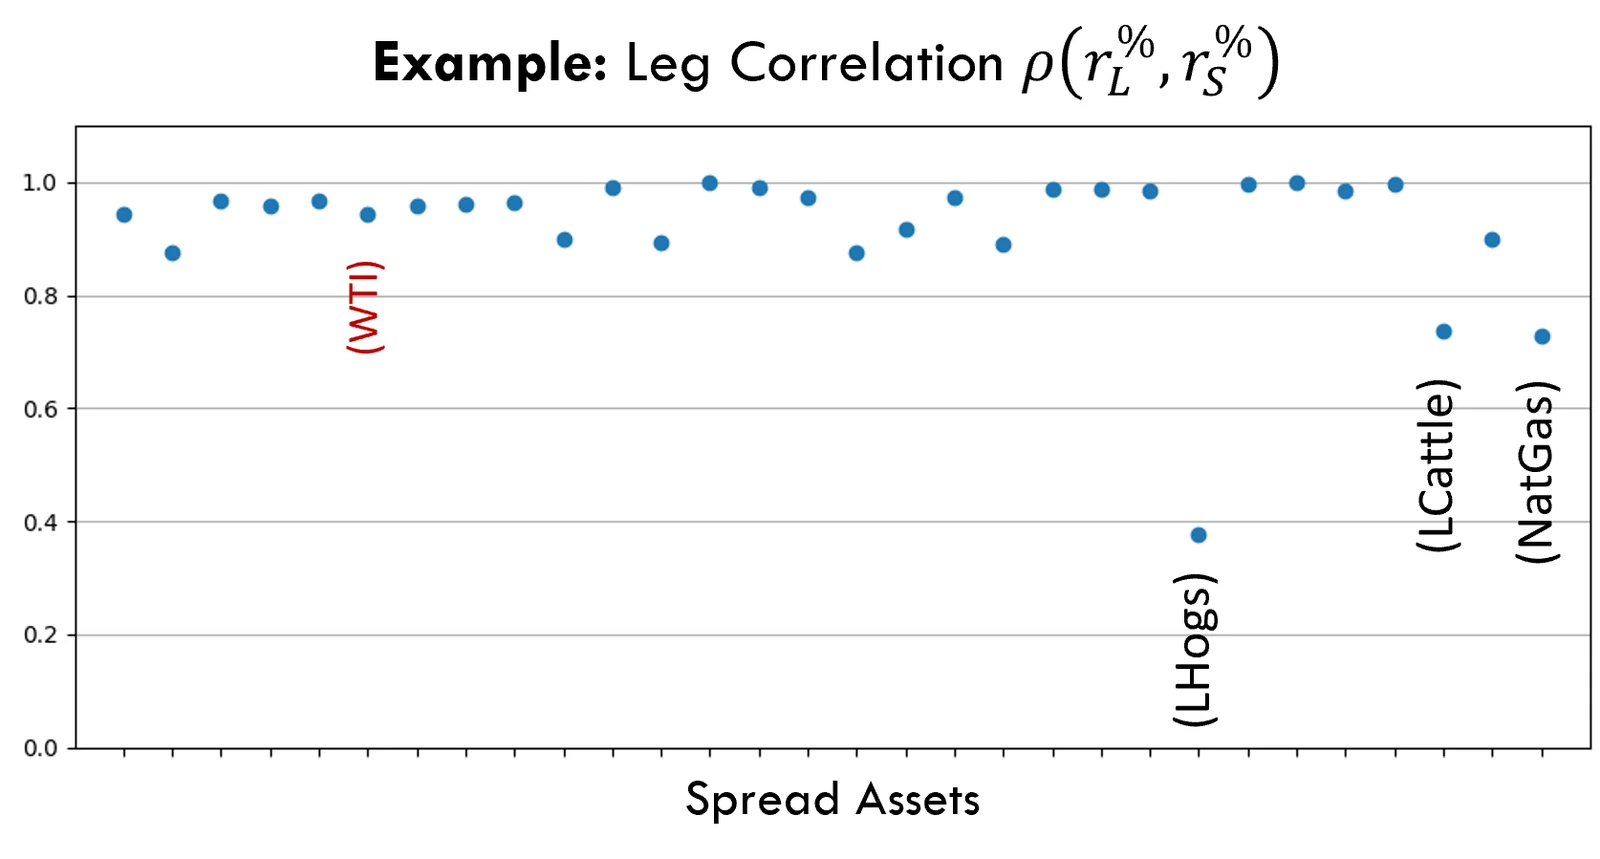
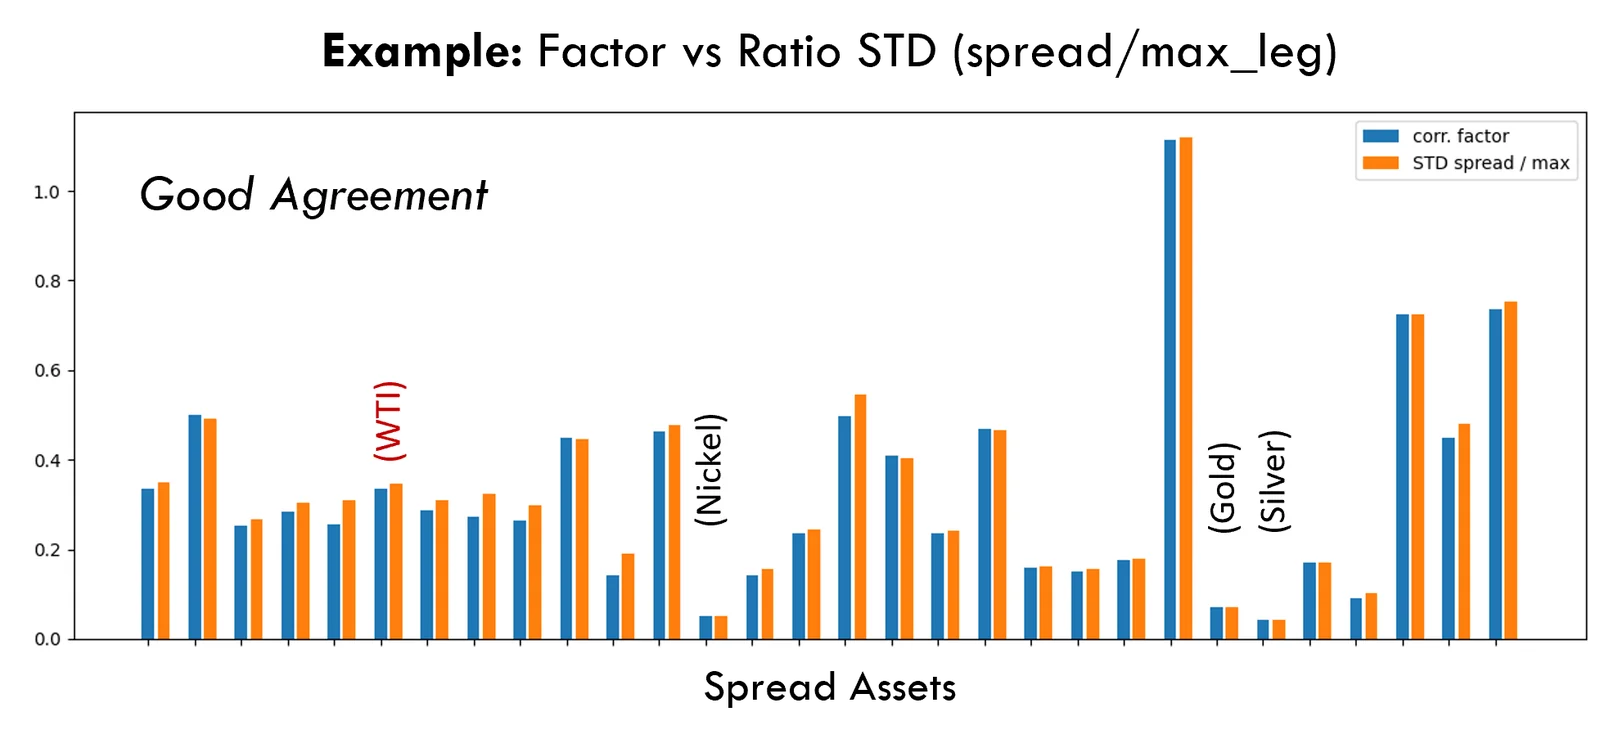
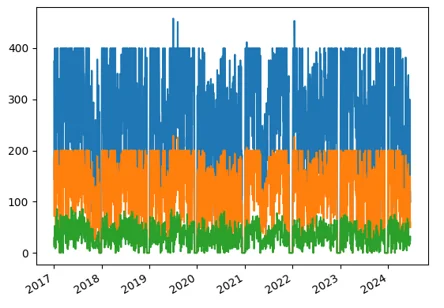
价差收益与名义金额
投资组合
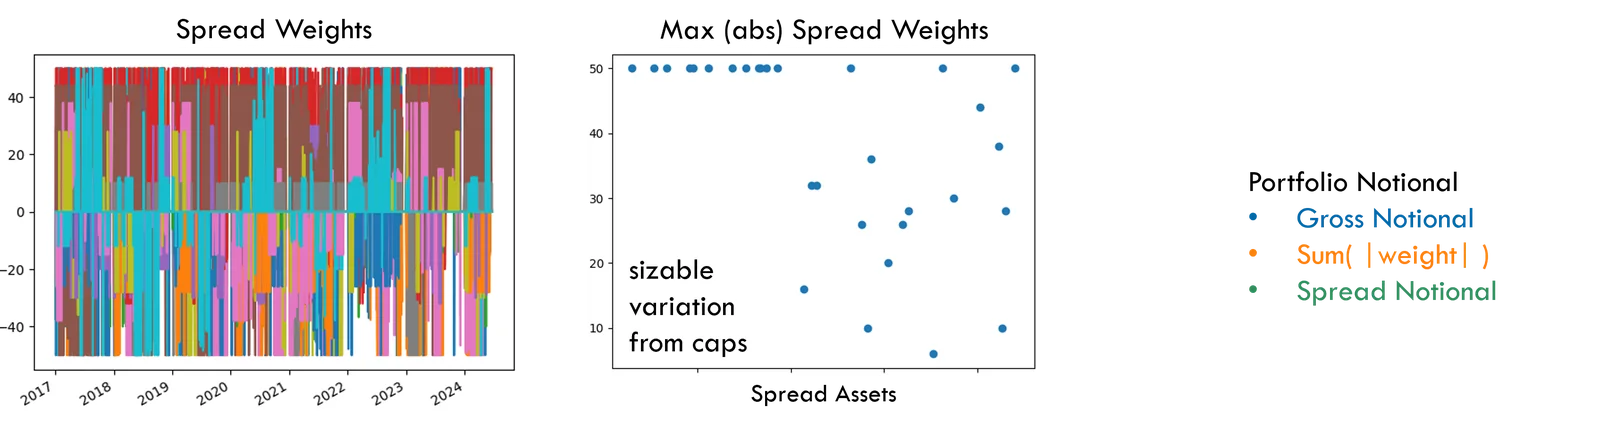
价差上限:
- 头寸和交易约束与单边投资组合不同。
- 最大 sum(|w|) < 200%
- 最大价差权重 < 50%
- 针对特定价差的权重(流动性)上限。
由于价差收益较小,为达到合理的风险水平,资产权重通常大于单边投资组合。
业绩表现
价差投资组合:
- 最大回撤(峰值至谷底):-4.8%
- 月份数:62(正)27(负)69%(正收益月份占比)
- 收益统计
| 统计指标 | 日 | 周 | 月 | 季度 |
|---|---|---|---|---|
| 平均收益率 | -- | 0.2% | 0.9% | 2.7% |
| 收益率 STD | 0.4% | 0.7% | 1.7% | 3.2% |
| 最大亏损 | -2.1% | -2.1% | -4.3% | -4.2% |
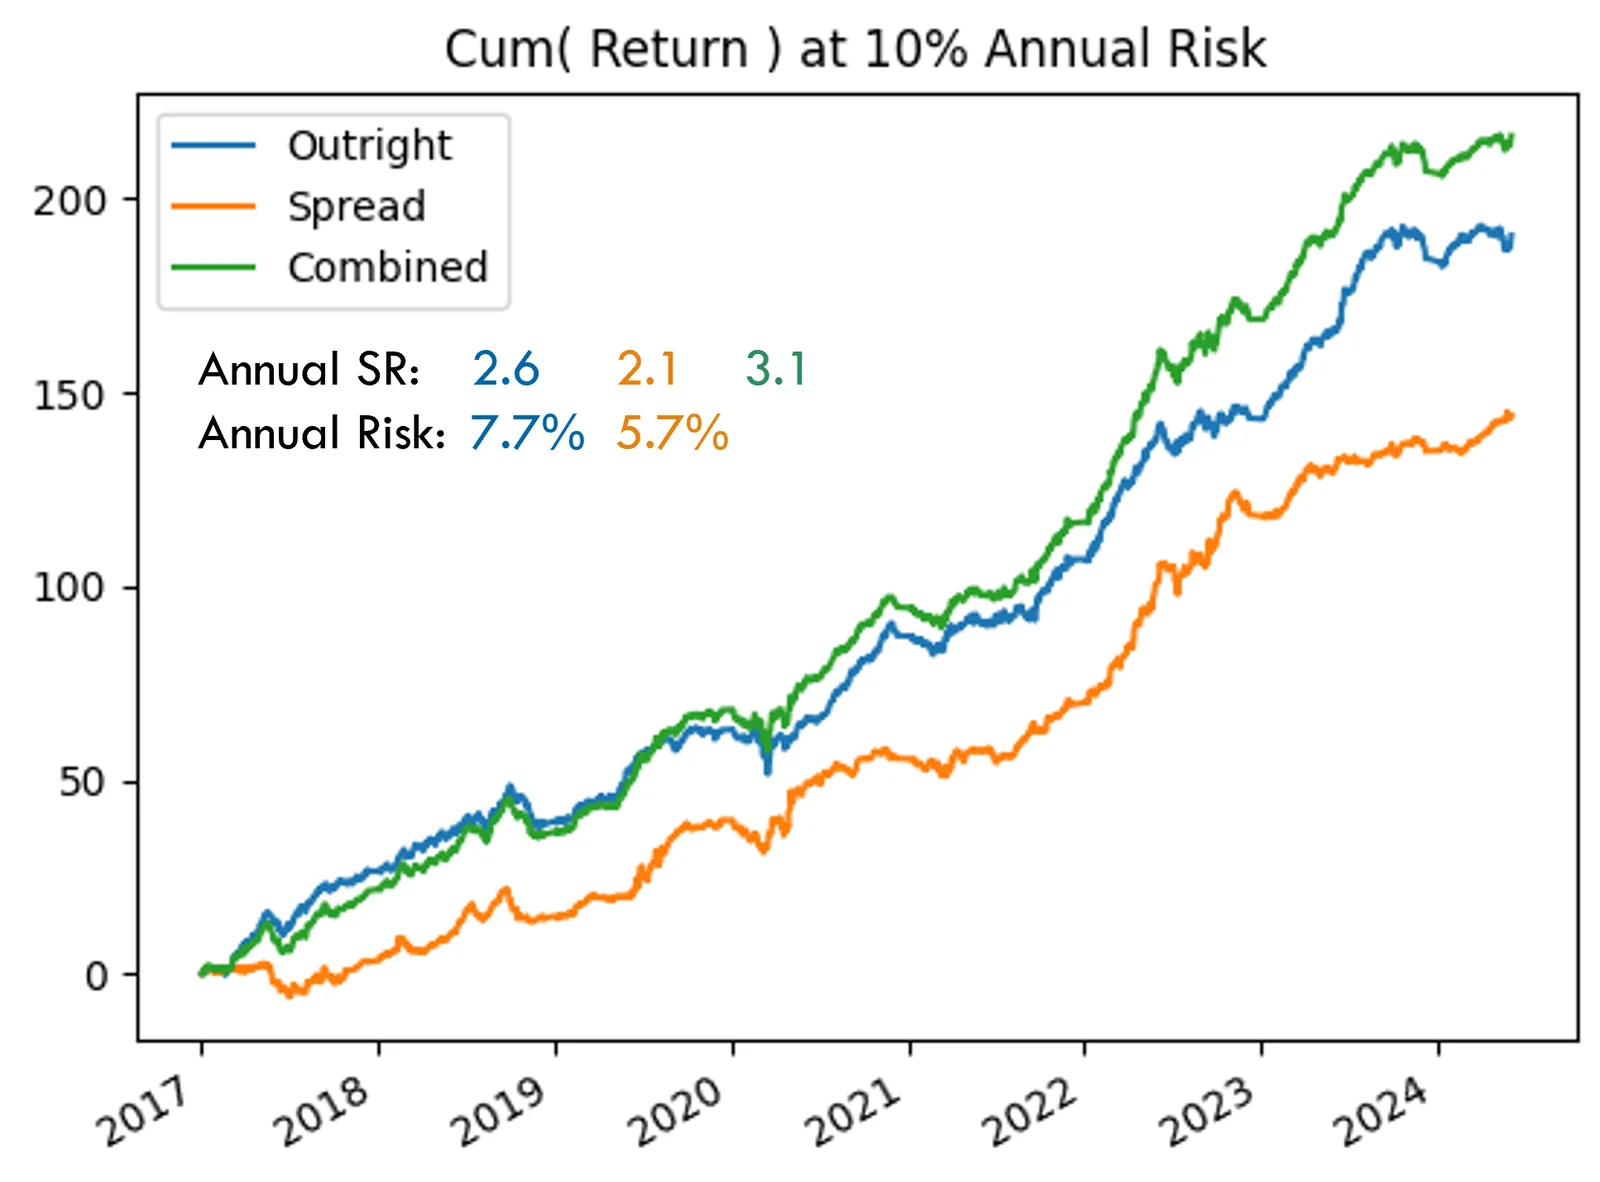
单边投资组合:(类似的大宗商品组合)
- 相关性:23%(日)、32%(周)、36%(月)、54%(季度)。
- 当两个策略各自按其自身风险水平运行时,策略权重约为 50/50 时分散化效果最大。
- 尽管相关性略为正,仍显示出明显的分散化收益。
结论
- 本报告介绍了将价差纳入 AiLA 策略的方法,并将一个大宗商品价差投资组合的结果与类似的单边期货资产投资组合进行了比较。
- 由于价差收益较小,价差资产的权重需高于单边投资组合,但似乎仍可达到具有实际意义的投资组合风险水平。
- 结果显示,在相同的历史区间内,价差投资组合的表现与单边投资组合相当;尽管相关性略为正,仍显示出明显的分散化收益。
- 本报告仅涉及 AiLA 用于同一商品内价差的方法,其他价差类型将在今后的报告中讨论。
平均而言,结果表明,无论退出是由止损还是由目标触发,于 T+1 收盘时退出与更早的退出方案相比效果相当或略优。
附录
投资组合成分
- 铝第 1 个月对第 3 个月价差
- 大豆 7 月对 11 月价差
- 大豆近期 11 月对远期 11 月价差
- 豆油 7 月对 12 月价差
- Brent 6 月对 12 月价差
- Brent 近期 12 月对远期 12 月价差
- 铜第 1 个月对第 3 个月价差
- 玉米 7 月对 12 月价差
- 玉米近期 12 月对远期 12 月价差
- 棉花 7 月对 12 月价差
- 柴油 6 月对 12 月价差
- 黄金第 1 个月对第 3 个月价差
- 取暖油 6 月对 12 月价差
- 阿拉比卡咖啡 7 月对 12 月价差
- 堪萨斯小麦 7 月对 12 月价差
- 活牛第 1 个月对第 3 个月价差
- 铅第 1 个月对第 3 个月价差
- 瘦肉猪 7 月对 12 月价差
- 豆粕 7 月对 12 月价差
- 天然气 6 月对 12 月价差
- 天然气近期 12 月对远期 12 月价差
- 镍第 1 个月对第 3 个月价差
- RBOB 3 月对 6 月价差
- 白银第 1 个月对第 3 个月价差
- 糖 7 月对 10 月价差
- 糖 10 月对 3 月价差
- 小麦 7 月对 12 月价差
- WTI 6 月对 12 月价差
- WTI 近期 12 月对远期 12 月价差
- 锌第 1 个月对第 3 个月价差