
策略季節性分析
本頁譯自英文,內容以英文版本為準。 閱讀英文版
季節性分析
背景
- AiLA 策略依其基礎分為季節性、事件驅動及貿易流向三類
- AILA 季節性策略同時包含季節性成分與非季節性成分
- 季節性成分的特徵是:價格變動由 12–16 個月週期內的供給變化或需求變化所驅動
- 價格變動跨越較長經濟週期的商品則被歸類為非季節性
- 為進行本分析,我們將各類股成分歸類如下:
- 季節性:農產品、石油及天然氣
- 非季節性:基本金屬及貴金屬
關鍵問題
- 季節性成分是否確實在風險調整後績效方面具有優勢?
- 在單一策略中結合季節性與非季節性成分,對整體績效有何影響?
- 非季節性成分是否會拖累整體績效?
做法
- 本分析採用 AILAF010 季節性、分散化的全球商品多空策略
- 將該策略在 2017 年 1 月至 2026 年 1 月期間的個別每日報酬序列依下列方式分組
季節性
| 芝加哥黃豆 | 美國阿拉比卡咖啡 | 美國 WTI |
| 芝加哥黃豆油 | 美國可可 | 美國 RBOB |
| 芝加哥玉米 | 美國棉花 | 美國熱燃油 |
| 芝加哥小麥 | 美國糖 | 倫敦 Brent |
| 芝加哥黃豆粉 | 歐盟碳排放 | 倫敦柴油 |
| 堪薩斯小麥 | 荷蘭 TTF | 美國天然氣 |
| 明尼亞波利斯小麥 | 英國 NBP |
非季節性
| 美國黃金 | 倫敦鋁 | 美國銅 |
| 美國白銀 | 倫敦鉛 | 倫敦鋅 |
| 美國白金 | 美國鈀金 |
這兩組報酬序列構成本分析的基礎
績效比較
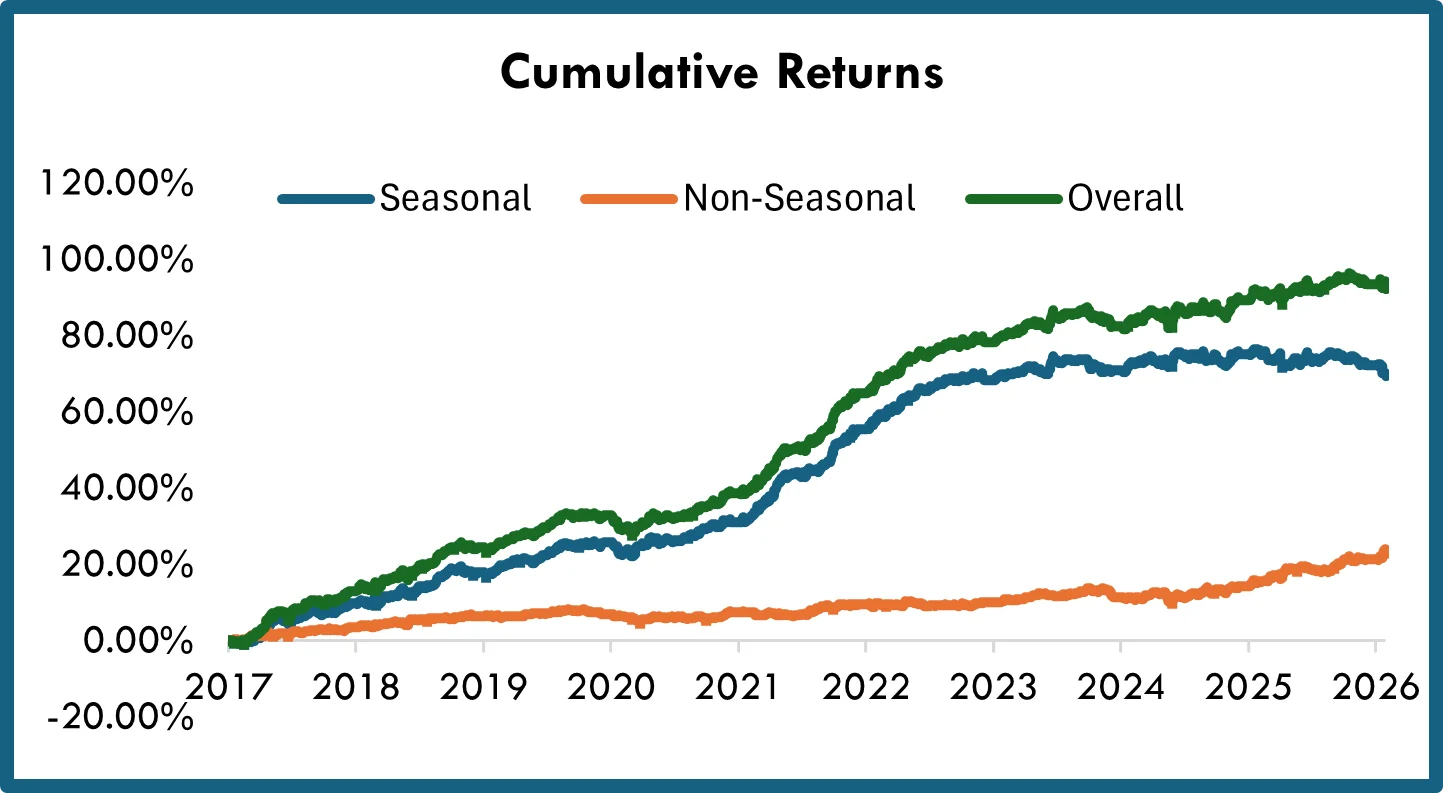
- 累積報酬在 2017 年 1 月至 2026 年 1 月的整個期間進行比較
- 如圖所示,季節性組別是整體策略報酬的主要貢獻來源,主因在於其成分數量較多
- 季節性組別另外還受惠於跨類股與跨地區的多元性,而非季節性組別則集中於金屬
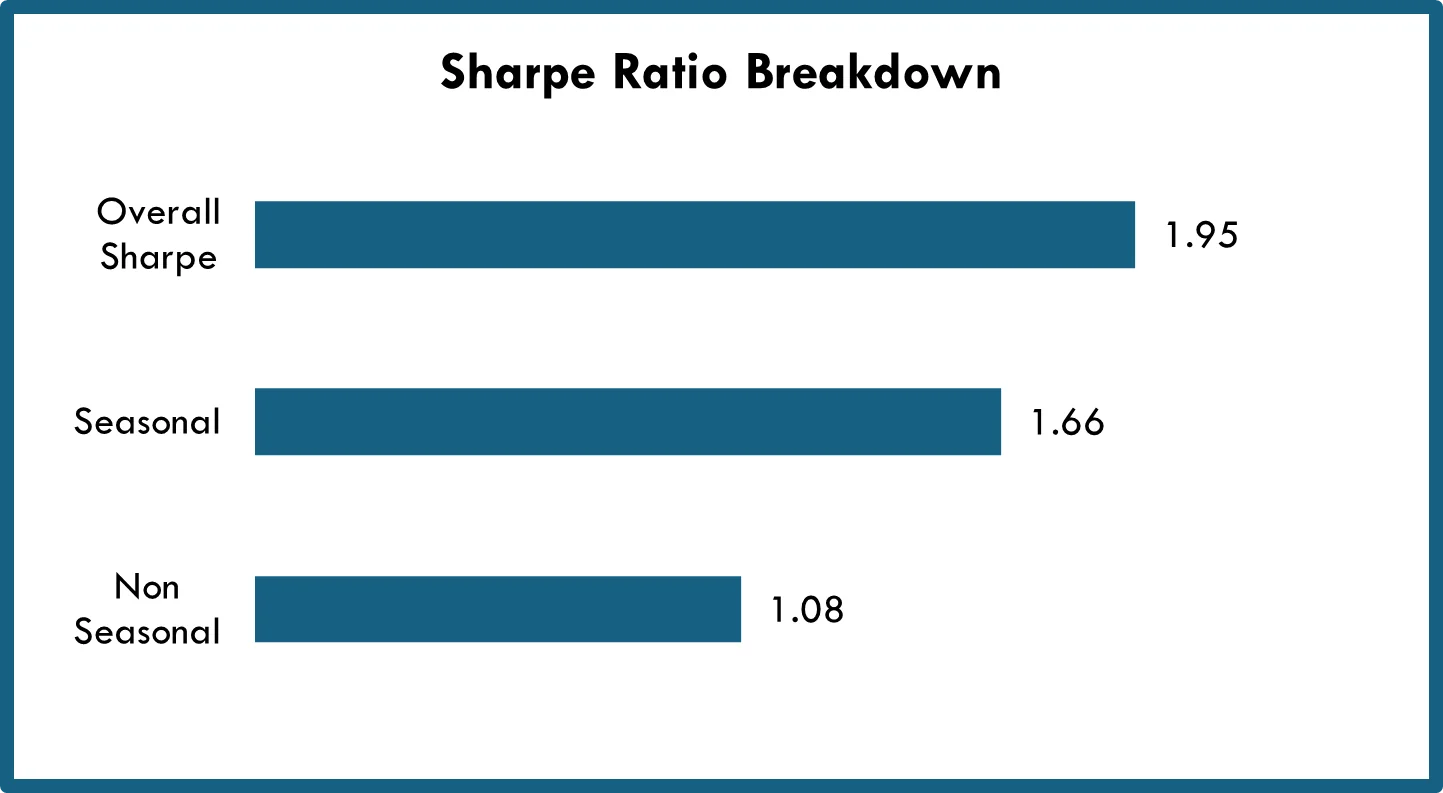
- 夏普比率是比較兩組風險調整後績效較佳的指標
- 由旁圖可見,季節性組別的夏普比率(1.66)高於非季節性組別(1.08)
- 然而,整體策略的夏普比率優於兩個組別,顯示兩組之間具有互補效果
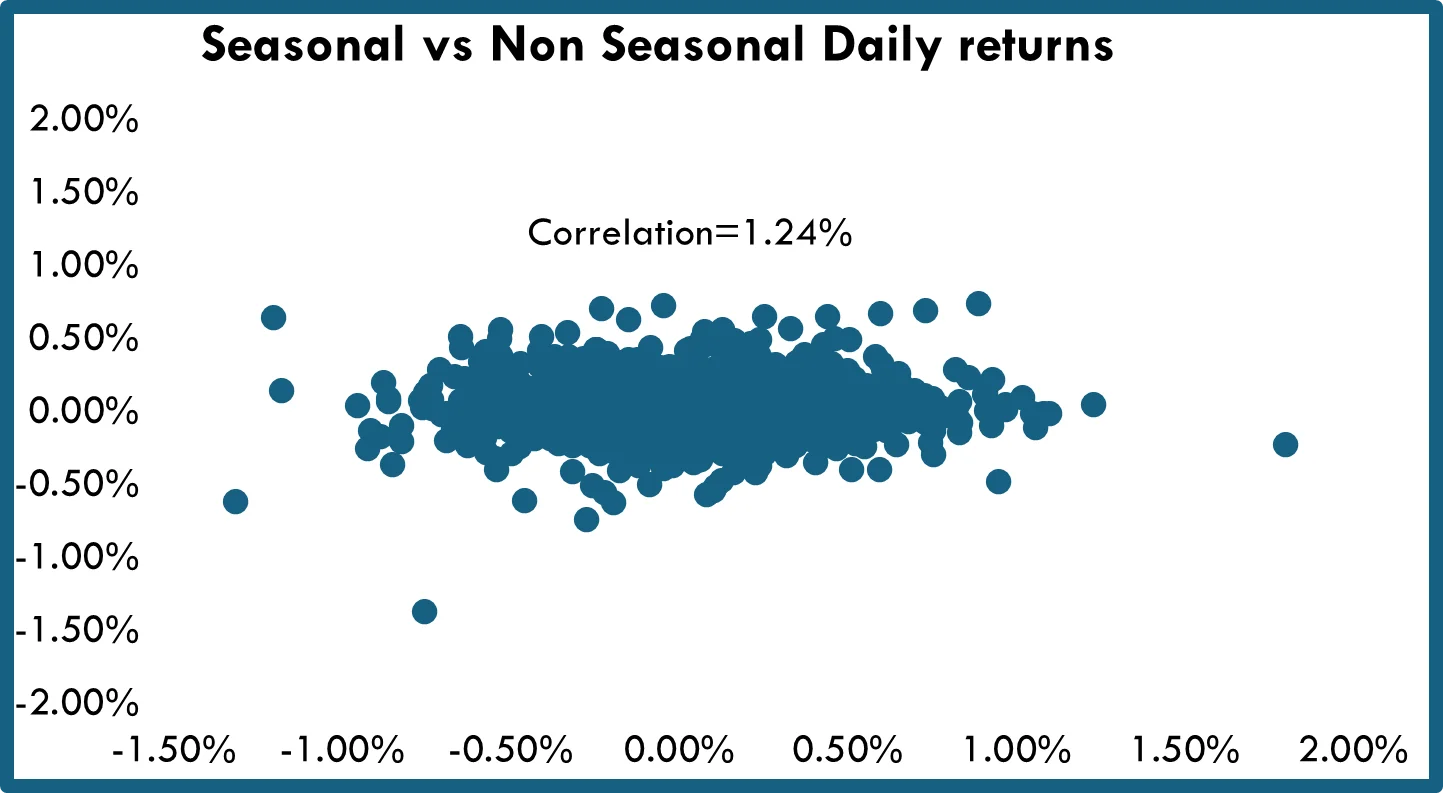
- 為進一步了解兩組之間的影響,我們檢視了兩組每日報酬序列之間的相關性
- 從圖中可見,兩組之間的相關性極不顯著(相關性 = 1.24%)
- 這意味著非季節性組別降低了整體投資組合的波動率,也說明了整體投資組合夏普比率獲得改善的原因
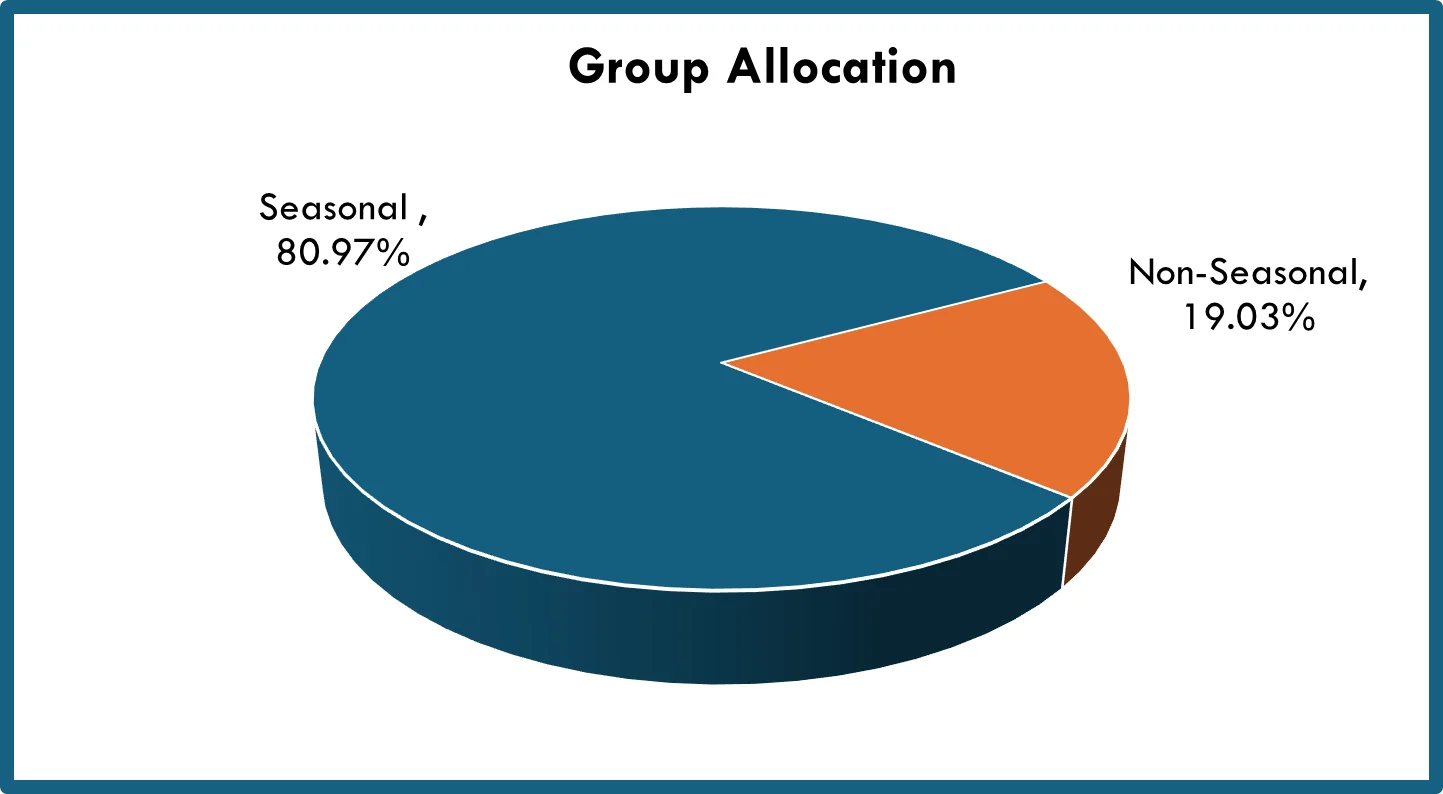
- 另一個檢視的因素是兩組之間的容量配置比例(季節性:80.97%,非季節性:19.03%)
- 低相關性與互補效果意味著,在策略中納入非季節性成分可提供提升配置容量的機會
結論
- 季節性成分組別是投資組合績效的主要驅動力,在整個期間提供穩定的報酬,整體夏普比率為 1.66
- 非季節性組別的表現落後季節性組別,夏普比率較低,為 1.08
- 兩組報酬序列之間的相關性不顯著
- 整體策略的績效與夏普比率皆優於季節性與非季節性兩個組別,夏普比率較高,達 1.95
- 這意味著非季節性成分與季節性成分相輔相成,對策略的整體報酬與風險特性產生有利的影響
- 此有利影響可歸因於:
- 由於季節性與非季節性組別報酬序列之間的相關性低,投資組合波動率因而降低
- 非季節性組別為策略提供更高的配置容量,進一步降低波動率