
戦略の季節性分析
英語からの翻訳です。英語の原文を正とします。 英語で読む
季節性分析
背景
- AiLA戦略は、季節性に基づくもの、イベント・ドリブン型、トレードフロー型に分類されます
- AILAの季節性戦略には、季節性のある構成銘柄と季節性のない構成銘柄が含まれます
- 季節性のある構成銘柄は、12~16か月のサイクルにおける供給の変動または需要の変動による価格変動を特徴とします
- より長い景気サイクルにわたって価格が変動するコモディティは、非季節性とみなします
- 本分析では、セクターの構成銘柄を次のように分類しました
- 季節性:農産物、石油・ガス
- 非季節性:ベースメタル、貴金属
主な問い
- 季節性のある構成銘柄は、リスク調整後パフォーマンスの面で本当に優位性をもたらすでしょうか。
- 季節性と非季節性の構成銘柄を1つの戦略に組み合わせることは、全体のパフォーマンスにどのような影響を及ぼすでしょうか。
- 非季節性の構成銘柄は、全体のパフォーマンスを悪化させるでしょうか。
アプローチ
- 分析には、季節性を持つ分散型ロング・ショートのグローバル・コモディティ戦略であるAILAF010を用います
- Jan 2017 - Jan 2026の期間における同戦略の個々の日次リターン系列を、次の順にグループ化します
季節性
| シカゴ大豆 | 米国アラビカ・コーヒー | 米国WTI |
| シカゴ大豆油 | 米国ココア | 米国RBOB |
| シカゴ・トウモロコシ | 米国綿花 | 米国ヒーティングオイル |
| シカゴ小麦 | 米国砂糖 | ロンドン・ブレント |
| シカゴ大豆ミール | EU排出権 | ロンドン・ガスオイル |
| カンザス小麦 | オランダTTF | 米国天然ガス |
| ミネアポリス小麦 | 英国NBP |
非季節性
| 米国金 | ロンドン・アルミニウム | 米国銅 |
| 米国銀 | ロンドン鉛 | ロンドン亜鉛 |
| 米国プラチナ | 米国パラジウム |
この2つのリターン系列を分析の基礎とします
パフォーマンスの比較
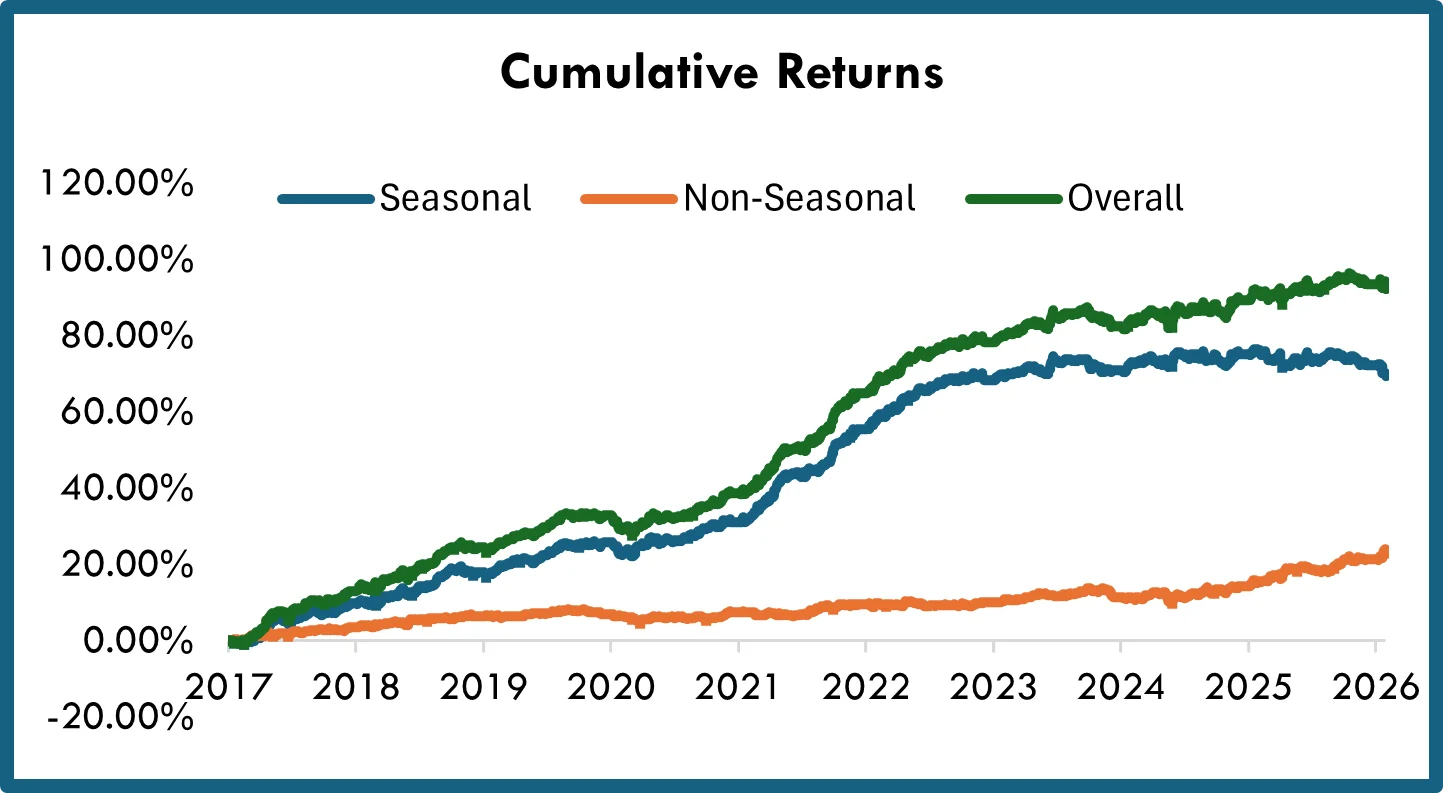
- 累積リターンを、Jan 2017からJan 2026までの全期間で比較します
- 見てのとおり、季節性グループが戦略全体のリターンへの主な寄与源となっており、これは主に構成銘柄の数が多いことによるものです
- 季節性グループはさらに、セクターと地域にわたる多様性の恩恵も受けている一方、非季節性グループは金属に集中しています
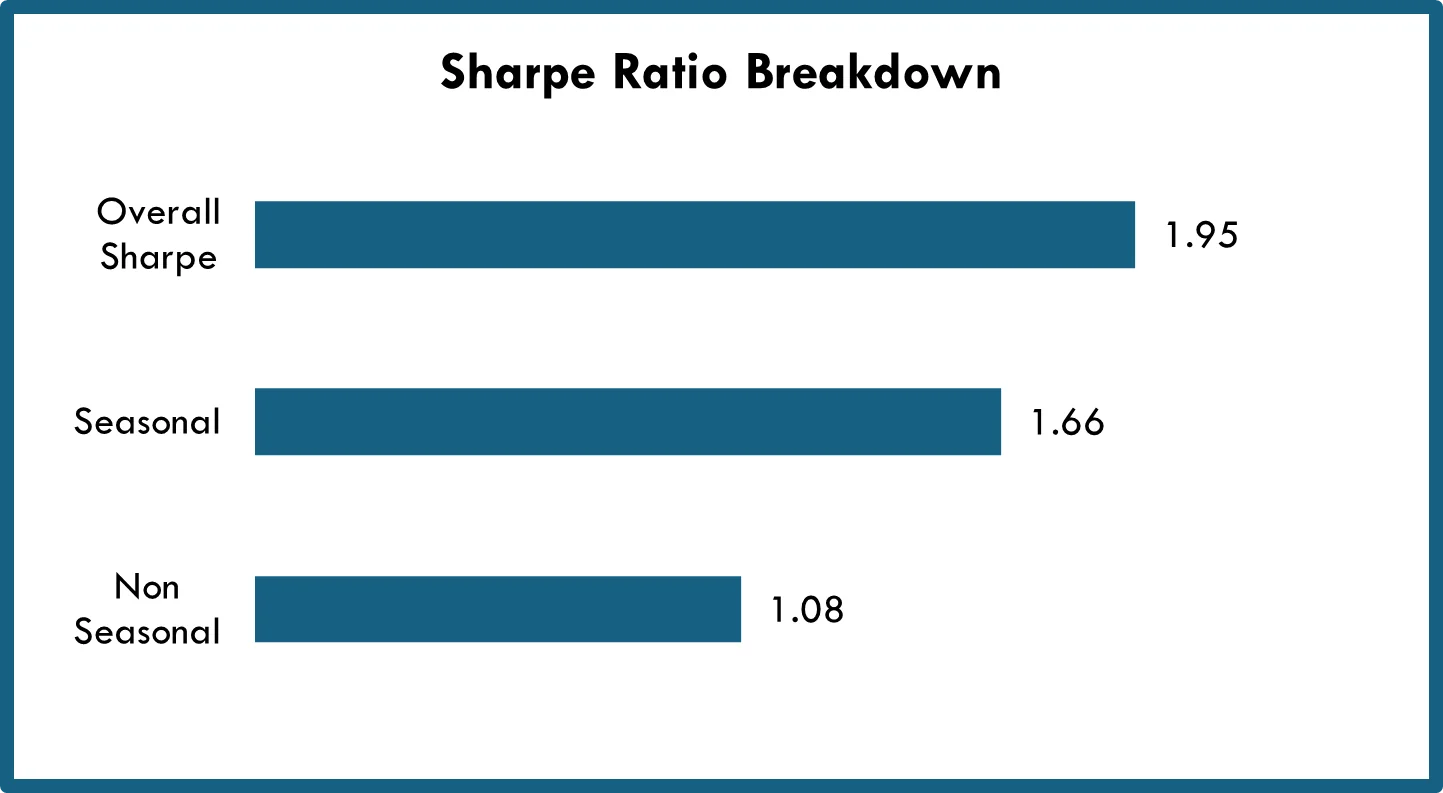
- 2つのグループのリスク調整後パフォーマンスを比較するには、シャープレシオの方が適した指標です
- 隣の図から、季節性のシャープレシオ(1.66)は非季節性(1.08)よりも高いことがわかります
- しかし、戦略全体のシャープレシオは両グループのいずれよりも高く、2つのグループの間に補完的な効果があることを示唆しています
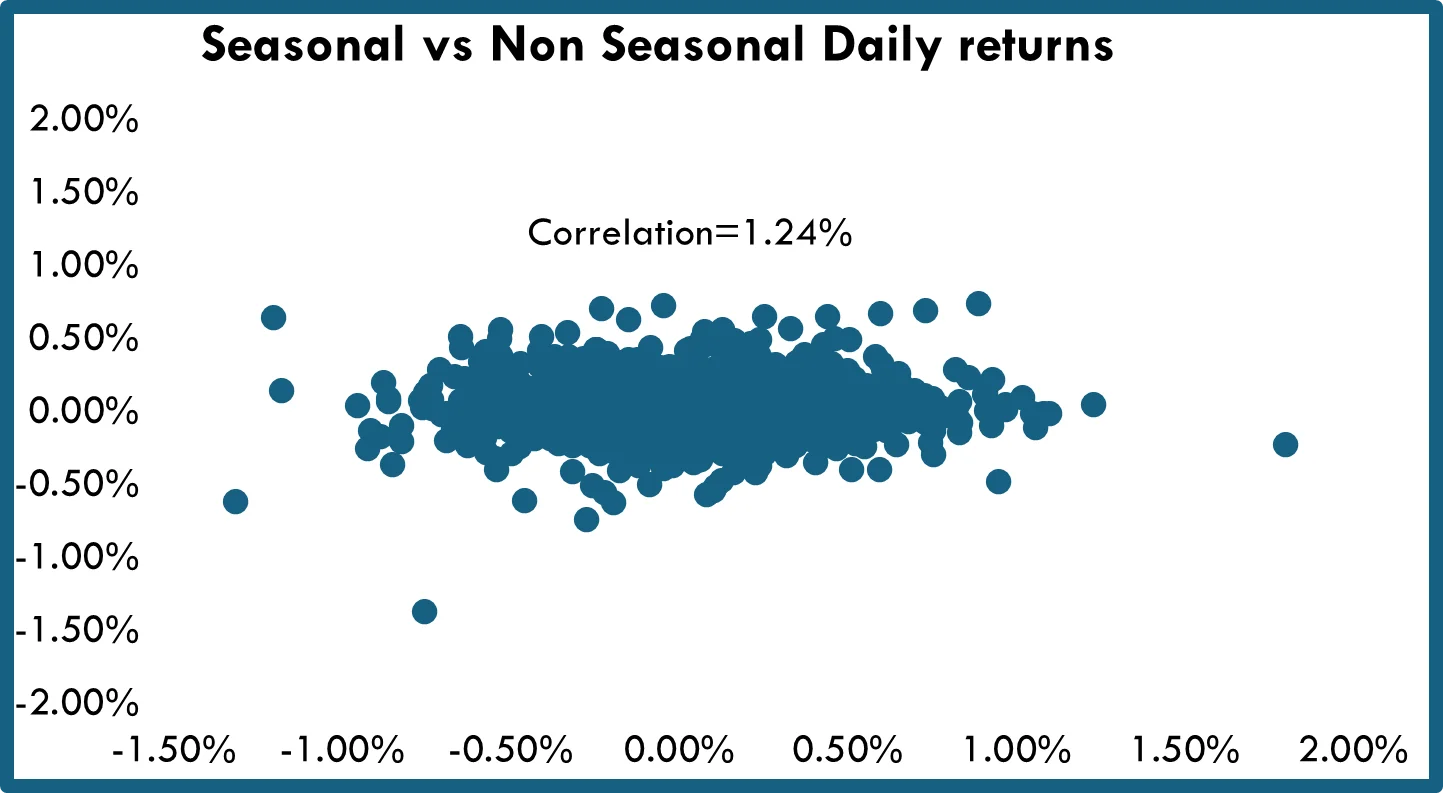
- グループ間の影響をさらに理解するため、両グループの日次リターン系列の相関を調べました
- チャートからわかるように、2つのグループの間の相関はごくわずかです(相関 = 1.24%)
- これは、非季節性グループがポートフォリオ全体のボラティリティを低下させることを意味しており、ポートフォリオ全体のシャープレシオが改善した理由の説明にもなります
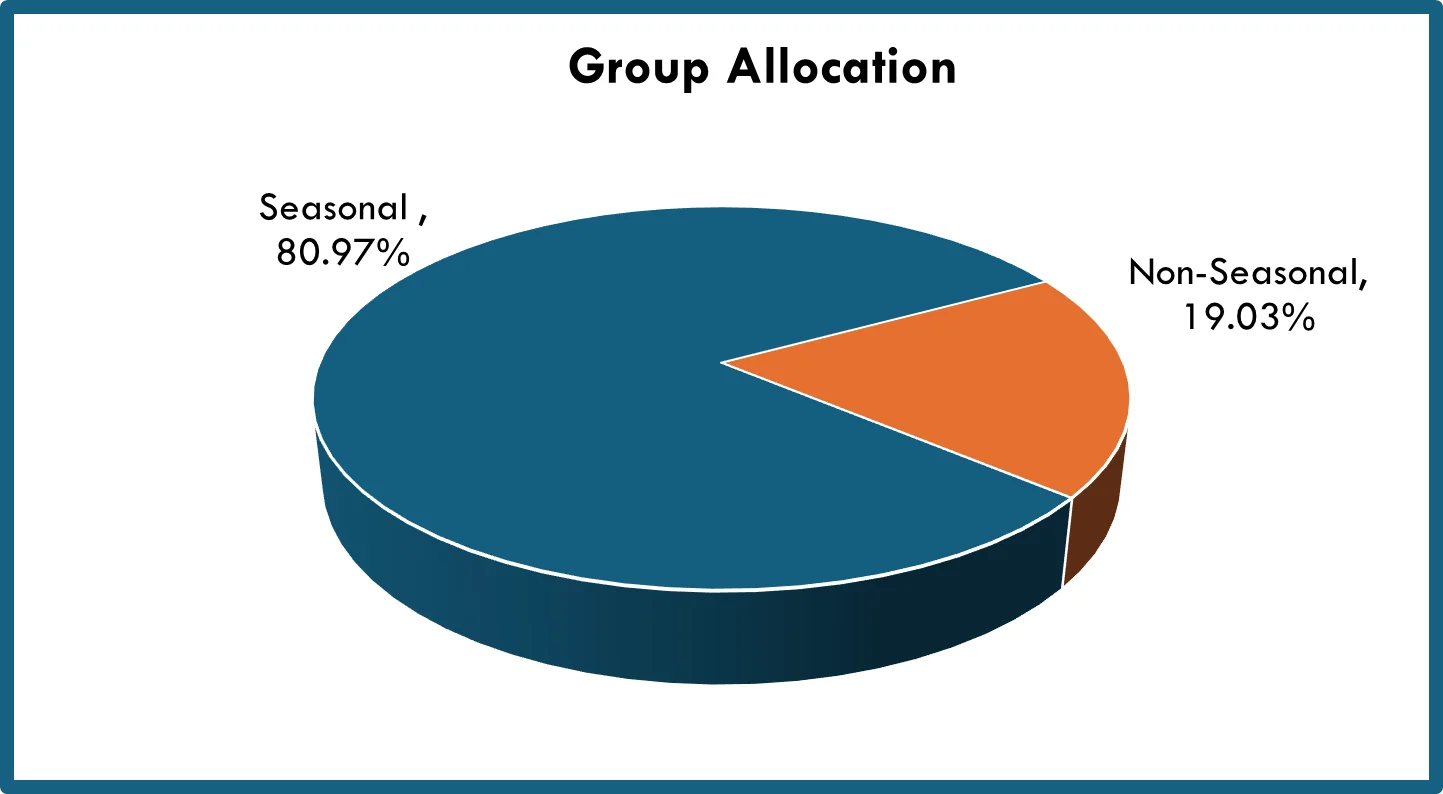
- もう1つの検討要素は、グループ間の配分キャパシティの内訳です(季節性:80.97%、非季節性:19.03%)
- 相関の低さと補完的な効果は、非季節性の構成銘柄を戦略に含めることで、配分キャパシティを高める機会が得られることを示しています
結論
- 季節性の構成銘柄グループはポートフォリオの主なパフォーマンスの源泉であり、期間を通じて安定したリターンをもたらし、全体のシャープレシオは1.66です
- 非季節性グループは季節性グループを下回り、シャープレシオも1.08と低くなっています
- リターン系列の間の相関はごくわずかです
- 戦略全体のパフォーマンスとシャープレシオは、季節性と非季節性のいずれをも上回り、シャープレシオは1.95と高くなっています
- これは、非季節性の構成銘柄が季節性の構成銘柄を補完し、戦略全体のリターンとリスクのプロファイルに好ましい影響を与えていることを意味します
- この好ましい影響は、次の要因によるものと考えられます
- 季節性グループと非季節性グループのリターン系列の相関が低いことによる、ポートフォリオのボラティリティの低下
- 非季節性グループが戦略の配分キャパシティを高め、ボラティリティをさらに低下させること