
Análise de sazonalidade das estratégias
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Análise de sazonalidade
Contexto
- As estratégias AiLA são classificadas como baseadas em sazonalidade, orientadas a eventos e de fluxo comercial
- As estratégias sazonais AILA incluem componentes sazonais e componentes não sazonais
- Os componentes sazonais caracterizam-se por variações de preço impulsionadas por variações de oferta ou de demanda ao longo de um ciclo de 12-16 meses
- As commodities cuja variação de preço ocorre ao longo de um ciclo econômico mais longo são consideradas não sazonais
- Para os fins desta análise, classificamos os componentes setoriais da seguinte forma
- Sazonais: agricultura, petróleo e gás
- Não sazonais: metais básicos e preciosos
Perguntas-chave
- Os componentes sazonais de fato oferecem vantagem em termos de desempenho ajustado ao risco?
- Qual é o impacto sobre o desempenho geral de combinar componentes sazonais e não sazonais em uma única estratégia?
- Os componentes não sazonais degradam o desempenho geral?
Abordagem
- A análise usa a AILAF010, estratégia global de commodities sazonal e diversificada long/short
- Os fluxos individuais de retorno diário da estratégia no período Jan 2017 - Jan 2026 são agrupados da seguinte forma
Sazonais
| Soja (Chicago) | Café arábica (EUA) | WTI (EUA) |
| Óleo de soja (Chicago) | Cacau (EUA) | RBOB (EUA) |
| Milho (Chicago) | Algodão (EUA) | Óleo para aquecimento (EUA) |
| Trigo (Chicago) | Açúcar (EUA) | Brent (Londres) |
| Farelo de soja (Chicago) | Emissões (UE) | Gasóleo (Londres) |
| Trigo (Kansas) | TTF holandês | Gás natural (EUA) |
| Trigo (Minneapolis) | NBP (Reino Unido) |
Não sazonais
| Ouro (EUA) | Alumínio (Londres) | Cobre (EUA) |
| Prata (EUA) | Chumbo (Londres) | Zinco (Londres) |
| Platina (EUA) | Paládio (EUA) |
Os dois fluxos de retorno formam a base da análise
Comparação de desempenho
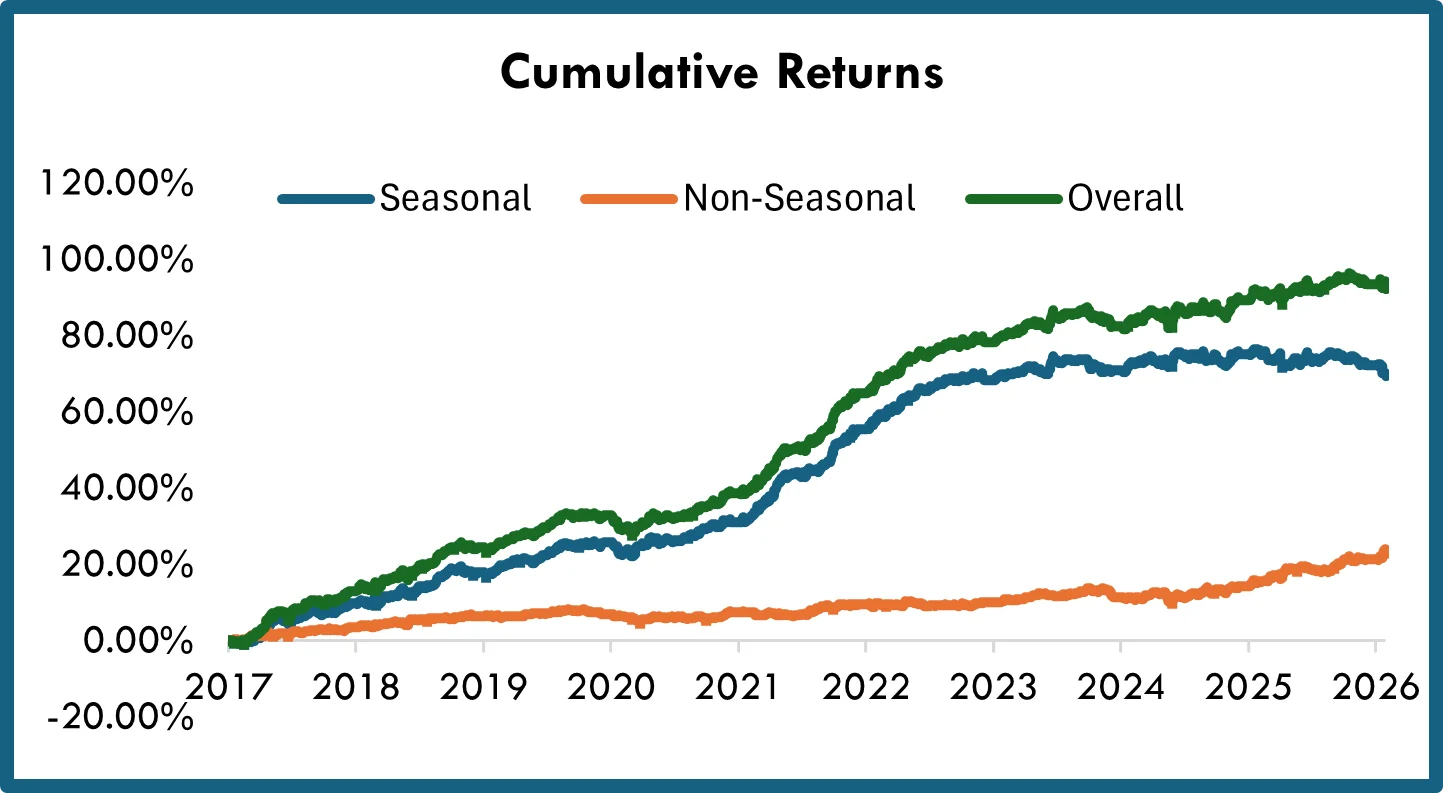
- Os retornos acumulados são comparados ao longo de todo o período, de Jan 2017 a Jan 2026
- Como se observa, o grupo sazonal é o principal contribuinte para os retornos gerais da estratégia, o que se deve principalmente ao maior número de componentes
- O grupo sazonal beneficia-se ainda da diversidade entre setores e regiões, enquanto o grupo não sazonal está concentrado em metais
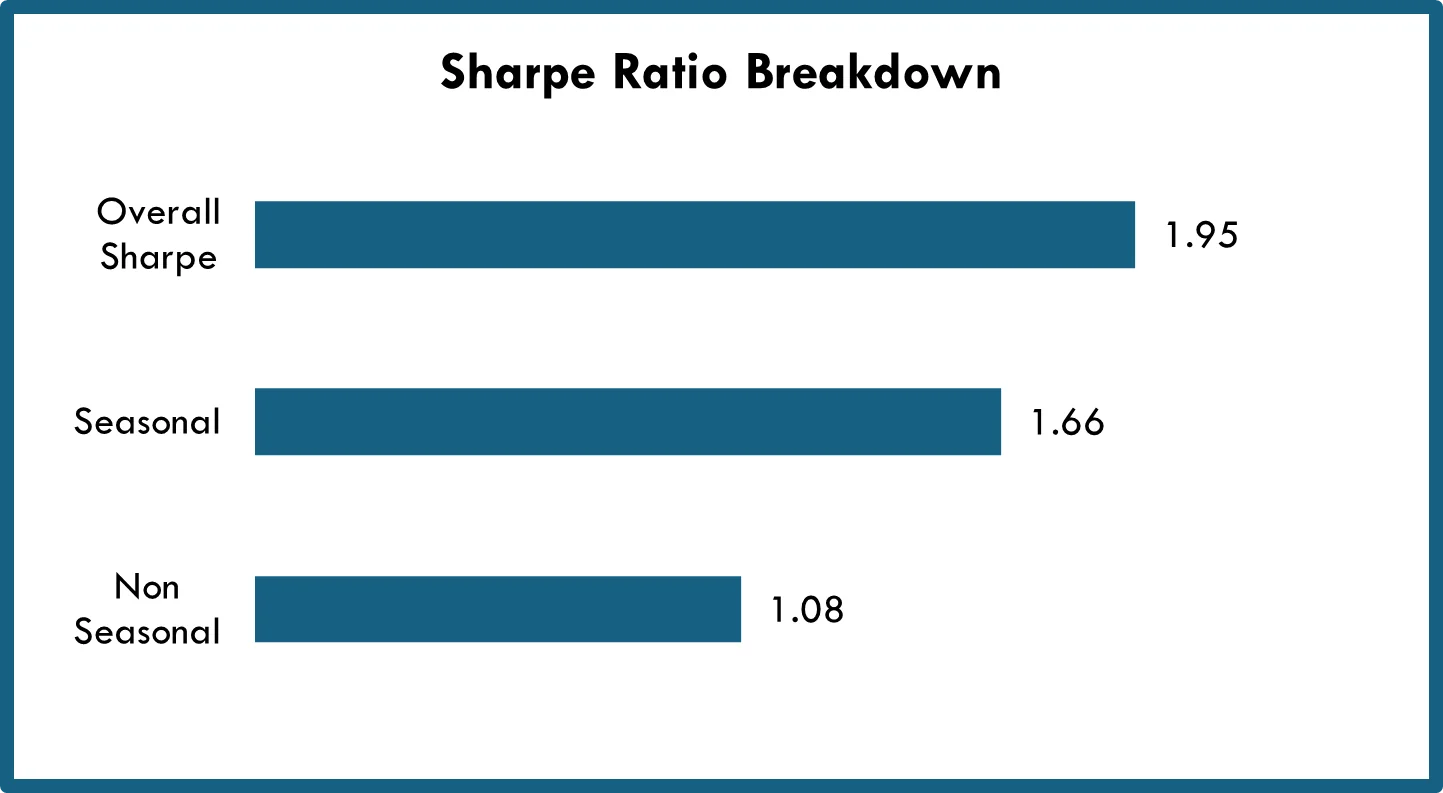
- O índice de Sharpe é uma métrica melhor para comparar o desempenho ajustado ao risco dos dois grupos
- Na figura ao lado, vemos que o grupo sazonal tem índice de Sharpe mais alto (1.66) que o não sazonal (1.08)
- O índice de Sharpe da estratégia como um todo é, no entanto, melhor que o de ambos os grupos, o que indica um efeito complementar entre os dois grupos
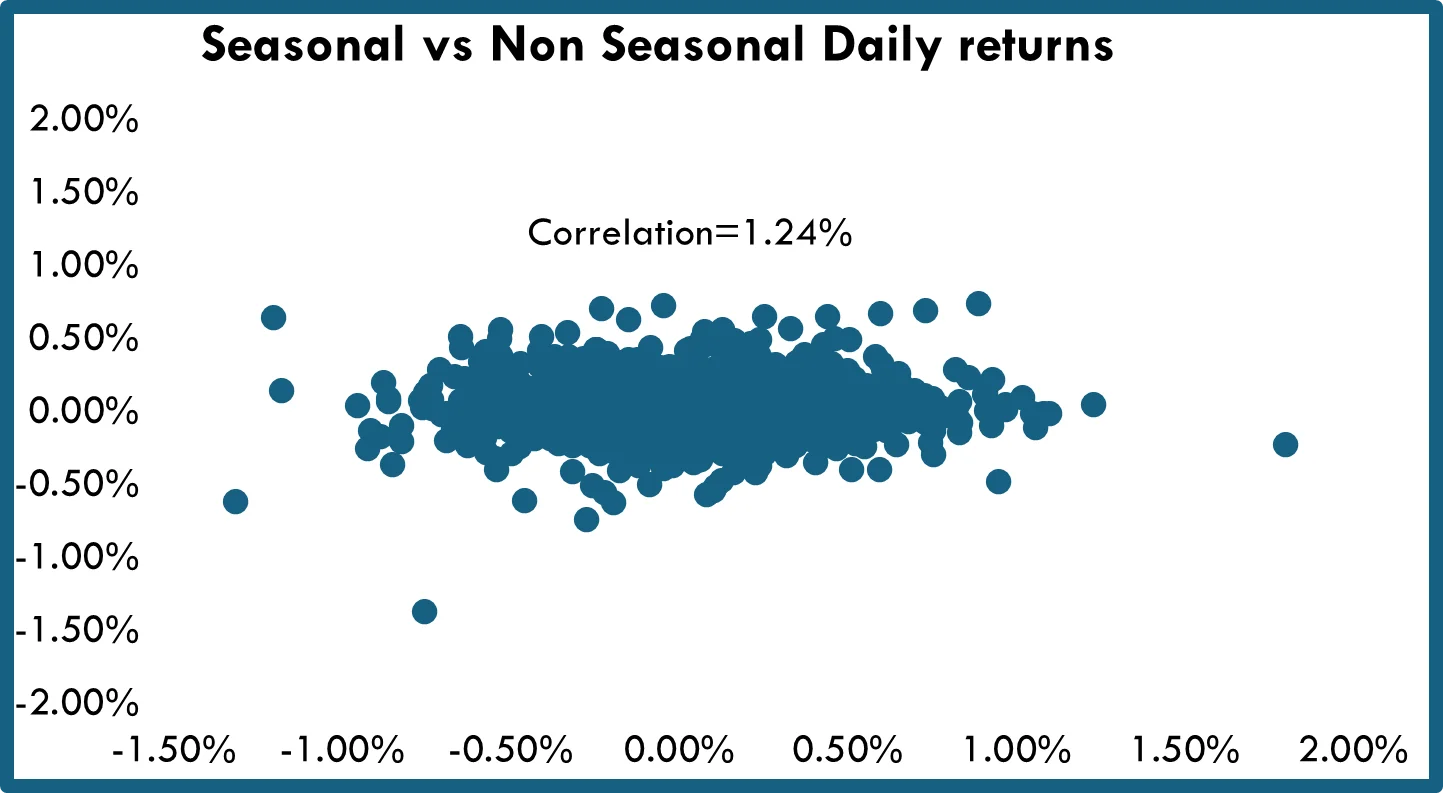
- Para compreender melhor o efeito entre os grupos, examinou-se a correlação entre os fluxos de retorno diário dos grupos
- Como se observa no gráfico, a correlação entre os dois grupos é muito pouco significativa (Correlação = 1.24%)
- Isso implica que o grupo não sazonal reduz a volatilidade da carteira como um todo, o que também explica a melhora do índice de Sharpe da carteira como um todo
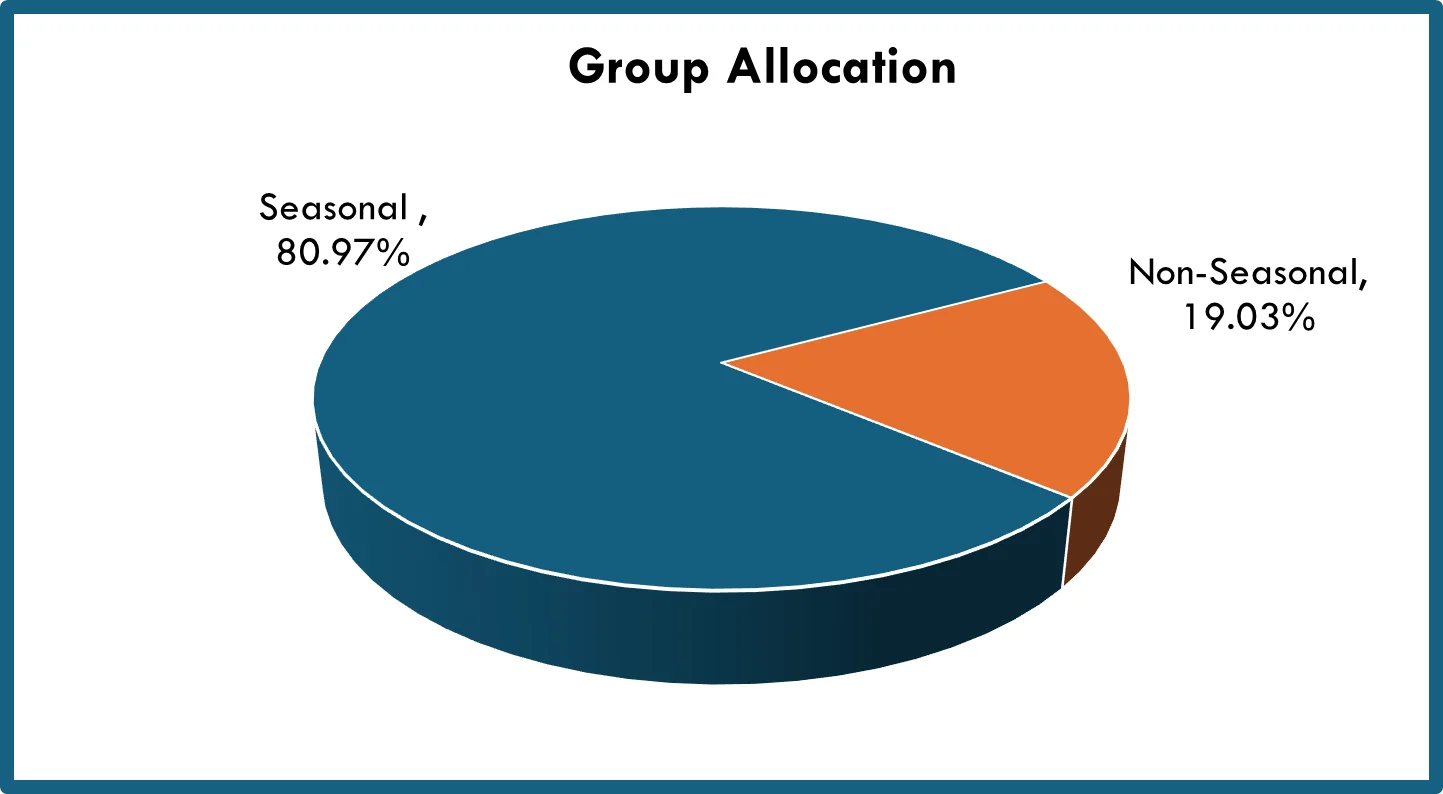
- Outro fator examinado é a decomposição da alocação de capacidade entre os grupos (Sazonais: 80.97%, Não sazonais: 19.03%)
- A baixa correlação e o efeito complementar implicam que a inclusão de componentes não sazonais na estratégia oferece oportunidades para ampliar a capacidade de alocação
Conclusões
- O grupo de componentes sazonais é o principal motor de desempenho da carteira, proporcionando retornos consistentes ao longo do período, com índice de Sharpe geral de 1.66
- O grupo não sazonal tem desempenho inferior ao do grupo sazonal e índice de Sharpe mais baixo, de 1.08
- A correlação é pouco significativa entre os fluxos de retorno
- O desempenho e o índice de Sharpe da estratégia como um todo são melhores que os de qualquer um dos dois grupos, sazonal e não sazonal, com índice de Sharpe mais alto, de 1.95
- Isso implica que os componentes não sazonais complementam os sazonais, com efeito favorável sobre o perfil geral de retorno e de risco da estratégia
- Esse efeito favorável pode ser atribuído a
- Menor volatilidade da carteira, em razão da baixa correlação entre os fluxos de retorno dos grupos sazonal e não sazonal
- O grupo não sazonal, que proporciona maior capacidade de alocação à estratégia, reduzindo ainda mais a volatilidade