
策略季节性分析
译自英文。以英文原文为准。 阅读英文版
季节性分析
背景
- AiLA 策略分为基于季节性、事件驱动和贸易流三类
- AILA 季节性策略包含季节性成分和非季节性成分
- 季节性成分的特征是,其价格变动由 12-16 个月周期内的供给变化或需求变化所驱动
- 价格变动跨越更长经济周期的大宗商品被视为非季节性
- 为本分析之目的,我们将各板块成分划分如下:
- 季节性:农产品、石油和天然气
- 非季节性:基本金属和贵金属
关键问题
- 季节性成分是否确实在风险调整后表现方面具有优势?
- 在单一策略中组合季节性与非季节性成分,会对整体表现产生何种影响?
- 非季节性成分是否会降低整体表现?
方法
- 本分析采用 AILAF010 季节性分散化多空全球大宗商品策略
- 该策略在 Jan 2017 - Jan 2026 期间的各项日收益流按以下顺序分组
季节性
| 芝加哥大豆 | 美国阿拉比卡咖啡 | 美国 WTI |
| 芝加哥豆油 | 美国可可 | 美国 RBOB |
| 芝加哥玉米 | 美国棉花 | 美国取暖油 |
| 芝加哥小麦 | 美国糖 | 伦敦 Brent |
| 芝加哥豆粕 | 欧盟碳排放配额 | 伦敦柴油 |
| 堪萨斯小麦 | 荷兰 TTF | 美国天然气 |
| 明尼阿波利斯小麦 | 英国 NBP |
非季节性
| 美国黄金 | 伦敦铝 | 美国铜 |
| 美国白银 | 伦敦铅 | 伦敦锌 |
| 美国铂金 | 美国钯金 |
这两组收益流构成本分析的基础
表现比较
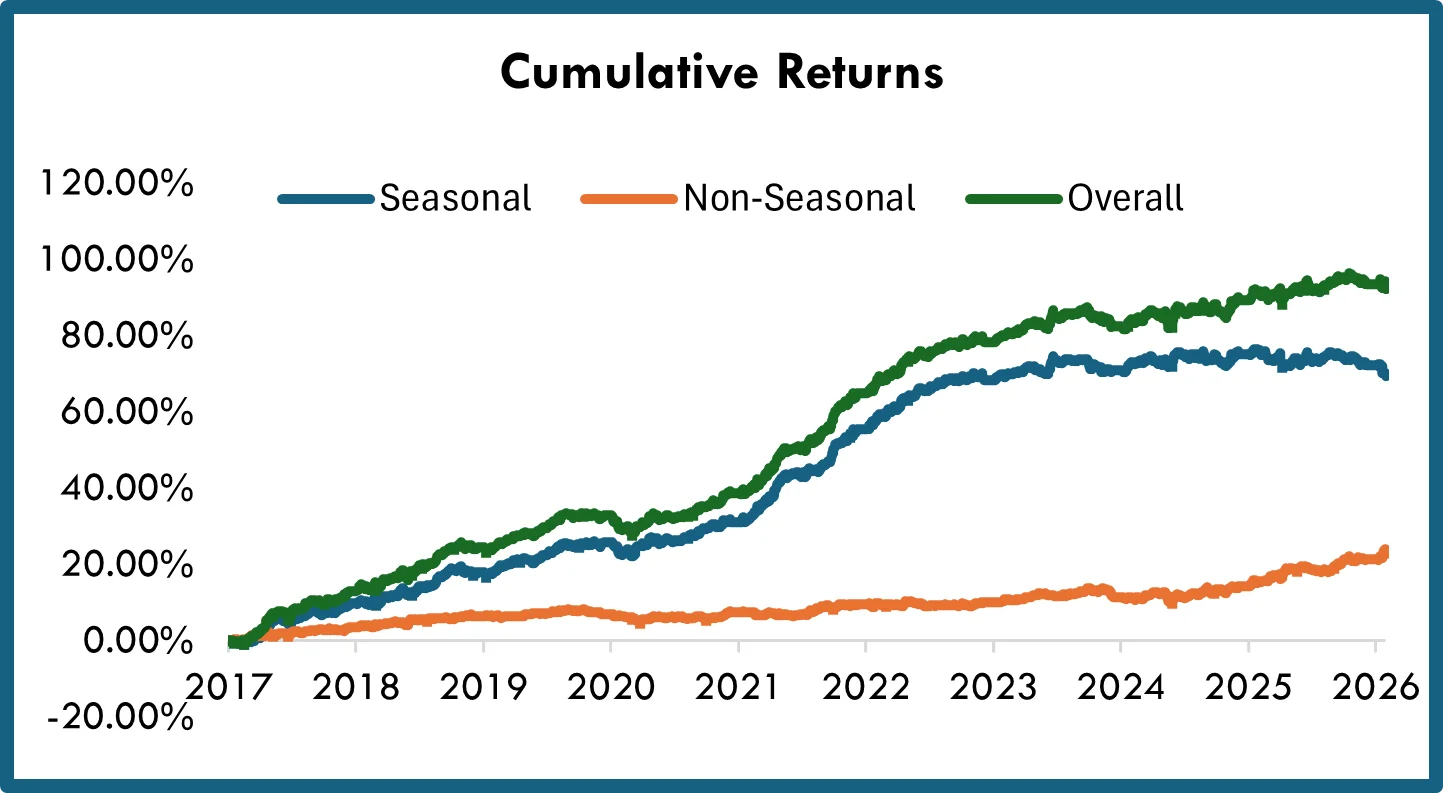
- 在 Jan 2017 至 Jan 2026 的整个期间比较累计收益率
- 可以看到,季节性组别是策略整体收益的主要贡献来源,这主要是因为其成分数量较多
- 季节性组别还受益于跨板块和跨地区的多样性,而非季节性组别则集中于金属
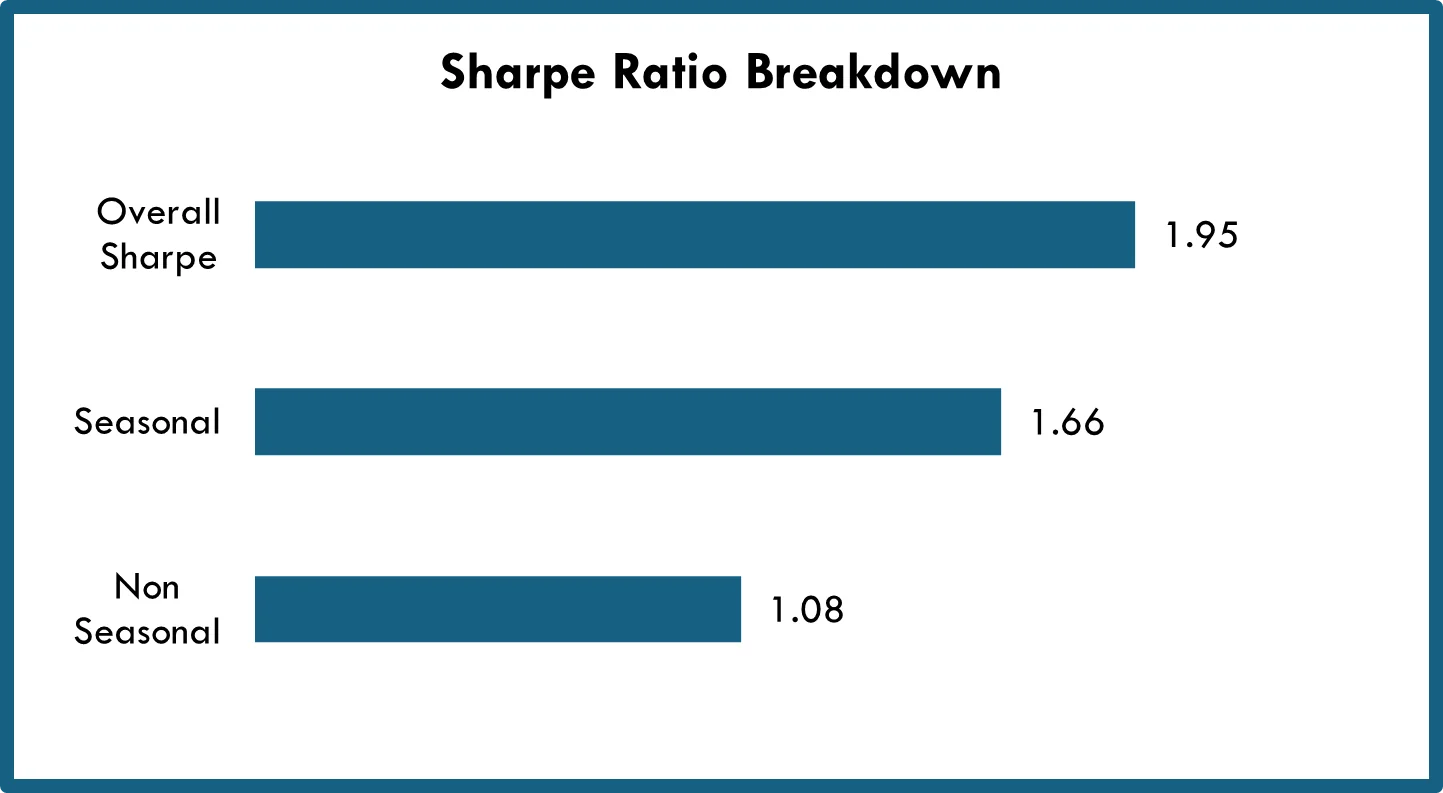
- 夏普比率是比较两个组别风险调整后表现的更佳指标
- 从旁图可见,季节性组别的夏普比率(1.66)高于非季节性组别(1.08)
- 然而,整体策略的夏普比率优于两个组别,这意味着两个组别之间存在互补作用
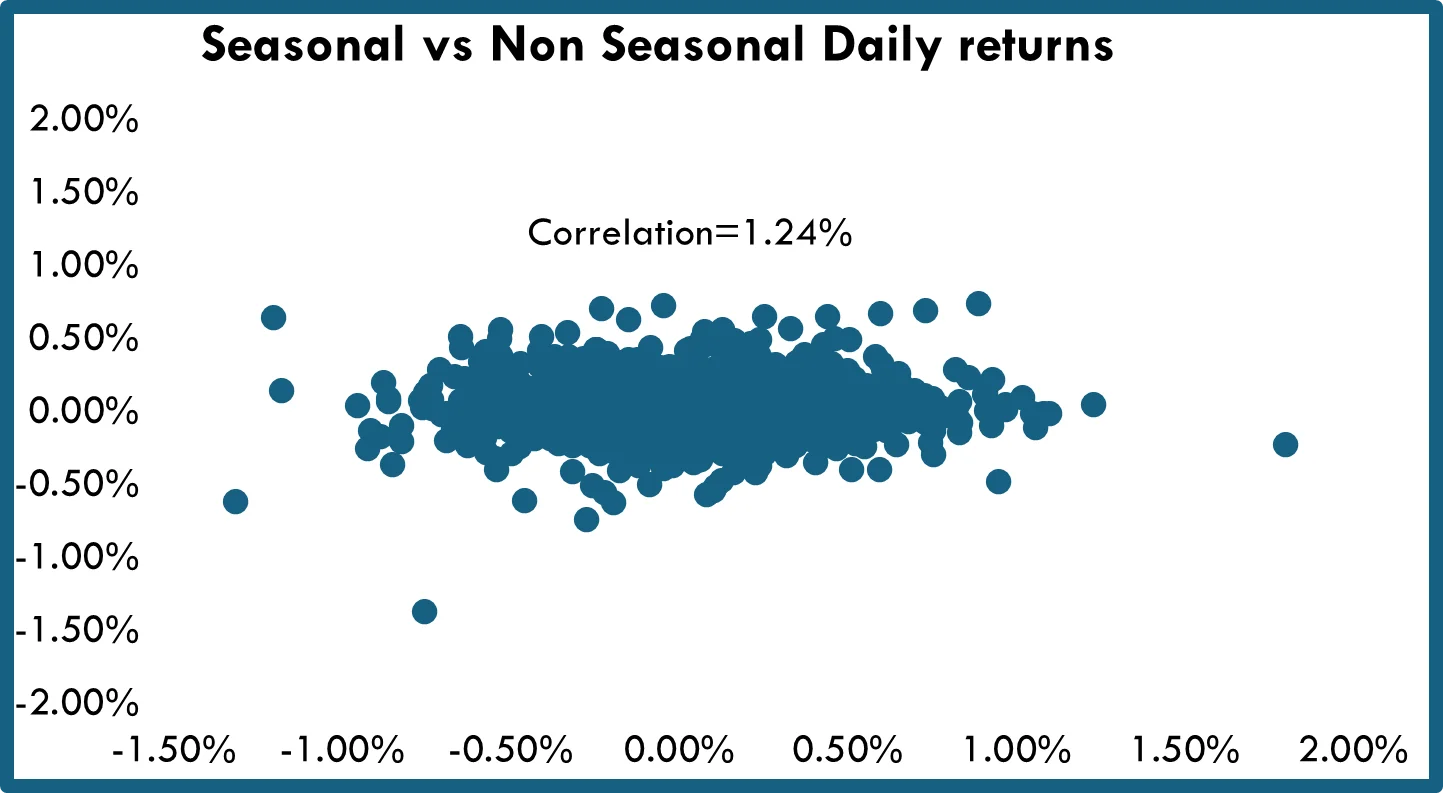
- 为进一步了解组别之间的影响,我们考察了两个组别日收益流之间的相关性
- 从图中可见,两个组别之间的相关性极不显著(相关系数 = 1.24%)
- 这意味着非季节性组别降低了整体投资组合的波动率,这也解释了整体投资组合夏普比率提升的原因
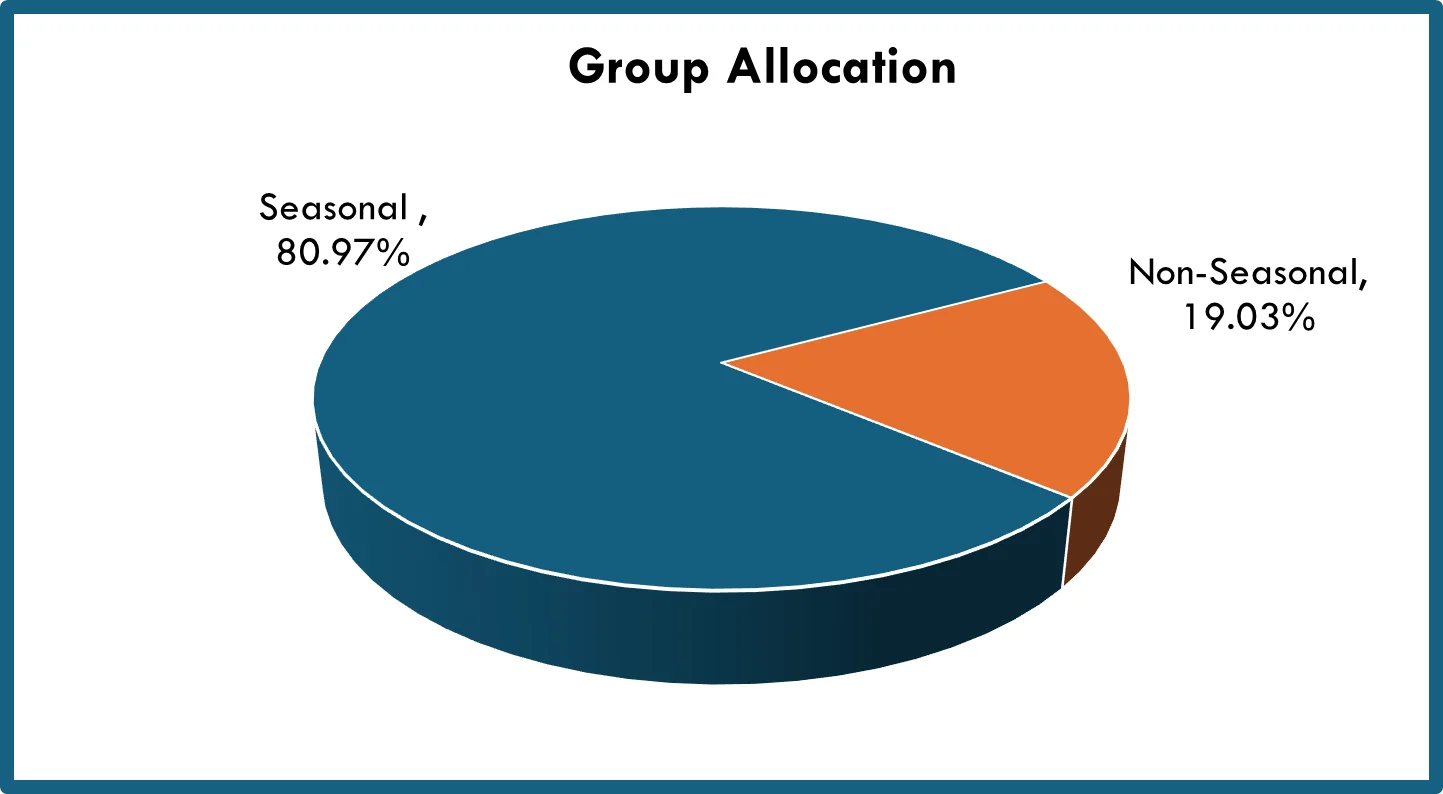
- 另一项考察因素是组别之间的容量配置拆分(季节性:80.97%,非季节性:19.03%)
- 低相关性及互补作用意味着,在策略中纳入非季节性成分可提供提升配置容量的机会
结论
- 季节性成分组别是投资组合表现的主要驱动因素,在该期间提供了稳定的收益,整体夏普比率为 1.66
- 非季节性组别的表现落后于季节性组别,夏普比率较低,为 1.08
- 两组收益流之间的相关性不显著
- 整体策略的表现和夏普比率均优于季节性与非季节性两个组别中的任何一个,夏普比率更高,达 1.95
- 这意味着非季节性成分与季节性成分形成互补,对策略的整体收益和风险特征产生有利影响
- 这一有利影响可归因于:
- 季节性与非季节性组别收益流之间的低相关性降低了投资组合的波动率
- 非季节性组别为策略提供了更大的配置容量,进一步降低了波动率