
出場時點與績效影響
本頁譯自英文,內容以英文版本為準。 閱讀英文版
出場策略
再平衡與風險管理:
- 策略於收盤時進行再平衡,例如通常使用 TAS(以結算價成交)或 MOC(收盤市價)委託單。
- 在下列情況下,資產層級的風險管理架構將出清有效的配置:
- 配置達到預先設定的績效目標(TR)。
- 配置觸及預先設定的績效停損點(SL)。
- 出現相反方向的配置機會(OA)。
- 配置達到其預先設定的持有期間(HP)。
- 若出場條件於 T 日成立,出場指令通常會在 T+1 日收盤時執行。
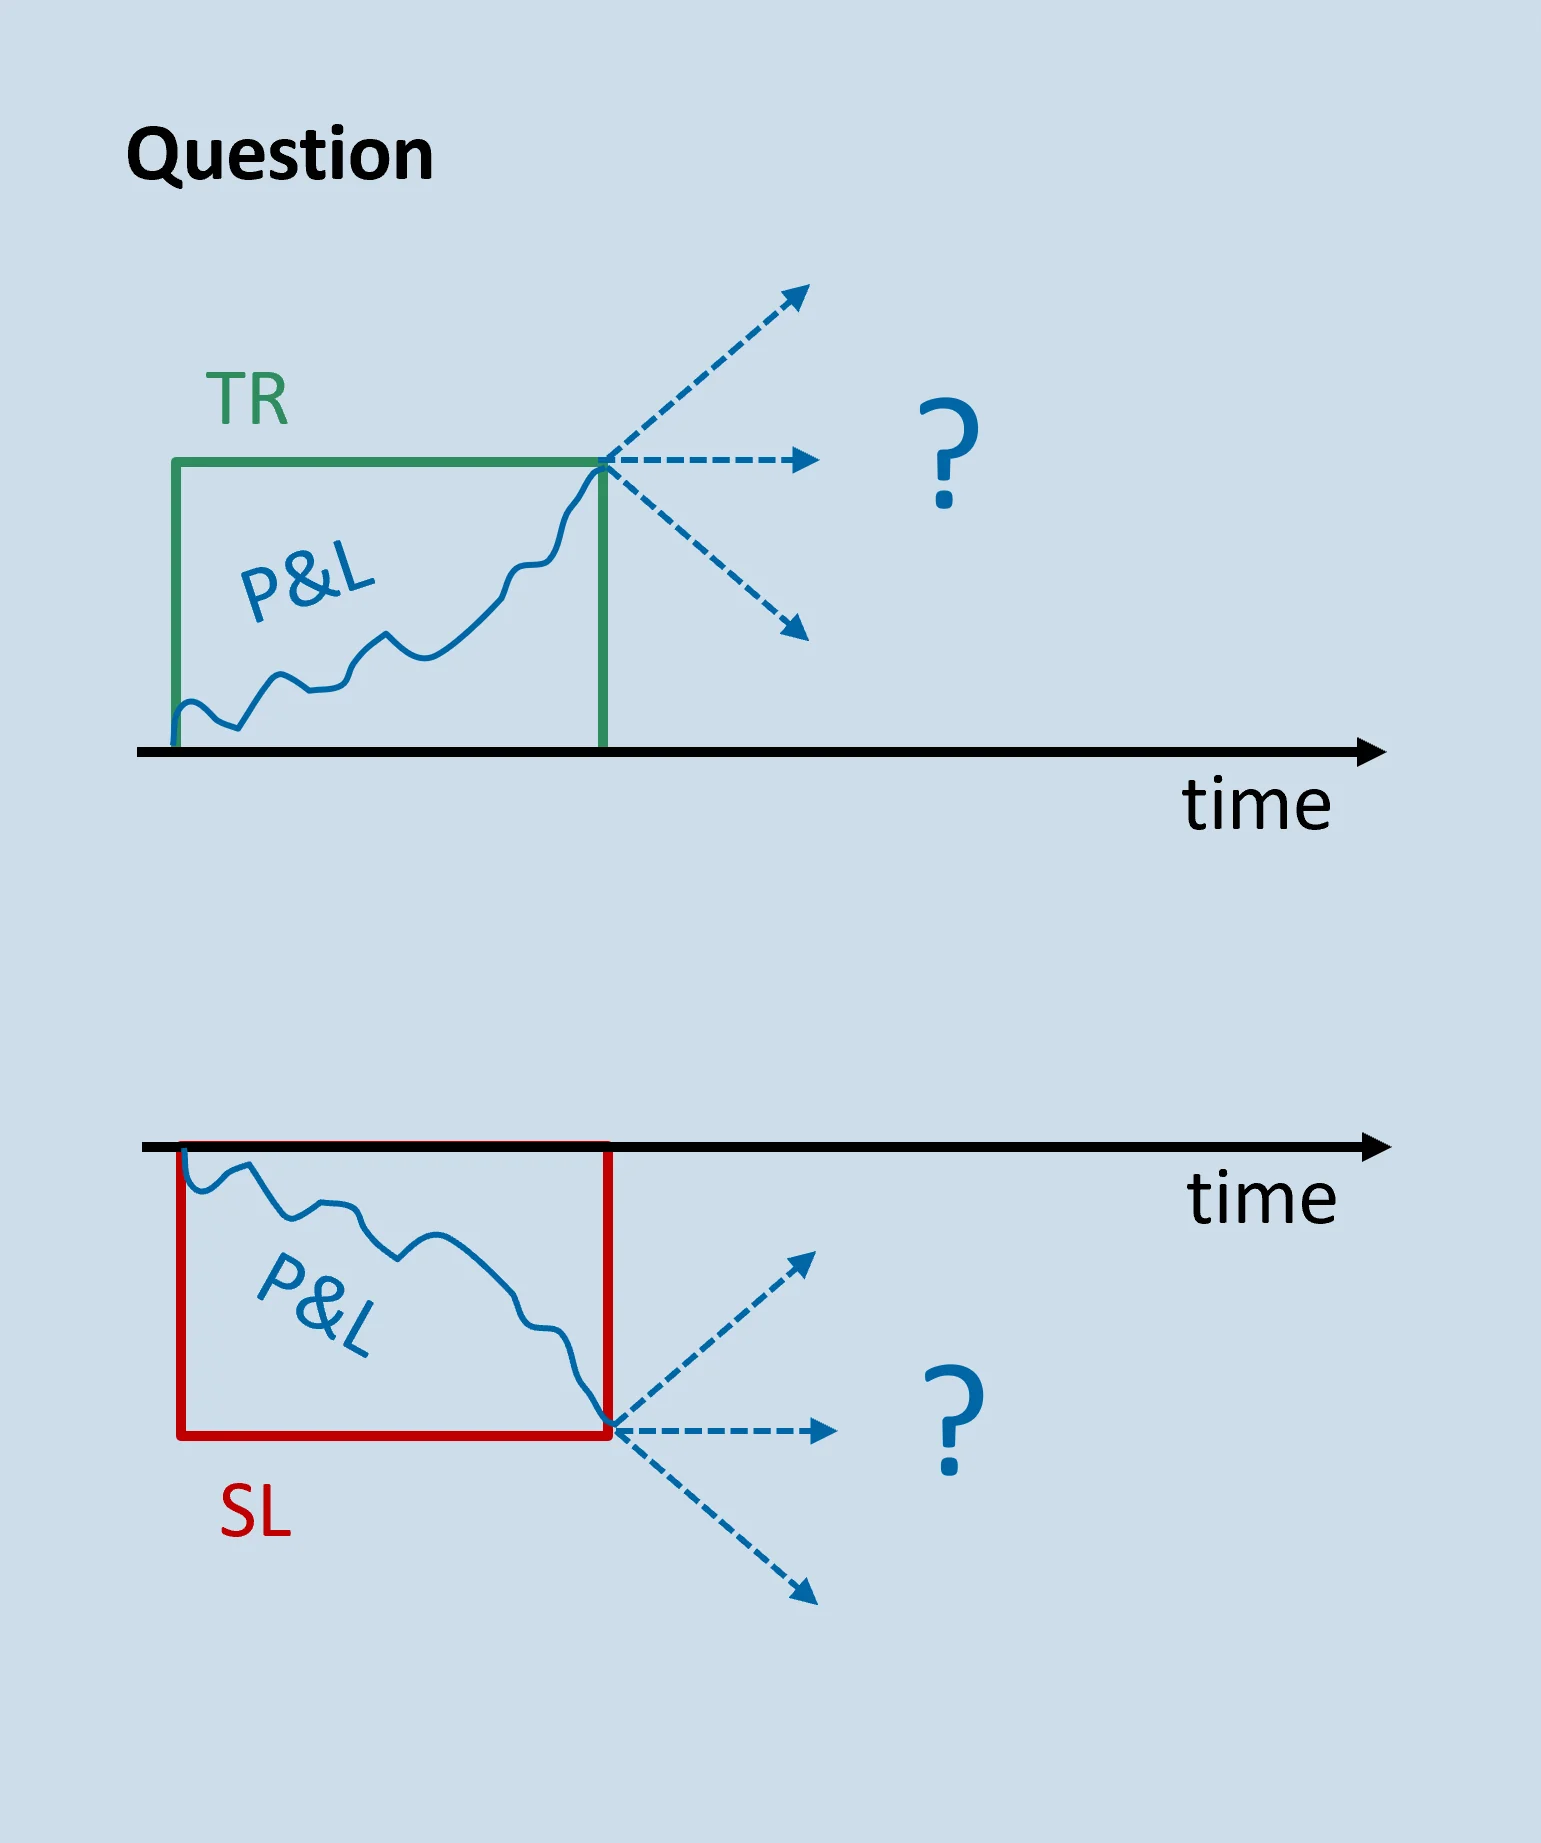
問題:
- 從出場條件成立到實際執行之間的延遲,對績效有何影響?
- 由於觸及停損或目標是由損益所觸發,本文在此類出場情境下探討此問題。
停損的影響
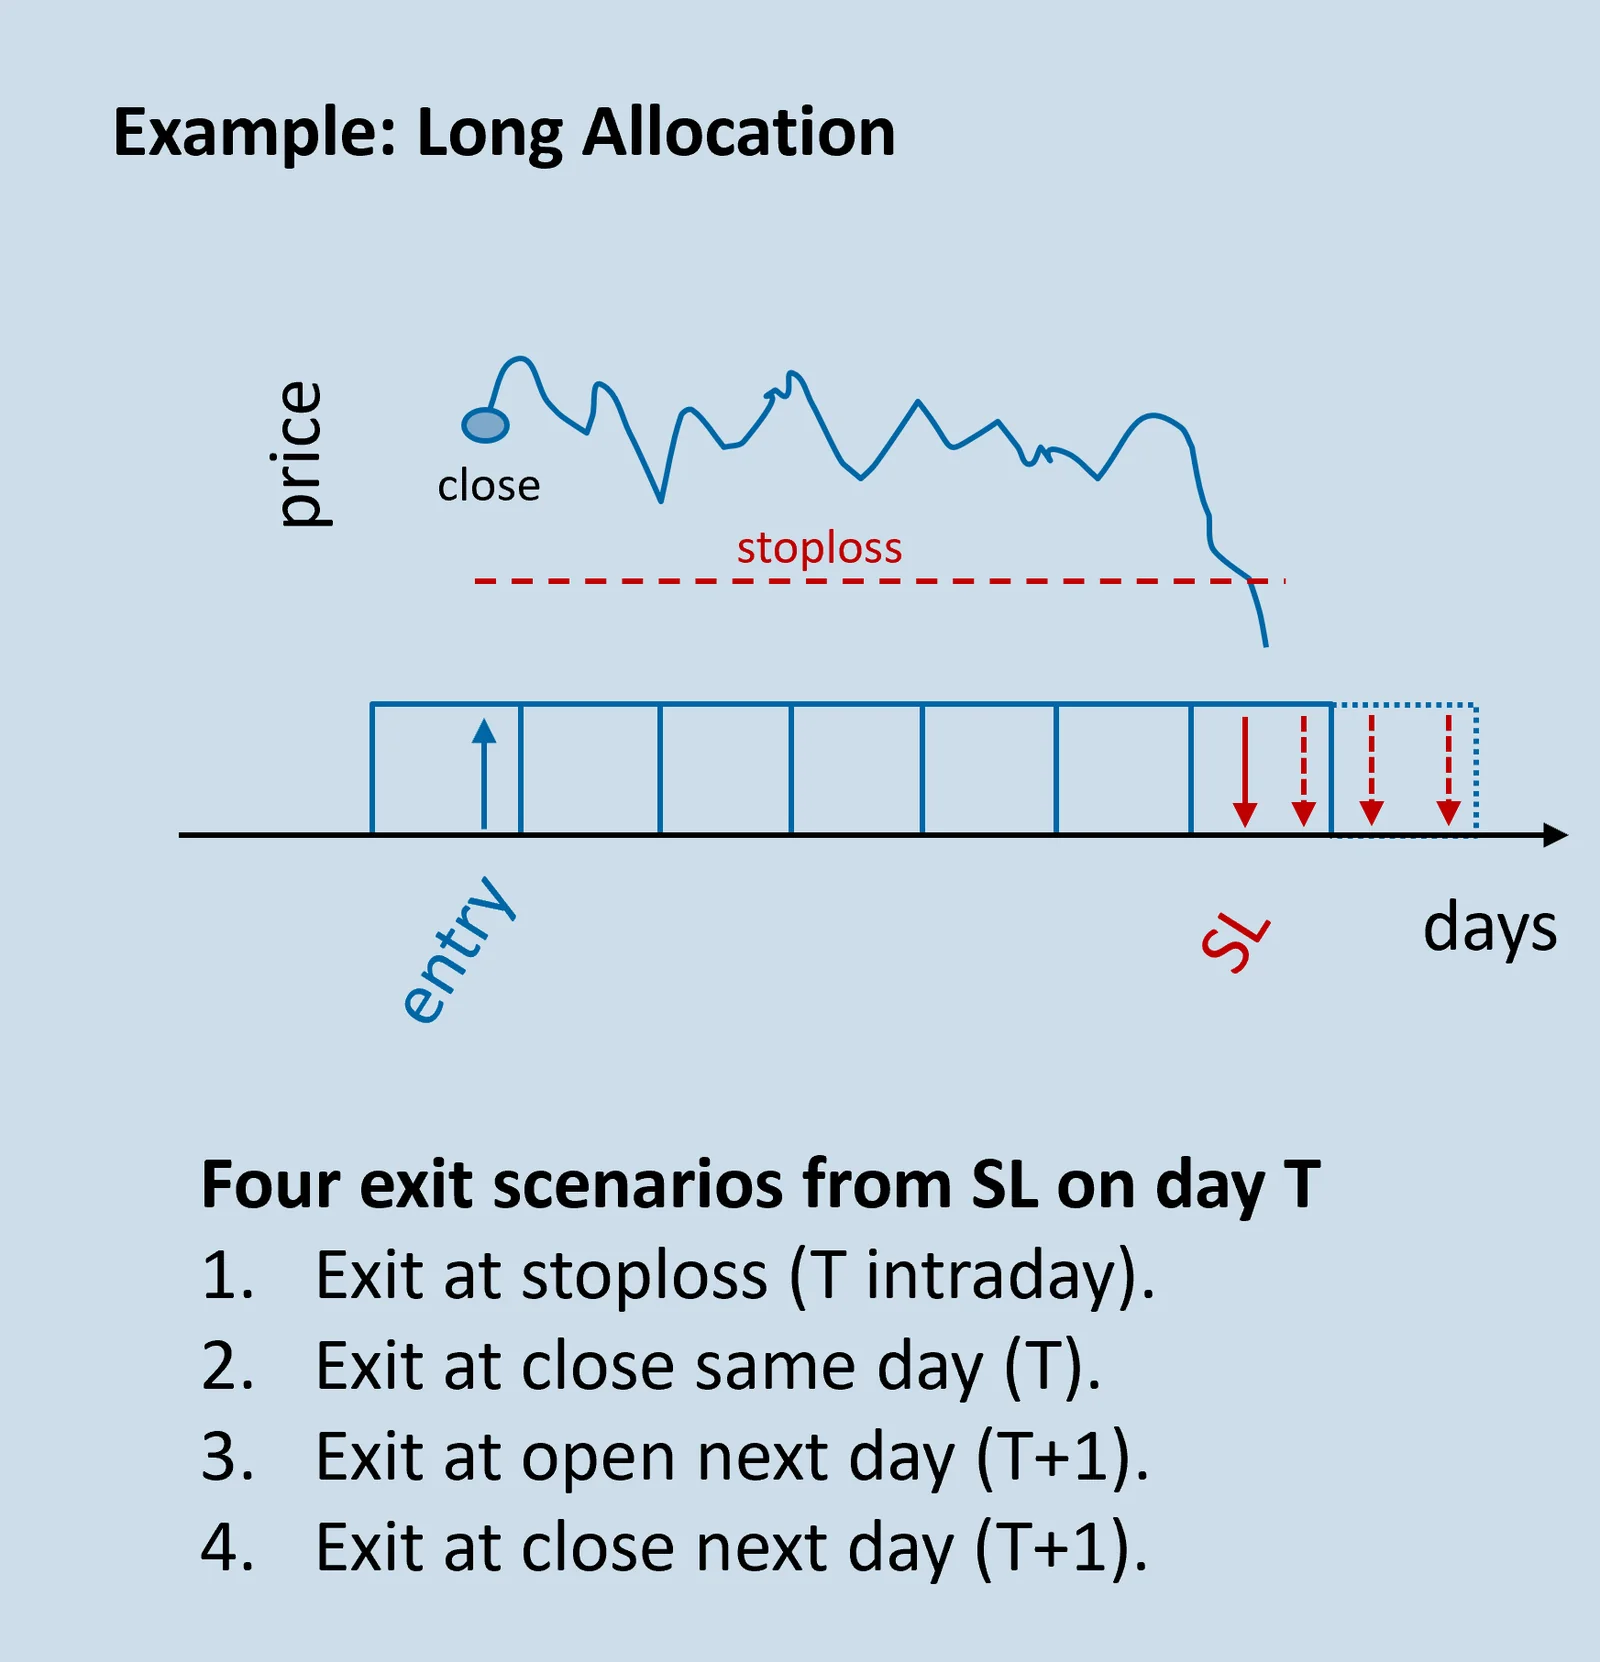
針對所有投資組合資產配置:
- 找出在出場前超過 SL 門檻的配置,亦即在 SL 之前未符合其他出場條件者。
- 以進場時的收盤價為基準,依多頭(空頭)配置的最低價(最高價)計算配置報酬,並與 SL 門檻比較。
- 針對觸及 SL 的配置,記錄因延後出場所產生的額外報酬。
三種延後出場的報酬差異:
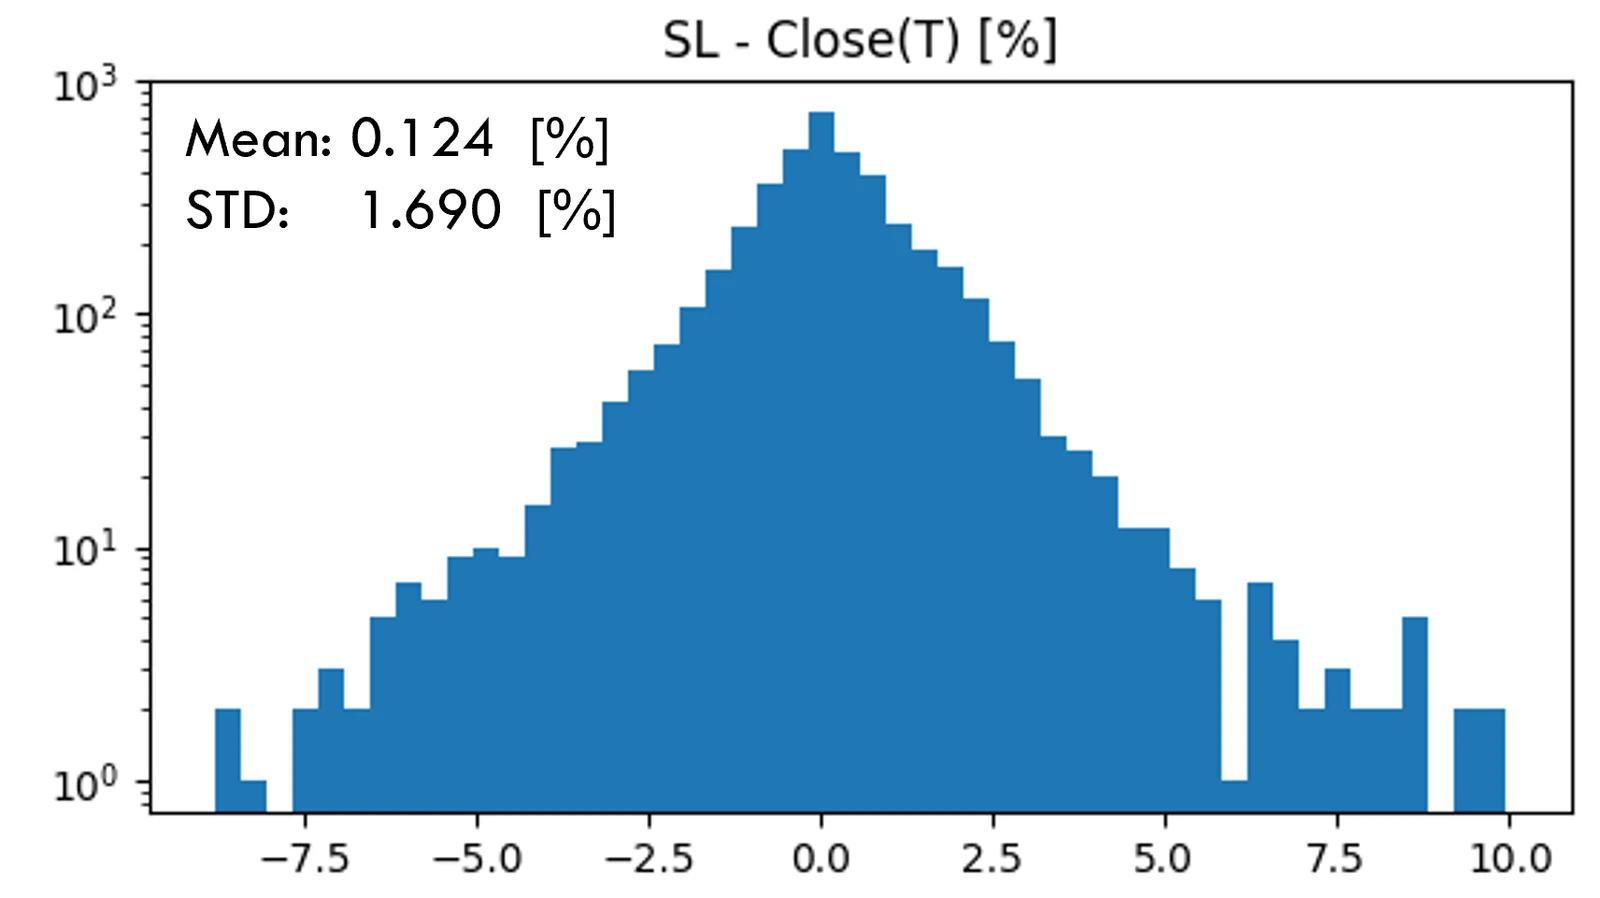
- SL – Close(T):SL 與 T 日收盤價之間的 ∆報酬。
- SL – Open(T+1):SL 與 T+1 日開盤價之間的 ∆報酬。
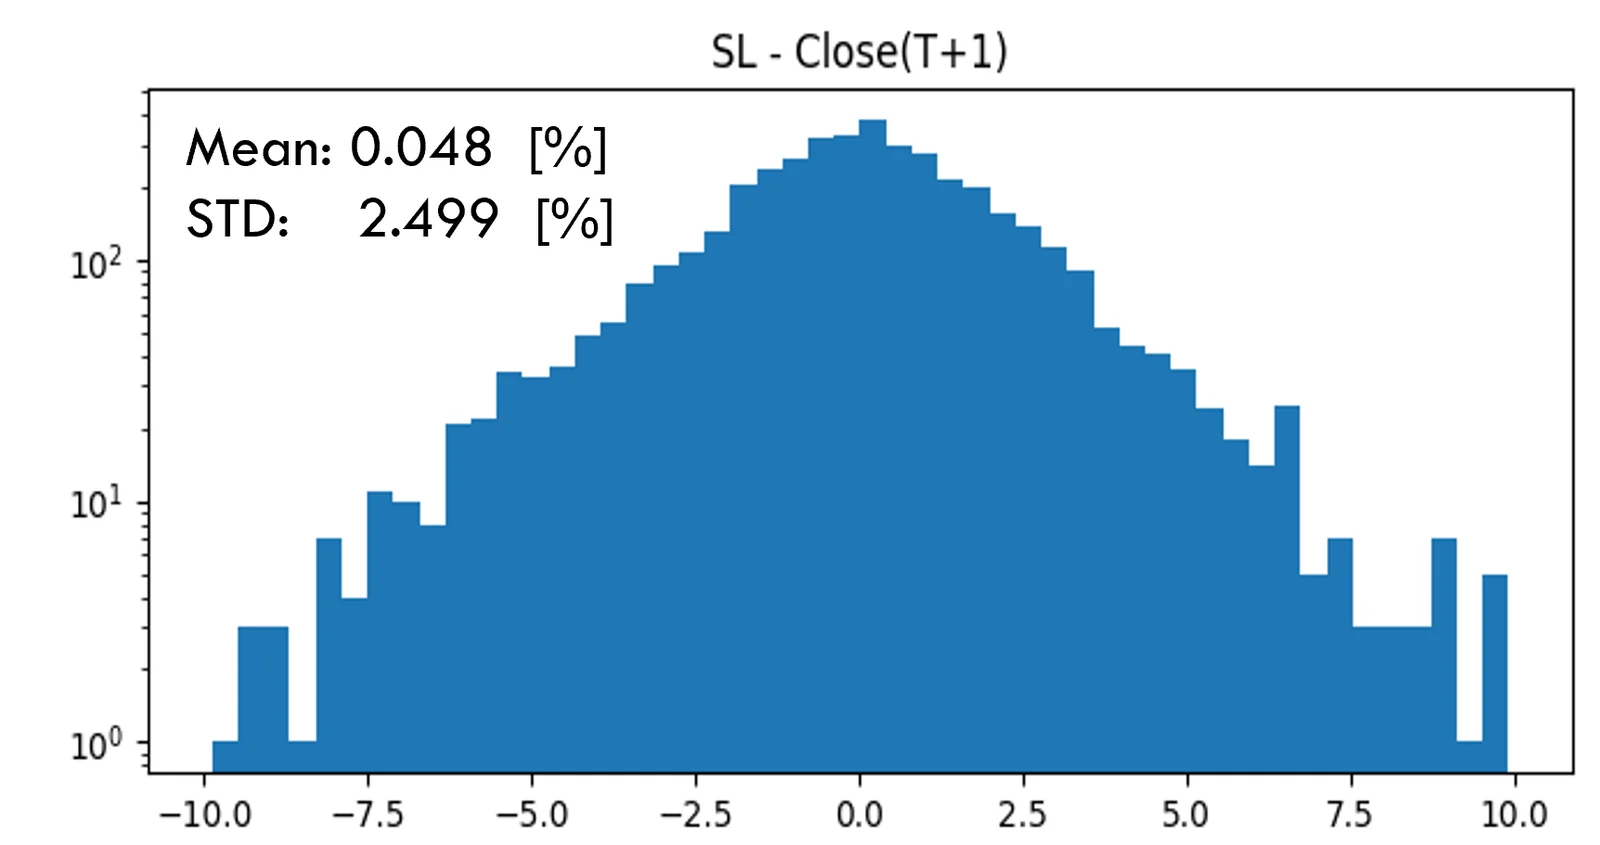
- SL – Close(T+1):SL 與 T+1 日收盤價之間的 ∆報酬。
因此,正的報酬差異代表在 SL 出場的虧損小於延後出場的虧損。
停損的影響
觀察結果:
- 平均值略為正向。
- 平均值隨出場時點延後而下降,例如 close(T) 對比 close(T+1),可能顯示次日有反轉的傾向。
- 實際效果很小,例如可「解讀」為:
- SL – Close(T):「6 天 +1.7% 對比 7 天 -1.7%」
- SL – Open(T+1):「15 天 +1.8% 對比 16 天 -1.8%」
- SL – Close(T+1):「25 天 +2.5% 對比 26 天 -2.5%」
平均而言,結果顯示在 T+1 日收盤時出場,與較早的出場選項相比效果相當或略為有利,例如因為存在反轉傾向。
| 停損 | 平均值 | 標準誤 |
|---|---|---|
| SL - Close(T) | 0.1236 | 0.0259 |
| SL - Open(T+1) | 0.0571 | 0.0280 |
| SL - Close(T+1) | 0.0478 | 0.0384 |
目標的影響
觀察結果:
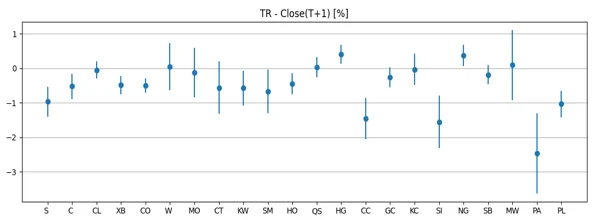
- 進行相同的分析,但針對因觸及目標門檻而出場的情況,則呈現相反的傾向。
- 分配的平均值略為負向。
- 平均值隨出場時點延後而下降,例如 close(T) 對比 close(T+1),可能顯示次日有動能延續的傾向。
- 依原物料商品細分後顯示,多數原物料商品的貢獻平均值為負。
- 目標門檻通常大於停損門檻,因此分析的統計樣本較少(誤差較大)。
- 負的報酬差異代表在 TR 出場的獲利少於延後出場的獲利。
平均而言,結果顯示在 T+1 日收盤時出場,與較早的出場選項相比效果相當或略為有利,例如因為存在動能傾向。
| 停損 | 平均值 | 標準誤 |
|---|---|---|
| SL - Close(T) | 0.1236 | 0.0259 |
| SL - Open(T+1) | 0.0571 | 0.0280 |
| SL - Close(T+1) | 0.0478 | 0.0384 |
| 目標 | 平均值 | 標準誤 |
|---|---|---|
| TR - Close(T) | -0.0641 | 0.0580 |
| TR - Open(T+1) | -0.1394 | 0.0649 |
| TR - Close(T+1) | -0.2067 | 0.0771 |
投資組合比較
觀察結果:
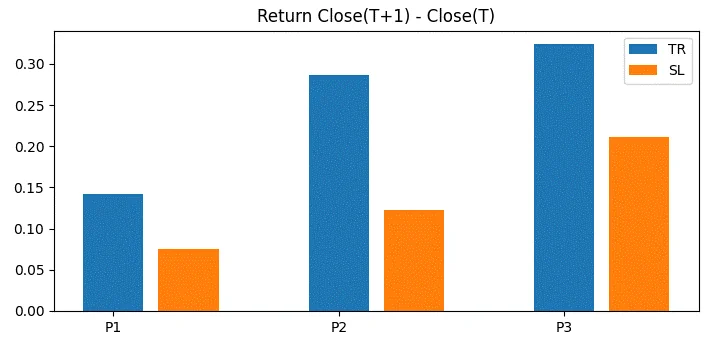
- 比較三個不同投資組合(即 P1 至 P3)的結果。
- 包括兩個不同的原物料商品投資組合及一個股票指數投資組合。
- 比較 Close(T) 至 Close(T+1) 的報酬,各投資組合之間呈現一致的型態。
- 均支持上述觀察結果。
平均而言,結果顯示無論出場是由停損或目標所觸發,在 T+1 日收盤時出場,與較早的出場選項相比效果相當或略為有利。
結論
- AiLA 策略通常設計為每日再平衡,相對於產生指令的當日(T),於 T+1 日收盤時執行。
- 資產配置在設有預先定義之停損與目標門檻的風險管理架構內運作,觸及門檻時即出清有效的配置。
- 這份簡短的分析試圖回答以下問題:
從出場條件成立到實際執行之間的延遲,對績效有何影響? - 結果顯示:
平均而言,無論出場是由停損或目標所觸發,在 T+1 日收盤時出場,與較早的出場選項相比效果相當或略為有利。