
エグジットのタイミングとパフォーマンスへの影響
英語からの翻訳です。英語の原文を正とします。 英語で読む
エグジット戦略
リバランスとリスク管理:
- 戦略は引けでリバランスします。通常は TAS 注文または MOC 注文を用います。
- 資産レベルのリスク管理フレームワークは、次の場合にアクティブなアロケーションからエグジットします。
- アロケーションが、あらかじめ定めたパフォーマンス目標(TR)に達した場合。
- アロケーションが、あらかじめ定めたパフォーマンスのストップロス(SL)に達した場合。
- 反対方向のアロケーションの機会(OA)が生じた場合。
- アロケーションが、あらかじめ定めた保有期間(HP)に達した場合。
- T 日にエグジット条件を満たした場合、エグジットの指示は通常 T+1 日の引けで執行されます。
問い:
- エグジット条件を満たしてから執行までの遅れは、パフォーマンスにどのような影響を与えるでしょうか。
- ストップロスとターゲットは損益によって発動されるため、この問いはストップロスまたはターゲットへの到達によって開始されるエグジットについて取り上げます。
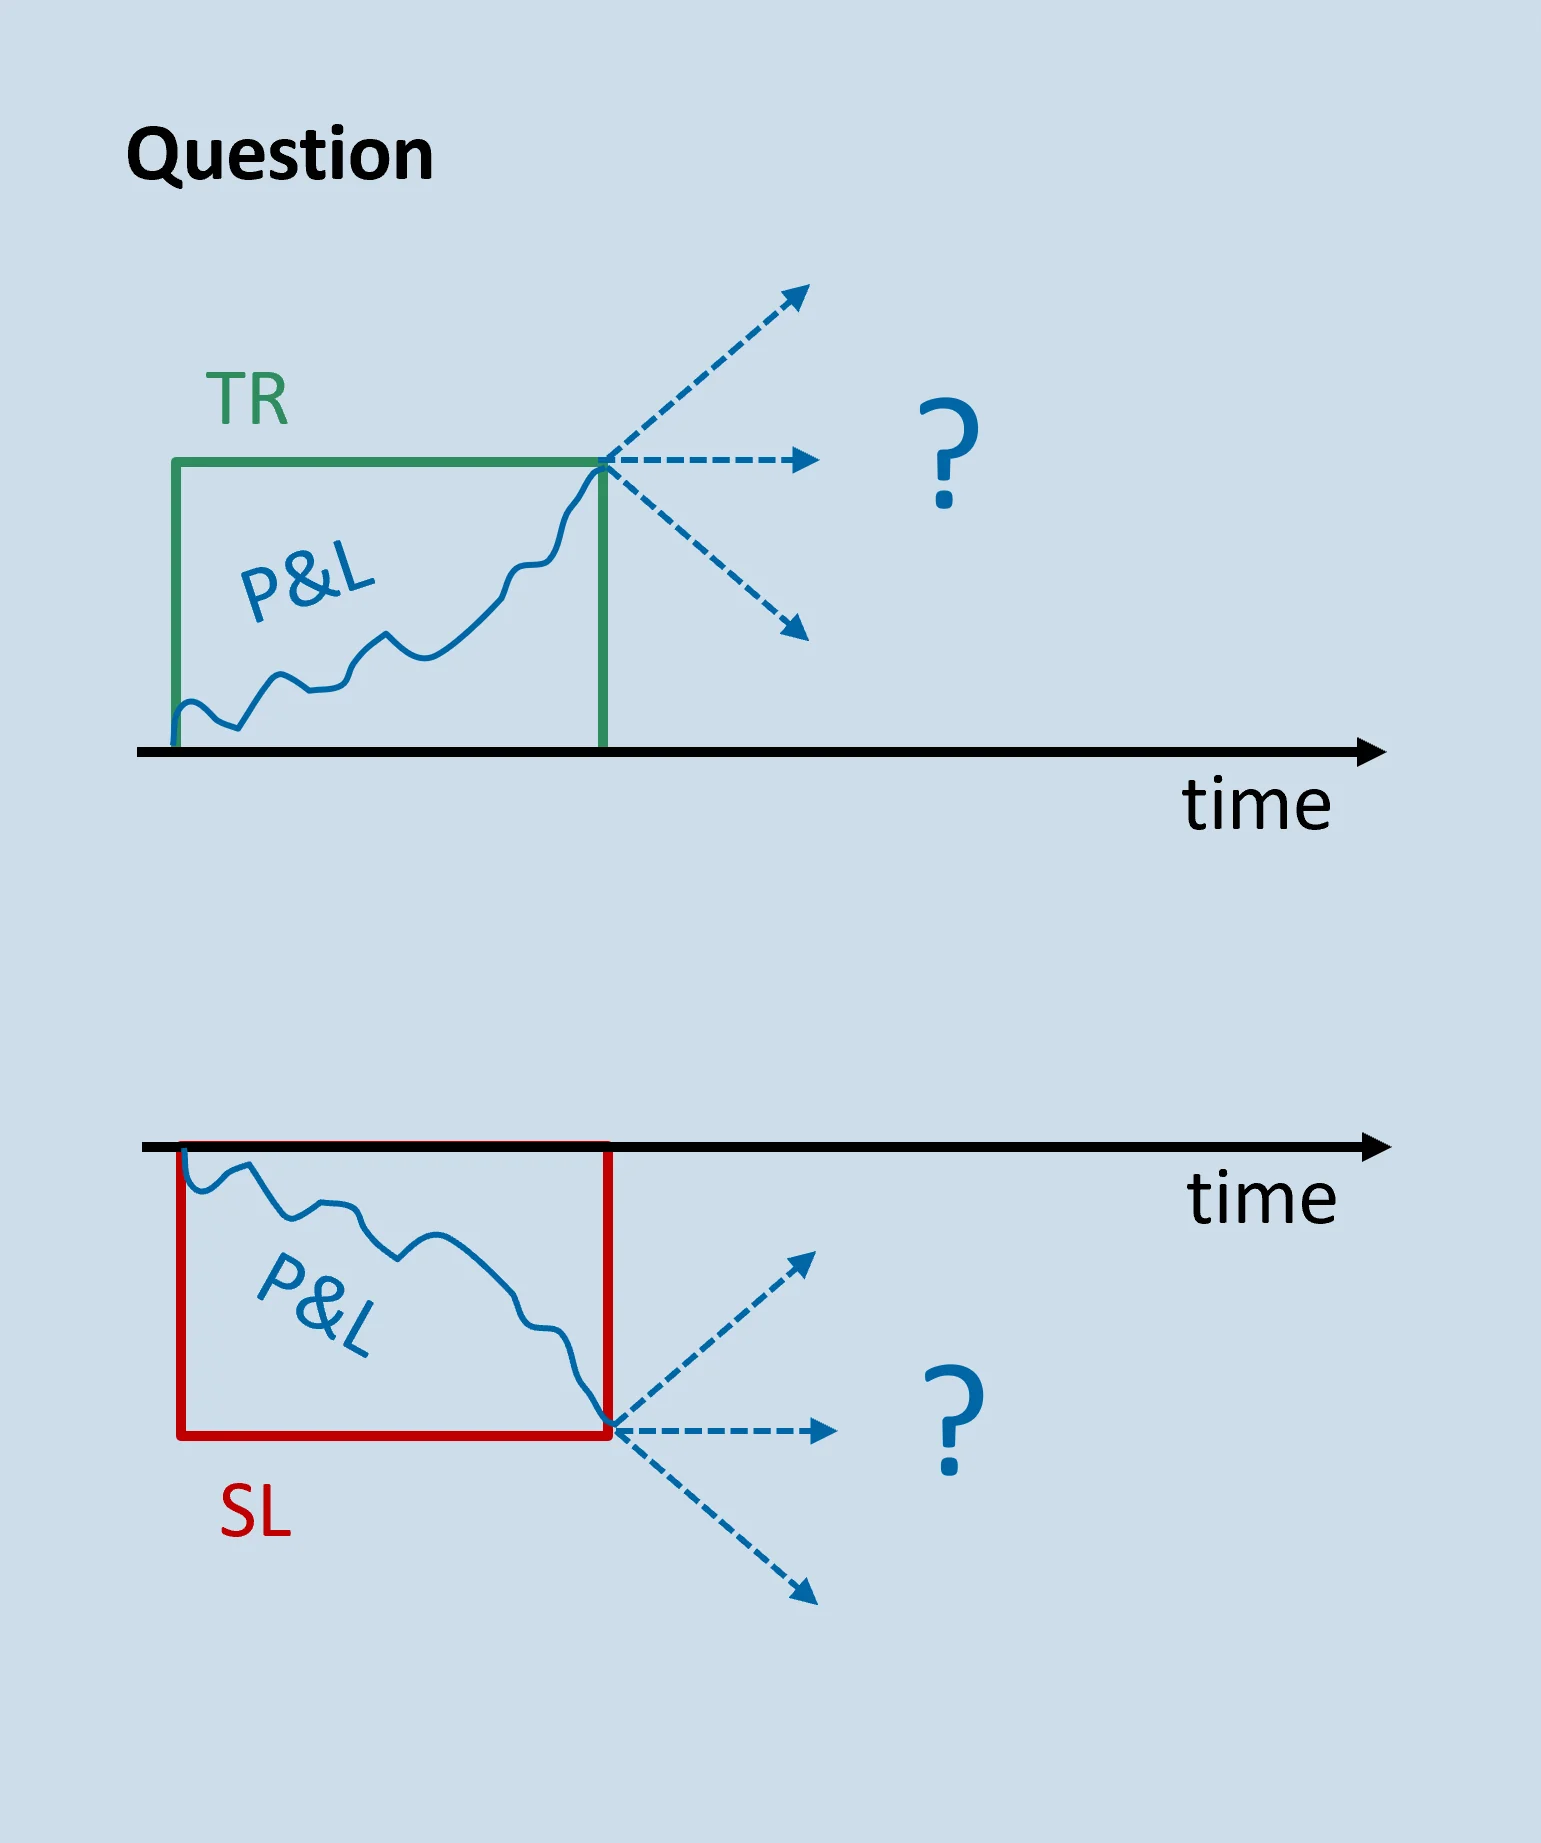
ストップロスの影響
ポートフォリオのすべての資産アロケーションについて:
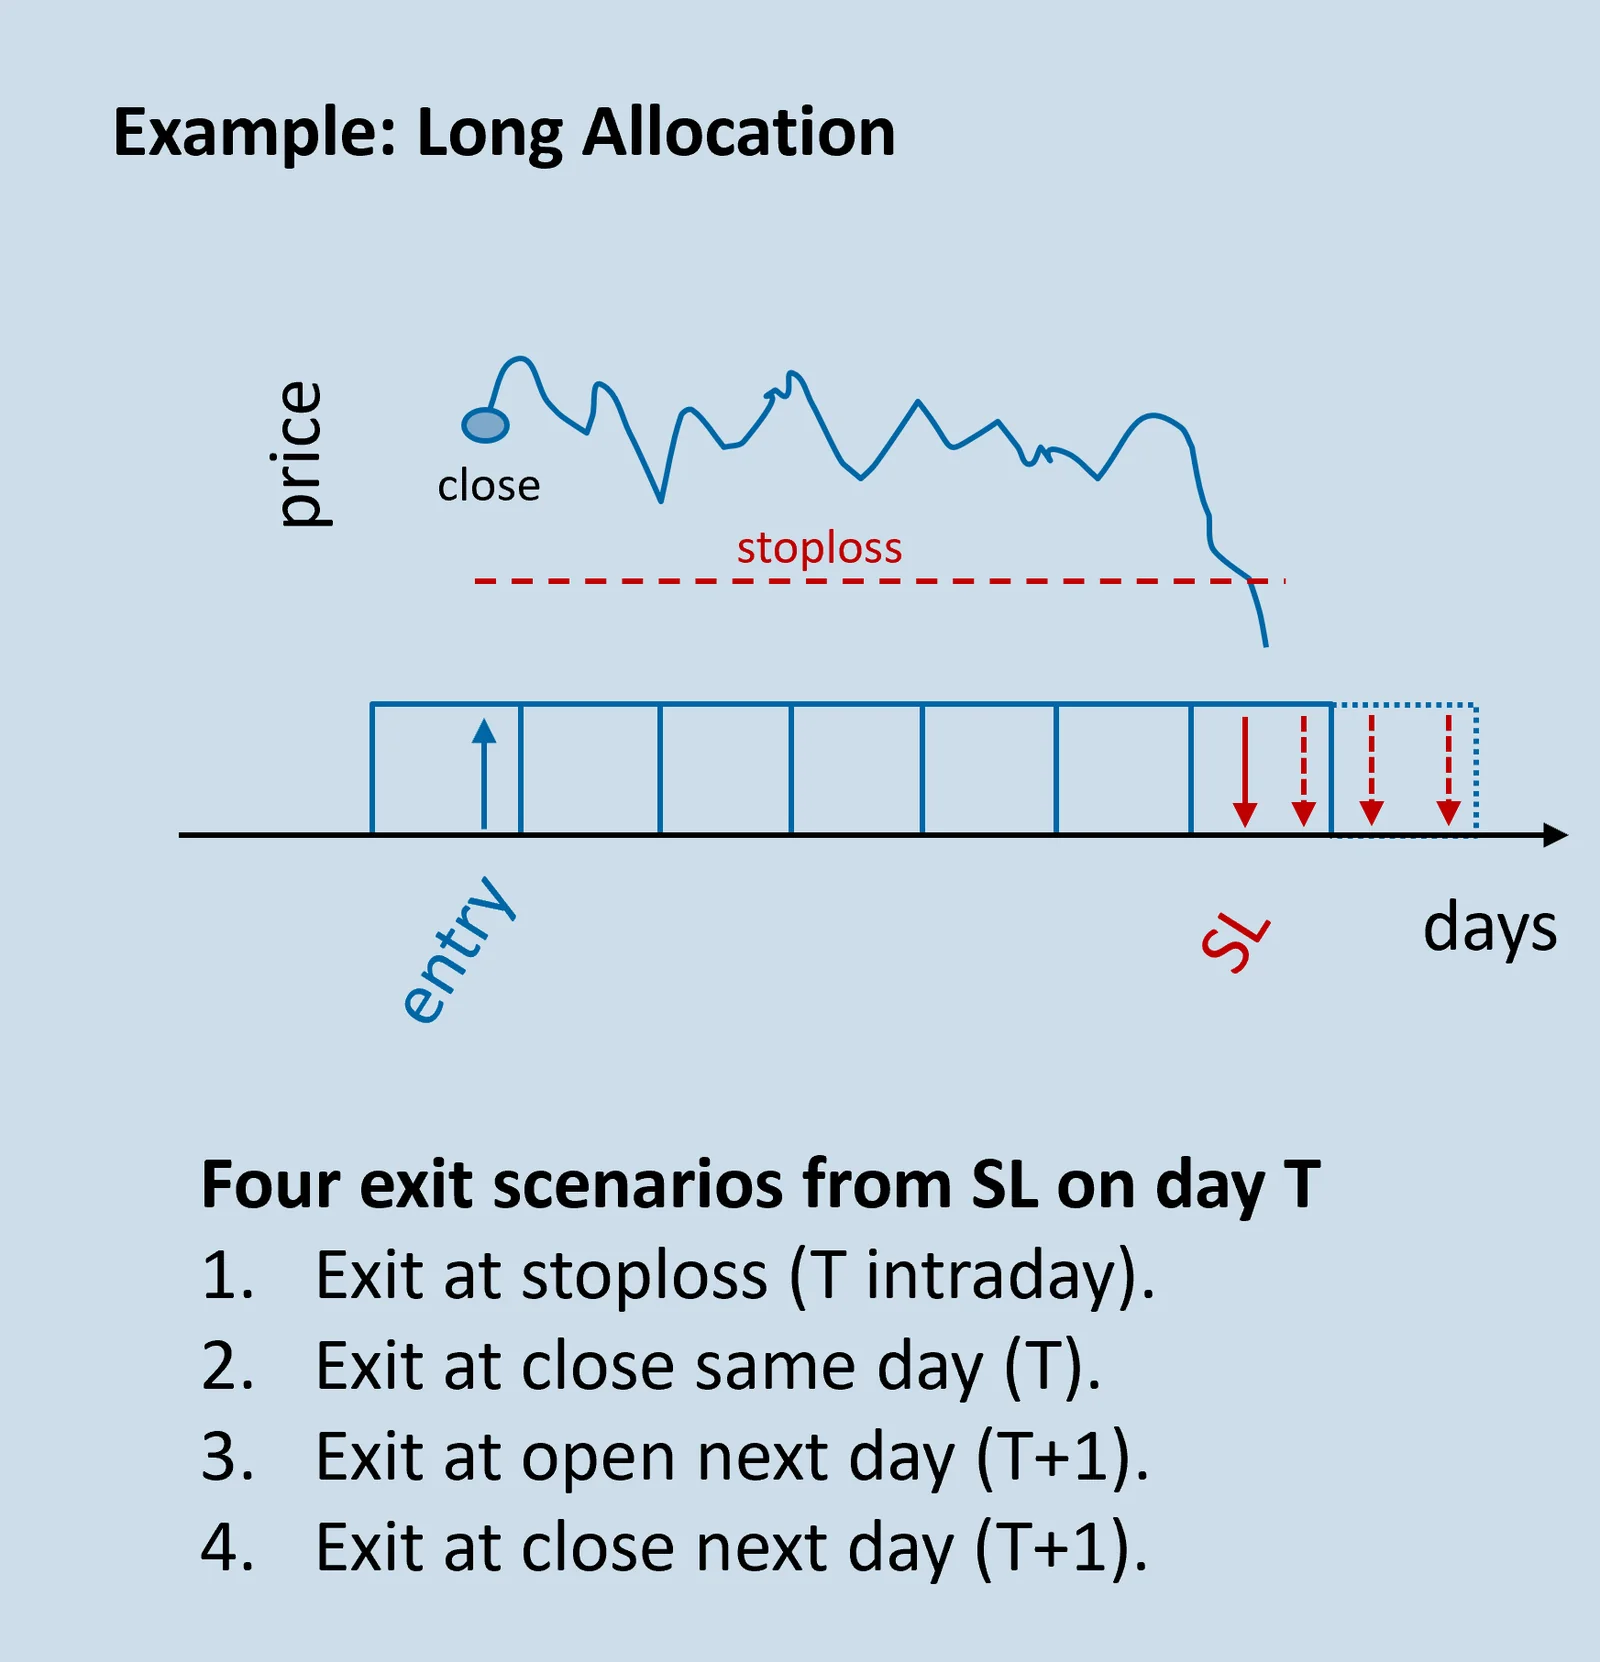
- エグジット前に SL の閾値を超えたアロケーション、すなわち SL より前に他のエグジット条件を満たさなかったアロケーションを特定します。
- SL の閾値と比較するため、エントリー時の終値に対するアロケーションのリターンを、ロング(ショート)のアロケーションでは安値(高値)に基づいて算出します。
- SL のアロケーションについて、エグジットのタイミングが遅れたことによる追加リターンを記録します。
エグジットが遅れた場合の 3 つのリターン差:
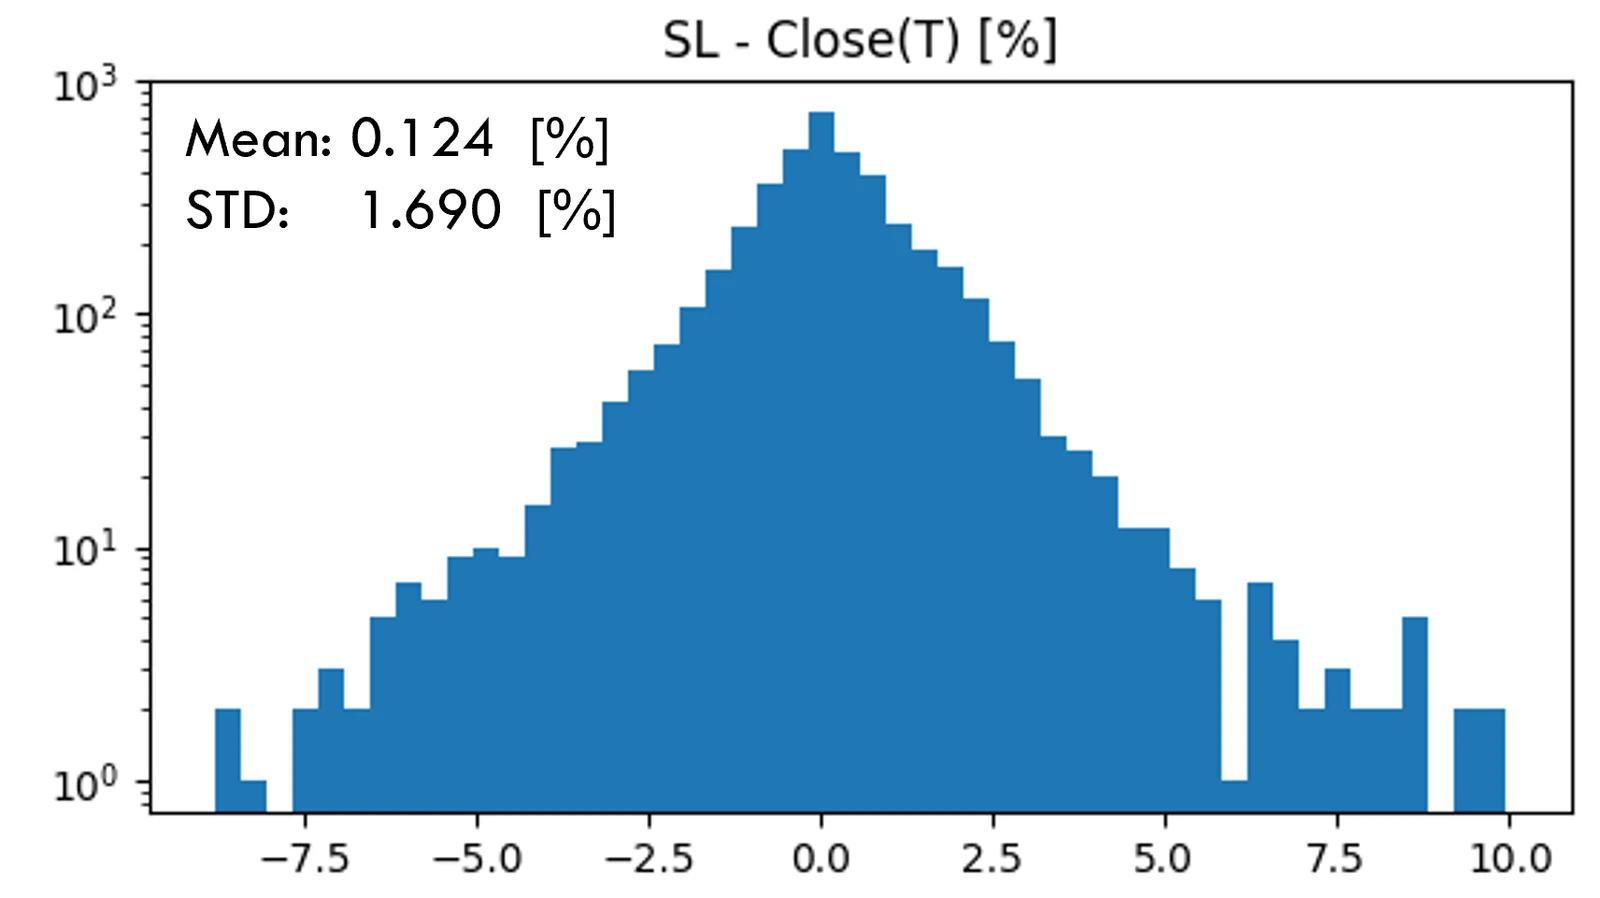
- SL – Close(T):SL と T 日の終値との ∆リターン。
- SL – Open(T+1):SL と T+1 日の始値との ∆リターン。
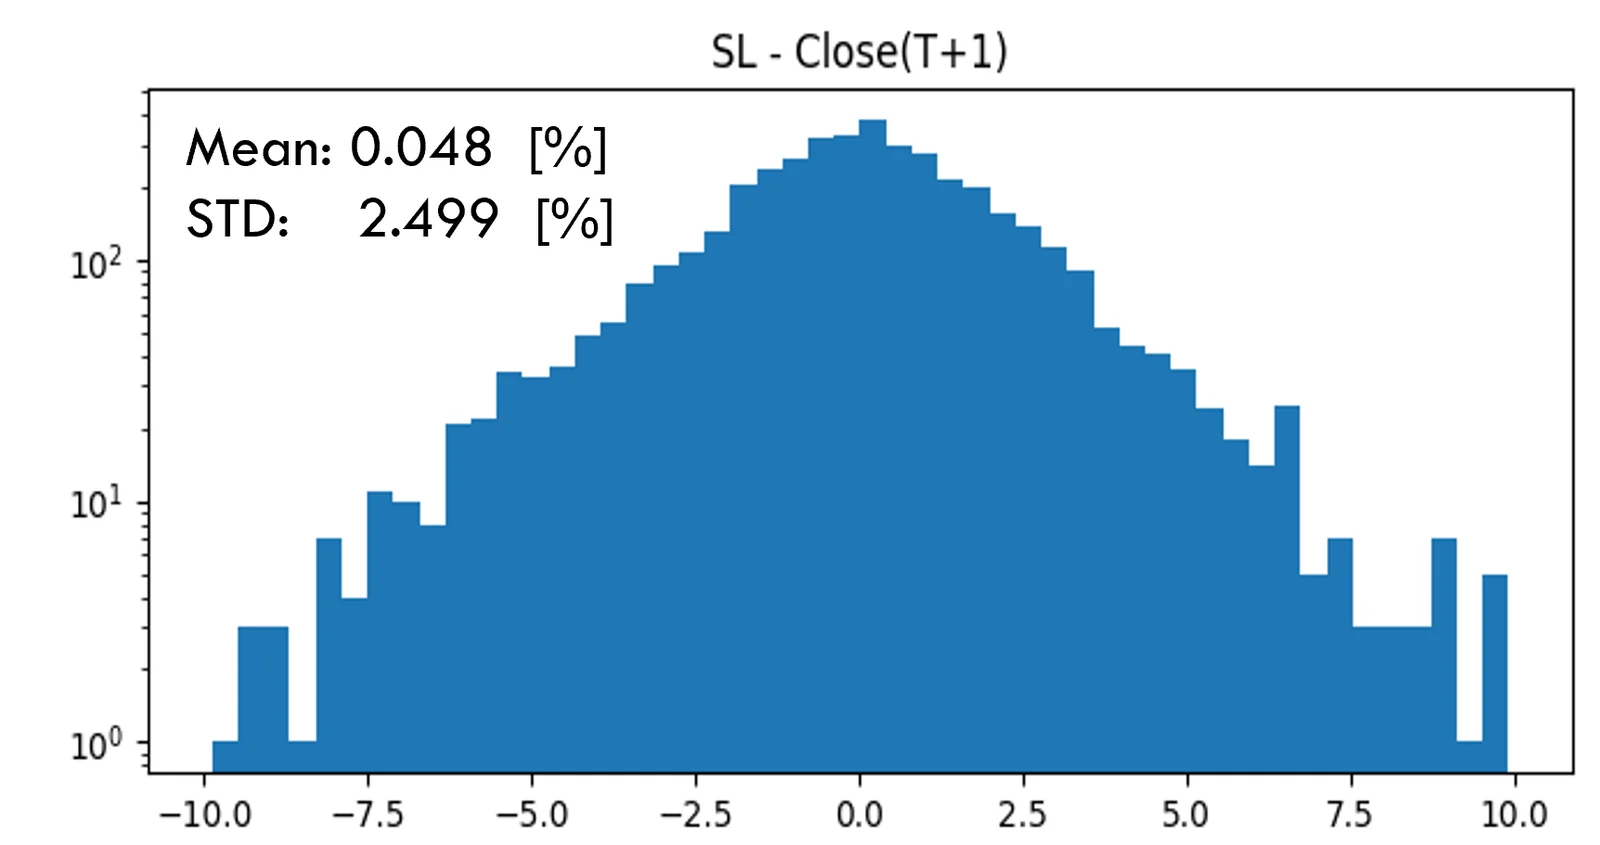
- SL – Close(T+1):SL と T+1 日の終値との ∆リターン。
したがって、リターン差がプラスであることは、SL の損失が、より遅くエグジットした場合よりも小さいことに相当します。
ストップロスの影響
観察された結果:
- 平均はわずかにプラス。
- エグジットのタイミングが遅いほど平均が小さくなること(例:close(T) と close(T+1) の比較)は、翌日にリバージョン(反転)が生じる傾向を示している可能性があります。
- 実務上の影響は小さい。例えば「解釈」としては、
- SL – Close(T):「6 日 +1.7% 対 7 日 -1.7%」
- SL – Open(T+1):「15 日 +1.8% 対 16 日 -1.8%」
- SL – Close(T+1):「25 日 +2.5% 対 26 日 -2.5%」
平均すると、結果は、T+1 日の引けでのエグジットが、より早いエグジットの選択肢と比べて同等か、例えばリバージョンの傾向によってわずかに有利であることを示唆しています。
| ストップロス | 平均 | 標準誤差 |
|---|---|---|
| SL - Close(T) | 0.1236 | 0.0259 |
| SL - Open(T+1) | 0.0571 | 0.0280 |
| SL - Close(T+1) | 0.0478 | 0.0384 |
ターゲットの影響
観察された結果:
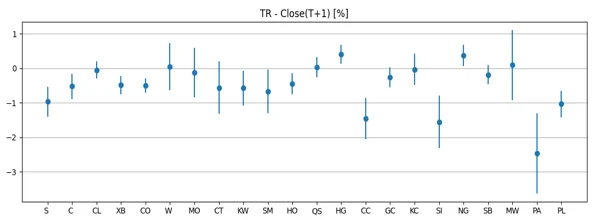
- 同じ分析を、ターゲットの閾値への到達によるエグジットについて行うと、逆の傾向が見られます。
- 分布の平均はわずかにマイナス。
- エグジットのタイミングが遅いほど平均が小さくなること(例:close(T) と close(T+1) の比較)は、翌日にモメンタムが続く傾向を示している可能性があります。
- コモディティ別の内訳では、大半のコモディティがマイナスの平均で寄与しています。
- ターゲットの閾値は通常ストップロスの閾値より大きいため、分析の統計量は少なく(誤差は大きく)なります。
- リターン差がマイナスであることは、TR の利益が、より遅くエグジットした場合よりも小さいことに相当します。
平均すると、結果は、T+1 日の引けでのエグジットが、より早いエグジットの選択肢と比べて同等か、例えばモメンタムの傾向によってわずかに有利であることを示唆しています。
| ストップロス | 平均 | 標準誤差 |
|---|---|---|
| SL - Close(T) | 0.1236 | 0.0259 |
| SL - Open(T+1) | 0.0571 | 0.0280 |
| SL - Close(T+1) | 0.0478 | 0.0384 |
| ターゲット | 平均 | 標準誤差 |
|---|---|---|
| TR - Close(T) | -0.0641 | 0.0580 |
| TR - Open(T+1) | -0.1394 | 0.0649 |
| TR - Close(T+1) | -0.2067 | 0.0771 |
ポートフォリオの比較
観察された結果:
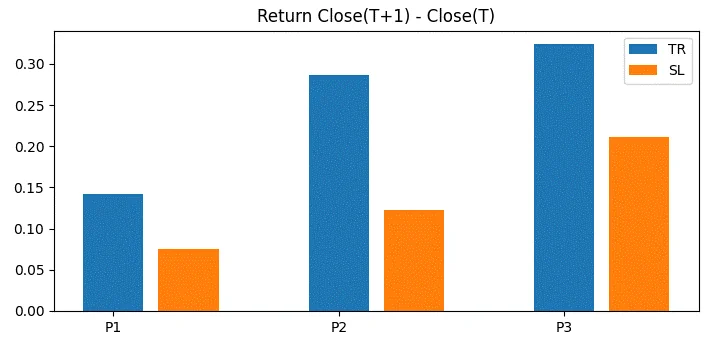
- 3 つの異なるポートフォリオ(P1~P3)の間で結果を比較。
- 2 つの異なるコモディティ・ポートフォリオと、1 つの株価指数ポートフォリオ。
- Close(T) から Close(T+1) までのリターンを比較すると、ポートフォリオ間で一貫したパターンが見られます。
- いずれも上記で観察された結果を裏付けています。
平均すると、結果は、エグジットがストップロスによって発動された場合もターゲットによって発動された場合も、T+1 日の引けでのエグジットが、より早いエグジットの選択肢と比べて同等か、わずかに有利であることを示唆しています。
結論
- AiLA の戦略は通常、日次のリバランスを前提に設計されており、執行は指示が生成された日(T)に対して T+1 日の引けで行われます。
- 資産のアロケーションは、あらかじめ定めたストップロスとターゲットの閾値を持つリスク管理フレームワークの中で運用され、閾値に達するとアクティブなアロケーションからエグジットします。
- この短い分析では、次の問いに取り組みました。
エグジット条件を満たしてから執行までの遅れは、パフォーマンスにどのような影響を与えるか? - 結果が示唆するのは次の点です。
平均すると、エグジットがストップロスによって発動された場合もターゲットによって発動された場合も、T+1 日の引けでのエグジットは、より早いエグジットの選択肢と比べて同等か、わずかに有利です。