
Timing de saída e impacto no desempenho
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Estratégia de saída
Rebalanceamento e gestão de risco:
- As estratégias são rebalanceadas no fechamento, normalmente com ordens TAS ou MOC.
- A estrutura de gestão de risco no nível dos ativos encerra uma alocação ativa nos seguintes casos:
- A alocação atinge uma meta de desempenho predefinida (TR).
- A alocação atinge um stop loss de desempenho predefinido (SL).
- Surge uma oportunidade de alocação oposta (OA).
- A alocação atinge seu período de manutenção (holding period) predefinido (HP).
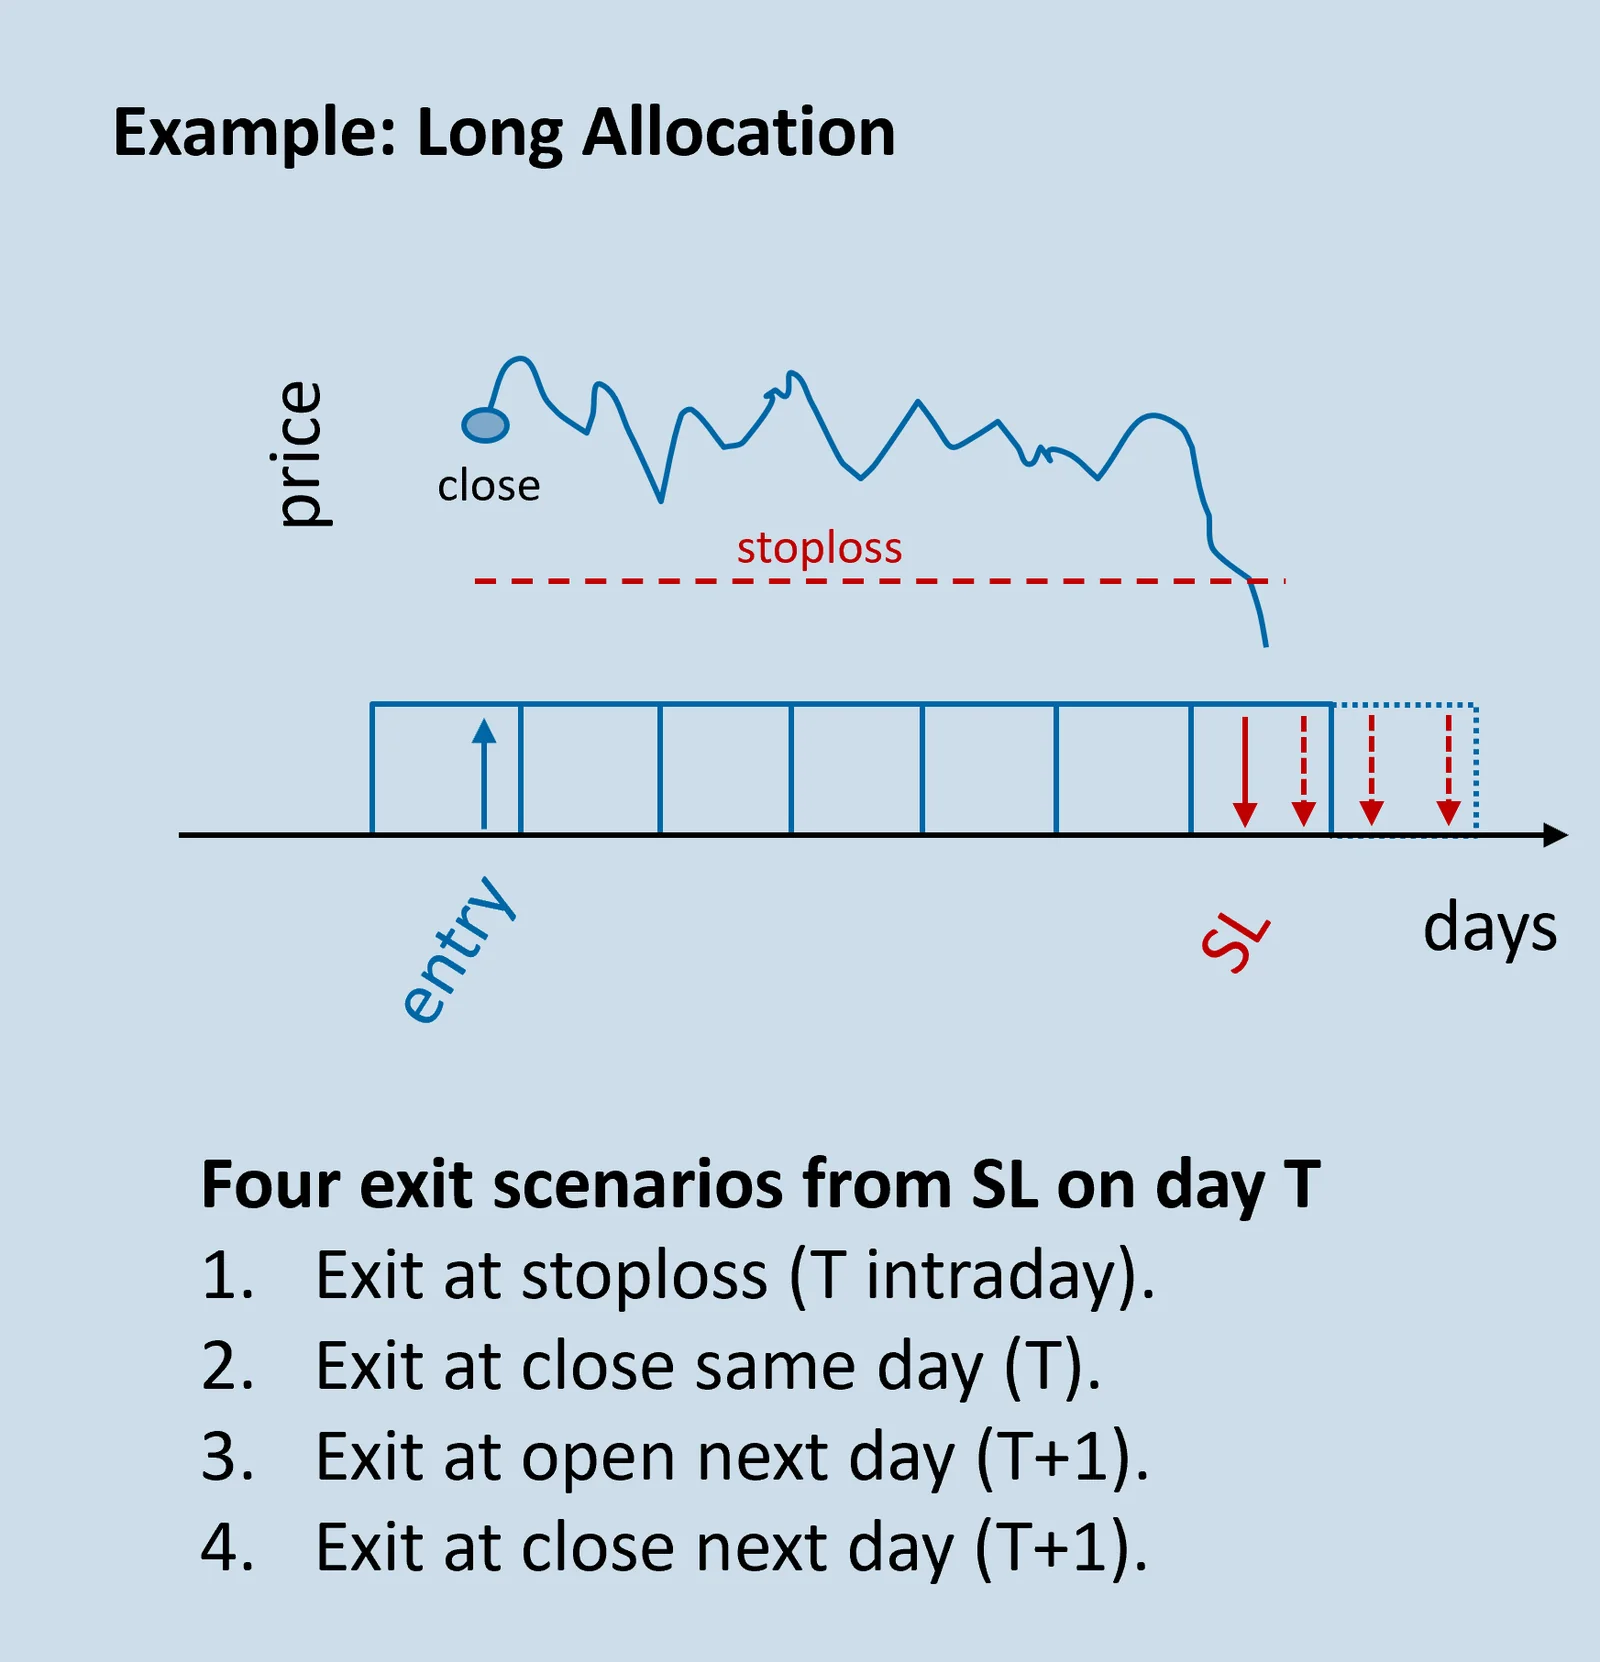
- Para um critério de saída atendido no dia T, a instrução de saída é normalmente executada no fechamento do dia T+1.
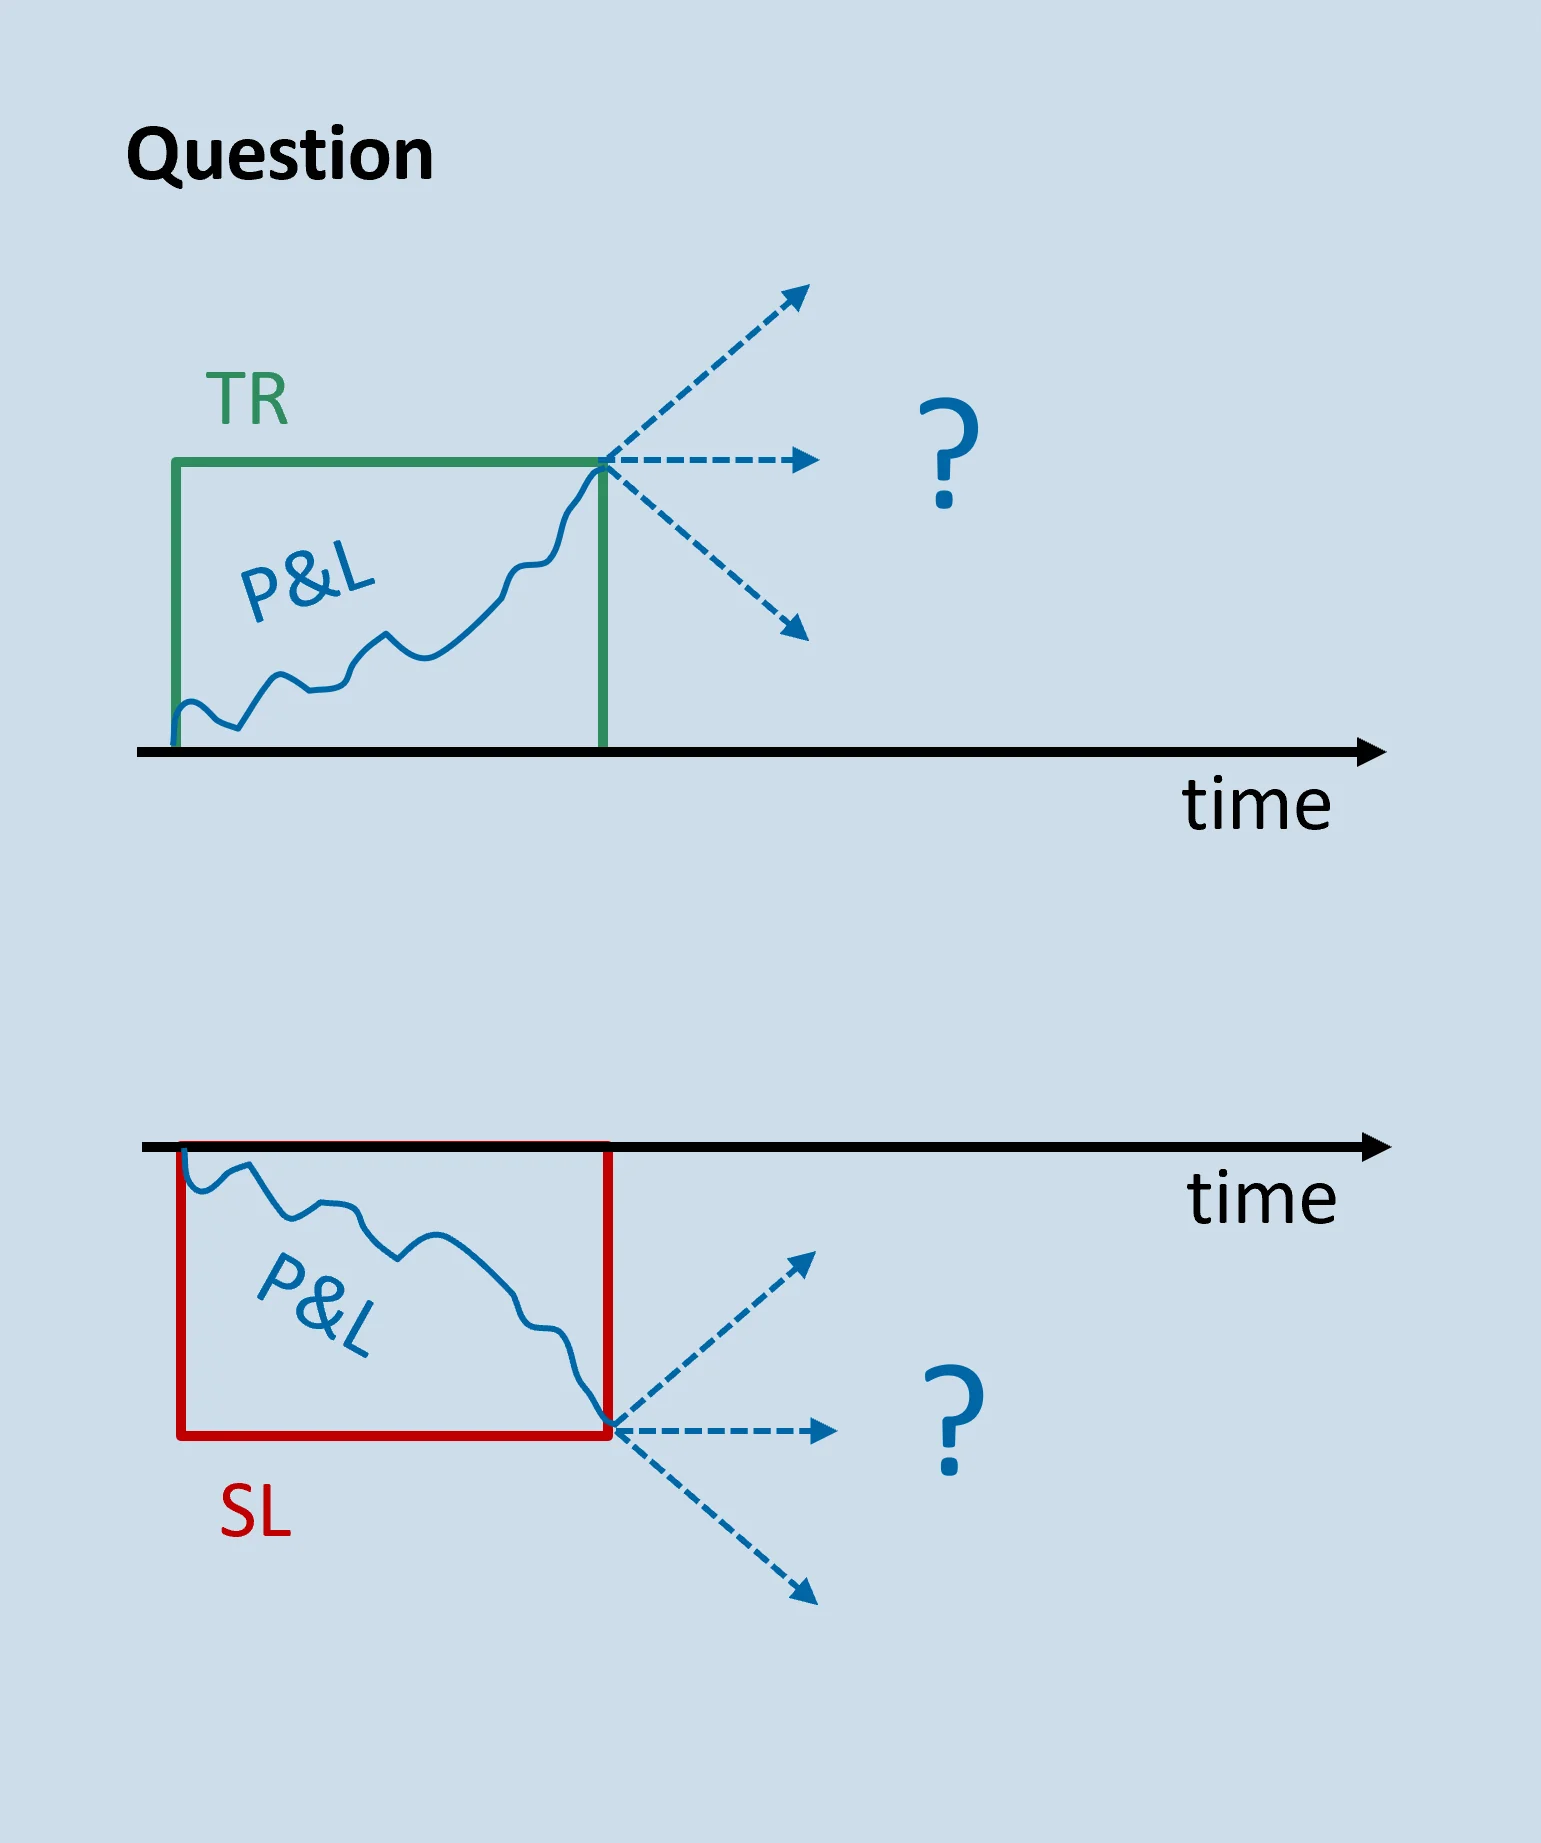
Pergunta:
- Qual é o impacto sobre o desempenho da defasagem entre o atendimento do critério de saída e a sua execução?
- A pergunta é tratada no contexto de saídas acionadas pelo atingimento de um stop loss ou de uma meta, já que estes são acionados por lucros e perdas.
Impacto do stop loss
Para todas as alocações de ativos da carteira:
- Identificar as alocações que ultrapassam o limite de SL antes da saída, ou seja, sem atender a outros critérios de saída antes do SL.
- Calcular o retorno da alocação com base no preço mínimo (máximo) para alocações compradas (vendidas), em relação ao fechamento na entrada, para comparação com o limite de SL.
- Para as alocações com SL, registrar o retorno adicional decorrente de um momento de saída posterior.
Três diferenças de retorno com saída tardia:
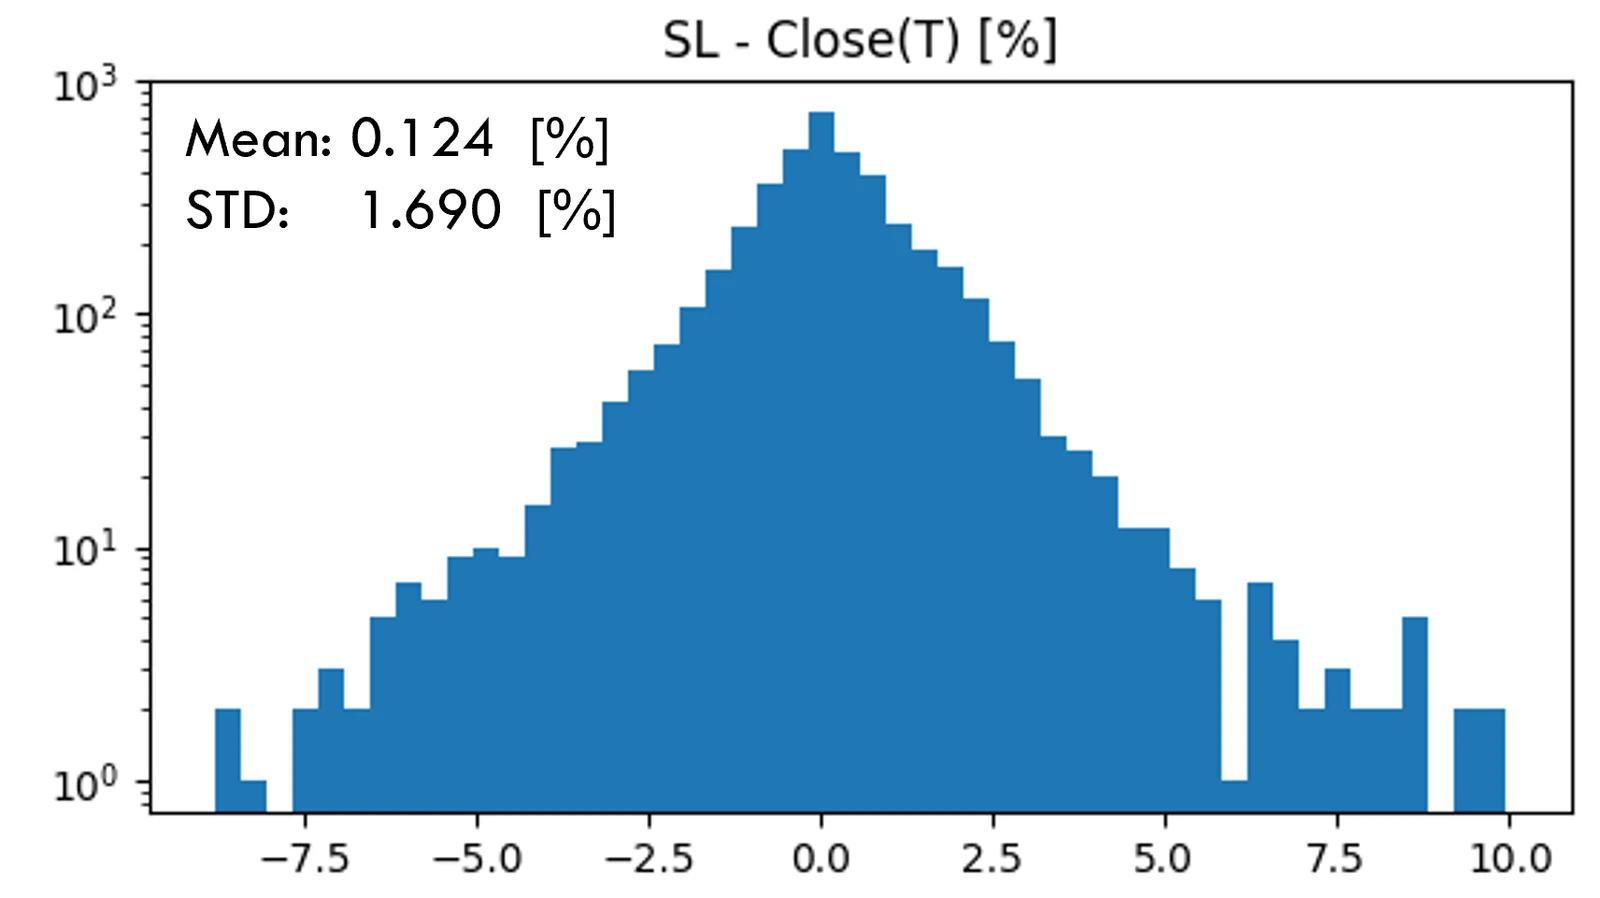
- SL – Close(T): ∆retorno entre o SL e o fechamento do dia T.
- SL – Open(T+1): ∆retorno entre o SL e a abertura do dia T+1.
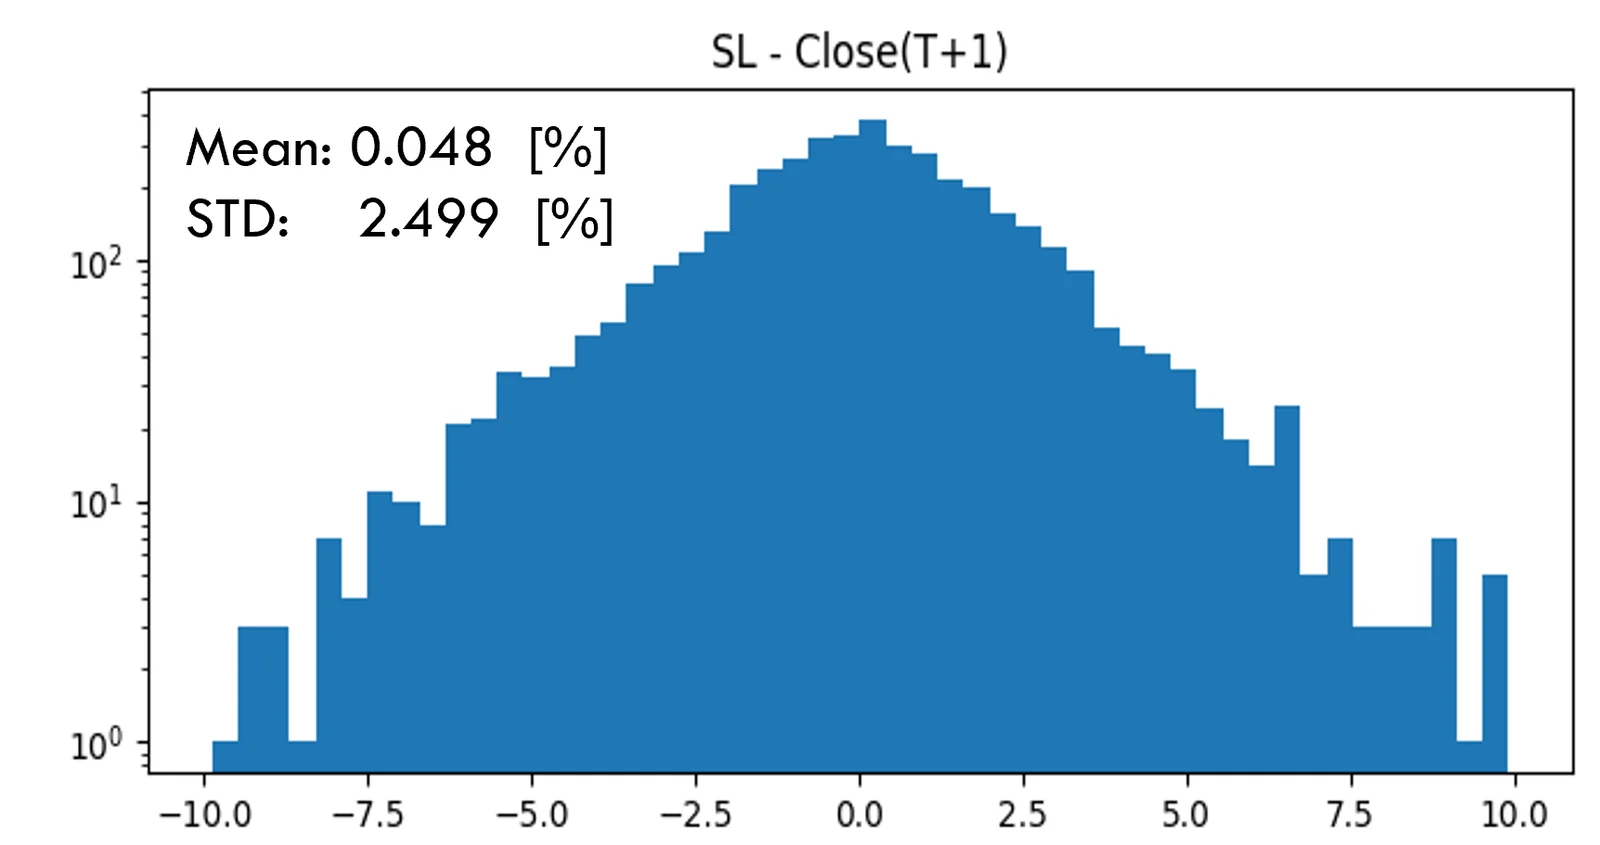
- SL – Close(T+1): ∆retorno entre o SL e o fechamento do dia T+1.
Uma diferença de retorno positiva corresponde, portanto, a uma perda no SL menor do que se a saída fosse posterior.
Impacto do stop loss
Resultados observados:
- Indicam uma média ligeiramente positiva.
- A queda da média com um momento de saída posterior, por exemplo close(T) vs. close(T+1), pode indicar uma tendência de reversão no dia seguinte.
- Efeito pequeno na prática, por exemplo, “interpretação”:
- SL – Close(T): "6 dias +1.7% vs. 7 dias -1.7% "
- SL – Open(T+1): " 15 dias +1.8% vs. 16 dias -1.8% "
- SL – Close(T+1): " 25 dias +2.5% vs. 26 dias -2.5% "
Em média, os resultados sugerem que a saída no fechamento de T+1 é tão boa quanto as opções de saída anteriores, ou ligeiramente melhor, por exemplo, devido à tendência de reversão.
| Stop loss | Média | Erro-padrão |
|---|---|---|
| SL - Close(T) | 0.1236 | 0.0259 |
| SL - Open(T+1) | 0.0571 | 0.0280 |
| SL - Close(T+1) | 0.0478 | 0.0384 |
Impacto da meta
Resultados observados:
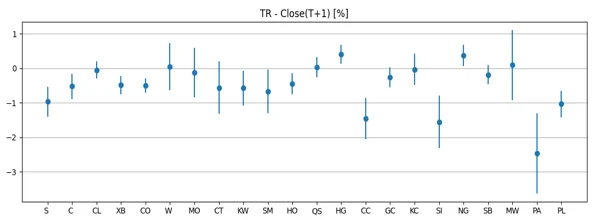
- A mesma análise, porém para saídas por atingimento do limite da meta, mostra a tendência oposta.
- Indica uma média ligeiramente negativa das distribuições.
- A queda da média com um momento de saída posterior, por exemplo close(T) vs. close(T+1), pode indicar uma tendência de momentum no dia seguinte.
- A decomposição por commodity indica que a maioria das commodities contribui com média negativa.
- Os limites de meta são normalmente maiores do que os de stop loss, o que resulta em estatísticas de análise menores (erros maiores).
- Uma diferença de retorno negativa corresponde a um lucro no TR menor do que se a saída fosse posterior.
Em média, os resultados sugerem que a saída no fechamento de T+1 é tão boa quanto as opções de saída anteriores, ou ligeiramente melhor, por exemplo, devido à tendência de momentum.
| Stop loss | Média | Erro-padrão |
|---|---|---|
| SL - Close(T) | 0.1236 | 0.0259 |
| SL - Open(T+1) | 0.0571 | 0.0280 |
| SL - Close(T+1) | 0.0478 | 0.0384 |
| Meta | Média | Erro-padrão |
|---|---|---|
| TR - Close(T) | -0.0641 | 0.0580 |
| TR - Open(T+1) | -0.1394 | 0.0649 |
| TR - Close(T+1) | -0.2067 | 0.0771 |
Comparação entre carteiras
Resultados observados:
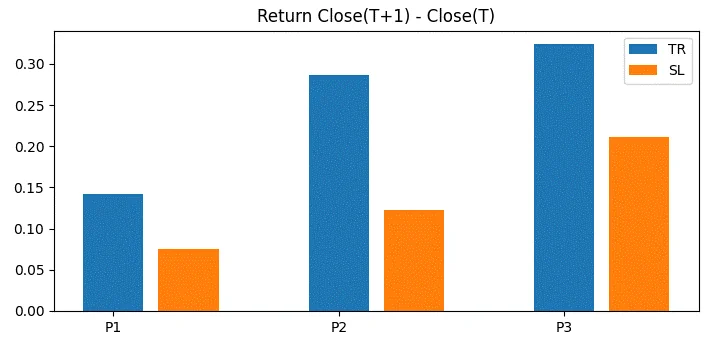
- Os resultados foram comparados entre três carteiras diferentes, ou seja, P1 a P3.
- Duas carteiras de commodities diferentes e uma carteira de índices de ações.
- A comparação dos retornos de Close(T) a Close(T+1) mostra um padrão consistente entre as carteiras.
- Todos corroboram os resultados observados acima.
Em média, os resultados sugerem que a saída no fechamento de T+1 é tão boa quanto as opções de saída anteriores, ou ligeiramente melhor, tanto quando a saída é acionada por um stop loss quanto por uma meta.
Conclusões
- As estratégias AiLA são normalmente desenhadas para um rebalanceamento diário, em que a execução ocorre no fechamento do dia T+1 em relação ao dia (T) em que a instrução é gerada.
- As alocações de ativos operam dentro de uma estrutura de gestão de risco com limites predefinidos de stop loss e de meta, nos quais uma alocação ativa é encerrada.
- Esta breve análise procura responder à pergunta:
Qual é o impacto sobre o desempenho da defasagem entre o atendimento do critério de saída e a sua execução? - Os resultados sugerem que:
Em média, a saída no fechamento de T+1 é tão boa quanto as opções de saída anteriores, ou ligeiramente melhor, tanto quando a saída é acionada por um stop loss quanto por uma meta.