
退出时机与表现影响
译自英文。以英文原文为准。 阅读英文版
退出策略
再平衡与风险管理:
- 策略在收盘时进行再平衡,例如通常使用 TAS 或 MOC 订单。
- 在以下情形下,资产层面的风险管理框架将退出有效配置:
- 配置达到预先设定的表现目标(TR)。
- 配置触及预先设定的表现止损(SL)。
- 出现相反方向的配置机会(OA)。
- 配置达到其预先设定的持有期(HP)。
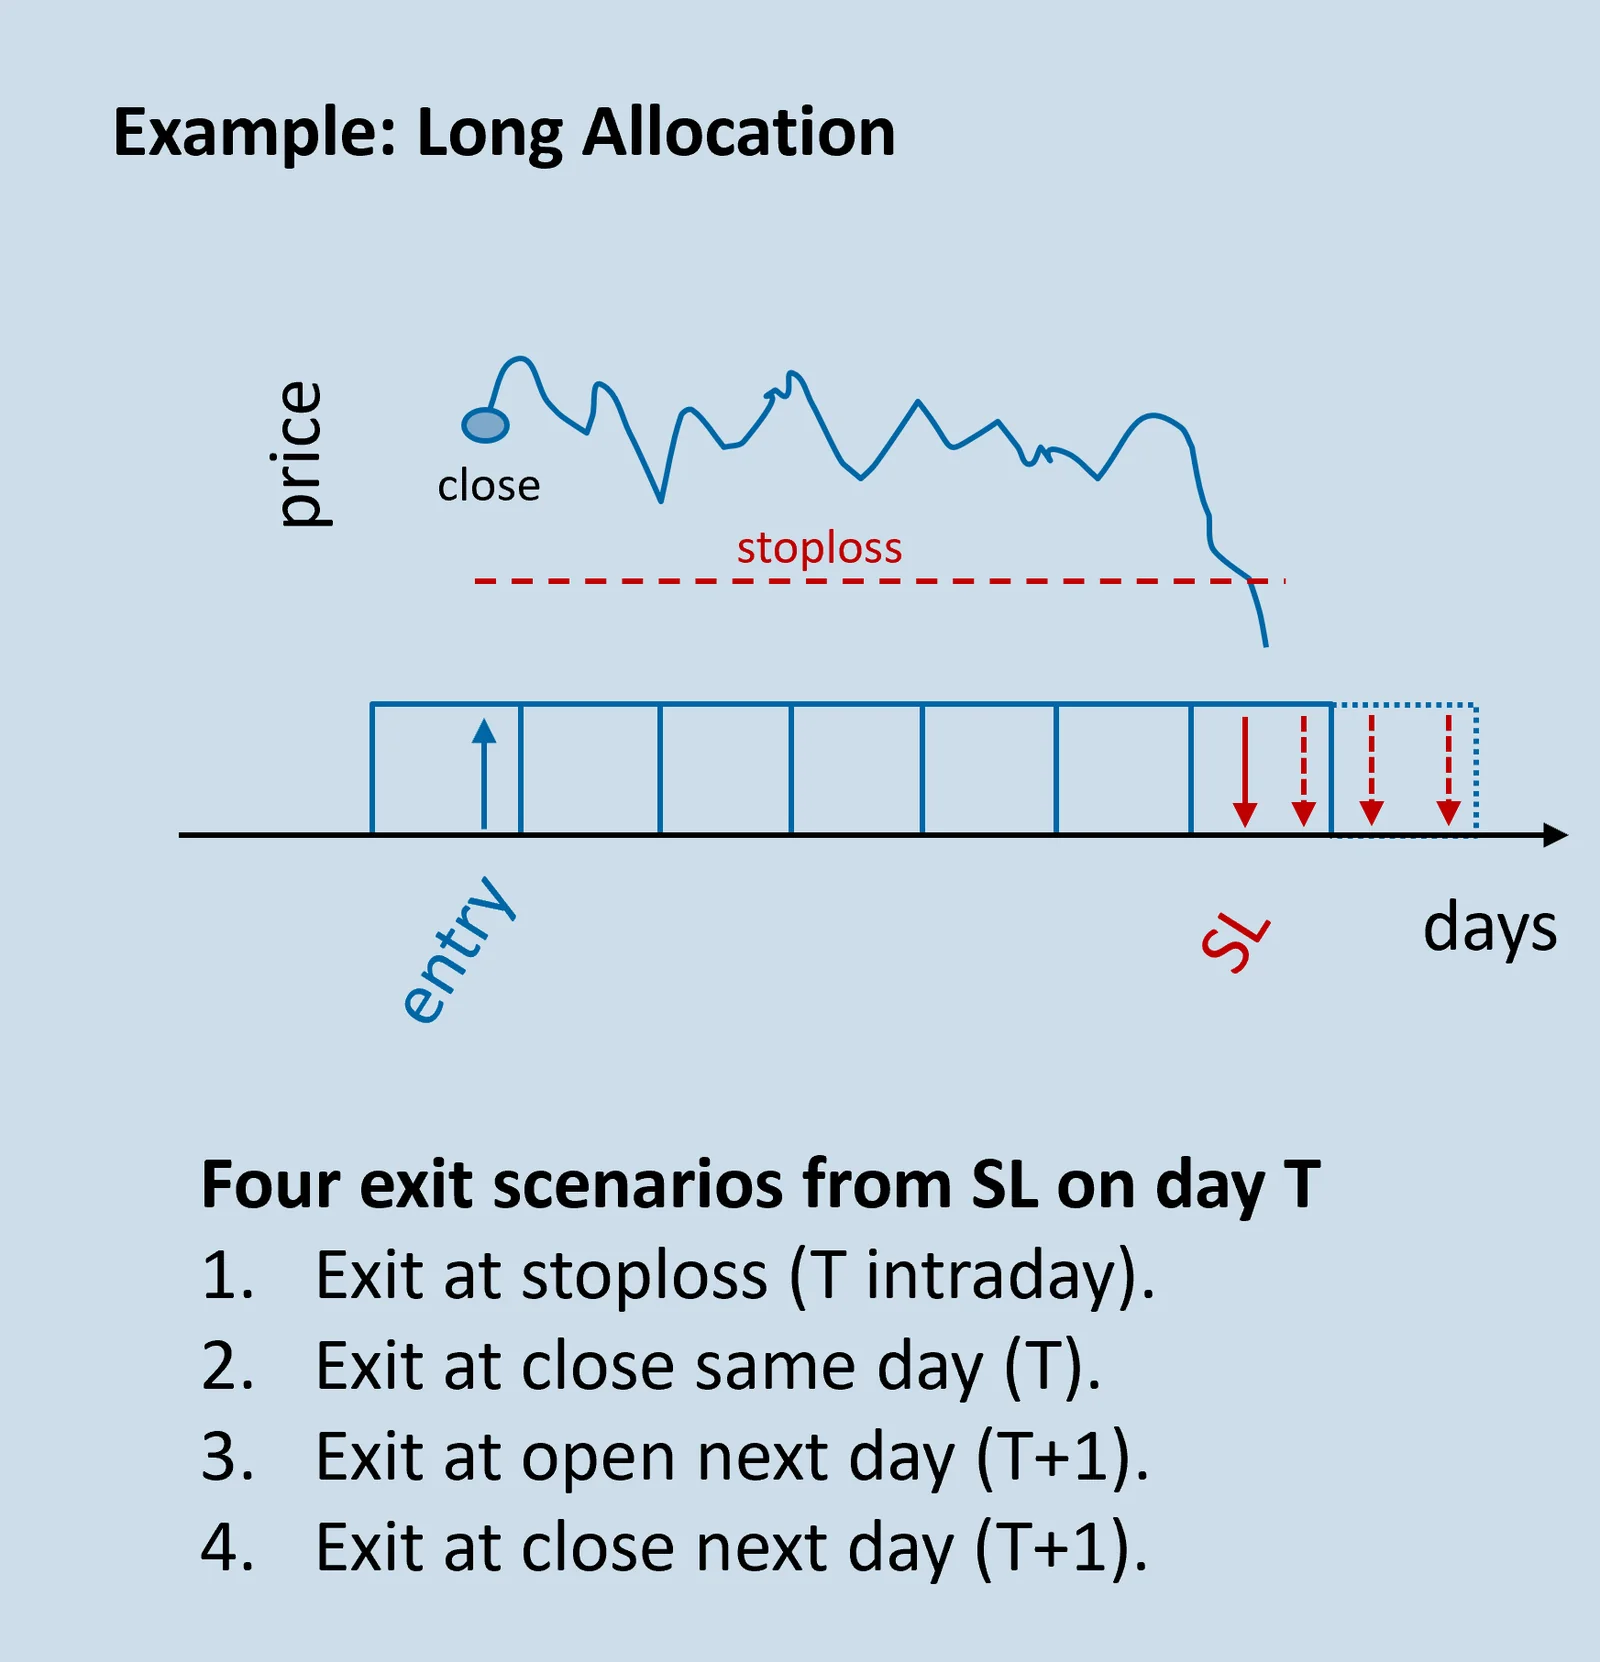
- 若退出标准在第 T 日满足,退出指令通常将于第 T+1 日收盘时执行。
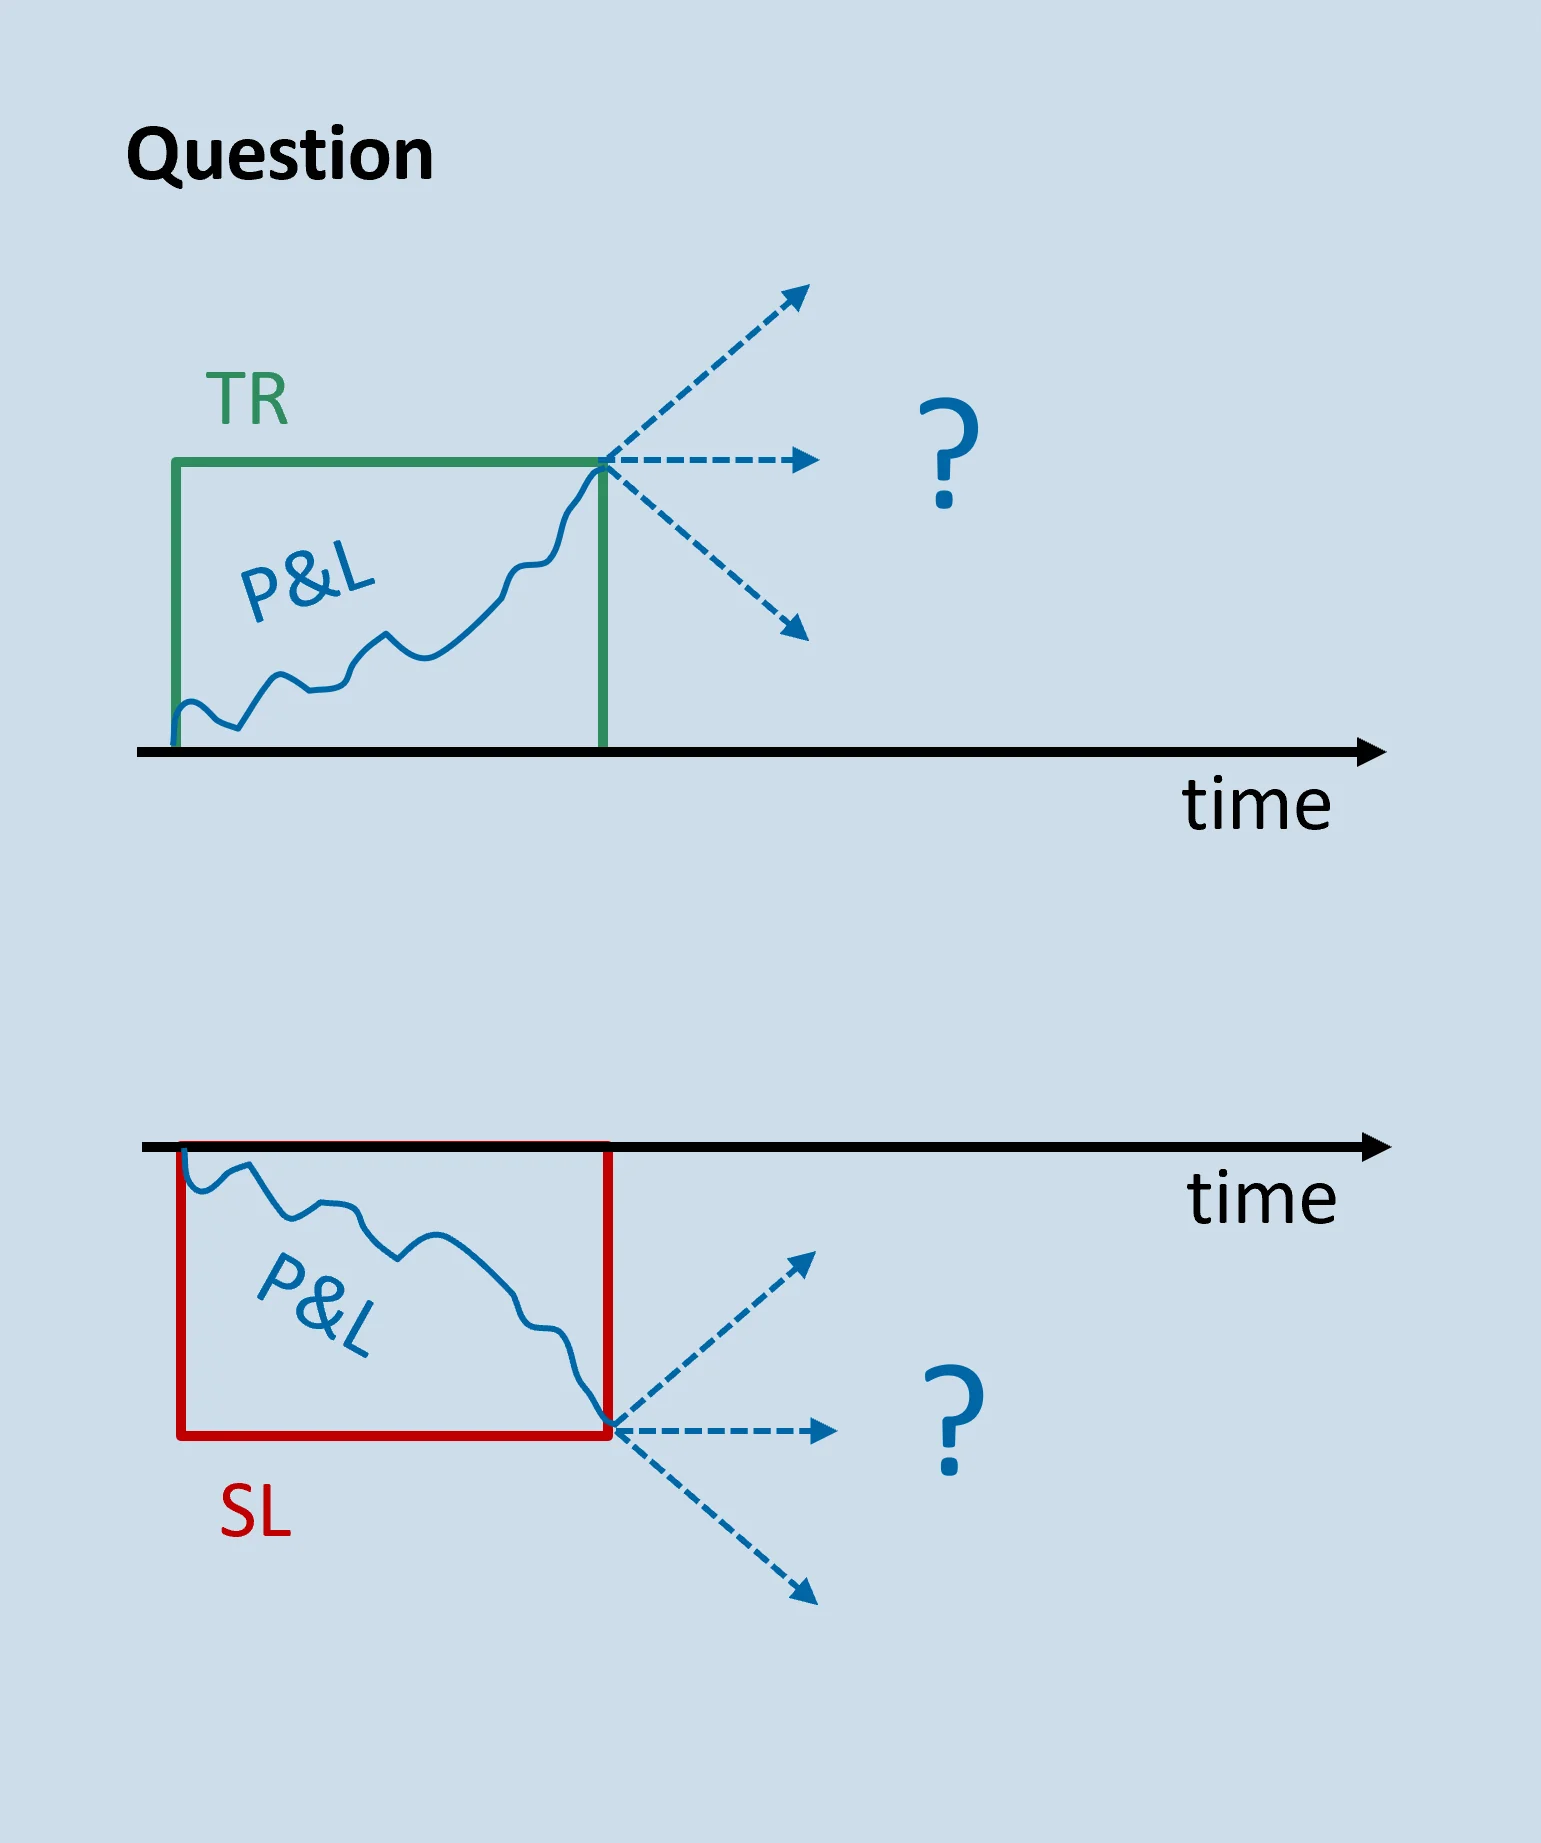
问题:
- 从满足退出标准到执行退出之间的延迟,会对表现产生什么影响?
- 由于触及止损或目标是由盈亏触发的,本问题在由此引发退出的背景下进行探讨。
止损影响
针对投资组合的所有资产配置:
- 识别在退出前超过 SL 阈值的配置,即在触及 SL 之前未满足其他退出标准的配置。
- 对于多头(空头)配置,基于相对入场时收盘价的最低价(最高价)计算配置收益,并与 SL 阈值进行比较。
- 对于触及 SL 的配置,记录因退出时间推迟而产生的额外收益。
三种延迟退出的收益差:
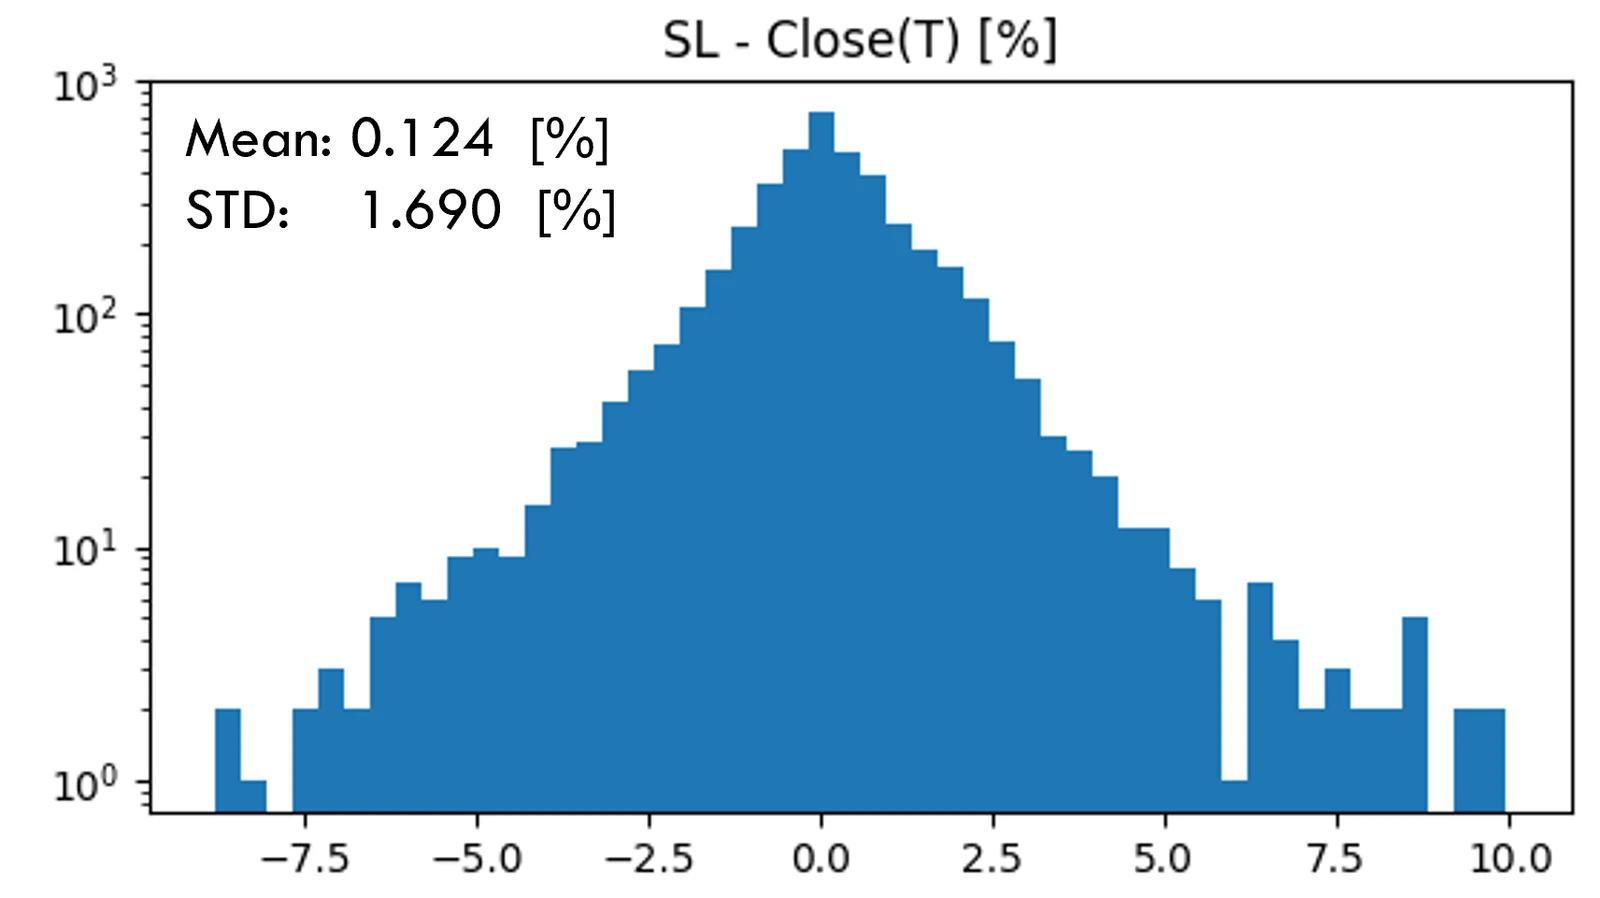
- SL – Close(T):SL 与第 T 日收盘价之间的收益差(∆return)。
- SL – Open(T+1):SL 与第 T+1 日开盘价之间的收益差(∆return)。
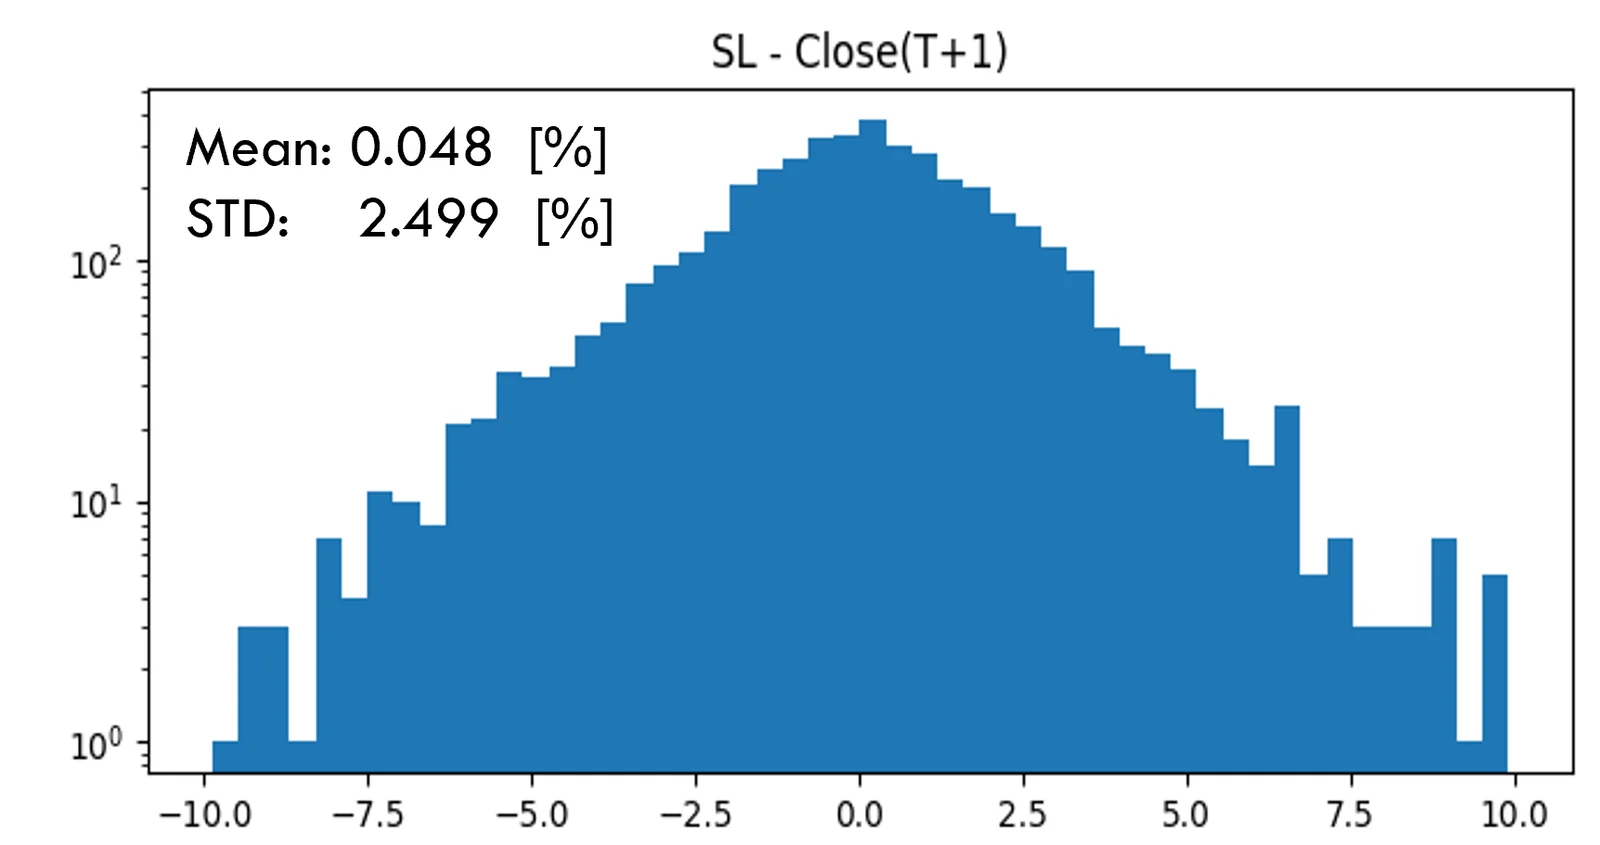
- SL – Close(T+1):SL 与第 T+1 日收盘价之间的收益差(∆return)。
因此,收益差为正意味着在 SL 处退出的亏损少于延迟退出。
止损影响
观察结果:
- 显示均值略为正。
- 均值随退出时间推迟而下降(例如 close(T) 与 close(T+1) 相比),这可能表明次日存在回归倾向。
- 实际影响很小,例如可作如下“解读”:
- SL – Close(T):“6 天 +1.7% 对 7 天 -1.7% ”
- SL – Open(T+1):“ 15 天 +1.8% 对 16 天 -1.8% ”
- SL – Close(T+1):“ 25 天 +2.5% 对 26 天 -2.5% ”
平均而言,结果表明,与更早的退出选项相比,在 T+1 日收盘时退出效果相当或略为有利,例如源于回归倾向。
| 止损 | 均值 | 标准误 |
|---|---|---|
| SL - Close(T) | 0.1236 | 0.0259 |
| SL - Open(T+1) | 0.0571 | 0.0280 |
| SL - Close(T+1) | 0.0478 | 0.0384 |
目标影响
观察结果:
- 进行相同的分析,但针对因触及目标阈值而退出的情形,结果显示出相反的倾向。
- 显示分布的均值略为负。
- 均值随退出时间推迟而下降(例如 close(T) 与 close(T+1) 相比),这可能表明次日存在动量倾向。
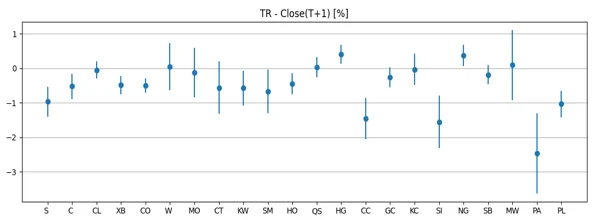
- 按大宗商品细分显示,大多数大宗商品的贡献均值为负。
- 目标阈值通常大于止损阈值,导致分析的统计量较少(误差较大)。
- 收益差为负意味着在 TR 处退出的盈利少于延迟退出。
平均而言,结果表明,与更早的退出选项相比,在 T+1 日收盘时退出效果相当或略为有利,例如源于动量倾向。
| 止损 | 均值 | 标准误 |
|---|---|---|
| SL - Close(T) | 0.1236 | 0.0259 |
| SL - Open(T+1) | 0.0571 | 0.0280 |
| SL - Close(T+1) | 0.0478 | 0.0384 |
| 目标 | 均值 | 标准误 |
|---|---|---|
| TR - Close(T) | -0.0641 | 0.0580 |
| TR - Open(T+1) | -0.1394 | 0.0649 |
| TR - Close(T+1) | -0.2067 | 0.0771 |
投资组合比较
观察结果:
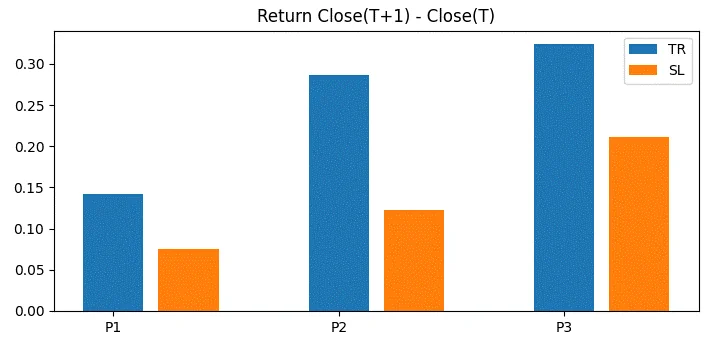
- 在三个不同的投资组合(即 P1 至 P3)之间比较结果。
- 包括两个不同的大宗商品投资组合和一个股票指数投资组合。
- 比较从 Close(T) 到 Close(T+1) 的收益,各投资组合之间呈现一致的模式。
- 均支持上述观察结果。
平均而言,结果表明,无论退出是由止损还是目标触发,与更早的退出选项相比,在 T+1 日收盘时退出效果相当或略为有利。
结论
- AiLA 策略通常设计为每日再平衡,相对于生成指令的当日(T),在第 T+1 日收盘时执行。
- 资产配置在设有预先设定止损和目标阈值的风险管理框架内运作,触及这些阈值时有效配置将退出。
- 这项简短分析试图回答以下问题:
从满足退出标准到执行退出之间的延迟,会对表现产生什么影响? - 结果表明:
平均而言,无论退出是由止损还是目标触发,与更早的退出选项相比,在 T+1 日收盘时退出效果相当或略为有利。