
與 CTA 策略的相關性
本頁譯自英文,內容以英文版本為準。 閱讀英文版
背景
- 對於直接交易期貨的策略,常見的疑慮在於其與動能、持有收益等 CTA 策略的相似性。
- 儘管 CTA 產品相對於其他資產類別具有分散效益,但 CTA 產品彼此之間往往高度相關,例如經常超過 50%。
- AiLA 配置策略的設計理念截然不同,因此在歷史上與常見 CTA 策略的績效相關性偏低。
- 在本研究中,我們採取相反的做法,目標是運用兩種不同的方法,強制使 AiLA 策略與 CTA 策略呈正相關。
- 此演練的目的在於評估強制 AiLA 策略產生此類相似性的難易程度,進而有助於判斷此類相似性在無意間發生的可能性。
兩種方法
- 找出在歷史上具有 CTA 偏向的模型,並加重這些具偏向模型的權重,以提高投資組合的相關性。
- 針對 AiLA 配置權重,施加相對於 CTA 策略訊號的相關性限制條件。
- 兩種方法皆試圖強制提高 AiLA 投資組合與特定 CTA 策略之間的績效相關性。
- CTA 策略依循 [Baz15] 中的定義。
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (December 4, 2015). 可於 SSRN 取得:https://ssrn.com/abstract=2695101
方法 1
模型偏向
- 找出在歷史上相對於特定 CTA 訊號呈現偏向(正向或負向)的 AiLA 配置模型。
- 偏向指標以每日訊號頻率為基礎,並與該 CTA 訊號在歷史期間內的無條件頻率比較,例如動能的 p(mo = 1)。
- 為求簡化,AiLA 與 CTA 訊號均經離散化,亦即取值為 -1、0 或 1。
- 在多頭與空頭中觀察到的偏向往往方向一致,因此將兩者合併為一個總偏向指標。
- 依此方法,每個 AiLA 配置模型均可被賦予一個相對於同一期貨市場特定 CTA 訊號的歷史偏向指標,例如相對於 WTI 動能(MO)的模型偏向。
- 偏向值可解讀為「在 AiLA 訊號出現時,CTA 訊號出現機率平均增加的百分比」。
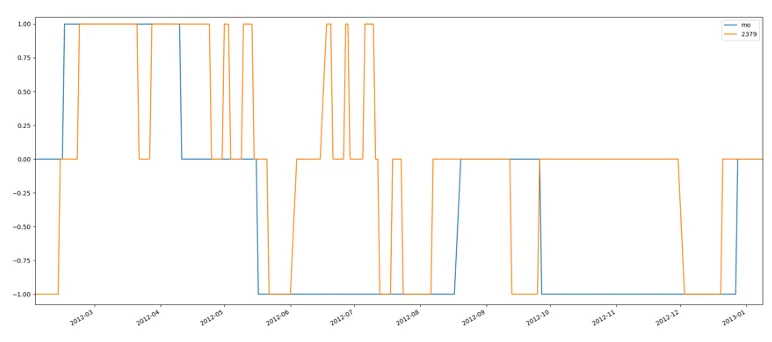
圖 1:AiLA 訊號與動能訊號隨時間的比較
每個 CTA 訊號對應一個歷史偏向值,亦即為多頭與空頭的平均。
相關性影響
- 就特定原物料商品與 CTA 訊號而言,結果顯示某些 AiLA 配置模型具有長期持續的偏向。
- 例如,(右上方)圖表顯示某類模型在不同原物料商品上的配置訊號(同一顏色),有時相對於特定 CTA 訊號(此處為動能 MO)傾向呈現正向或負向偏向。
- 歷史偏向值被用於樣本外測試:依樣本內估計值,選出偏向排名最高與最低的模型,以建構兩個其他條件均相同的投資組合。
- 兩個投資組合與 MO 策略之間的滾動樣本外相關性,呈現於(左下方)圖表中。最大(最小)偏向投資組合相對於 MO 策略,整體呈現輕微的正(負)相關傾向,但相關係數偏小,通常在 25% 的範圍內。
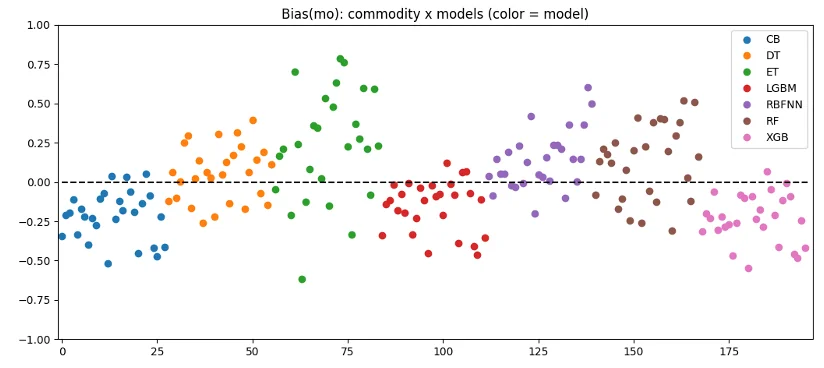
圖 2:依原物料商品與模型區分的 Bias(mo)
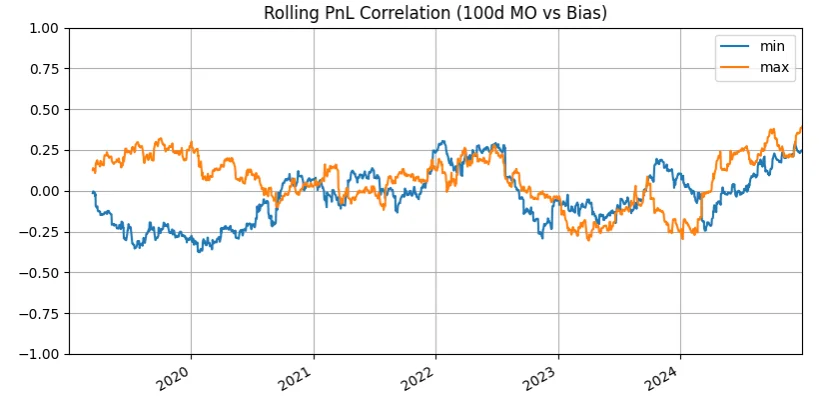
圖 3:最大/最小偏向投資組合與 MO 策略之間的滾動損益(PnL)相關性
方法 2
相關性影響
- 提高 AiLA 投資組合與特定 CTA 策略相似性的第二種方法,採用先前針對原物料商品(純多頭)指數研究中所使用的相同相關性限制條件方法,例如請參閱 [AiLA22]。
- 在此情況下,AiLA 資產權重向量的求得方式,是在滿足相對於特定 CTA 策略向量的(最大)夾角限制條件下,使其與原始 AiLA 目標向量的角距離最小化。
- 與先前的研究不同,CTA 策略向量隨時間大幅變動,且同時具有多頭與空頭權重。
- (右下方)圖表顯示一個涵蓋 27 項不同原物料商品之 AiLA 投資組合的績效。
- 結果顯示相關性限制條件參數(α)逐步提高時的影響,並同時列出基於相應訊號與原物料商品的動能(MO)投資組合。
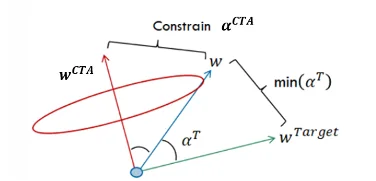
圖 4:說明限制條件方法的向量圖
[AiLA22] AiLA 觀點文章 - 控制相關性(Controlling Correlation)。網址:https://aila-x.com/perspectives/controlling-correlation
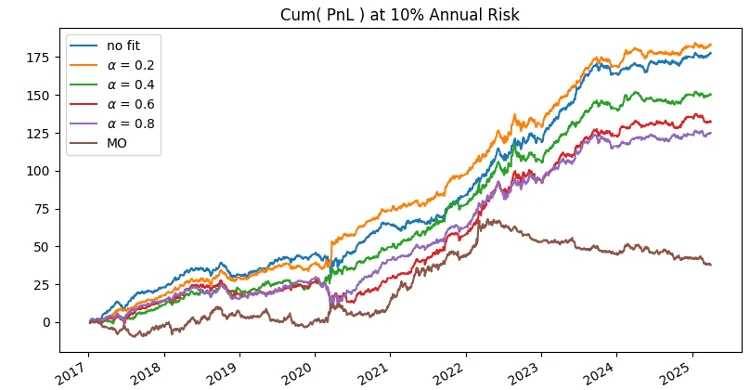
圖 5:不同相關性限制條件下,年化風險 10% 時的累積損益(PnL)
相關性影響
- 結果顯示,此方法僅在相關性限制條件較低時才能如預期運作。
- 在此範圍內,相關性(績效)傾向隨限制條件參數(α)的提高而上升(下降)。
- 然而,當限制條件數值超過中等水準(例如 0.4)時,擬合過程無法找到同時滿足限制條件的解,導致相關性與績效雙雙崩解。
- 這與先前針對原物料商品指數的研究不同;在該研究中,此方法(基於超出本文範圍的原因)通常也能產生較高的相關係數。
- 無法強制 AiLA 投資組合與 CTA 策略達到高度相關,也顯示兩種策略的配置訊號在本質上截然不同。
| 版本 | SR | ρ(MO) |
| 無限制條件 | 2.2 | -15% |
|---|---|---|
| α = 0.2 | 2.3 | 29% |
| α = 0.4 | 1.9 | 47% |
| α = 0.6 | 1.7 | 26% |
| α = 0.8 | 1.6 | 5% |
| MO | 0.5 | - |
表 1:不同限制條件數值下的夏普比率(SR)及與 MO 的相關係數(ρ)
圖 6:不同相關性限制條件下,年化風險 10% 時的累積損益(PnL)
結論
- 期貨策略相對於常見 CTA 策略的分散能力往往備受關注,而 AiLA 配置模型在歷史上與此類 CTA 策略的績效相關性偏低。
- 在這份簡短的研究中,我們採取相反的做法,運用兩種不同的方法,試圖使 AiLA 投資組合與特定 CTA 策略之間產生正相關。
- 第一種方法試圖透過篩選過去曾呈現 CTA 偏向的配置模型來達成此目的,結果顯示其影響與預期一致。然而,影響幅度很小,通常低於 25%,因此顯著低於不同 CTA 產品之間常見的相關性。
- 第二種方法試圖透過施加涵蓋整體投資組合的相關性限制條件來產生相關性,結果同樣顯示其影響與預期一致。此方法僅在相關性限制條件較低時才能如預期運作,當要求績效相關性高於 50% 時便會崩解。
- 兩種方法皆無法造成高度相關,顯示 AiLA 與 CTA 策略的配置在本質上截然不同,至少並未顯示策略之間容易在無意間產生相似性的情境。