
与 CTA 策略的相关性
译自英文。以英文原文为准。 阅读英文版
背景
- 对于直接交易期货的策略,一个常见的担忧往往是其与动量、展期收益等 CTA 策略的相似性。
- 尽管 CTA 产品相对于其他资产类别具有分散化收益,但 CTA 产品彼此之间的相关性往往较高,例如常常超过 50%。
- AiLA 配置策略基于截然不同的理念设计,因此历史上与常见 CTA 策略表现的相关性较低。
- 在本研究中,我们采取相反的思路,目标是使用两种不同的方法,迫使 AiLA 策略与某一 CTA 策略呈正相关。
- 此项研究的目的在于评估迫使 AiLA 策略产生此类相似性的难易程度,进而有助于判断此类相似性在无意中出现的可能性。
两种方法
- 识别具有历史 CTA 偏差的模型,然后超配这些有偏差的模型,以提高投资组合的相关性。
- 针对 CTA 策略信号,对 AiLA 配置权重施加相关性约束。
- 两种方法均试图迫使 AiLA 投资组合与给定 CTA 策略之间产生更高的表现相关性。
- CTA 策略遵循 [Baz15] 中的定义。
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (December 4, 2015). 可于 SSRN 获取:https://ssrn.com/abstract=2695101
方法 1
模型偏差
- 识别历史上相对于给定 CTA 信号表现出偏差(正向或负向)的 AiLA 配置模型。
- 偏差指标基于每日信号频率,并与该 CTA 信号在历史期间内的无条件频率进行比较,例如动量的 p(mo = 1)。
- 为简化起见,AiLA 信号和 CTA 信号均进行离散化处理,即取值为 -1、0 或 1。
- 在多头和空头中观察到的偏差往往方向一致,因此将二者合并为一个总偏差指标。
- 按照这一方法,可为每个 AiLA 配置模型分配一个相对于同一期货市场给定 CTA 信号的历史偏差指标,例如相对于 WTI 动量(MO)的模型偏差。
- 偏差值可解释为“存在 AiLA 信号时,出现 CTA 信号的概率平均增加的百分比”。
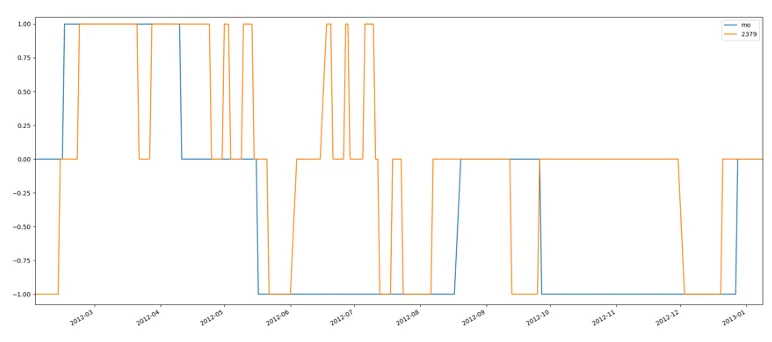
图 1:AiLA 信号与动量信号随时间的比较
每个 CTA 信号对应一个历史偏差值,即对多头和空头取平均。
相关性影响
- 对于给定的大宗商品和 CTA 信号,结果表明某些 AiLA 配置模型存在随时间持续的偏差。
- 例如,(右上)图显示了某类模型在不同大宗商品上(同一颜色)的配置信号,有时相对于给定 CTA 信号(此处为动量 MO)倾向于呈现正向或负向偏差。
- 我们将历史偏差值用于样本外测试:根据样本内估计选出偏差排名居前/居后的模型,以构建两个在其他方面完全相同的投资组合。
- (左下)图显示了这两个投资组合与 MO 策略之间的滚动样本外相关性。最大(最小)偏差投资组合与 MO 策略的整体相关性略呈正(负)向趋势,但相关性数值较小,通常在 25% 的范围以内。
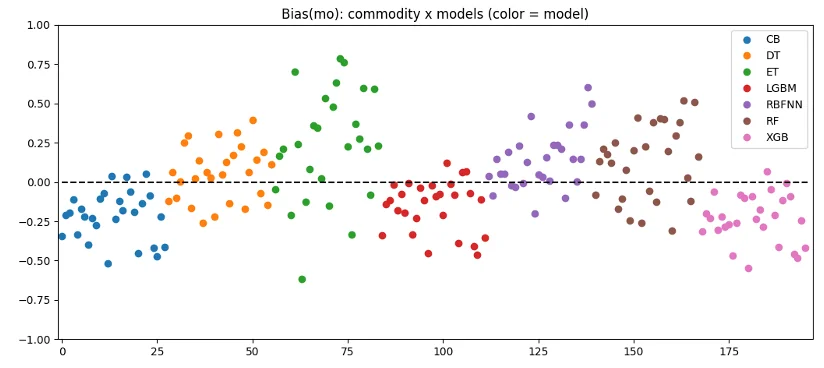
图 2:按大宗商品和模型划分的 Bias(mo)
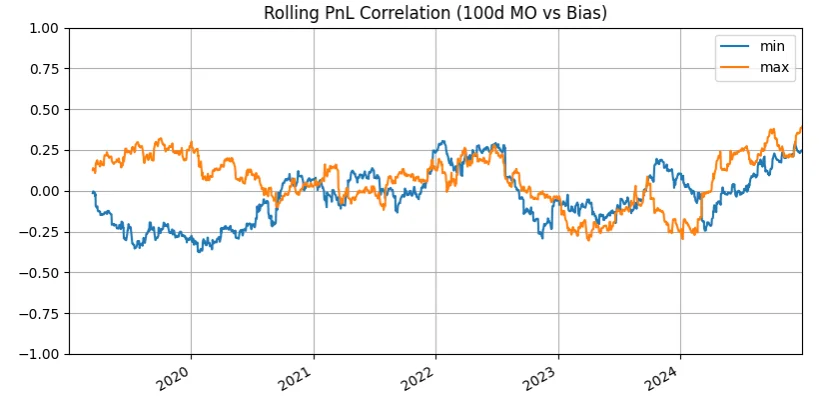
图 3:最大/最小偏差投资组合与 MO 策略之间的滚动损益相关性
方法 2
相关性影响
- 第二种提高 AiLA 投资组合与给定 CTA 策略相似性的方法,采用与此前针对大宗商品(纯多头)指数的研究中相同的相关性约束方法,例如参见 [AiLA22]。
- 在此情形下,AiLA 资产权重向量通过最小化与原始 AiLA 目标向量之间的角距离求得,同时满足与给定 CTA 策略向量之间的(最大)夹角约束。
- 与此前的研究不同,CTA 策略向量随时间变化显著,且同时包含多头和空头权重。
- (右下)图显示了一个包含 27 种不同大宗商品的 AiLA 投资组合的表现。
- 结果显示了相关性约束参数(α)不断增大所产生的影响,同时列示了基于相应信号和大宗商品的动量(MO)投资组合。
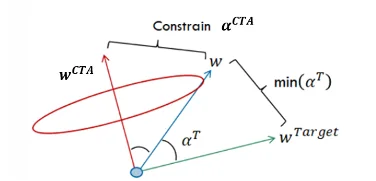
图 4:展示约束方法的向量示意图
[AiLA22] AiLA 观点——控制相关性。可于以下网址获取:https://aila-x.com/perspectives/controlling-correlation
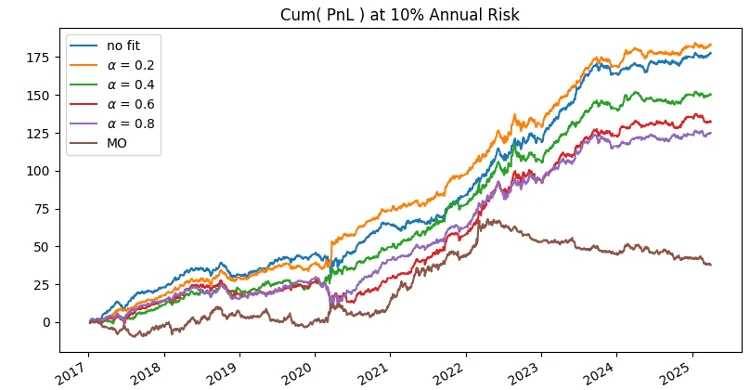
图 5:不同相关性约束下、年化风险为 10% 时的累计损益
相关性影响
- 结果表明,该方法仅在相关性约束较低时才能按预期发挥作用。
- 在此范围内,随着约束参数(α)增大,相关性趋于上升(表现趋于下降)。
- 然而,当约束值超过中等水平(例如 0.4)时,拟合过程无法找到同时满足约束的解,导致相关性和表现均出现崩溃。
- 这与此前针对大宗商品指数的研究形成对比,在那项研究中,该方法(其原因超出本文讨论范围)通常也能够得出较高的相关性数值。
- 无法迫使 AiLA 投资组合与 CTA 策略形成高相关性,这也表明两种策略的配置信号存在根本差异。
| 版本 | SR | ρ(MO) |
| 无约束 | 2.2 | -15% |
|---|---|---|
| α = 0.2 | 2.3 | 29% |
| α = 0.4 | 1.9 | 47% |
| α = 0.6 | 1.7 | 26% |
| α = 0.8 | 1.6 | 5% |
| MO | 0.5 | - |
表 1:不同约束值下的夏普比率(SR)及与 MO 的相关性(ρ)
图 6:不同相关性约束下、年化风险为 10% 时的累计损益
结论
- 期货策略相对于常见 CTA 策略的分散化能力往往备受关注,而 AiLA 配置模型历史上与此类 CTA 策略的表现相关性较低。
- 在这项简短研究中,我们采取相反的思路,尝试使用两种不同的方法,在 AiLA 投资组合与给定 CTA 策略之间诱导出正相关性。
- 第一种方法试图通过选择过去表现出 CTA 偏差的配置模型来实现这一目标,结果显示其影响与预期一致。然而,该影响很小,通常低于 25%,因此明显低于不同 CTA 产品之间通常的相关性。
- 第二种方法试图通过施加覆盖整个投资组合的相关性约束来诱导相关性,结果同样显示其影响与预期一致。该方法仅在相关性约束较低时按预期发挥作用,当要求表现相关性高于 50% 时便会失效。
- 两种方法均无法产生高相关性,这表明 AiLA 策略与 CTA 策略的配置存在根本差异,至少未显示出两种策略之间容易在无意中产生相似性的情形。