
Correlação com estratégias CTA
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Contexto
- Uma preocupação comum em relação às estratégias que negociam futuros outright é, muitas vezes, a sua semelhança com estratégias CTA, como momentum, carry etc.
- Apesar do benefício de diversificação em relação a outras classes de investimento, os produtos CTA tendem a ter alta correlação entre si, por exemplo, muitas vezes acima de 50%.
- As estratégias de alocação AiLA são desenhadas com base em conceitos muito diferentes e, por isso, historicamente mostraram baixa correlação com o desempenho das estratégias CTA comuns.
- Neste estudo, adotamos a abordagem oposta, em que o objetivo é forçar a estratégia AiLA a se tornar positivamente correlacionada com uma estratégia CTA, usando dois métodos diferentes.
- O propósito do exercício é avaliar quão fácil ou difícil é forçar a estratégia AiLA a adquirir essa semelhança, o que, por sua vez, pode ajudar a formar uma ideia de quão provável seria essa semelhança ocorrer de forma não intencional.
Dois métodos
- Identificar modelos com viés histórico de CTA e, em seguida, sobreponderar os modelos enviesados para aumentar a correlação da carteira.
- Impor uma restrição de correlação aos pesos de alocação AiLA em relação aos sinais da estratégia CTA.
- Ambos os métodos procuram forçar uma correlação de desempenho maior entre a carteira AiLA e uma dada estratégia CTA.
- As estratégias CTA seguem as definições de [Baz15].
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (December 4, 2015). Disponível no SSRN: https://ssrn.com/abstract=2695101
Método 1
Viés dos modelos
- Identificar os modelos de alocação AiLA que historicamente indicam um viés (positivo ou negativo) em relação a um dado sinal CTA.
- Métrica de viés baseada na frequência diária dos sinais, comparada à frequência incondicional do sinal CTA em questão no período histórico, por exemplo, p(mo = 1) para momentum.
- Por simplicidade, os sinais AiLA e CTA são ambos discretizados, ou seja, assumem os valores -1, 0 ou 1.
- Os vieses observados nas posições compradas e vendidas indicam, com frequência, um viés consistente e, por isso, são combinados em uma métrica de viés total.
- Seguindo essa abordagem, pode-se atribuir a cada modelo de alocação AiLA uma métrica de viés histórico em relação a um dado sinal CTA para o mesmo mercado futuro, por exemplo, o viés do modelo em relação ao Momentum (MO) do WTI.
- O valor do viés pode ser interpretado como o "aumento médio, em %, da probabilidade do sinal CTA quando o sinal AiLA está presente".
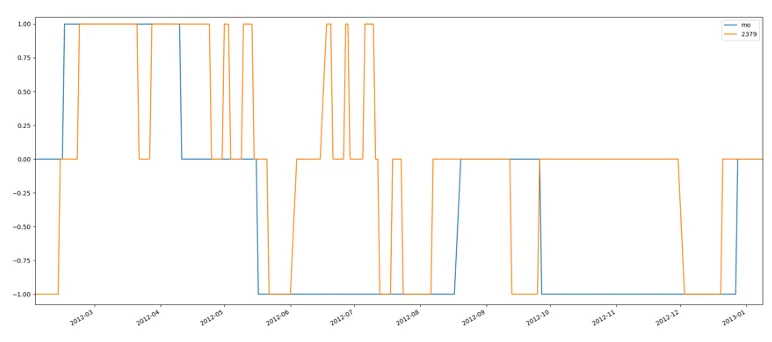
Figura 1: Comparação dos sinais AiLA e de momentum ao longo do tempo
Um valor de viés histórico por sinal CTA, ou seja, a média entre posições compradas e vendidas.
Impacto na correlação
- Para uma dada commodity e um dado sinal CTA, os resultados indicam que certos modelos de alocação AiLA têm um viés que persiste ao longo do tempo.
- Por exemplo, o gráfico (superior direito) indica como os sinais de alocação de um certo tipo de modelo em diferentes commodities (mesma cor) às vezes tendem a ter um viés positivo ou negativo em relação a um dado sinal CTA, aqui o momentum (MO).
- Os valores históricos de viés foram usados em um teste fora da amostra, no qual os modelos com maior/menor viés foram selecionados a partir de uma estimativa dentro da amostra, para construir duas carteiras, de resto equivalentes.
- A correlação móvel fora da amostra entre as duas carteiras e a estratégia MO é mostrada no gráfico (inferior esquerdo). Observa-se uma leve tendência de correlação geral positiva (negativa) com a estratégia MO para a carteira de viés máximo (mínimo), mas com valores de correlação pequenos, tipicamente dentro de uma faixa de 25%.
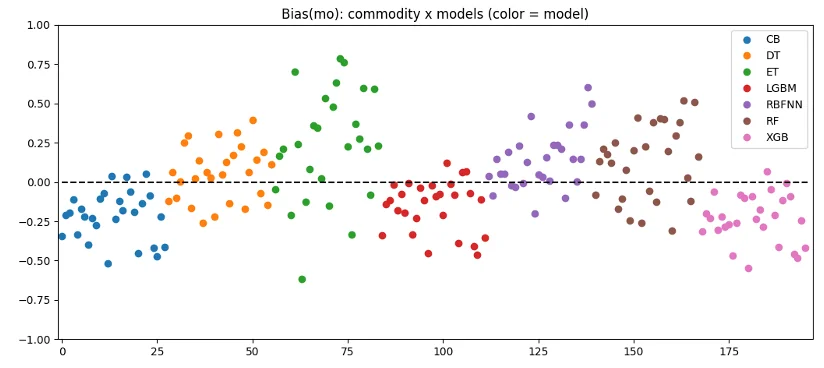
Figura 2: Bias(mo) por commodity e modelo
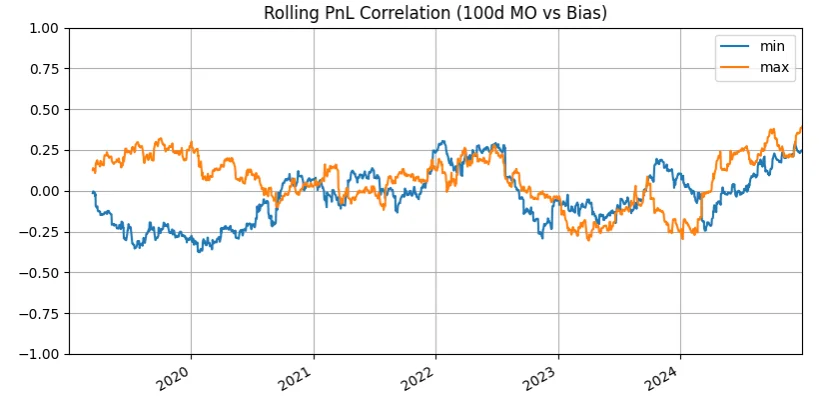
Figura 3: Correlação móvel dos PnL entre as carteiras de viés máximo/mínimo e a estratégia MO
Método 2
Impacto na correlação
- O segundo método para aumentar a semelhança da carteira AiLA com uma dada estratégia CTA usa a mesma abordagem de restrição de correlação utilizada em estudos anteriores em relação a índices de commodities (long-only); ver, por exemplo, [AiLA22].
- O vetor de pesos dos ativos AiLA é obtido, neste caso, minimizando a distância angular em relação ao vetor-alvo AiLA original, ao mesmo tempo em que se satisfaz uma restrição angular (máxima) em relação ao vetor da estratégia CTA em questão.
- Ao contrário do estudo anterior, o vetor da estratégia CTA varia significativamente ao longo do tempo e tem pesos tanto comprados quanto vendidos.
- O gráfico (inferior direito) mostra o desempenho de uma carteira AiLA composta por 27 commodities diferentes.
- Os resultados mostram o impacto de um parâmetro de restrição de correlação (α) crescente, juntamente com a carteira de momentum (MO) baseada nos sinais e commodities correspondentes.
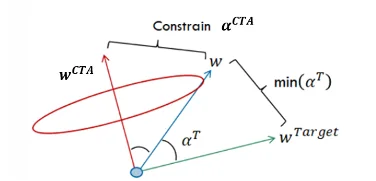
Figura 4: Diagrama vetorial da abordagem de restrição
[AiLA22] AiLA Perspective - Controlling Correlation. Disponível em: https://aila-x.com/perspectives/controlling-correlation
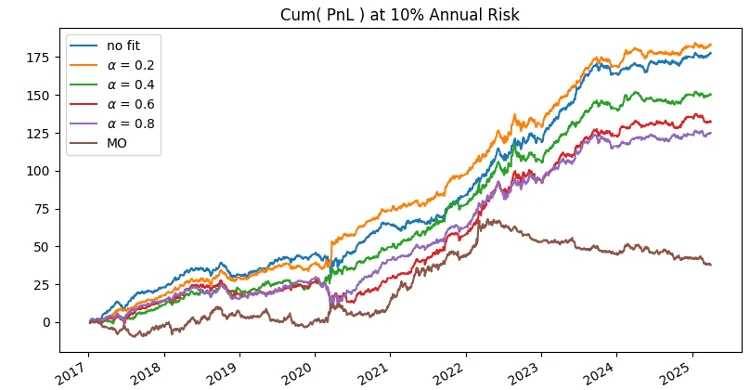
Figura 5: PnL acumulado com 10% de risco anual para diferentes restrições de correlação
Impacto na correlação
- Os resultados indicam que o método funciona como pretendido apenas para restrições de correlação baixas.
- Nessa faixa, a correlação (o desempenho) tende a aumentar (diminuir) à medida que o parâmetro de restrição (α) aumenta.
- No entanto, quando os valores da restrição excedem níveis moderados, por exemplo 0.4, o ajuste não consegue encontrar uma solução que também satisfaça a restrição, o que resulta em um colapso tanto da correlação quanto do desempenho.
- Isso contrasta com o estudo anterior, relativo a índices de commodities, em que o método (por razões que fogem ao escopo deste estudo) normalmente conseguia gerar também valores de correlação mais altos.
- Essa incapacidade de forçar a carteira AiLA a uma alta correlação com a estratégia CTA também sugere que os sinais de alocação das duas estratégias são fundamentalmente diferentes.
| Versão | SR | ρ(MO) |
| Sem restrição | 2.2 | -15% |
|---|---|---|
| α = 0.2 | 2.3 | 29% |
| α = 0.4 | 1.9 | 47% |
| α = 0.6 | 1.7 | 26% |
| α = 0.8 | 1.6 | 5% |
| MO | 0.5 | - |
Tabela 1: Índice de Sharpe (SR) e correlação (ρ) com MO para diferentes valores de restrição
Figura 6: PnL acumulado com 10% de risco anual para diferentes restrições de correlação
Conclusões
- A capacidade de uma estratégia de futuros de diversificar em relação às estratégias CTA comuns é frequentemente de interesse central, e os modelos de alocação AiLA historicamente mostraram baixa correlação de desempenho com essas estratégias CTA.
- Neste breve estudo, adotamos a abordagem oposta e tentamos induzir uma correlação positiva entre uma carteira AiLA e uma dada estratégia CTA, usando dois métodos diferentes.
- O primeiro método procura obter isso selecionando modelos de alocação que mostraram um viés de CTA no passado, com resultados que indicam um impacto coerente com o previsto. O impacto, no entanto, é apenas pequeno, tipicamente abaixo de 25% e, portanto, significativamente inferior às correlações normalmente observadas entre diferentes produtos CTA.
- O segundo método procura induzir a correlação usando uma restrição de correlação aplicada a toda a carteira, com resultados que também indicam um impacto coerente com o previsto. O método só funciona como pretendido para restrições de correlação baixas e entra em colapso quando se exigem correlações de desempenho acima de 50%.
- O fato de nenhum dos dois métodos ter conseguido gerar uma alta correlação sugere que as alocações das estratégias AiLA e CTA são fundamentalmente diferentes e, pelo menos, não revela cenários em que a semelhança entre as estratégias seja facilmente obtida de forma não intencional.