
CTA 戦略との相関
英語からの翻訳です。英語の原文を正とします。 英語で読む
背景
- アウトライトの先物を取引する戦略についてよく懸念されるのは、モメンタムやキャリーなどの CTA 戦略との類似性です。
- CTA プロダクトは、他の資産クラスに対しては分散効果があるものの、CTA プロダクト同士の相関は高い傾向があり、例えば 50% を超えることも少なくありません。
- AiLA のアロケーション戦略は大きく異なる考え方に基づいて設計されているため、過去には一般的な CTA 戦略のパフォーマンスとの相関が低い結果となっています。
- 本調査では逆のアプローチを取り、2 つの異なる手法を用いて、AiLA の戦略を CTA 戦略と強制的に正の相関を持たせることを目指します。
- この検証の目的は、AiLA の戦略にそうした類似性を強制的に持たせることがどの程度容易か、あるいは困難かを評価することです。それにより、そうした類似性が意図せず生じる可能性がどの程度あるかについての見当をつけることができます。
2 つの手法
- 過去に CTA バイアスを示したモデルを特定し、バイアスのあるモデルをオーバーウェイトしてポートフォリオの相関を高める。
- CTA 戦略のシグナルに対して、AiLA のアロケーション・ウェイトに相関の制約を課す。
- どちらの手法も、AiLA ポートフォリオと所与の CTA 戦略との間のパフォーマンスの相関を強制的に高めようとするものです。
- CTA 戦略は [Baz15] の定義に従います。
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (December 4, 2015). Available at SSRN: https://ssrn.com/abstract=2695101
手法 1
モデルのバイアス
- 所与の CTA シグナルに対して、過去にバイアス(正または負)を示した AiLA のアロケーション・モデルを特定します。
- バイアスの指標は日次のシグナル頻度に基づき、過去の期間における所与の CTA シグナルの無条件の頻度と比較します。例えば、モメンタムでは p(mo = 1) です。
- 簡略化のため、AiLA と CTA のシグナルはいずれも離散化し、-1、0、1 の値を取るものとします。
- ロングとショートで観測されるバイアスは一貫していることが多いため、両者を合わせて総合的なバイアス指標とします。
- このアプローチにより、各 AiLA のアロケーション・モデルに、同じ先物市場の所与の CTA シグナルに対する過去のバイアス指標を割り当てることができます。例えば、WTI のモメンタム(MO)に対するモデルのバイアスです。
- バイアスの値は、「AiLA のシグナルがあるときに CTA シグナルが生じる確率が平均で何 % 高まるか」と解釈できます。
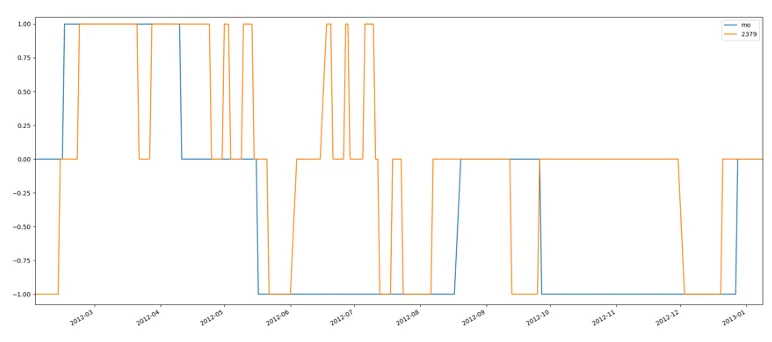
図 1: AiLA とモメンタムのシグナルの推移の比較
CTA シグナルごとに 1 つの過去のバイアス値。すなわちロングとショートの平均。
相関への影響
- 所与のコモディティと CTA シグナルについて、結果は、特定の AiLA のアロケーション・モデルが時間を通じて持続するバイアスを持つことを示しています。
- 例えば(右上の)プロットは、異なるコモディティにわたる特定の種類のモデル(同じ色)によるアロケーション・シグナルが、所与の CTA シグナル(ここではモメンタム(MO))に対して、時に正または負のバイアスを持つ傾向があることを示しています。
- 過去のバイアス値をアウトオブサンプルのテストに用いました。インサンプルの推計からバイアスの順位が上位/下位のモデルを選び、それ以外は同等の 2 つのポートフォリオを構築しました。
- 2 つのポートフォリオと MO 戦略との間のローリングのアウトオブサンプル相関を(左下の)プロットに示しています。バイアス最大(最小)のポートフォリオでは、MO 戦略に対して全体として正(負)の相関となるわずかな傾向が見られますが、相関の値は小さく、通常 25% の範囲内にとどまります。
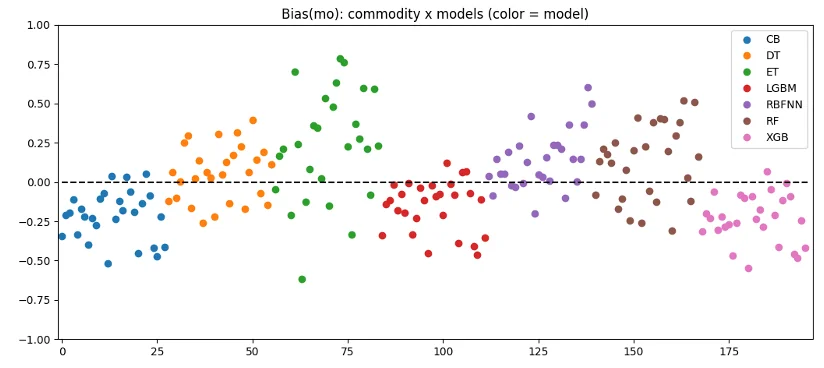
図 2: コモディティとモデル別の Bias(mo)
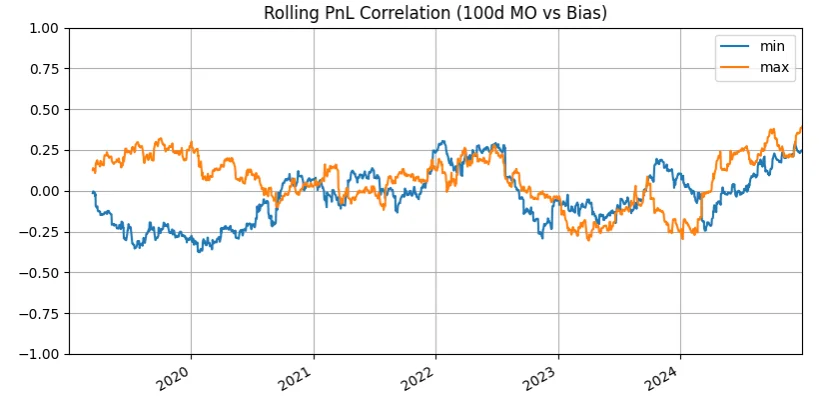
図 3: バイアス最大/最小のポートフォリオと MO 戦略との損益のローリング相関
手法 2
相関への影響
- AiLA ポートフォリオを所与の CTA 戦略に近づける 2 つ目の手法では、以前の調査でコモディティ(ロング・オンリー)指数に対して用いたのと同じ相関制約のアプローチを用います(例:[AiLA22] を参照)。
- この場合、AiLA の資産ウェイトのベクトルは、元の AiLA の目標ベクトルからの角距離を最小化し、同時に所与の CTA 戦略のベクトルからの角度の(上限)制約を満たすことで求めます。
- 以前の調査とは対照的に、CTA 戦略のベクトルは時間とともに大きく変動し、ロングとショートの両方のウェイトを持ちます。
- (右下の)プロットは、27 の異なるコモディティで構成される AiLA ポートフォリオのパフォーマンスを示しています。
- 結果は、相関制約パラメータ(α)を大きくした場合の影響を、対応するシグナルとコモディティに基づくモメンタム(MO)ポートフォリオとあわせて示しています。
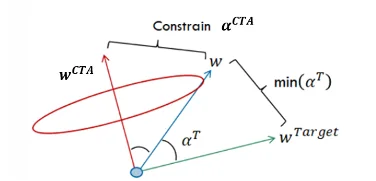
図 4: 制約のアプローチを示すベクトル図
[AiLA22] AiLA Perspective - Controlling Correlation. 参照先: https://aila-x.com/perspectives/controlling-correlation
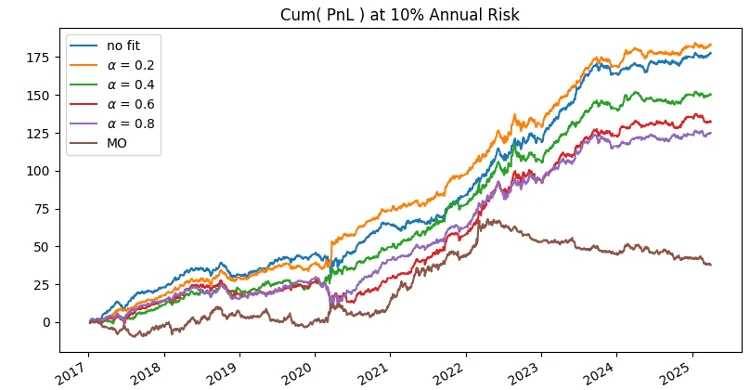
図 5: 異なる相関制約のもとでの、年間リスク 10% における累積損益
相関への影響
- 結果は、この手法が意図どおりに機能するのは、相関制約が低い場合に限られることを示しています。
- この範囲では、制約パラメータ(α)を大きくするにつれて、相関は上昇(パフォーマンスは低下)する傾向があります。
- しかし、制約値が中程度の水準(例:0.4)を超えると、制約も満たす解を最適化で見つけることができず、相関とパフォーマンスがともに崩れます。
- これは、コモディティ指数を対象とした以前の調査とは対照的です。以前の調査では、この手法で(ここでは扱わない理由により)通常はより高い相関値も得られました。
- AiLA ポートフォリオを CTA 戦略との高い相関へと強制的に近づけられないことは、2 つの戦略のアロケーション・シグナルが根本的に異なることも示唆しています。
| バージョン | SR | ρ(MO) |
| 制約なし | 2.2 | -15% |
|---|---|---|
| α = 0.2 | 2.3 | 29% |
| α = 0.4 | 1.9 | 47% |
| α = 0.6 | 1.7 | 26% |
| α = 0.8 | 1.6 | 5% |
| MO | 0.5 | - |
表 1: 異なる制約値におけるシャープレシオ(SR)と MO との相関(ρ)
図 6: 異なる相関制約のもとでの、年間リスク 10% における累積損益
結論
- 先物戦略が一般的な CTA 戦略に対して分散効果を持つかどうかは、しばしば重要な関心事です。AiLA のアロケーション・モデルは、過去にそうした CTA 戦略とのパフォーマンスの相関が低い結果となっています。
- この短い調査では逆のアプローチを取り、2 つの異なる手法を用いて、AiLA ポートフォリオと所与の CTA 戦略との間に正の相関を生じさせることを試みました。
- 1 つ目の手法は、過去に CTA バイアスを示したアロケーション・モデルを選ぶことでこれを実現しようとするもので、結果は予想と整合的な影響を示しました。ただし、その影響は小さく、通常は 25% を下回り、異なる CTA プロダクト間で一般的に見られる相関を大幅に下回ります。
- 2 つ目の手法は、ポートフォリオ全体の相関制約を用いて相関を生じさせようとするもので、結果はやはり予想と整合的な影響を示しました。この手法が意図どおりに機能するのは相関制約が低い場合のみであり、50% を超えるパフォーマンスの相関を求めると機能しなくなります。
- どちらの手法でも高い相関を生じさせられなかったことは、AiLA と CTA の戦略によるアロケーションが根本的に異なることを示唆しています。少なくとも、戦略間の類似性が意図せず容易に生じるシナリオは示されていません。