
CTA 전략과의 상관관계
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
배경
- 아웃라이트 선물을 거래하는 전략에 대해 흔히 제기되는 우려는 모멘텀, 캐리 등 CTA 전략과의 유사성입니다.
- CTA 상품은 다른 자산군에 대한 분산 효과가 있음에도 상품 간 상관관계가 높은 경향이 있으며, 예를 들어 50%를 넘는 경우가 많습니다.
- AiLA 배분 전략은 매우 다른 개념을 바탕으로 설계되었으므로, 과거에 일반적인 CTA 전략의 성과와 낮은 상관관계를 보였습니다.
- 본 연구에서는 반대 방향으로 접근하여, 두 가지 서로 다른 방법을 사용해 AiLA 전략이 CTA 전략과 양(+)의 상관관계를 갖도록 강제하는 것을 목표로 합니다.
- 이 분석의 목적은 AiLA 전략이 그러한 유사성을 갖도록 강제하기가 얼마나 쉽거나 어려운지 평가하는 것이며, 이는 다시 그러한 유사성이 의도치 않게 발생할 가능성이 얼마나 되는지 가늠하는 데 도움이 될 수 있습니다.
두 가지 방법
- 과거에 CTA 편향을 보인 모델을 식별한 다음, 편향된 모델의 비중을 높여 포트폴리오 상관관계를 높입니다.
- CTA 전략 시그널에 대해 AiLA 배분 비중에 상관관계 제약을 부과합니다.
- 두 방법 모두 AiLA 포트폴리오와 특정 CTA 전략 사이의 성과 상관관계를 높이도록 강제하는 시도입니다.
- CTA 전략은 [Baz15]의 정의를 따릅니다.
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (December 4, 2015). Available at SSRN: https://ssrn.com/abstract=2695101
방법 1
모델 편향
- 과거에 특정 CTA 시그널에 대해 (양 또는 음의) 편향을 보인 AiLA 배분 모델을 식별합니다.
- 편향 지표는 일간 시그널 빈도에 기반하며, 과거 기간 해당 CTA 시그널의 무조건부 빈도(예: 모멘텀의 경우 p(mo = 1))와 비교합니다.
- 단순화를 위해 AiLA 시그널과 CTA 시그널을 모두 이산화하여 -1, 0 또는 1의 값을 갖도록 합니다.
- 롱과 숏에서 관찰되는 편향은 일관된 방향을 나타내는 경우가 많으므로 하나의 총 편향 지표로 결합합니다.
- 이 접근 방식에 따라, 각 AiLA 배분 모델에 동일 선물 시장의 특정 CTA 시그널에 대한 과거 편향 지표를 부여할 수 있습니다(예: WTI 모멘텀(MO)에 대한 모델 편향).
- 편향 값은 "AiLA 시그널이 있을 때 CTA 시그널이 나타날 확률의 평균 % 증가"로 해석할 수 있습니다.
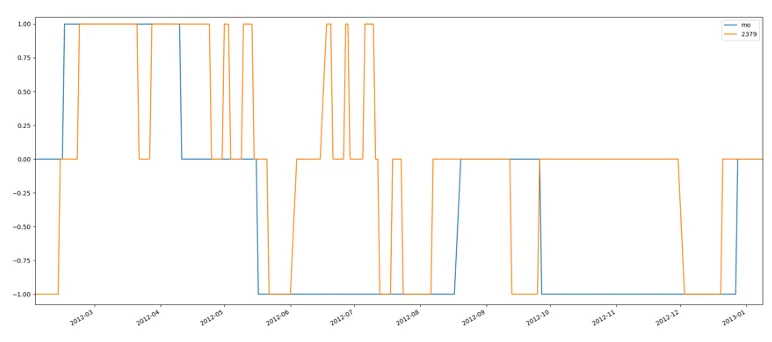
그림 1: 시간에 따른 AiLA 시그널과 모멘텀 시그널 비교
CTA 시그널별 하나의 과거 편향 값, 즉 롱과 숏의 평균.
상관관계 영향
- 특정 원자재와 CTA 시그널에 대해, 일부 AiLA 배분 모델은 시간이 지나도 지속되는 편향을 갖는 것으로 나타났습니다.
- 예를 들어 (오른쪽 위) 도표는 여러 원자재에 걸친 특정 유형 모델(같은 색)의 배분 시그널이 특정 CTA 시그널, 즉 여기서는 모멘텀(MO)에 대해 때때로 양(+) 또는 음(-)의 편향을 보이는 경향을 나타냅니다.
- 과거 편향 값은 표본 외 검증에 사용했으며, 표본 내 추정치에서 편향 순위 상위/하위 모델을 선택하여 그 외에는 동일한 두 개의 포트폴리오를 구성했습니다.
- 두 포트폴리오와 MO 전략 사이의 롤링 표본 외 상관관계는 (왼쪽 아래) 도표에 나타나 있습니다. 최대 (최소) 편향 포트폴리오는 MO 전략에 대해 전반적으로 양(+) (음(-))의 상관관계를 보이는 약한 경향이 있으나, 상관관계 값은 작아 일반적으로 25% 범위 이내입니다.
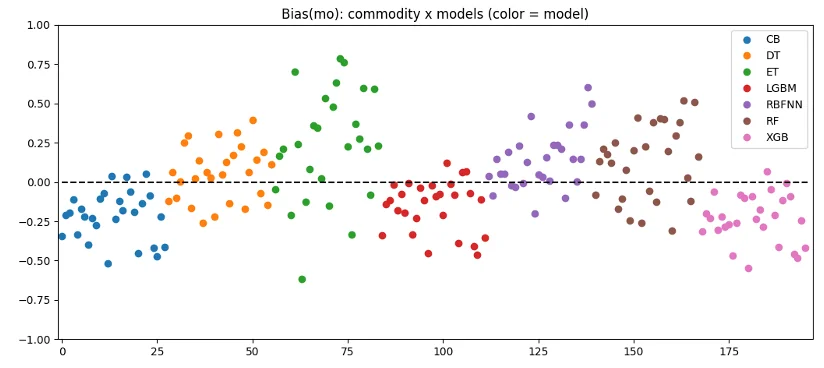
그림 2: 원자재 및 모델별 Bias(mo)
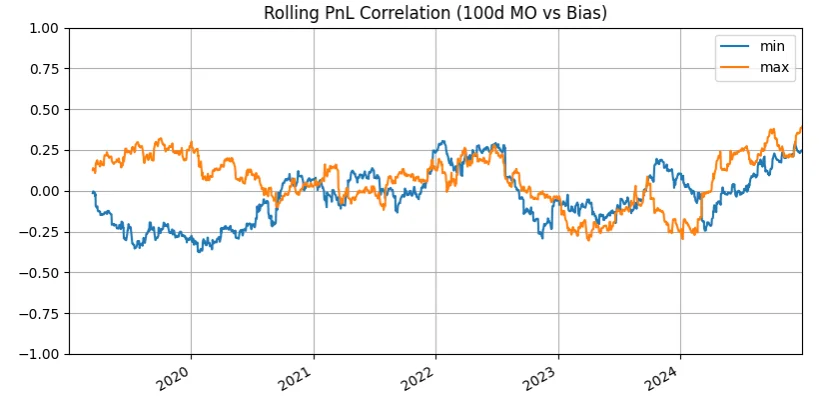
그림 3: 최대/최소 편향 포트폴리오와 MO 전략 사이의 롤링 손익(PnL) 상관관계
방법 2
상관관계 영향
- AiLA 포트폴리오와 특정 CTA 전략의 유사성을 높이는 두 번째 방법은, 원자재 (롱온리) 지수에 대한 이전 연구에서 사용한 것과 같은 상관관계 제약 방식을 사용합니다(예: [AiLA22] 참조).
- 이 경우 AiLA 자산 비중 벡터는 원래 AiLA 목표 벡터로부터의 각도 거리를 최소화하는 동시에, 특정 CTA 전략 벡터로부터의 (최대) 각도 제약을 충족하도록 하여 구합니다.
- 이전 연구와 달리 CTA 전략 벡터는 시간에 따라 크게 변하며 롱 비중과 숏 비중을 모두 갖습니다.
- (오른쪽 아래) 도표는 27개의 서로 다른 원자재로 구성된 AiLA 포트폴리오의 성과를 보여줍니다.
- 결과는 해당 시그널과 원자재에 기반한 모멘텀(MO) 포트폴리오와 함께, 상관관계 제약 파라미터(α)를 높일 때의 영향을 보여줍니다.
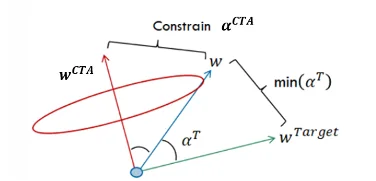
그림 4: 제약 방식을 보여주는 벡터 다이어그램
[AiLA22] AiLA Perspective - Controlling Correlation. 출처: https://aila-x.com/perspectives/controlling-correlation
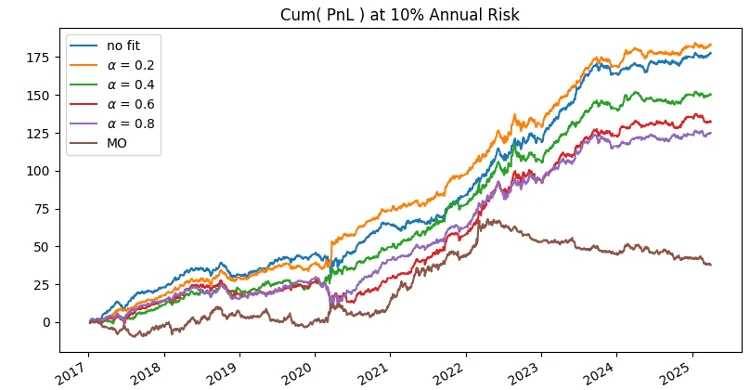
그림 5: 여러 상관관계 제약에서 연간 위험 10% 기준 누적 손익(PnL)
상관관계 영향
- 결과는 이 방법이 낮은 상관관계 제약에서만 의도대로 작동한다는 것을 나타냅니다.
- 이 범위에서는 제약 파라미터(α)가 커질수록 상관관계는 높아지고 (성과는 낮아지는) 경향이 있습니다.
- 그러나 제약 값이 중간 수준(예: 0.4)을 넘으면 최적화가 제약을 충족하는 해를 찾지 못하며, 그 결과 상관관계와 성과가 모두 무너집니다.
- 이는 원자재 지수에 대한 이전 연구와 대조적인데, 이전 연구에서는 (여기서 다루는 범위를 넘어서는 이유로) 이 방법이 일반적으로 더 높은 상관관계 값도 산출할 수 있었습니다.
- AiLA 포트폴리오를 CTA 전략과 높은 상관관계를 갖도록 강제할 수 없다는 점은, 두 전략의 배분 시그널이 근본적으로 다르다는 것도 시사합니다.
| 버전 | SR | ρ(MO) |
| 제약 없음 | 2.2 | -15% |
|---|---|---|
| α = 0.2 | 2.3 | 29% |
| α = 0.4 | 1.9 | 47% |
| α = 0.6 | 1.7 | 26% |
| α = 0.8 | 1.6 | 5% |
| MO | 0.5 | - |
표 1: 여러 제약 값에서의 샤프 지수(SR)와 MO와의 상관관계(ρ)
그림 6: 여러 상관관계 제약에서 연간 위험 10% 기준 누적 손익(PnL)
결론
- 선물 전략이 일반적인 CTA 전략에 대해 분산 효과를 제공할 수 있는지는 흔히 핵심 관심사이며, AiLA 배분 모델은 과거에 그러한 CTA 전략과 낮은 성과 상관관계를 보였습니다.
- 이 짧은 연구에서는 반대 방향으로 접근하여, 두 가지 서로 다른 방법을 사용해 AiLA 포트폴리오와 특정 CTA 전략 사이에 양(+)의 상관관계를 유도하고자 했습니다.
- 첫 번째 방법은 과거에 CTA 편향을 보인 배분 모델을 선택하여 이를 달성하려 했으며, 결과는 예상과 일치하는 영향을 나타냈습니다. 그러나 그 영향은 작아 일반적으로 25% 미만이었으며, 따라서 서로 다른 CTA 상품 사이에서 일반적으로 나타나는 상관관계보다 상당히 낮았습니다.
- 두 번째 방법은 포트폴리오 전체에 상관관계 제약을 적용하여 상관관계를 유도하려 했으며, 결과는 역시 예상과 일치하는 영향을 나타냈습니다. 이 방법은 낮은 상관관계 제약에서만 의도대로 작동하며, 50%를 넘는 성과 상관관계가 요구되면 무너집니다.
- 두 방법 모두 높은 상관관계를 만들어 내지 못했다는 사실은 AiLA 전략과 CTA 전략의 배분이 근본적으로 다르다는 것을 시사하며, 적어도 두 전략 사이의 유사성이 의도치 않게 쉽게 생기는 시나리오는 보여주지 않습니다.