
淨曝險為零的原物料商品群組
本頁譯自英文,內容以英文版本為準。 閱讀英文版
目標
研究方法:
- 以 AiLA 配置策略為基礎,建構具備下列目標特性的投資組合:
- 已配置資本的最高比例為 100%。
- 在投資組合層級,名目多頭與空頭曝險相抵為零,即所謂淨零曝險。
- 投資組合內的各個原物料商品群組也須達成淨零曝險。
- 淨零條件僅為近似值,可接受一定程度偏離零。
- 必要時(例如因缺乏 AiLA 配置),可接受不配置於特定原物料商品群組。
- 原物料商品群組的定義搭配兩項目標參數:
- 原物料商品群組的最高總配置比例。
- 原物料商品群組的最大淨零偏離上限。
問題:
- 淨零條件能達成到什麼程度?
- 淨零條件如何影響投資組合績效?
- 原物料商品群組如何影響投資組合績效?
原物料商品群組
- 鋁 (LME)
- 銅 (CME/LME)
- 鉛 (LME)
- 鎳 (LME)
- 鋅 (LME)
基本金屬
- 黃金 (CME)
- 白銀 (CME)
貴金屬
- 黃豆 (CME)
- 黃豆油 (CME)
- 黃豆粉 (CME)
- 玉米 (CME)
- 小麥 (CME)
- 堪薩斯小麥 (CME)
穀物
- Brent (ICE)
- 輕柴油 (ICE)
- WTI (CME)
- 熱燃油 (CME)
- RBOB (CME)
- 天然氣 (CME)
能源
- 阿拉比卡咖啡 (ICE)
- 棉花 (ICE)
- 紐約可可 (ICE)
- 11 號糖 (ICE)
軟性商品
- 育肥牛 (CME)
- 活牛 (CME)
- 瘦肉豬 (CME)
畜產品
淨零條件
- 在施加流動性限制之前,預設原物料商品群組在群組層級與投資組合層級均能良好達成淨零條件。
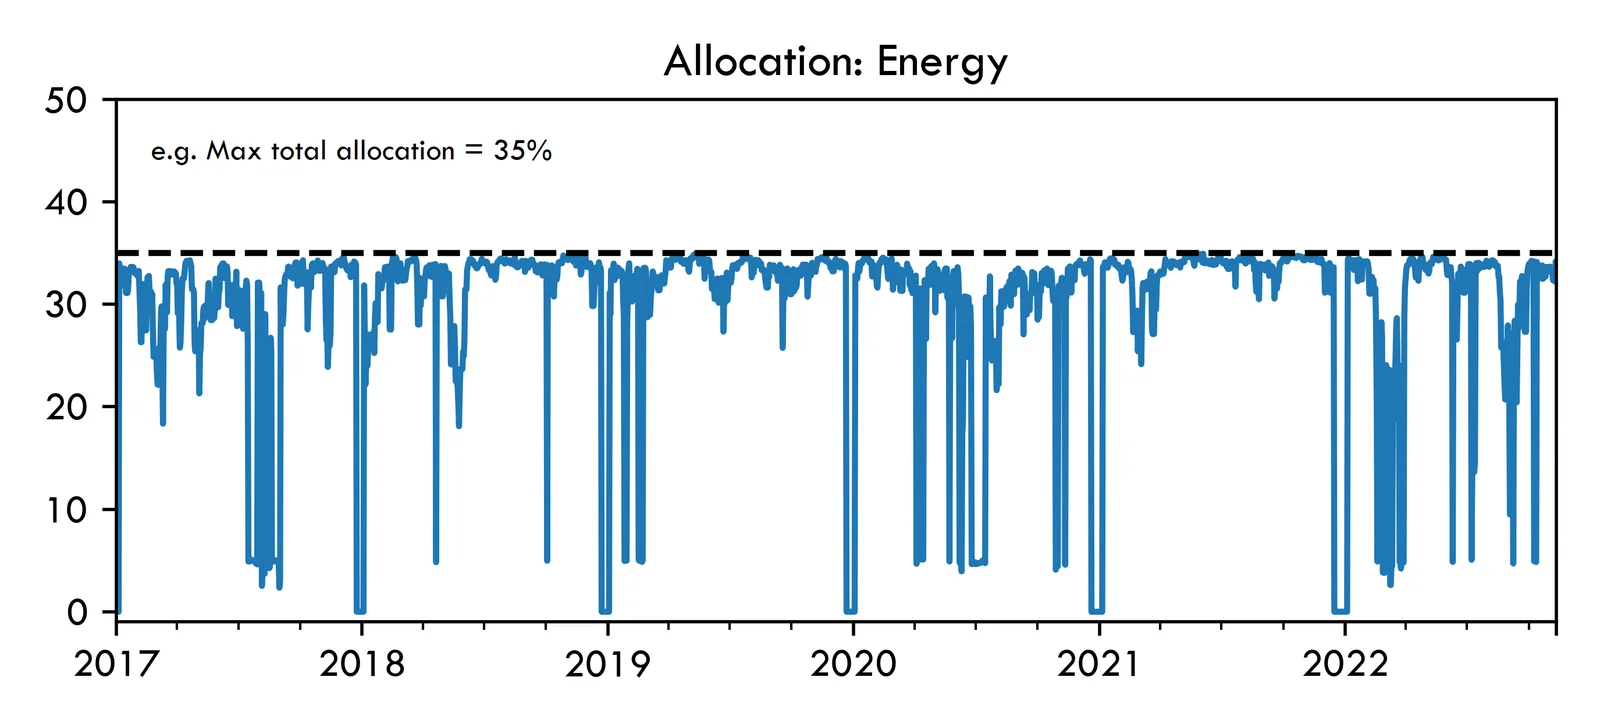
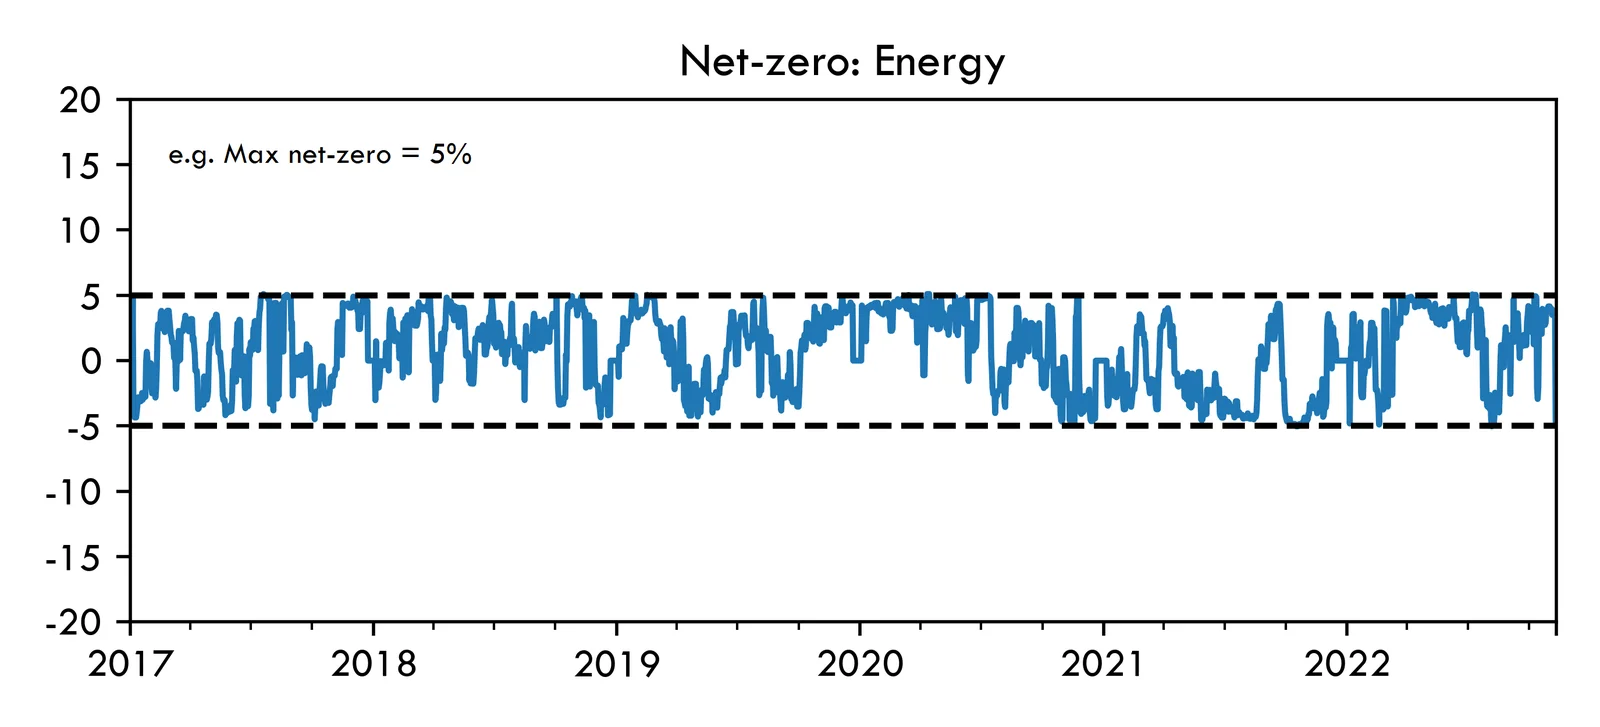
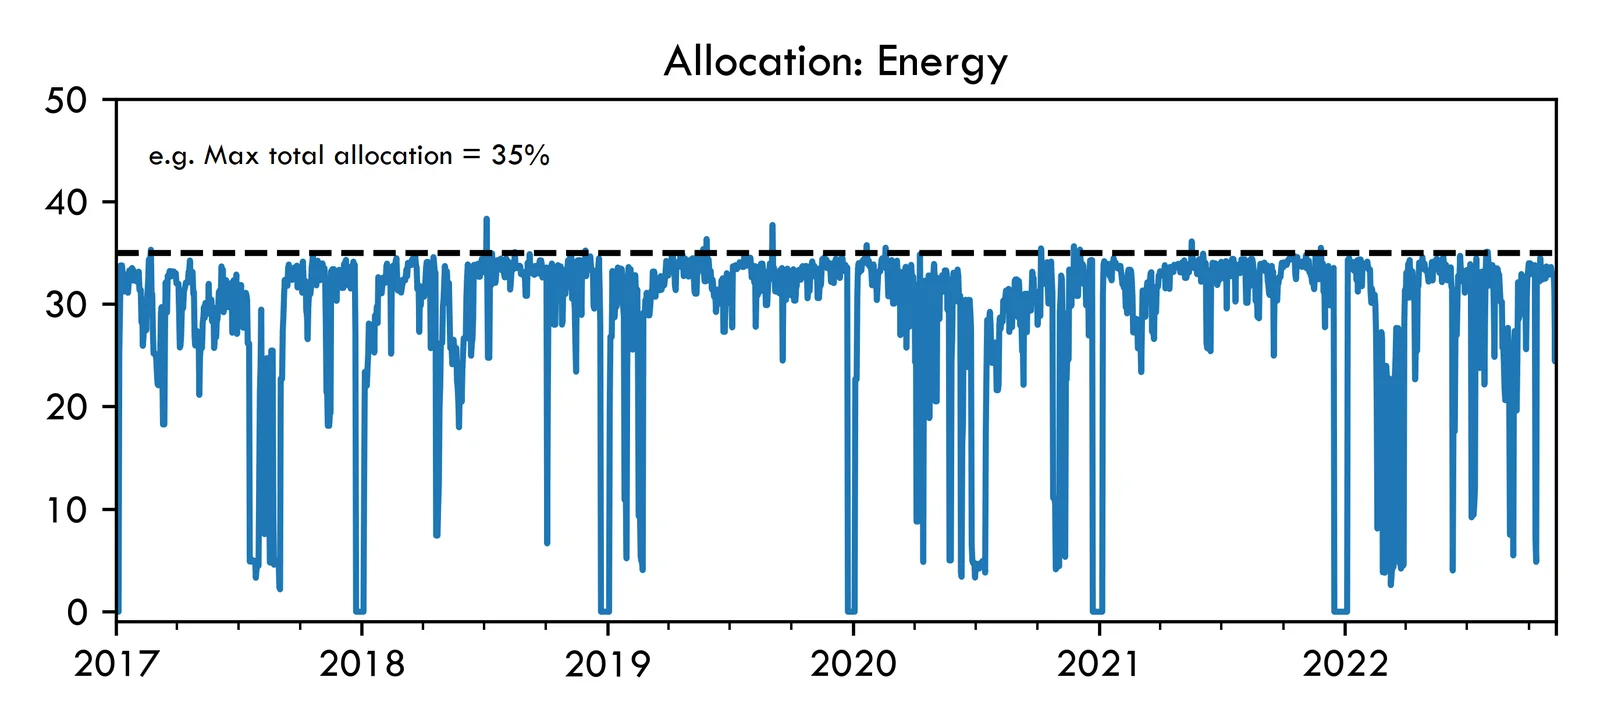
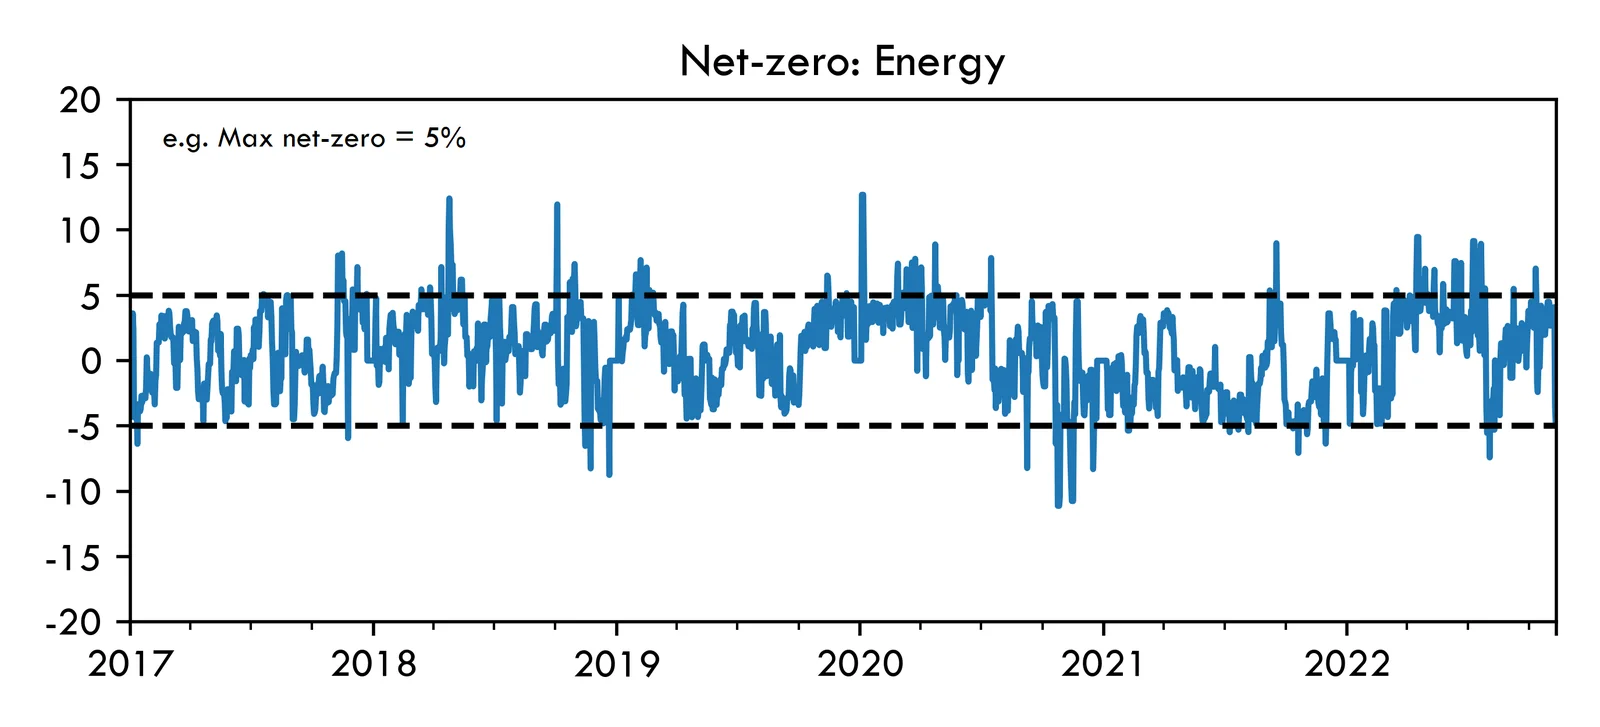
- 然而,納入流動性/再平衡限制後,無法保證每一個交易日都符合條件(投資組合層級亦然)。
較小的偏離上限
設定
- 以預設原物料商品群組為基礎的淨零投資組合。
- (群組)最高總配置比例不設限,即上限 = 100%。
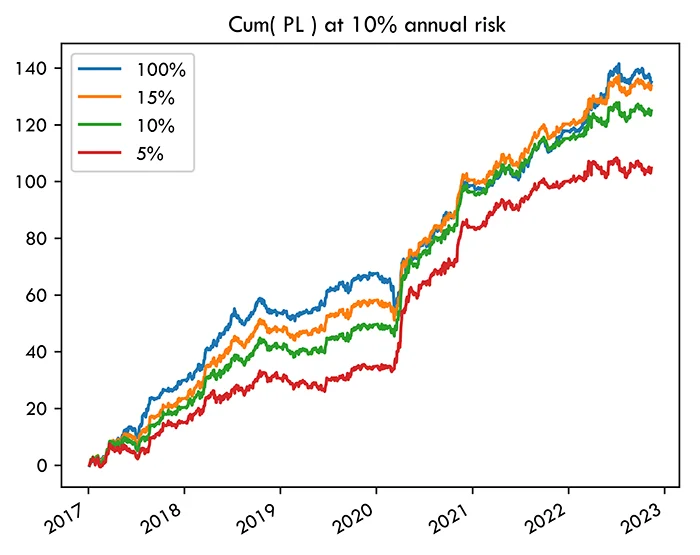
- 所有群組的(群組)最大淨零偏離上限相同,並由 100%(不設限)調降至 5%。
投資組合績效的趨勢
- 調降原物料商品群組偏離淨零的容許上限時,
- 風險調整後報酬傾向降低,
- 但若干歷史回撤也隨之縮小,例如 2020 年 3 月。
| 淨零 | 年化 SR | 年化風險 |
|---|---|---|
| 100% | 2.3 | 5.8% |
| 15% | 2.3 | 4.3% |
| 10% | 2.1 | 4.0% |
| 5% | 1.8 | 3.7% |
較小的群組
設定
- 與上述調降最大淨零偏離上限的結果相同。
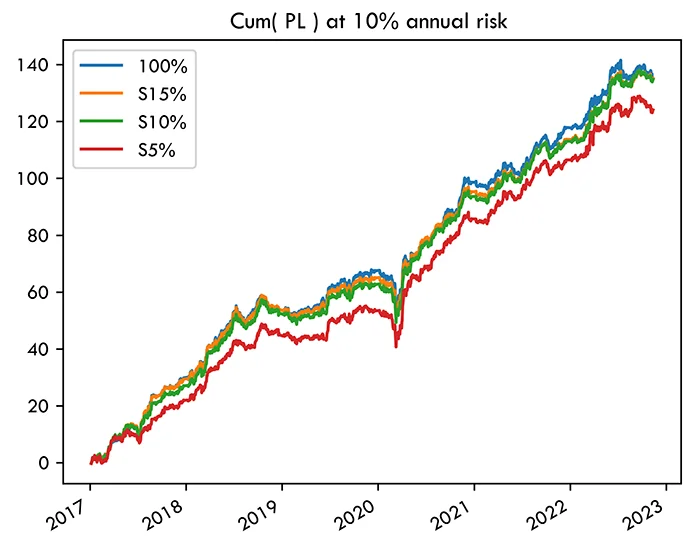
- 唯一不同之處在於使用數量較多、規模較小的原物料商品群組(S)。
- 穀物與能源(預設)群組拆分為每項原物料商品各成一組,例如 WTI 為一個群組。
- 之所以選擇穀物與能源群組,是因為相較於其他預設群組,其合約種類更多樣且更具流動性。
投資組合績效的趨勢
- 引入數量多、規模小的群組,傾向限制同時持有多頭與空頭部位的情況。
- 傾向更接近由個別資產組成的投資組合,亦即沒有群組淨零限制。
| 淨零 | 年化 SR | 年化風險 |
|---|---|---|
| 100% | 2.3 | 5.8% |
| S15% | 2.3 | 5.1% |
| S10% | 2.3 | 4.5% |
| S5% | 2.1 | 3.4% |
摘要
- 就本研究所探討的原物料商品與群組而言,在原物料商品群組層級具備淨零條件的 AiLA 投資組合,似乎能在輸入參數所設定的相對較小偏離範圍內實現。
- 流動性限制會造成超出輸入參數所設定上限的額外偏離,但程度相對有限。
- 以風險調整後的基礎而言,投資組合績效傾向隨淨零偏離上限的降低而下降,但歷史回撤往往也隨之縮小。
- 原物料商品群組的數量/規模,往往是在「足夠多可同時持有多頭與空頭部位的資產」與「資產損益(PnL)之間的相似性/相關性」之間取得折衷。
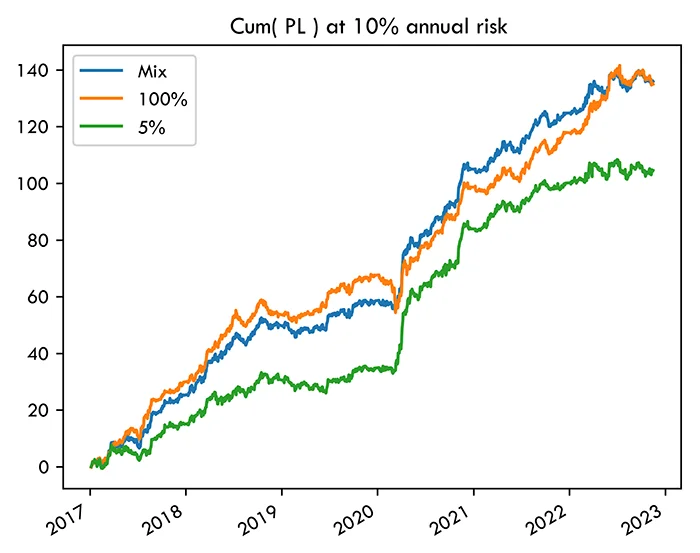
混合折衷情境?
- 不設群組最高配置上限。
- 群組淨零上限:
- 能源:10%(許多相關的合約)
- 其他:20%(較多元的群組)。
- 歷史回撤略為縮小,同時保有大部分不設限時的績效?
| 上限 | SR | 風險 |
|---|---|---|
| 100% | 2.3 | 5.8% |
| 混合 | 2.3 | 4.2% |
| 5% | 1.8 | 3.7% |