
순 익스포저 제로의 원자재 그룹
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
목표
접근 방법:
- AiLA 배분 전략을 바탕으로 다음과 같은 목표 특성을 갖는 포트폴리오를 구성합니다.
- 자본 배분 비율의 최대치는 100%입니다.
- 포트폴리오 수준에서 명목 롱 익스포저와 숏 익스포저의 차이가 0, 즉 순 익스포저 제로(net-zero)입니다.
- 포트폴리오 내 각 원자재 그룹 안에서도 순 익스포저 제로를 달성합니다.
- 순 익스포저 제로 기준은 근사적인 것이며, 0에서 일정 수준 벗어나는 것은 허용됩니다.
- 필요한 경우(예: AiLA 배분이 없는 경우) 특정 원자재 그룹에 배분하지 않는 것도 허용됩니다.
- 원자재 그룹은 다음 두 가지 목표 파라미터와 함께 정의됩니다.
- 원자재 그룹의 최대 총 배분.
- 원자재 그룹의 최대 순 익스포저 제로 편차 한도.
질문:
- 순 익스포저 제로 기준을 얼마나 잘 달성할 수 있습니까?
- 순 익스포저 제로 기준은 포트폴리오 성과에 어떤 영향을 미칩니까?
- 원자재 그룹은 포트폴리오 성과에 어떤 영향을 미칩니까?
원자재 그룹
- 알루미늄 (LME)
- 구리 (CME/LME)
- 납 (LME)
- 니켈 (LME)
- 아연 (LME)
비철금속
- 금 (CME)
- 은 (CME)
귀금속
- 대두 (CME)
- 대두유 (CME)
- 대두박 (CME)
- 옥수수 (CME)
- 소맥 (CME)
- 캔자스 소맥 (CME)
곡물
- Brent (ICE)
- 가스오일 (ICE)
- WTI (CME)
- 난방유 (CME)
- RBOB (CME)
- 천연가스 (CME)
에너지
- 아라비카 커피 (ICE)
- 면화 (ICE)
- 뉴욕 코코아 (ICE)
- 설탕 No.11 (ICE)
소프트 원자재
- 육성우 (CME)
- 생우 (CME)
- 돈육 (CME)
축산물
순 익스포저 제로 기준
- 유동성 제약을 적용하기 전에는 기본 원자재 그룹에 대해 그룹 수준과 포트폴리오 수준 모두에서 순 익스포저 제로 기준이 잘 달성됩니다.
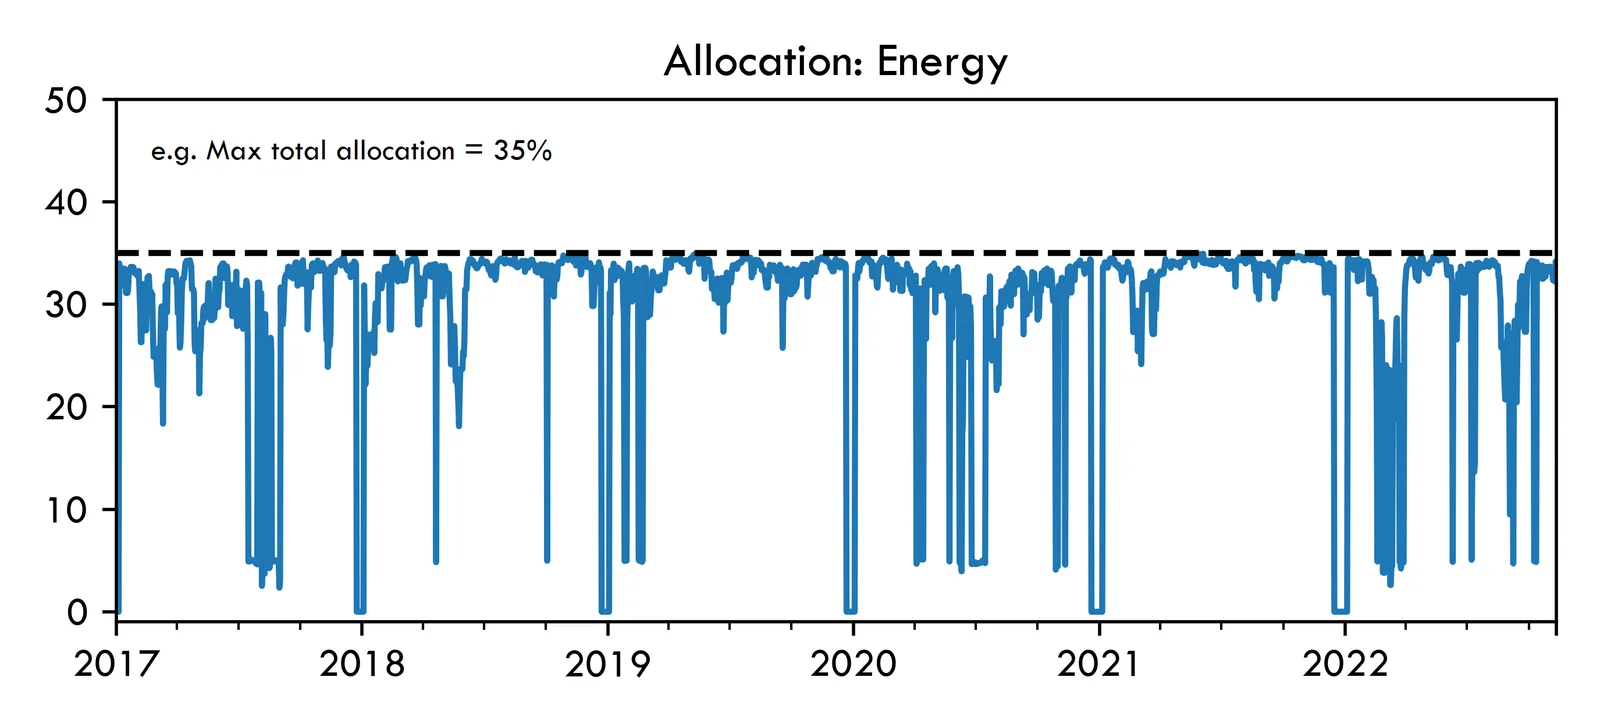
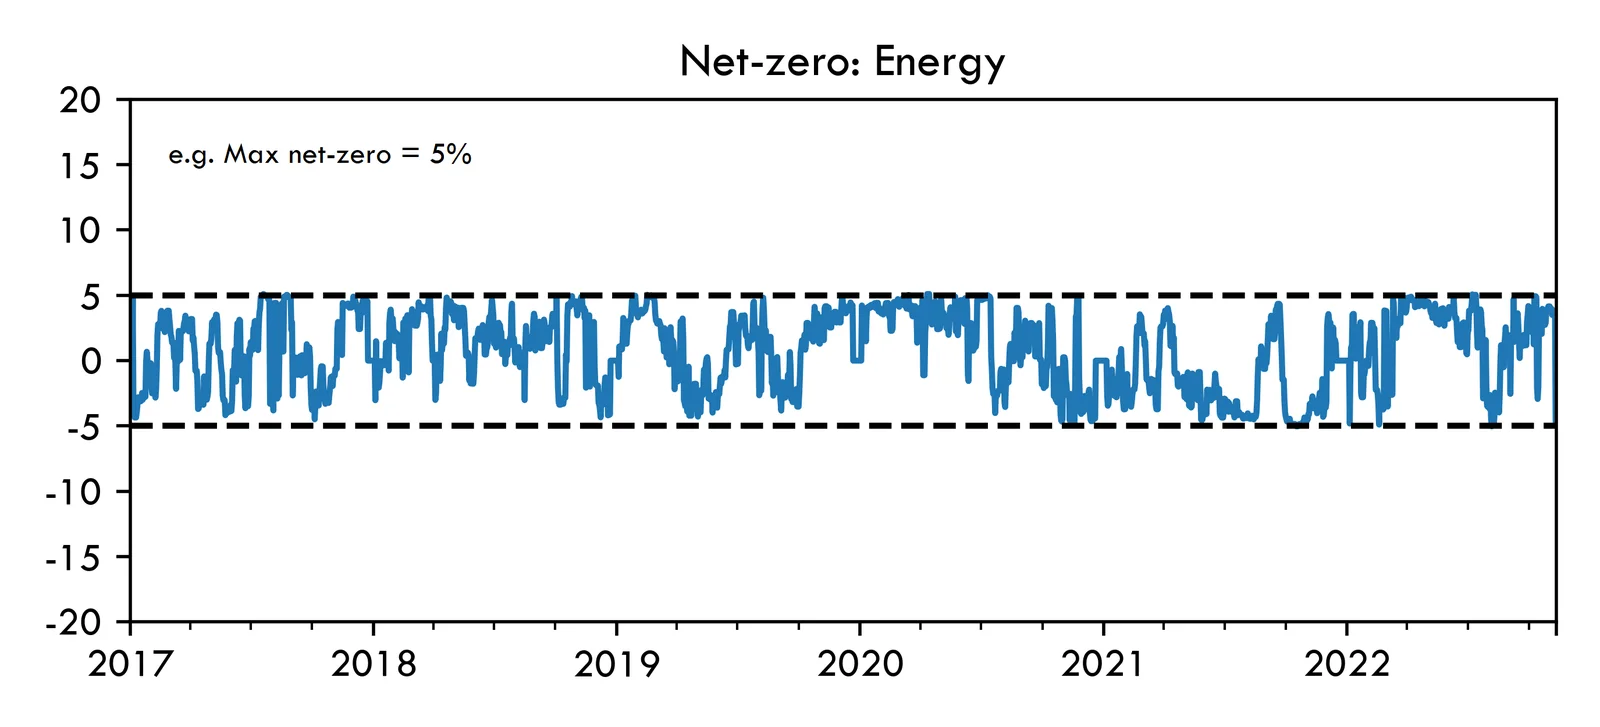
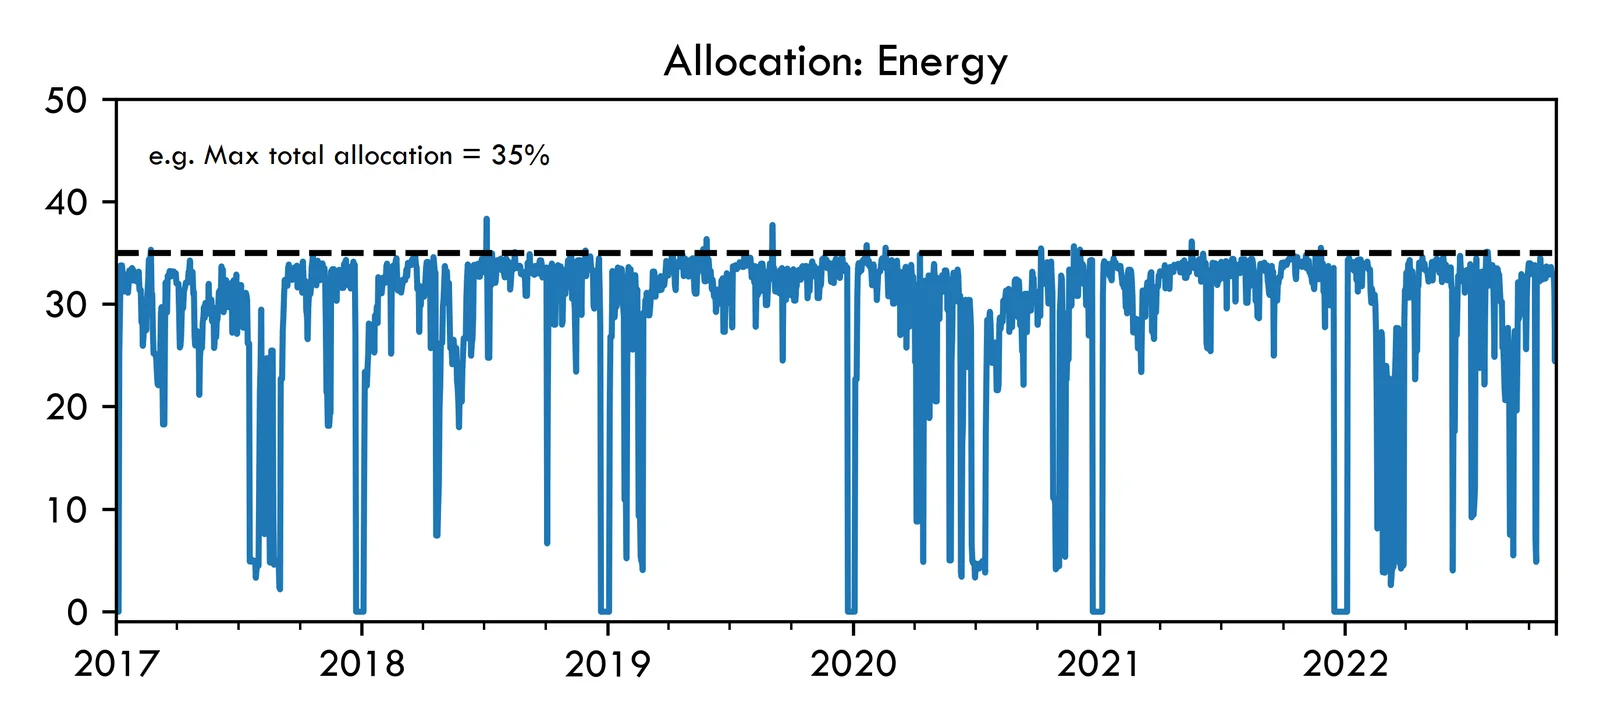
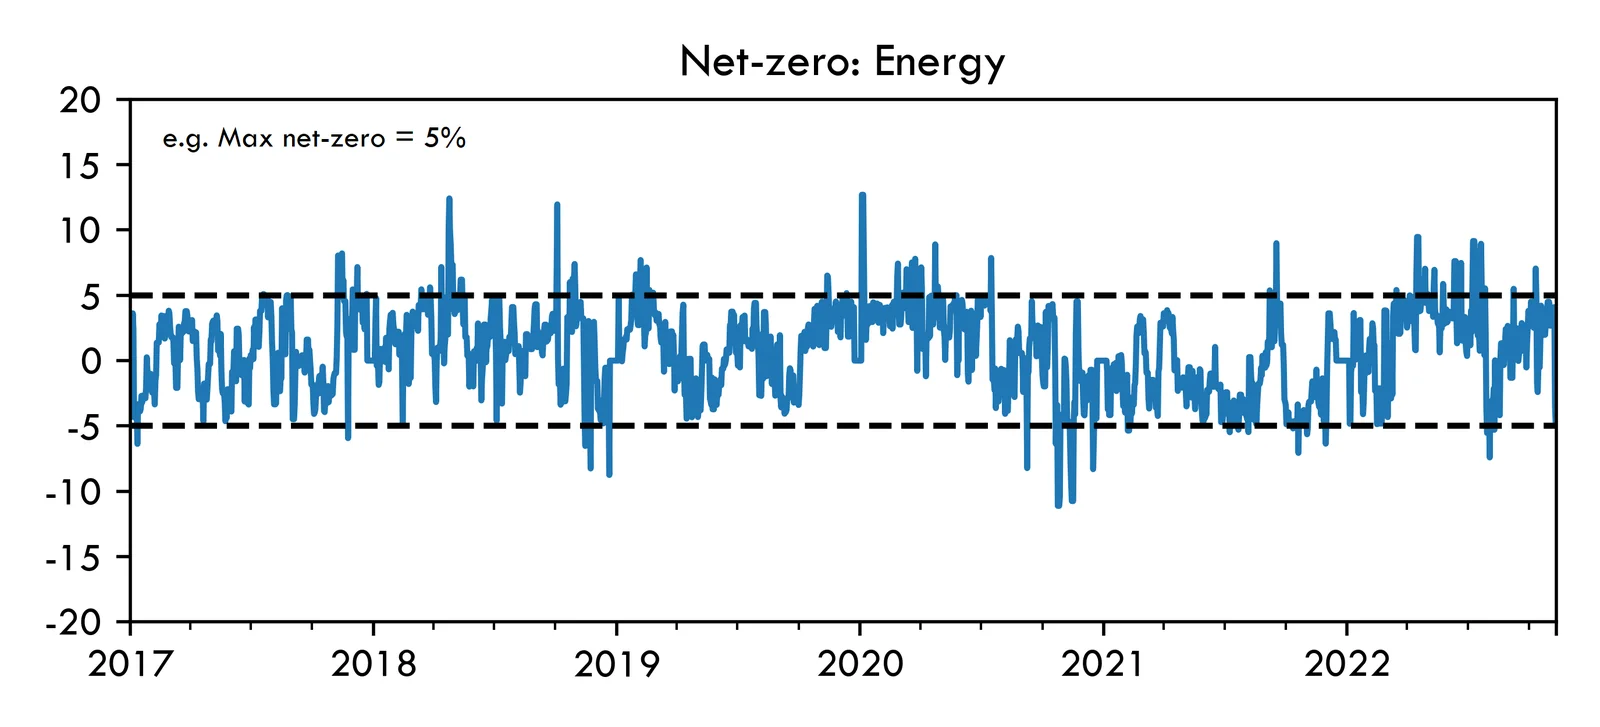
- 그러나 유동성/리밸런싱 제약을 포함하면 매일 기준이 충족된다고 보장할 수 없습니다(포트폴리오 수준에서도 마찬가지).
더 작은 편차 한도
설정
- 기본 원자재 그룹 기반 순 익스포저 제로 포트폴리오.
- 최대 총 (그룹) 배분에는 제약이 없습니다. 즉 최대치 = 100%입니다.
- 최대 순 익스포저 제로 (그룹) 편차 한도는 모든 그룹에 동일하며, 100%(제약 없음)에서 5%로 축소합니다.
포트폴리오 성과의 경향
- 원자재 그룹이 순 익스포저 제로에서 벗어날 수 있는 한도를 축소하면,
- 위험 조정 수익률은 낮아지는 경향이 있지만,
- 과거의 여러 낙폭도 줄어듭니다(예: 2020년 3월).
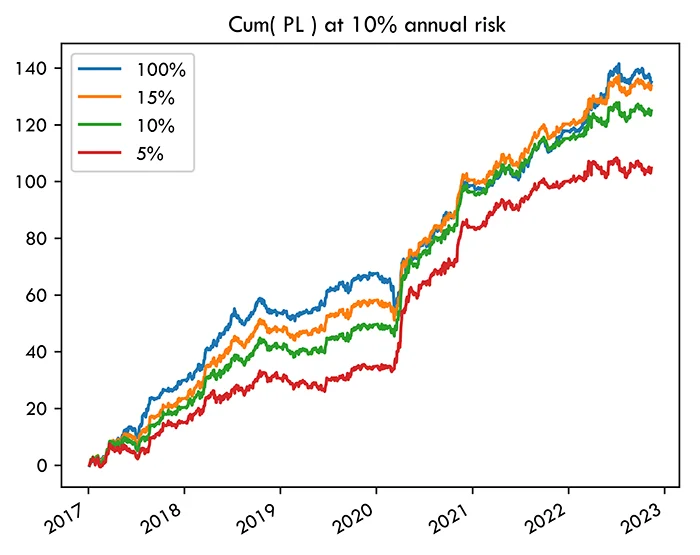
| 순 익스포저 제로 | 연간 SR | 연간 위험 |
|---|---|---|
| 100% | 2.3 | 5.8% |
| 15% | 2.3 | 4.3% |
| 10% | 2.1 | 4.0% |
| 5% | 1.8 | 3.7% |
더 작은 그룹
설정
- 위에서 최대 순 익스포저 제로 편차 한도를 축소한 결과와 동일합니다.
- 다만 더 작은 원자재 그룹을 더 많이(S) 사용합니다.
- 곡물 및 에너지 (기본) 그룹은 원자재별로 하나의 그룹으로 나눕니다. 예를 들어 WTI가 하나의 그룹입니다.
- 곡물 및 에너지 그룹은 다른 기본 그룹에 비해 서로 다른 계약이 더 많고 유동성도 높기 때문에 선택했습니다.
포트폴리오 성과의 경향
- 더 작은 그룹을 많이 도입하면 롱과 숏을 동시에 보유하는 경우가 줄어드는 경향이 있습니다.
- 개별 자산 포트폴리오, 즉 그룹 순 익스포저 제로 제약이 없는 포트폴리오와 더 비슷해지는 경향이 있습니다.
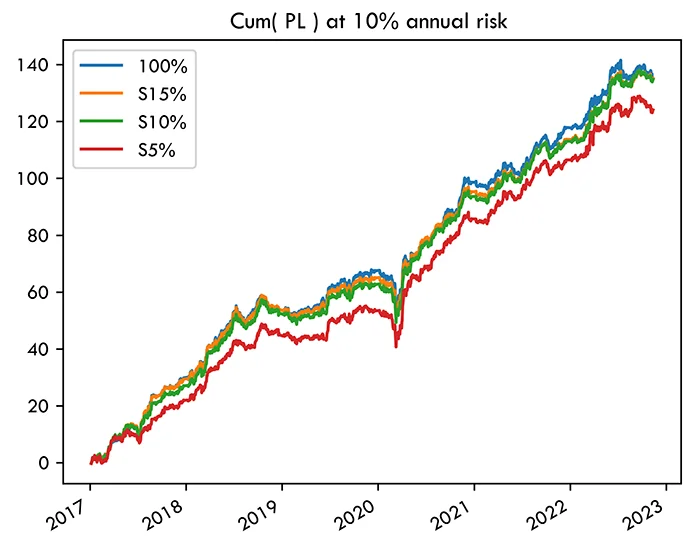
| 순 익스포저 제로 | 연간 SR | 연간 위험 |
|---|---|---|
| 100% | 2.3 | 5.8% |
| S15% | 2.3 | 5.1% |
| S10% | 2.3 | 4.5% |
| S5% | 2.1 | 3.4% |
요약
- 분석한 원자재와 그룹 집합에서, 원자재 그룹 수준의 순 익스포저 제로 기준을 갖는 AiLA 포트폴리오는 입력 파라미터로 지정한 비교적 작은 편차 범위 내에서 달성 가능한 것으로 보입니다.
- 유동성 제약으로 인해 입력 파라미터로 지정한 한도를 넘는 추가 편차가 일부 발생하지만, 그 정도는 비교적 작습니다.
- 순 익스포저 제로 편차 한도가 작아질수록 위험 조정 기준 포트폴리오 성과는 낮아지는 경향이 있으나, 과거 낙폭도 줄어드는 경우가 많습니다.
- 원자재 그룹의 수/규모는 롱과 숏을 동시에 보유할 수 있을 만큼 충분히 많은 자산과, 자산 손익(PnL) 간의 유사성/상관관계 사이의 절충이 되는 경향이 있습니다.
혼합 절충 시나리오?
- 그룹 최대 배분 한도 없음.
- 순 익스포저 제로 그룹 한도:
- 에너지: 10%(상관된 계약이 많음)
- 기타: 20%(더 다양한 그룹).
- 제약 없는 성과의 대부분을 유지하면서 과거 낙폭은 약간 줄일 수 있을까요?
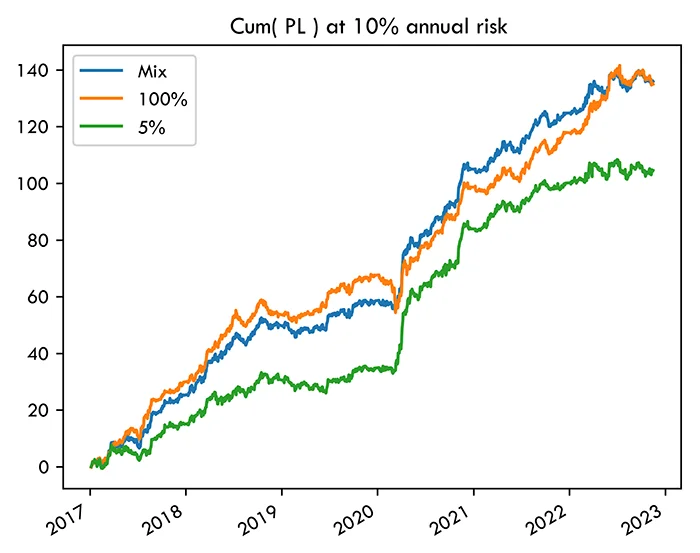
| 한도 | SR | 위험 |
|---|---|---|
| 100% | 2.3 | 5.8% |
| 혼합 | 2.3 | 4.2% |
| 5% | 1.8 | 3.7% |