
净零敞口的大宗商品组别
译自英文。以英文原文为准。 阅读英文版
目标
方法:
- 基于 AiLA 配置策略,构建具有以下目标属性的投资组合:
- 已配置资本的最大比例为 100%。
- 投资组合层面的名义多头与空头敞口为零,即所谓的净零敞口。
- 投资组合内的各大宗商品组别同样需实现净零敞口。
- 净零标准仅为近似要求,可接受一定程度偏离零值。
- 如有必要(例如缺乏 AiLA 配置),可接受不对某一大宗商品组别进行配置。
- 大宗商品组别连同以下两个目标参数共同定义:
- 该大宗商品组别的最大总配置。
- 该大宗商品组别的最大净零偏离限额。
问题:
- 净零标准能在多大程度上实现?
- 净零标准对投资组合表现有何影响?
- 大宗商品组别对投资组合表现有何影响?
大宗商品组别
- 铝 (LME)
- 铜 (CME/LME)
- 铅 (LME)
- 镍 (LME)
- 锌 (LME)
基本金属
- 黄金 (CME)
- 白银 (CME)
贵金属
- 大豆 (CME)
- 豆油 (CME)
- 豆粕 (CME)
- 玉米 (CME)
- 小麦 (CME)
- 堪萨斯小麦 (CME)
谷物
- Brent (ICE)
- 柴油 (ICE)
- WTI (CME)
- 取暖油 (CME)
- RBOB (CME)
- 天然气 (CME)
能源
- 阿拉比卡咖啡 (ICE)
- 棉花 (ICE)
- 纽约可可 (ICE)
- 11 号糖 (ICE)
软商品
- 育肥牛 (CME)
- 活牛 (CME)
- 瘦肉猪 (CME)
畜牧
净零标准
- 在施加流动性约束之前,默认大宗商品组别在组别层面和投资组合层面均较好地实现了净零标准。
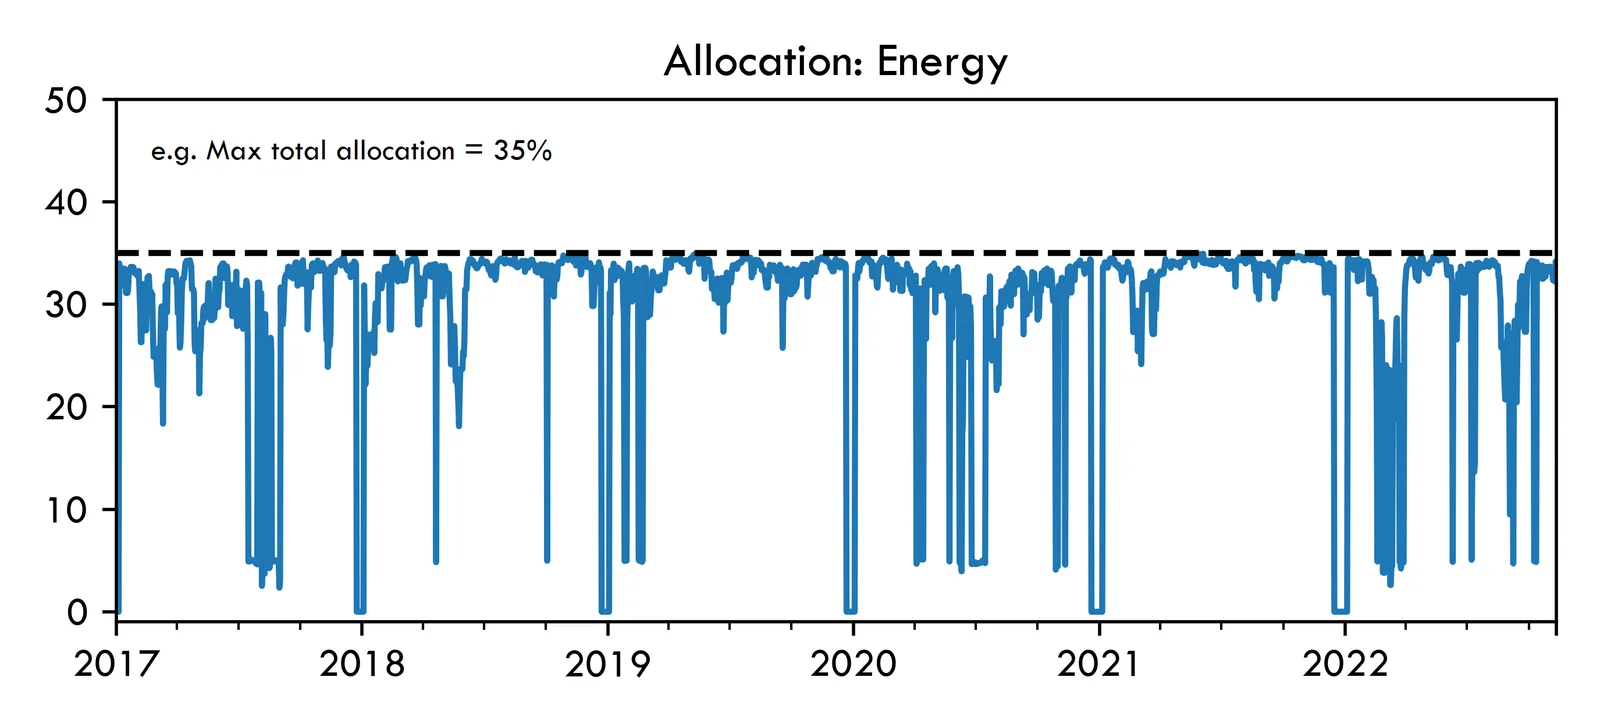
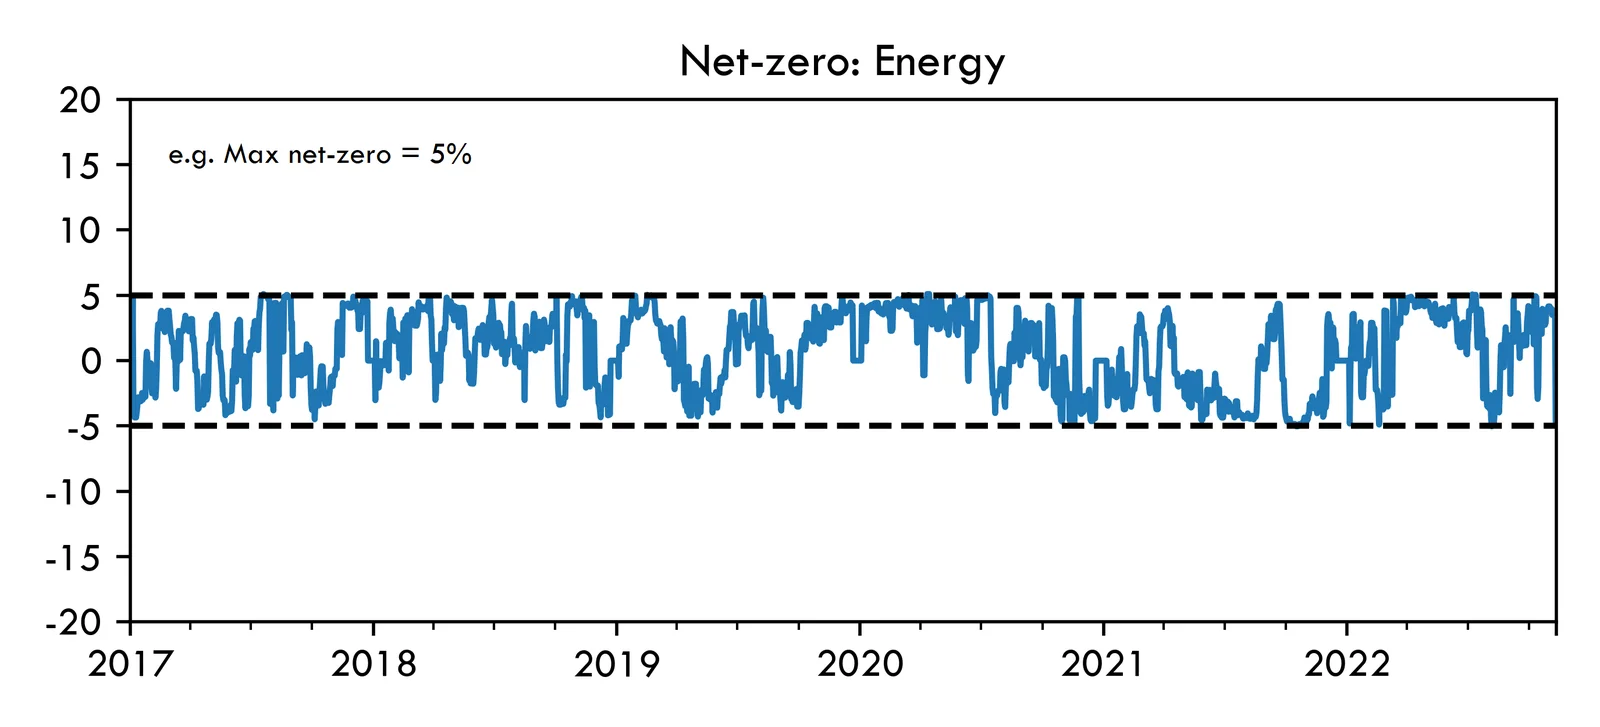
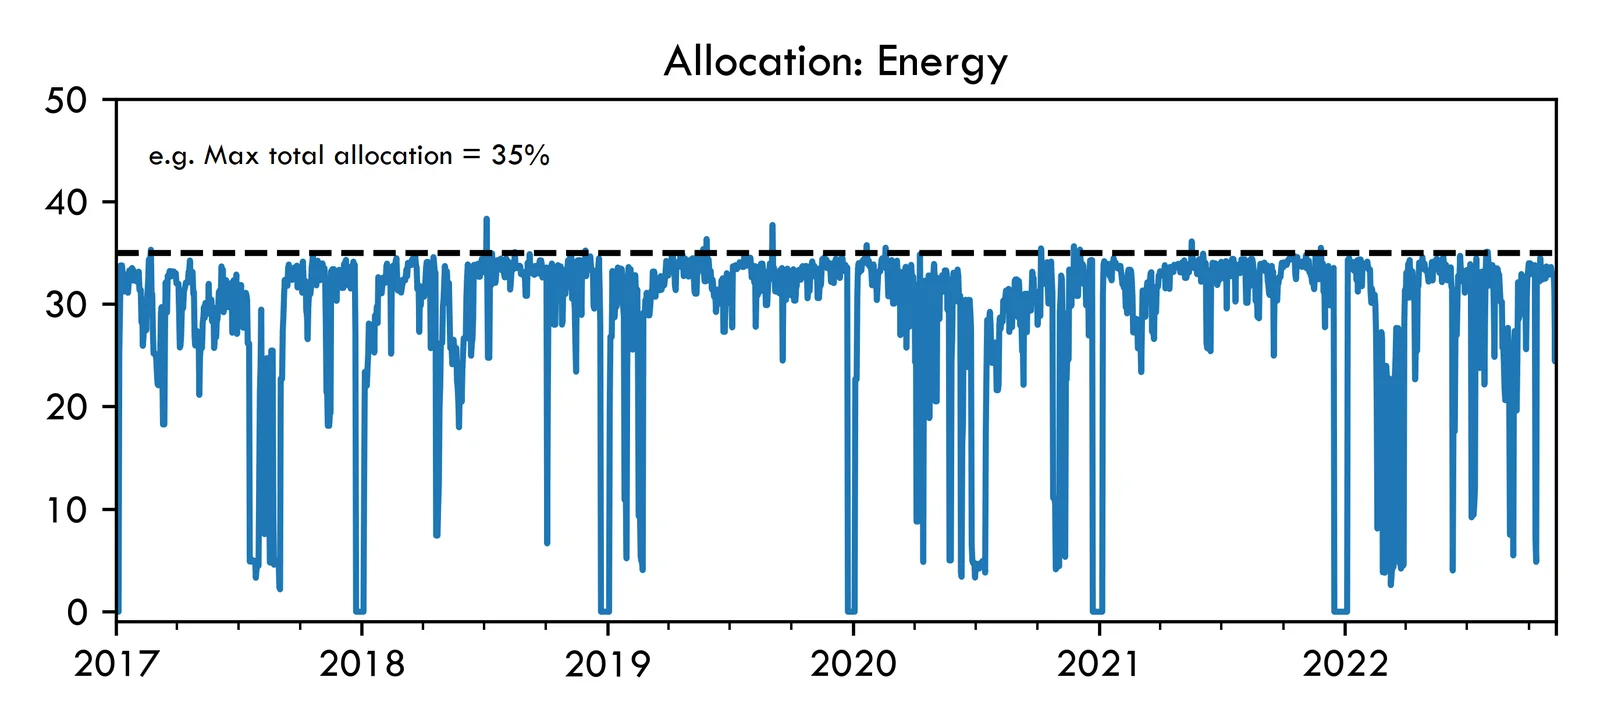
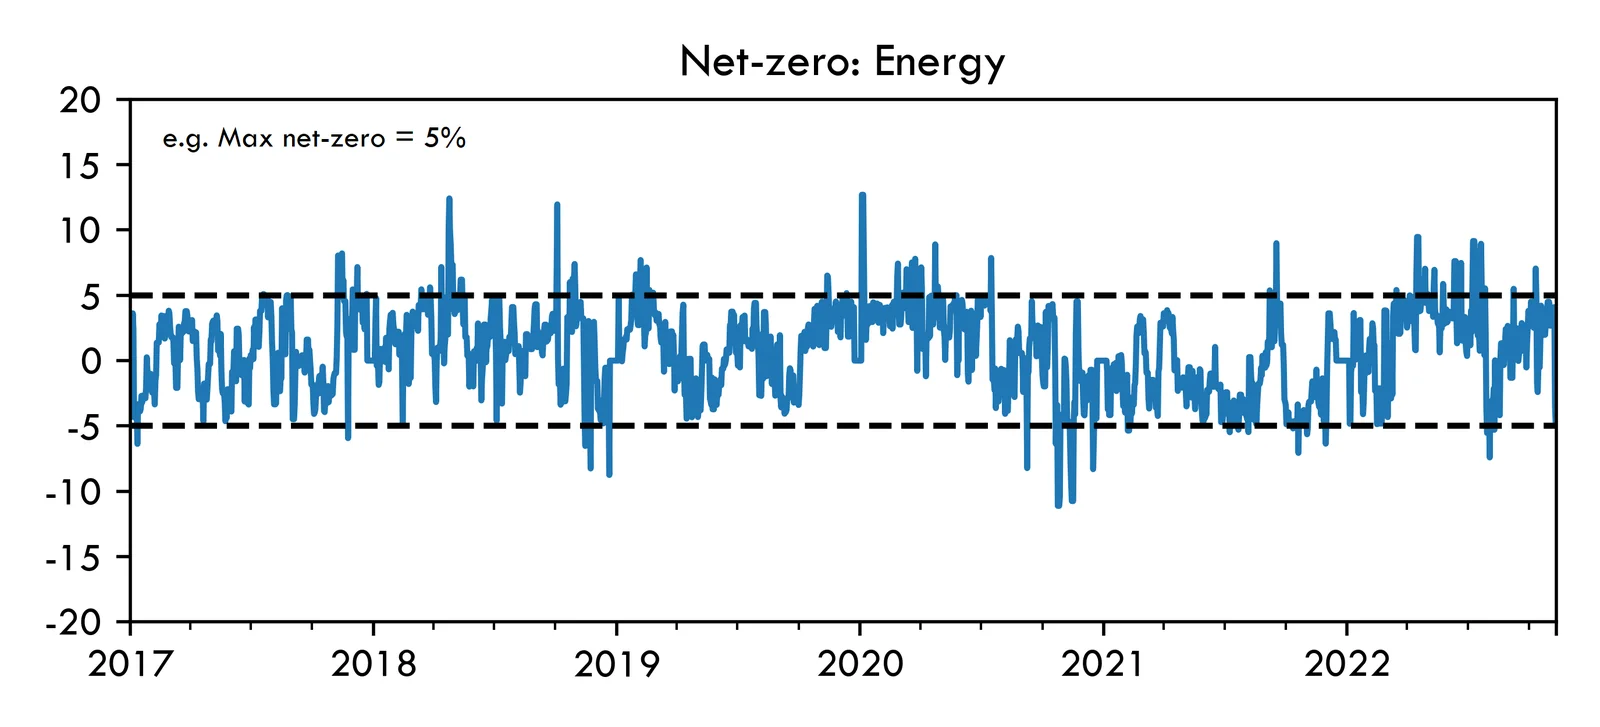
- 然而,纳入流动性/再平衡约束后,无法保证每一天都满足该标准(投资组合层面情况类似)。
更小的偏离限额
设置
- 基于默认大宗商品组别的净零投资组合。
- 最大(组别)总配置不受约束,即最大值 = 100%。
- 所有组别的最大净零(组别)偏离限额相同,并从 100%(无约束)降至 5%。
投资组合表现趋势
- 降低大宗商品组别允许偏离净零的限额后,
- 经风险调整的收益趋于下降,
- 但多次历史回撤也随之减小,例如 2020 年 3 月。
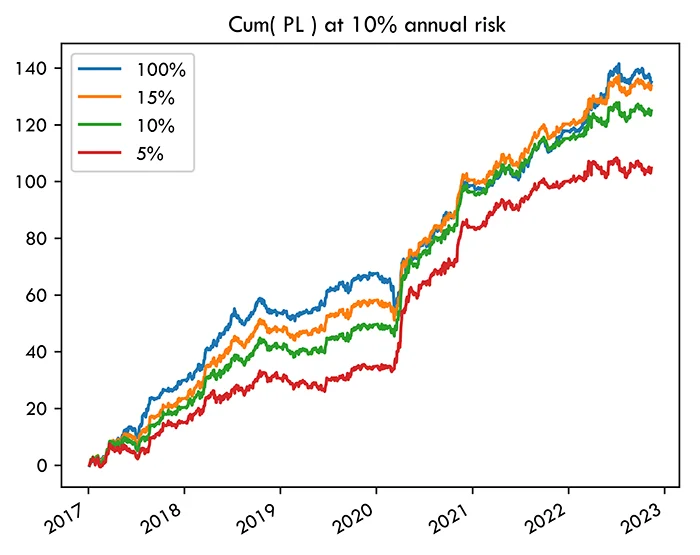
| 净零 | 年化 SR | 年化风险 |
|---|---|---|
| 100% | 2.3 | 5.8% |
| 15% | 2.3 | 4.3% |
| 10% | 2.1 | 4.0% |
| 5% | 1.8 | 3.7% |
更小的组别
设置
- 与上文降低最大净零偏离限额的结果相同。
- 不同之处在于,使用数量更多、规模更小的大宗商品组别(S)。
- 将谷物和能源(默认)组别拆分为每种大宗商品各成一组,例如 WTI 单独为一组。
- 之所以选择谷物和能源组别,是因为与其他默认组别相比,其合约种类更多且流动性更好。
投资组合表现趋势
- 引入数量多、规模小的组别,往往会减少同时做多和做空的情况。
- 其结果往往更接近由单个资产构成的投资组合,即没有净零组别约束的投资组合。
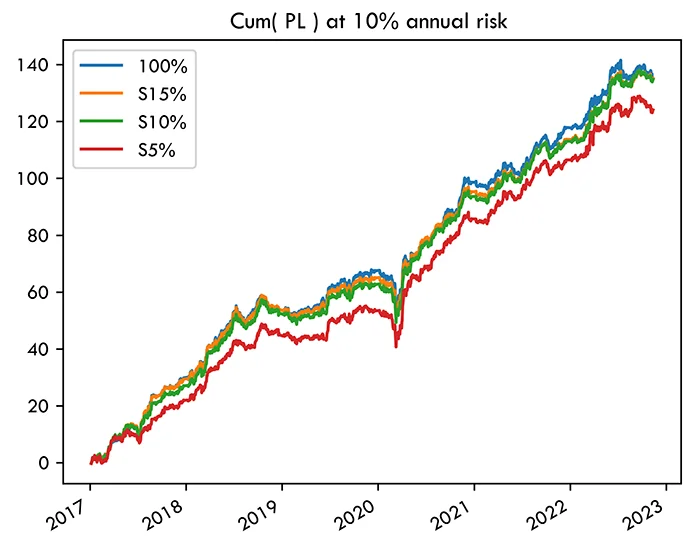
| 净零 | 年化 SR | 年化风险 |
|---|---|---|
| 100% | 2.3 | 5.8% |
| S15% | 2.3 | 5.1% |
| S10% | 2.3 | 4.5% |
| S5% | 2.1 | 3.4% |
总结
- 就所研究的大宗商品和组别而言,在大宗商品组别层面满足净零标准的 AiLA 投资组合,似乎能够在输入参数规定的相对较小偏离范围内实现。
- 流动性约束会导致超出输入参数所规定限额的额外偏离,但程度相对有限。
- 随着净零偏离限额的降低,投资组合经风险调整后的表现趋于下降,但历史回撤往往也随之减小。
- 大宗商品组别的数量/规模往往需要在以下两者之间取得折中:足够多可同时做多和做空的资产,以及资产损益之间的相似性/相关性。
混合折中情景?
- 不设最大组别配置限额。
- 净零组别限额:
- 能源:10%(相关合约较多)
- 其他:20%(组别更为多样)。
- 在保留无约束情形大部分表现的同时,历史回撤略有减少?
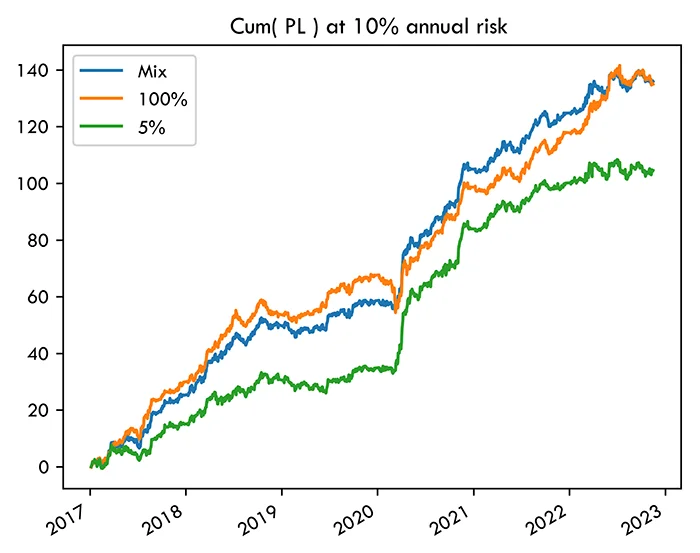
| 限额 | SR | 风险 |
|---|---|---|
| 100% | 2.3 | 5.8% |
| 混合 | 2.3 | 4.2% |
| 5% | 1.8 | 3.7% |