
ネットゼロ・エクスポージャーのコモディティ・グループ
英語からの翻訳です。英語の原文を正とします。 英語で読む
目的
アプローチ:
- AiLA のアロケーション戦略に基づき、次の目標特性を持つポートフォリオを構築します。
- 資本の配分比率の上限は 100%。
- ポートフォリオ・レベルで、想定元本ベースのロングとショートのエクスポージャーがゼロ。これをネットゼロ・エクスポージャーと呼びます。
- ポートフォリオ内の異なるコモディティ・グループの中でも、ネットゼロ・エクスポージャーを達成する。
- ネットゼロの条件は近似的なものであり、ゼロからの一定程度の乖離は許容する。
- 必要であれば、例えば AiLA のアロケーションがない場合など、特定のコモディティ・グループに配分しないことも許容する。
- コモディティ・グループは、2 つの目標パラメータとともに定義します。
- コモディティ・グループの合計アロケーションの上限。
- コモディティ・グループのネットゼロからの乖離の上限。
問い:
- ネットゼロの条件をどの程度達成できるでしょうか。
- ネットゼロの条件は、ポートフォリオのパフォーマンスにどのような影響を与えるでしょうか。
- コモディティ・グループは、ポートフォリオのパフォーマンスにどのような影響を与えるでしょうか。
コモディティ・グループ
- アルミニウム (LME)
- 銅 (CME/LME)
- 鉛 (LME)
- ニッケル (LME)
- 亜鉛 (LME)
ベースメタル
- 金 (CME)
- 銀 (CME)
貴金属
- 大豆 (CME)
- 大豆油 (CME)
- 大豆ミール (CME)
- トウモロコシ (CME)
- 小麦 (CME)
- カンザス小麦 (CME)
穀物
- Brent (ICE)
- ガスオイル (ICE)
- WTI (CME)
- ヒーティングオイル (CME)
- RBOB (CME)
- 天然ガス (CME)
エネルギー
- アラビカ・コーヒー (ICE)
- 綿花 (ICE)
- NY ココア (ICE)
- 砂糖 No.11 (ICE)
ソフト
- フィーダーキャトル (CME)
- 生牛 (CME)
- 赤身豚 (CME)
畜産物
ネットゼロの条件
- 流動性の制約を課す前の段階では、デフォルトのコモディティ・グループについて、グループ・レベルとポートフォリオ・レベルの両方でネットゼロの条件を良好に達成。
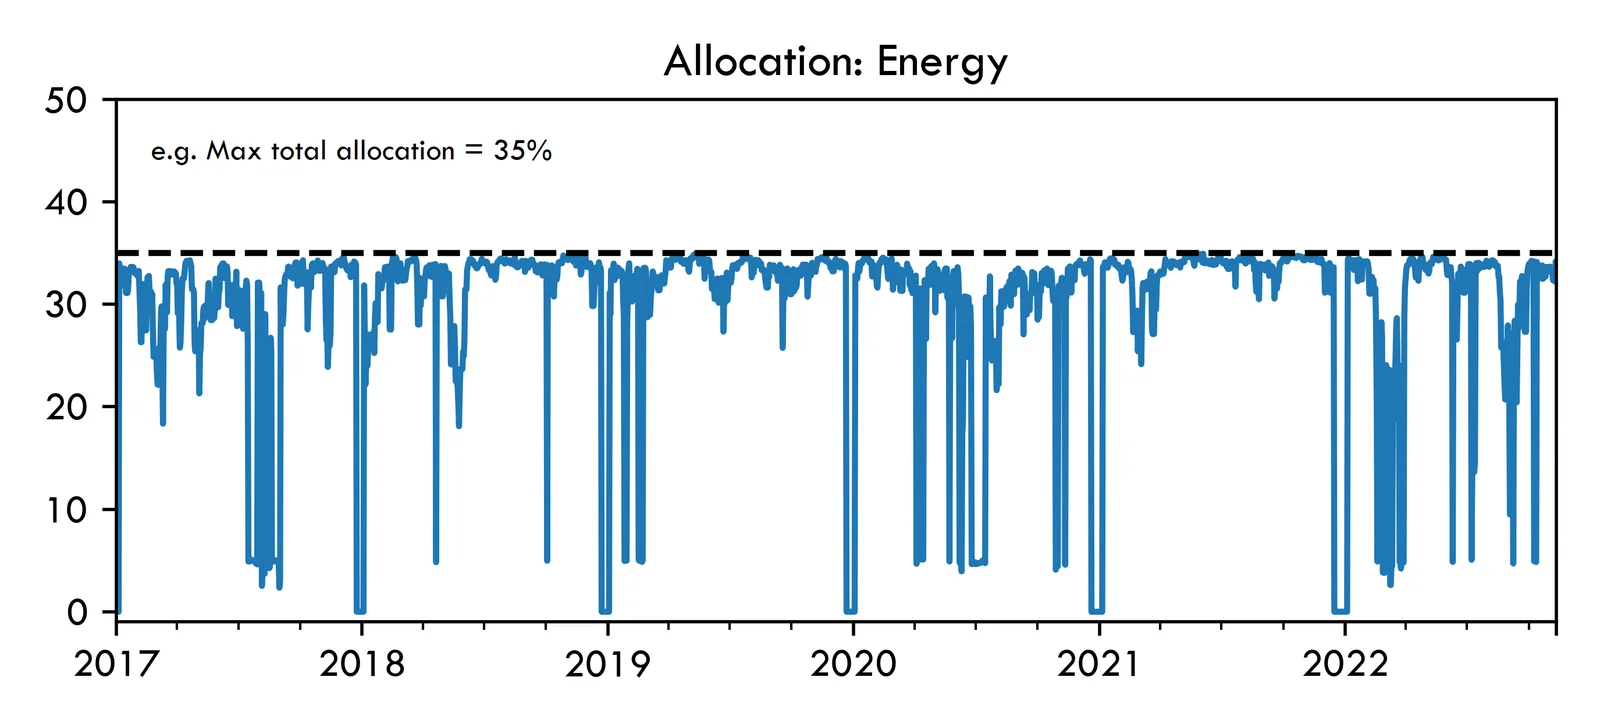
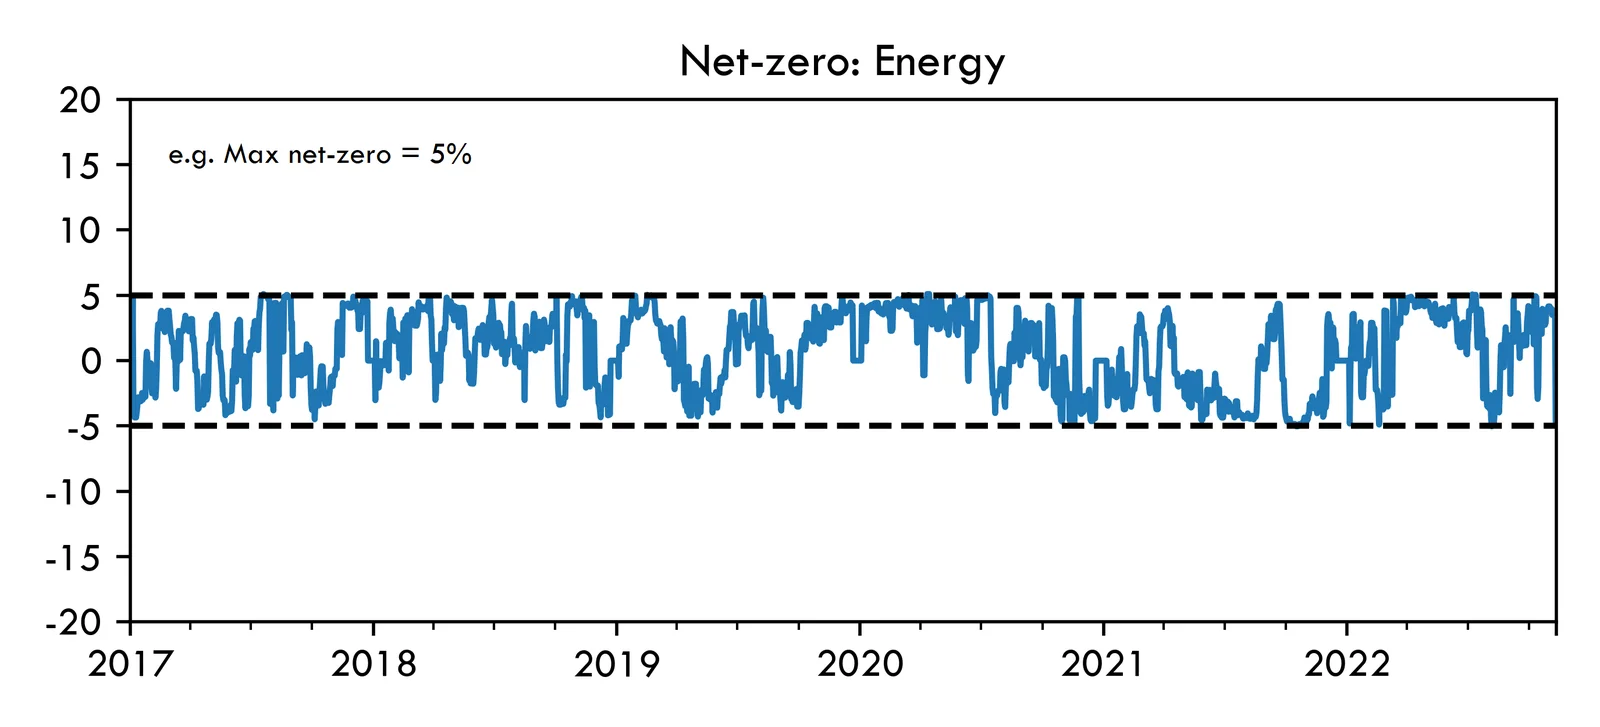
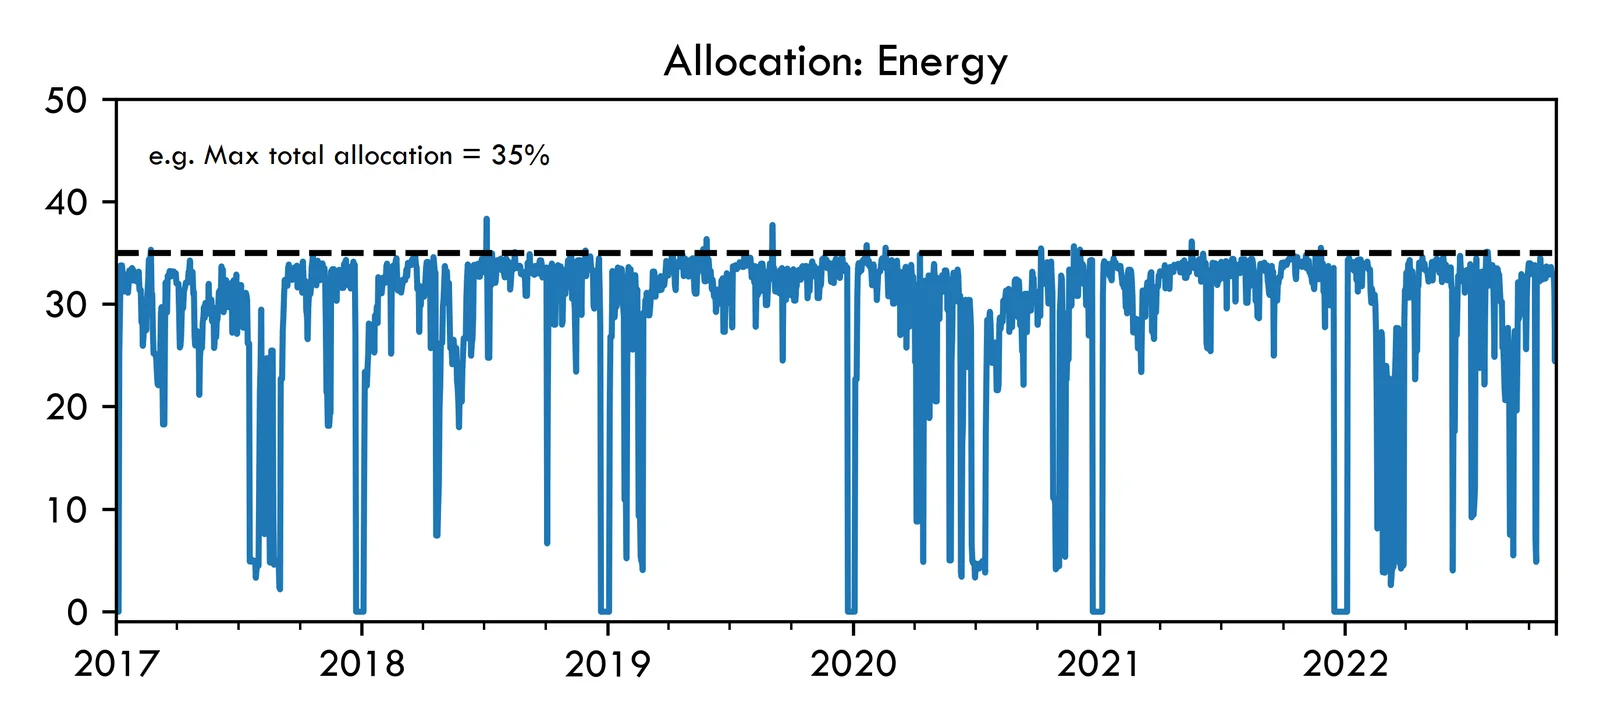
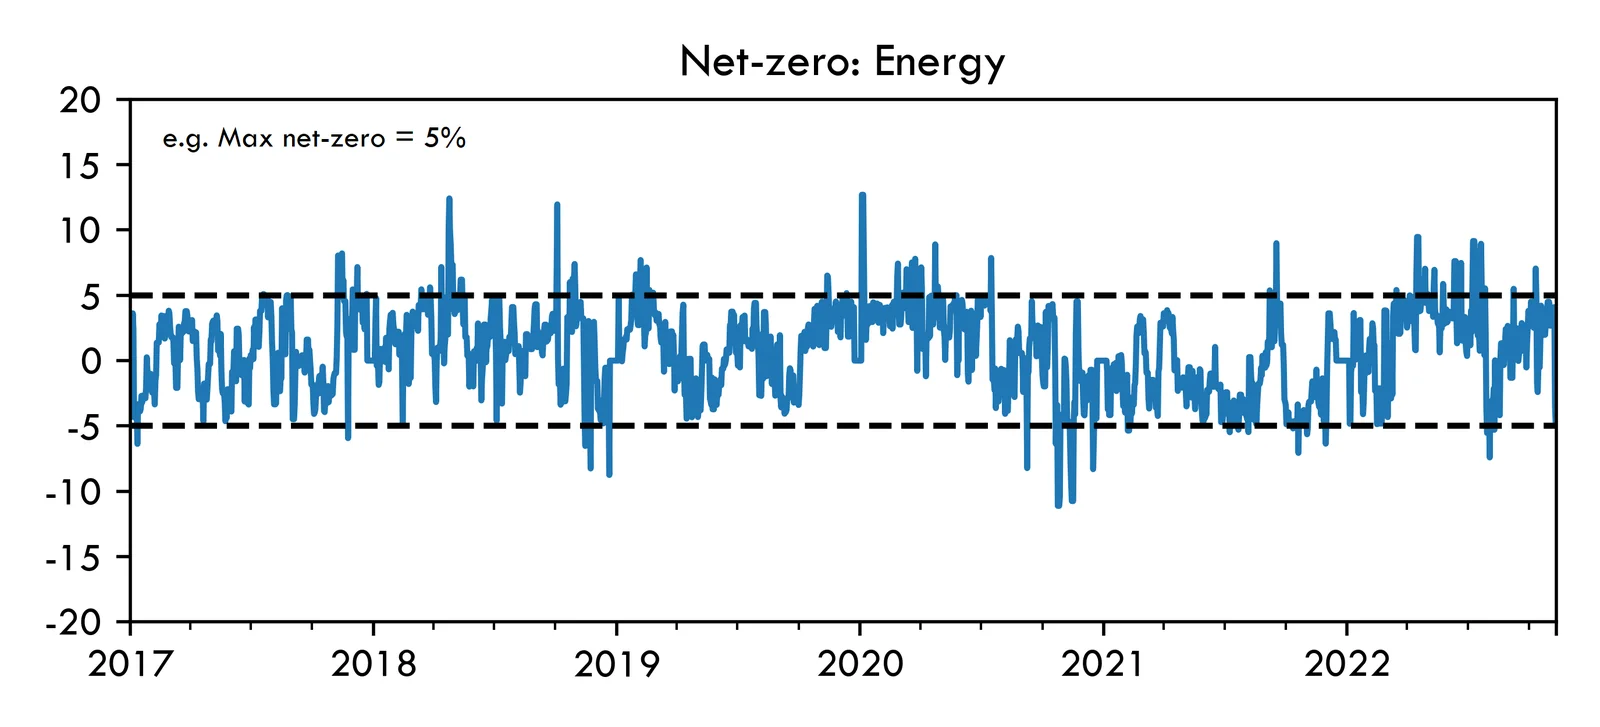
- ただし、流動性/リバランスの制約を含めると、毎日必ず条件を満たせるとは限りません(ポートフォリオ・レベルでも同様)。
乖離の上限の縮小
設定
- デフォルトのコモディティ・グループに基づくネットゼロ・ポートフォリオ。
- (グループの)合計アロケーションの上限は制約なし、すなわち上限 = 100%。
- (グループの)ネットゼロからの乖離の上限は全グループで共通とし、100%(制約なし)から 5% まで引き下げ。
ポートフォリオのパフォーマンスの傾向
- コモディティ・グループに許容するネットゼロからの乖離の上限を引き下げると、
- リスク調整後リターンは低下する傾向があります。
- ただし、例えば 2020 年 3 月など、過去のいくつかのドローダウンも縮小します。
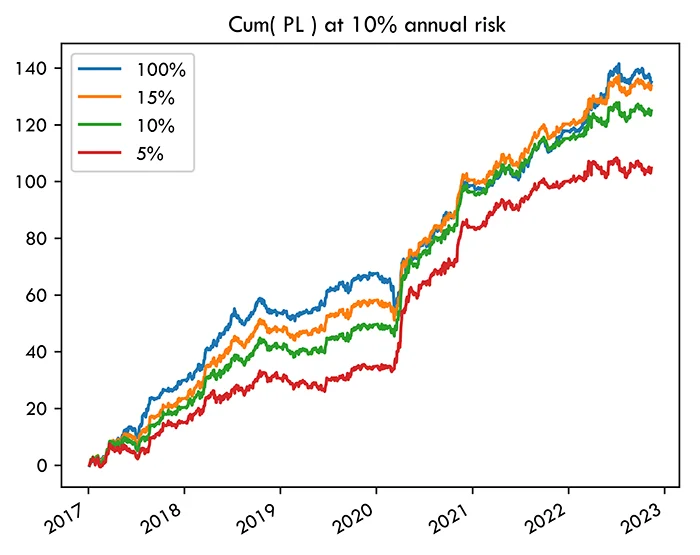
| ネットゼロ | 年間 SR | 年間リスク |
|---|---|---|
| 100% | 2.3 | 5.8% |
| 15% | 2.3 | 4.3% |
| 10% | 2.1 | 4.0% |
| 5% | 1.8 | 3.7% |
グループの細分化
設定
- 上記のネットゼロからの乖離の上限を引き下げた結果と同じ設定。
- ただし、より小さなコモディティ・グループ(S)を多数用いる。
- 穀物とエネルギーの(デフォルトの)グループを、コモディティごとに 1 つのグループに分割(例:WTI で 1 グループ)。
- 穀物とエネルギーのグループを選んだのは、他のデフォルト・グループと比べて、より多様で流動性の高い限月があるため。
ポートフォリオのパフォーマンスの傾向
- 多数の小さなグループを導入すると、ロングとショートを同時に保有する状況が生じにくくなる傾向があります。
- 個別資産のポートフォリオ、すなわちグループのネットゼロ制約がないポートフォリオに近づく傾向があります。
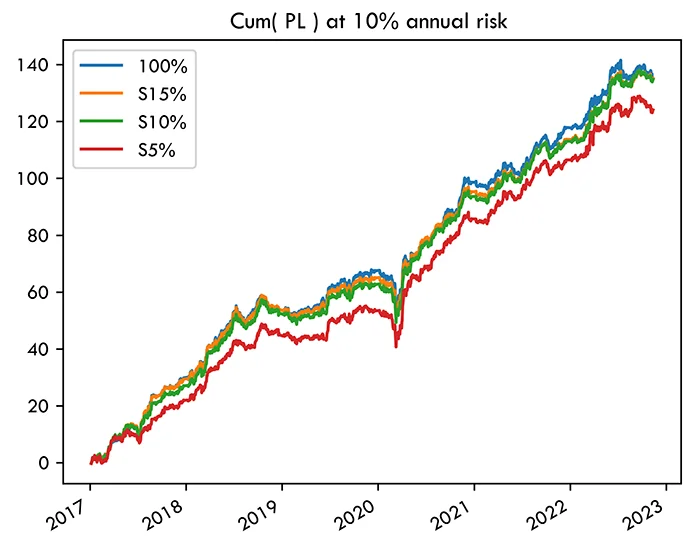
| ネットゼロ | 年間 SR | 年間リスク |
|---|---|---|
| 100% | 2.3 | 5.8% |
| S15% | 2.3 | 5.1% |
| S10% | 2.3 | 4.5% |
| S5% | 2.1 | 3.4% |
まとめ
- 調査したコモディティとグループの組み合わせでは、コモディティ・グループ・レベルでネットゼロの条件を持つ AiLA ポートフォリオは、入力パラメータで指定した比較的小さな乖離の範囲内で実現可能であるように見えます。
- 流動性の制約により、入力パラメータで指定した上限を超える追加的な乖離が生じますが、その程度は比較的穏当です。
- ネットゼロからの乖離の上限を引き下げるにつれて、ポートフォリオのパフォーマンスはリスク調整ベースで低下する傾向がありますが、過去のドローダウンも縮小することが多く見られます。
- コモディティ・グループの数/規模は、ロングとショートを同時に保有できるだけの十分な数の資産と、資産の損益間の類似性/相関との間の妥協となる傾向があります。
混合型の妥協シナリオ?
- グループのアロケーション上限なし。
- グループのネットゼロ上限:
- エネルギー:10%(相関の高い限月が多数)
- その他:20%(より多様なグループ)。
- 制約なしのパフォーマンスの大部分を維持しつつ、過去のドローダウンをやや縮小できるか?
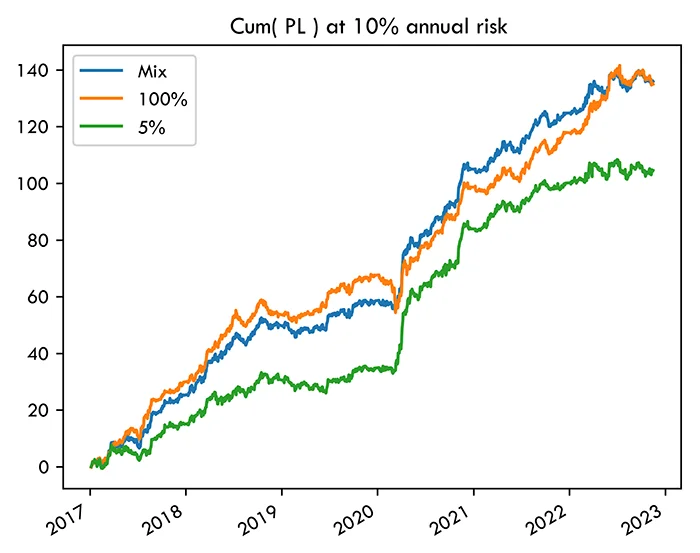
| 上限 | SR | リスク |
|---|---|---|
| 100% | 2.3 | 5.8% |
| ミックス | 2.3 | 4.2% |
| 5% | 1.8 | 3.7% |