
Alpha 拆解
本頁譯自英文,內容以英文版本為準。 閱讀英文版
研究方法
背景:
AiLA 方法論有四個 alpha 來源,包括:
- 配置決策:依據因子分類,決定何時持有多頭、空頭或中性部位
- 風險最佳化:依據預先設定的持有期間與風險/報酬比,決定配置可承擔風險的時間長度。
- 曲線分散:由獨立模型決策決定應配置期貨曲線上的哪一個點。例如:WTI 將有 12 個獨立模型,決定配置曲線上的哪些點
- 投資組合建構:步驟 1、2 與 3 產生大量獨立的報酬流,再以波動率目標法加以組合,使變異數與相關性效果降至最低。
研究方法:
- 目的在於將 AiLA 所產生的 alpha 拆解為上述各項組成要素,以更深入了解其來源
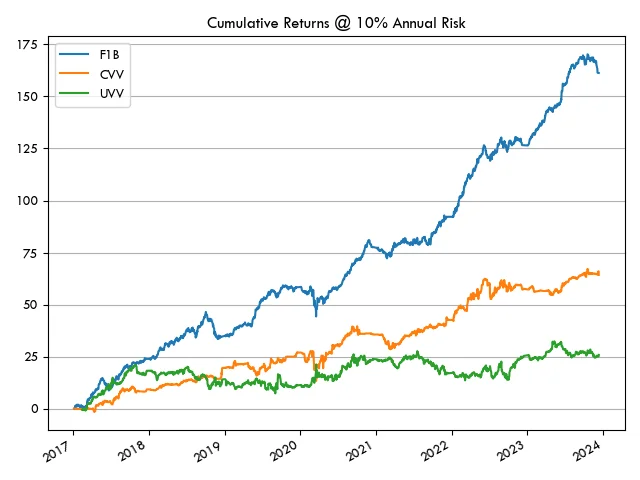
- 本研究建立了 3 個規模容量為 $1B 的投資組合。這 3 個投資組合的投資組合建構與風險最佳化方式均一致。此外,共使用橫跨 23 項分散化原物料商品的 151 檔標的:
- UVV:未分類的隨機配置、風險最佳化,每項原物料商品僅交易曲線上的 1 個點
- CVV:經分類的配置、風險最佳化,每項原物料商品僅交易曲線上的 1 個點
- F1B:經分類的配置、風險最佳化,每項原物料商品交易曲線上的所有點(共 151 檔標的)
- 我們希望運用這些投資組合的結果,對 AiLA alpha 產生的組成要素作出若干推論
研究結果分析
- 一如預期,我們觀察到績效排序為 F1B > CVV > UVV
- CVV 與 UVV 的年化風險較低,原因在於每項原物料商品僅交易曲線上的一個點,配置數量較少。
- 比較 CVV 與 UVV,夏普比率相差 0.6,此即在每項原物料商品僅交易曲線上一個點時的基準分類效果。
- 比較 UVV 與 F1B,將近 2 的夏普比率差異來自於:i) 配置的分類、ii) 曲線上各標的的獨立建模,以及 iii) 投資組合建構的分散效益。
- 當曲線上的每檔標的皆經獨立建模,且可納入投資組合進行交易時,投資組合建構的分散效益更為明顯
- 這 3 個投資組合均採用相同的投資組合建構方法論。
- 在基本的 UVV 案例中,夏普比率基準偏低,僅為 0.4。若缺少分類,也未針對每項原物料商品交易曲線上的獨立標的,投資組合建構本身並不會產生太多 alpha
- 比較 F1B 與 CVV,F1B 的主要差異在於其交易沿曲線分布、經獨立建模的多檔標的。在夏普比率為 1 的情況下,即使採用投資組合建構方法論,所產生的 alpha 也並不顯著。然而,當投資組合交易曲線上經獨立建模的標的時,夏普比率大幅提升至 2.4
| 投資組合 | 夏普比率 | 年化風險 |
|---|---|---|
| F1B | 2.4 | 7.7% |
| CVV | 1.0 | 2.1% |
| UVV | 0.4 | 2.0% |
| 相關係數 | F1B | CVV | UVV |
|---|---|---|---|
| F1B | 1.000 | ||
| CVV | 0.415 | 1.000 | |
| UVV | 0.005 | 0.012 | 1.000 |
結論
- 如本次演練所示,單獨進行配置分類或投資組合建構,均無法產生顯著的 alpha。
- 分類所產生的 alpha 單獨來看雖然似乎較不顯著,但它為投資組合建構方法論的輸入程序帶來系統化方法與可靠性,因而具有價值
- 當存在曲線上各交易標的的獨立報酬流,並搭配穩健的投資組合建構方法論時,分類所產生的 alpha 會大幅提升。
- 雖然要以貢獻百分比來分配各組成要素、藉此拆解 AiLA 方法論的 alpha 具有挑戰性,但本次演練合理地證實,alpha 產生的各組成要素能相互提升彼此的效能。