
알파 분해
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
접근 방법
배경:
AiLA 방법론에는 네 가지 알파 원천이 있습니다. 그 내용은 다음과 같습니다.
- 배분 결정: 팩터 기반 분류에 따라 언제 롱/숏/중립 포지션을 취할지 결정합니다.
- 위험 최적화: 사전에 정한 보유 기간과 위험/보상 비율에 따라 배분이 위험에 노출될 수 있는 기간을 결정합니다.
- 곡선 분산: 선물 곡선의 어느 지점에 배분할지는 독립 모델링 결정으로 정합니다. 예: WTI의 경우 12개의 독립 모델이 곡선의 어느 지점에 배분할지 결정합니다.
- 포트폴리오 구성: 1, 2, 3단계에서 다수의 독립적인 수익 흐름이 생성되며, 이를 분산과 상관관계 효과를 최소화하는 변동성 목표 방식으로 결합합니다.
접근 방법:
- AiLA가 창출하는 알파를 위의 여러 구성 요소로 분해하여 더 잘 이해하는 것이 목적이었습니다.
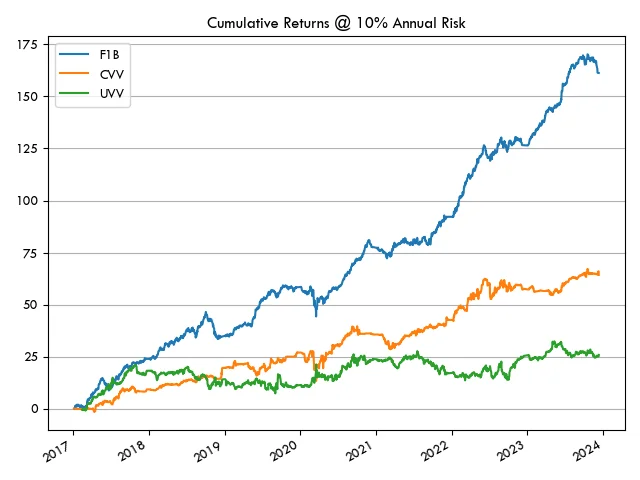
- 운용 규모 $1B의 포트폴리오 3개를 생성했습니다. 3개 포트폴리오 모두 포트폴리오 구성과 위험 최적화는 동일하게 적용했습니다. 또한 분산된 23개 원자재에 걸친 151개 상품을 사용했습니다.
- UVV : 분류하지 않은 무작위 배분, 위험 최적화, 원자재별로 곡선의 1개 지점만 거래
- CVV : 분류한 배분, 위험 최적화, 원자재별로 곡선의 1개 지점만 거래
- F1B : 분류한 배분, 위험 최적화, 원자재별로 곡선의 모든 지점 거래(총 151개 상품)
- 이들 포트폴리오의 결과를 바탕으로 AiLA 알파 창출의 구성 요소에 대해 몇 가지 추론을 하고자 합니다.
분석 결과
- 예상대로 성과는 F1B > CVV > UVV 순으로 나타났습니다.
- CVV와 UVV의 연간 위험이 낮은 것은 원자재별로 곡선의 한 지점만 거래하여 배분 횟수가 적기 때문입니다.
- CVV와 UVV를 비교하면, 샤프 지수 차이 0.6은 원자재별로 곡선의 한 지점만 거래할 때의 기본 분류 효과를 나타냅니다.
- UVV와 F1B를 비교하면, 샤프 지수 기준 약 2에 가까운 차이는 i) 배분의 분류, ii) 곡선 전반에 걸친 상품의 독립 모델링, iii) 포트폴리오 구성의 분산 효과에 의해 발생합니다.
- 포트폴리오 구성의 분산 효과는 곡선 전반의 각 상품을 독립적으로 모델링하고 포트폴리오에서 거래할 수 있을 때 더욱 뚜렷하게 나타납니다
- 3개 포트폴리오 모두 동일한 포트폴리오 구성 방법론을 사용합니다.
- 기본 UVV 사례에서는 샤프 지수가 0.4로 기본 수준이 낮습니다. 분류나 원자재별 곡선 전반의 독립 상품 없이 포트폴리오 구성만으로는 알파가 많이 창출되지 않습니다.
- F1B와 CVV를 비교할 때, F1B의 주된 차이는 독립적으로 모델링한 곡선상의 여러 상품을 거래한다는 점입니다. 샤프 지수 1 수준에서는 포트폴리오 구성 방법론을 적용하더라도 창출되는 알파가 크지 않습니다. 그러나 독립적으로 모델링한 곡선 전반의 상품을 포트폴리오에서 거래하면 샤프 지수가 2.4로 크게 개선됩니다.
| 포트폴리오 | 샤프 지수 | 연간 위험 |
|---|---|---|
| F1B | 2.4 | 7.7% |
| CVV | 1.0 | 2.1% |
| UVV | 0.4 | 2.0% |
| 상관관계 | F1B | CVV | UVV |
|---|---|---|---|
| F1B | 1.000 | ||
| CVV | 0.415 | 1.000 | |
| UVV | 0.005 | 0.012 | 1.000 |
결론
- 분석에서 볼 수 있듯이, 배분 분류나 포트폴리오 구성은 각각 단독으로는 상당한 알파를 창출하지 못합니다.
- 분류에 의해 창출되는 알파는 단독으로는 덜 유의미해 보이지만, 포트폴리오 구성 방법론에 입력값을 제공하는 과정에 체계적인 접근 방식과 신뢰성을 부여한다는 점에서 가치를 제공합니다.
- 분류에 의해 창출되는 알파는 견고한 포트폴리오 구성 방법론과 함께, 곡선 전반의 거래 상품에서 나오는 독립적인 수익 흐름이 존재할 때 크게 강화됩니다.
- 각 구성 요소에 기여도 %를 할당하는 방식으로 AiLA 방법론의 알파를 분해하기는 어렵지만, 이번 분석은 알파 창출의 각 구성 요소가 서로의 효과를 강화한다는 점을 합리적으로 입증합니다.