
Decomposição do alfa
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
A abordagem
Contexto:
A metodologia AiLA tem quatro fontes de alfa. São elas:
- Decisão de alocação: quando estar comprado, vendido ou neutro, com base em uma classificação por fatores.
- Otimização de risco: por quanto tempo a alocação pode ficar exposta ao risco, com base em um período de manutenção (holding period) e em uma relação risco/retorno predeterminados.
- Diversificação na curva: o ponto da curva de futuros a ser alocado é decidido por uma decisão de modelagem independente. Um exemplo: o WTI terá 12 modelos independentes para decidir quais pontos da curva serão alocados.
- Construção da carteira: as etapas 1, 2 e 3 geram um grande conjunto de fluxos de retorno independentes, que são então combinados por meio de uma abordagem com meta de volatilidade, para minimizar a variância e os efeitos de correlação.
Abordagem:
- O objetivo foi compreender melhor o alfa gerado pela AiLA, decompondo-o nos diversos componentes acima.
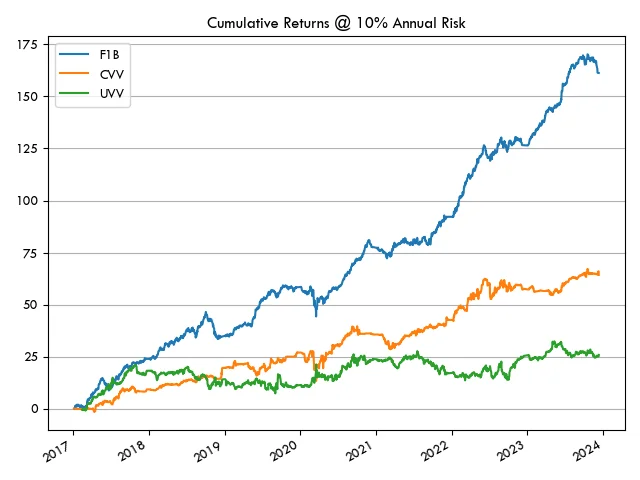
- Foram geradas 3 carteiras com capacidade de US$ 1B. Nas 3 carteiras, a construção da carteira e a otimização de risco foram as mesmas. Além disso, foram usados 151 instrumentos de 23 commodities diversificadas:
- UVV: alocações aleatórias não classificadas, otimização de risco, negociando apenas 1 ponto da curva por commodity
- CVV: alocações classificadas, otimização de risco, negociando apenas 1 ponto da curva por commodity
- F1B: alocações classificadas, otimização de risco, negociando todos os pontos da curva por commodity (um total de 151 instrumentos)
- Com base nos resultados dessas carteiras, procuramos fazer algumas inferências sobre os componentes da geração de alfa da AiLA.
Análise dos resultados
- Como esperado, observamos que o desempenho de F1B > CVV > UVV.
- O risco anual de CVV e UVV é baixo devido ao pequeno número de alocações, já que se negocia apenas um ponto da curva para cada commodity.
- Na comparação entre CVV e UVV, a diferença de 0.6 no índice de Sharpe evidencia o efeito de base da classificação quando se negocia apenas um ponto da curva por commodity.
- Na comparação entre UVV e F1B, uma diferença de quase 2 no índice de Sharpe é impulsionada por i) classificação das alocações, ii) modelagem independente dos instrumentos ao longo da curva e iii) benefício de diversificação da construção da carteira.
- O benefício de diversificação da construção da carteira fica mais evidente quando cada instrumento ao longo da curva é modelado de forma independente e está disponível para negociação na carteira
- As 3 carteiras usam a mesma metodologia de construção de carteira.
- No caso-base UVV, vemos um patamar baixo, de 0.4 de índice de Sharpe. A construção da carteira sem classificação nem instrumentos independentes ao longo da curva de cada commodity não gera muito alfa.
- Na comparação entre F1B e CVV, a principal diferença de F1B é que ela negocia vários instrumentos ao longo da curva, modelados de forma independente. Com índice de Sharpe de 1, o alfa gerado não é substancial, mesmo com a metodologia de construção de carteira. No entanto, observa-se uma melhora substancial, para um índice de Sharpe de 2.4, quando instrumentos modelados de forma independente ao longo da curva são negociados na carteira.
| Carteira | Sharpe | Risco anual |
|---|---|---|
| F1B | 2.4 | 7.7% |
| CVV | 1.0 | 2.1% |
| UVV | 0.4 | 2.0% |
| Correlação | F1B | CVV | UVV |
|---|---|---|---|
| F1B | 1.000 | ||
| CVV | 0.415 | 1.000 | |
| UVV | 0.005 | 0.012 | 1.000 |
Conclusões
- Como se viu no exercício, a classificação das alocações ou a construção da carteira, isoladamente, não geram alfa substancial.
- O alfa gerado pela classificação, embora pareça menos significativo isoladamente, agrega valor por trazer uma abordagem sistemática e confiabilidade ao processo de fornecimento de insumos à metodologia de construção da carteira.
- O alfa gerado pela classificação é substancialmente ampliado pela existência de fluxos de retorno independentes da negociação de instrumentos ao longo da curva, aliada a uma metodologia robusta de construção da carteira.
- Embora seja difícil decompor o alfa da metodologia AiLA atribuindo uma contribuição em % a cada componente, este exercício demonstra de forma razoável que cada componente da geração de alfa potencializa a eficácia dos demais.