
Alpha 分解
译自英文。以英文原文为准。 阅读英文版
方法
背景:
AiLA 方法论有四个 alpha 来源,包括:
- 配置决策:基于因子分类,决定何时做多/做空/保持中性
- 风险优化:基于预先设定的持有期和风险/回报比,决定配置可承担风险的时长。
- 曲线分散化:由独立建模决策决定配置远期曲线上的哪个点位。例如:WTI 将有 12 个独立模型来决定配置曲线上的哪些点位
- 投资组合构建:第 1、2、3 步产生大量独立的收益流,随后采用波动率目标方法将其组合,以使方差和相关性效应最小化。
方法:
- 目标是通过将 AiLA 产生的 alpha 分解为上述各组成部分,以更好地理解这些 alpha
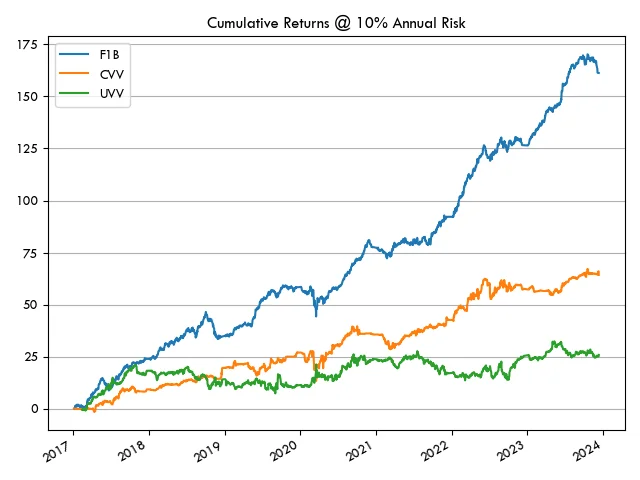
- 我们生成了 3 个容量为 $1B 的投资组合。在全部 3 个投资组合中,投资组合构建和风险优化均保持一致。此外,使用了涵盖 23 种分散化大宗商品的 151 个工具:
- UVV:未分类的随机配置,风险优化,每种大宗商品仅交易曲线上的 1 个点位
- CVV:经分类的配置,风险优化,每种大宗商品仅交易曲线上的 1 个点位
- F1B:经分类的配置,风险优化,每种大宗商品交易曲线上的所有点位(共 151 个工具)
- 我们旨在利用这些投资组合的结果,对 AiLA 的 alpha 生成组成部分作出一些推断
研究结果分析
- 正如预期,我们观察到表现排序为 F1B > CVV > UVV
- 由于每种大宗商品仅交易曲线上的一个点位、配置数量较少,CVV 和 UVV 的年化风险较低。
- 比较 CVV 与 UVV,0.6 的夏普比率差异体现了在每种大宗商品仅交易曲线上一个点位时的基础分类效应。
- 比较 UVV 与 F1B,近 2 的夏普比率差异由以下因素驱动:i) 配置分类,ii) 对曲线上各工具的独立建模,以及 iii) 投资组合构建的分散化收益。
- 当曲线上的每个工具均被独立建模且可在投资组合中交易时,投资组合构建的分散化收益更为明显
- 全部 3 个投资组合采用相同的投资组合构建方法论。
- 在基础的 UVV 情形中,夏普比率基准较低,仅为 0.4。若没有分类,且每种大宗商品没有曲线上的独立工具,投资组合构建本身并不能产生多少 alpha
- 比较 F1B 与 CVV,F1B 的主要区别在于它交易沿曲线分布、经独立建模的多个工具。在夏普比率为 1 时,即便采用投资组合构建方法论,所产生的 alpha 也不显著。然而,当在投资组合中交易曲线上经独立建模的工具时,夏普比率显著提升至 2.4
| 投资组合 | 夏普比率 | 年化风险 |
|---|---|---|
| F1B | 2.4 | 7.7% |
| CVV | 1.0 | 2.1% |
| UVV | 0.4 | 2.0% |
| 相关性 | F1B | CVV | UVV |
|---|---|---|---|
| F1B | 1.000 | ||
| CVV | 0.415 | 1.000 | |
| UVV | 0.005 | 0.012 | 1.000 |
结论
- 如本次研究所示,单独的配置分类或单独的投资组合构建均不能产生显著的 alpha。
- 分类所产生的 alpha 单独来看虽似乎不太显著,但它为向投资组合构建方法论提供输入的过程带来了系统化方法与可靠性,从而创造价值
- 在存在曲线上各交易工具的独立收益流,并辅以稳健的投资组合构建方法论时,分类所产生的 alpha 会大幅增强。
- 虽然通过为每个组成部分分配贡献百分比来分解 AiLA 方法论的 alpha 具有挑战性,但本次研究合理地证明了,alpha 生成的各组成部分能够相互增强彼此的有效性。