
アルファの分解
英語からの翻訳です。英語の原文を正とします。 英語で読む
アプローチ
背景:
AiLA の手法には、4 つのアルファの源泉があります。
- アロケーションの判断:ファクターに基づく分類により、いつロング/ショート/ニュートラルとするかを判断します。
- リスクの最適化:あらかじめ定めた保有期間とリスク/リワード比率に基づき、アロケーションがどれだけの期間リスクにさらされ得るかを決めます。
- カーブの分散:先物カーブ上のどのポイントに配分するかは、独立したモデリングの判断によって決まります。例えば WTI では、カーブ上のどのポイントに配分するかを 12 の独立したモデルで判断します。
- ポートフォリオ構築:ステップ 1、2、3 から多数の独立したリターン・ストリームが得られ、それらを分散と相関の影響を最小化するボラティリティ・ターゲット型のアプローチで組み合わせます。
アプローチ:
- AiLA が生み出すアルファを上記の各構成要素に分解し、より深く理解することを目的としました。
- 運用可能額 $1B のポートフォリオを 3 つ生成しました。3 つのポートフォリオすべてで、ポートフォリオ構築とリスクの最適化は共通です。また、分散された 23 のコモディティにわたる 151 の銘柄を用いました。
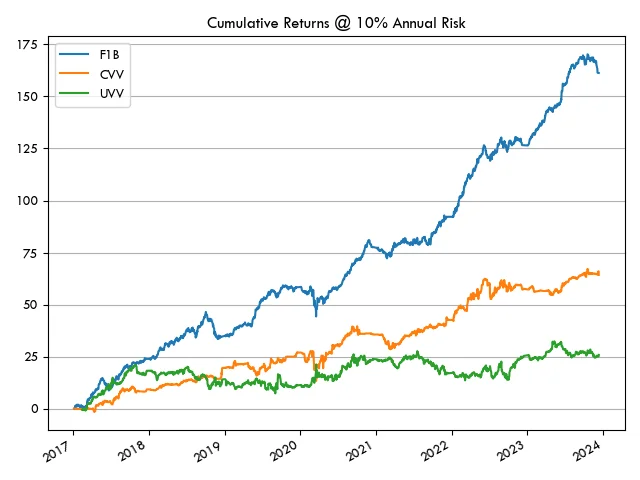
- UVV:分類なしのランダムなアロケーション、リスクの最適化、コモディティごとにカーブ上の 1 ポイントのみを取引
- CVV:分類したアロケーション、リスクの最適化、コモディティごとにカーブ上の 1 ポイントのみを取引
- F1B:分類したアロケーション、リスクの最適化、コモディティごとにカーブ上の全ポイントを取引(合計 151 銘柄)
- これらのポートフォリオの結果を用いて、AiLA のアルファ創出の構成要素についていくつかの推論を導くことを目指します。
分析結果
- 予想どおり、パフォーマンスは F1B > CVV > UVV となりました。
- CVV と UVV の年間リスクが低いのは、各コモディティでカーブ上の 1 ポイントのみを取引するため、アロケーションの数が少ないことによります。
- CVV と UVV を比較すると、シャープレシオの差 0.6 は、コモディティごとにカーブ上の 1 ポイントのみを取引する場合の、分類による基本的な効果を示しています。
- UVV と F1B を比較すると、シャープレシオで約 2 の差があり、これは i) アロケーションの分類、ii) カーブ全体にわたる銘柄の独立したモデリング、iii) ポートフォリオ構築による分散効果、によってもたらされています。
- ポートフォリオ構築による分散効果は、カーブ上の各銘柄を独立にモデル化し、ポートフォリオ内で取引可能とした場合に、より明確に表れます。
- 3 つのポートフォリオはすべて同じポートフォリオ構築手法を用いています。
- 基本となる UVV のケースでは、シャープレシオは 0.4 と低い水準です。分類を行わず、各コモディティのカーブ上の独立した銘柄も用いないポートフォリオ構築では、アルファはあまり生まれません。
- F1B と CVV を比較すると、F1B の主な違いは、独立にモデル化したカーブ上の複数の銘柄を取引する点です。シャープレシオ 1 の CVV では、ポートフォリオ構築手法を用いても、生み出されるアルファは大きくありません。しかし、独立にモデル化したカーブ上の銘柄をポートフォリオで取引すると、シャープレシオは 2.4 へと大きく改善します。
| ポートフォリオ | シャープレシオ | 年間リスク |
|---|---|---|
| F1B | 2.4 | 7.7% |
| CVV | 1.0 | 2.1% |
| UVV | 0.4 | 2.0% |
| 相関 | F1B | CVV | UVV |
|---|---|---|---|
| F1B | 1.000 | ||
| CVV | 0.415 | 1.000 | |
| UVV | 0.005 | 0.012 | 1.000 |
結論
- この検証で見たとおり、アロケーションの分類やポートフォリオ構築は、単独では大きなアルファを生みません。
- 分類によるアルファは、単独ではあまり有意でないように見えますが、ポートフォリオ構築手法への入力を提供するプロセスに体系的なアプローチと信頼性をもたらすことで、価値を提供します。
- 分類によるアルファは、カーブ全体にわたる銘柄を取引する独立したリターン・ストリームの存在と、堅牢なポートフォリオ構築手法とが組み合わさることで、大幅に強化されます。
- AiLA の手法のアルファを、各構成要素に寄与率(%)を割り当てて分解することは困難ですが、この検証により、アルファ創出の各構成要素が互いの有効性を高め合うことが合理的に確認できます。