
AILA 的產品設計 - 簡單而系統化的方法
本頁譯自英文,內容以英文版本為準。 閱讀英文版
AILA 系統化的設計方法
公開資料 & 開源模型,但以商品視角詮釋風險與報酬
量化方法
- 將同一條曲線上某項資產的每個期貨到期月份分開處理。如此一來,同一商品市場內就會產生不同的報酬。例如:WTI Jun 與 WTI Dec 各有獨立的報酬序列,因此曲線上 12 個月份合計的 WTI 整體報酬波動率較低
- 將風險參數嵌入績效之中:若報酬為負即出場,待機會出現時再重新配置。如此形成伺機型配置,而非持續配置
- 避免預測價格,改為聚焦於配置時機,包括何時配置以及何時退出風險。
基本面背景
- 聚焦於團隊在基本面交易方面具有深厚背景的商品
- 使用公開可得的資料,但將其轉化為有意義的因子。例如:利用合約第一通知日與到期日之間的距離評估流動性下降
- 將資產的期限結構視為資訊高速公路。例如:為何 RBOB 的 3 月/4 月價差或黃豆的 7 月/11 月價差,比 RBOB 與黃豆其他月份的價差更為重要
- 重視資產在不同月份之間的表現,以萃取季節性及其驅動因素
著重風險管理的下游投資組合設計 35%
建模與量化方法 15%
上游設計:基本面背景 45%
資料 5%
各構成要素的相對重要性
背景
放大微小優勢機會
目標
- 如同許多系統化投資策略,
- 個別的微小損益優勢機會,
- 被放大為可觀的長期獲利,
- 方法是獨立地重複許多次。
應用
- 預測具有微小優勢的商品機會,
- 在許多個別商品市場及期貨合約中重複運用。
- 獨立的重複也來自較短的持有期間,但須與交易成本取得平衡。
舉例來說
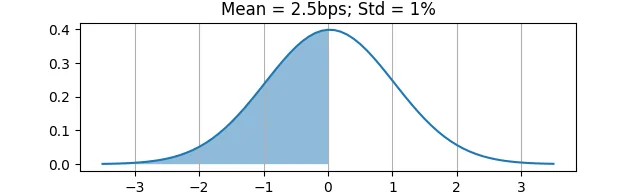
- 單一資產單日的報酬分配,其損益優勢(2.5 bps)相對於典型報酬幅度(1%)極為微小。
- 在 100 個每日報酬中,通常有 51 個為正、49 個為負。
- 然而,若每天在 25 項獨立資產中重複相同的機會,夏普比率可達約 2(~ 2),亦即在 10% 風險下取得 20% 的年報酬。
微小優勢機會
AILA 處理資料特徵的方法
目標
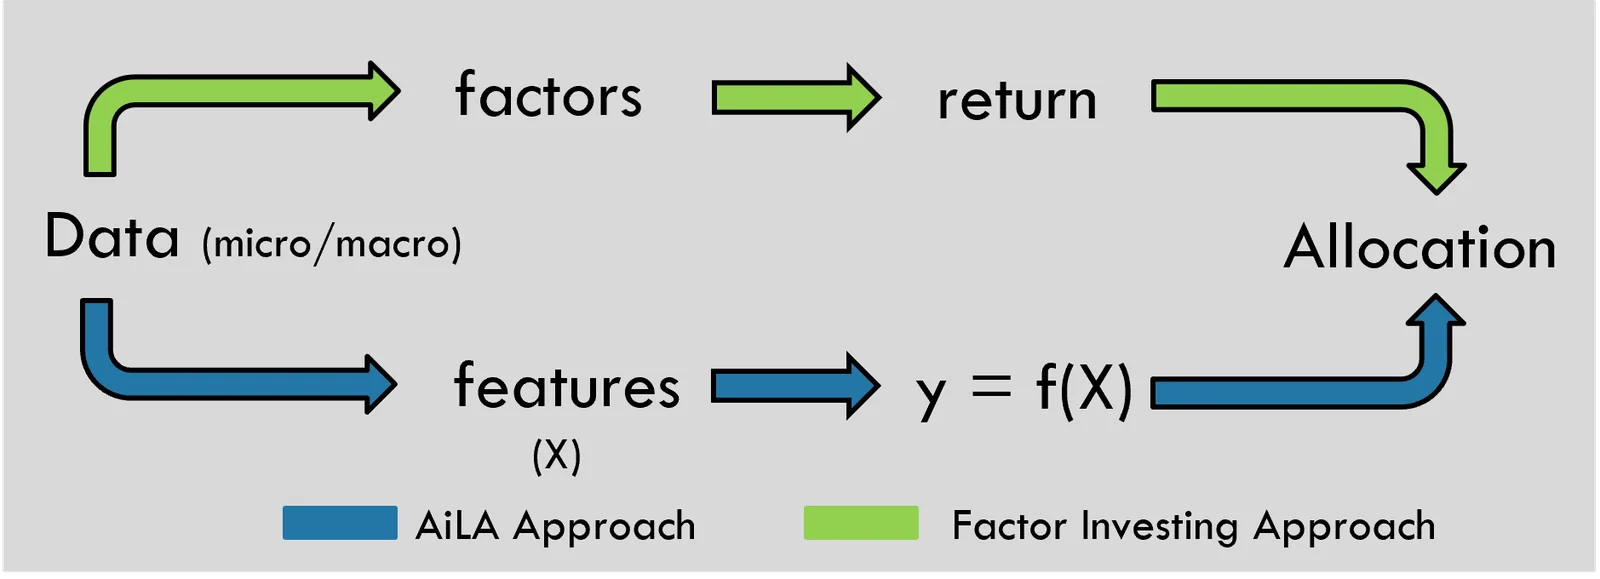
- 商品報酬預期由各種不同的微觀及總體因子所驅動。
- 這些因子部分反映在市場資料及基本面資料中。
- 嘗試找出主導因子,作為配置機會的依據。
應用
- 建構資料特徵,作為價格因子的代理變數。
- 訓練模型預測配置機會,亦即與特徵資料中特有因子特徵相關聯的有利風險/報酬預測。
- 價格通常受多重因子及「雜訊」影響,因此只會產生微小的損益優勢機會。
舉例來說
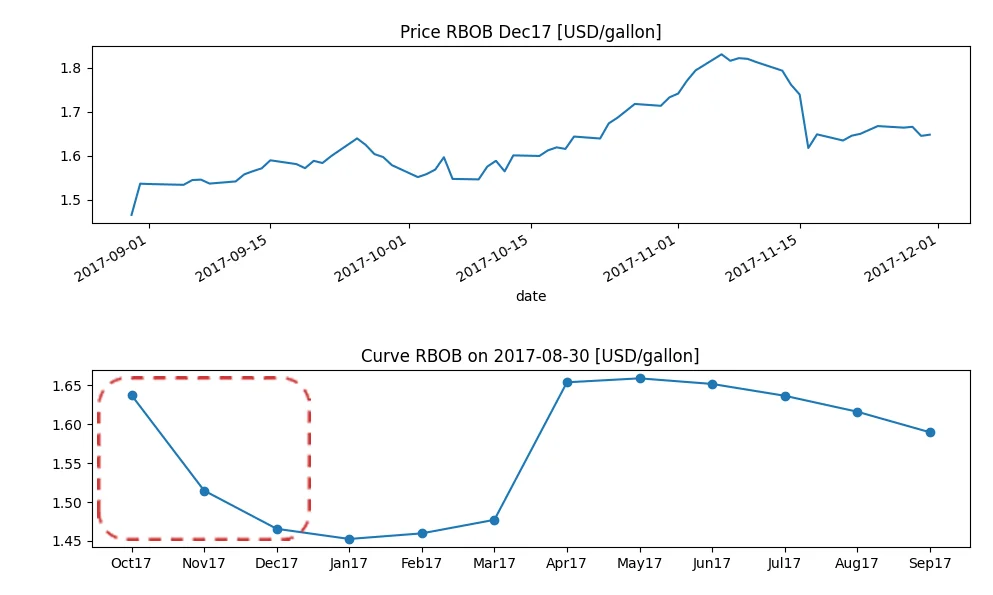
- 2017 年 9 月與 10 月期間,RBOB 價格部分受到供給(微觀)因子的影響。
- 當時預期哈維颶風(Harvey)造成的煉油廠停擺將使短期供給減少。
- 供給趨緊反映在近月合約價差上,而這屬於微觀特徵的一部分。
不相關的組合
組合不相關的機會
目標
- 同等的機會應對投資組合報酬做出同等的貢獻。
- 相依的機會不應導致對「相同」機會的重複配置。
- 較佳的機會應對投資組合報酬做出較大的貢獻,但這很難估計。
應用
- 依風險將配置均等化,亦即避免風險集中於波動較大的資產。
- 將配置與市場報酬相關性一併考量,亦即避免風險集中於高度相關資產(如同一商品的不同合約)中的類似部位。
- 一般將個別的機會預測視為同等。
舉例來說
- 許多獨立的機會能帶來較高的風險調整後投資組合報酬。
- 然而,在實際配置資產數量一定的情況下,市場相關性升高會使獨立機會的數量減少,同時使投資組合波動率上升。
- 就個別配置決策而言,微觀因子通常比總體因子更為重要。
- 因此,預期策略在由個別資產特有的微觀因子主導的期間,表現會優於由利率或美元等共同總體因子主導的期間。