
AILA의 상품 설계 - 단순하고 체계적인 접근 방식
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
AILA의 체계적 설계 접근 방식
공개 데이터와 오픈 소스 모델, 그러나 리스크와 수익률은 원자재 관점에서 해석
정량적 방법
- 동일한 곡선 내에서 자산의 각 선물 만기를 개별적으로 취급합니다. 이렇게 하면 같은 원자재 시장 안에서도 서로 다른 수익률이 나옵니다. 예: WTI Jun과 WTI Dec는 별도의 수익률 흐름을 가지므로, 곡선상 12개월물 전체의 WTI 수익률은 수익률 변동성이 낮습니다.
- 성과 안에 리스크 파라미터를 내재화하여, 수익률이 음수이면 청산하고 기회가 생기면 다시 배분합니다. 그 결과 상시 배분이 아닌 기회주의적 배분이 이루어집니다.
- 가격 예측을 피합니다. 대신 언제 배분하고 언제 리스크에서 빠져나올지를 포함한 배분 타이밍에 집중합니다.
펀더멘털 배경
- 팀이 펀더멘털 트레이딩 관점에서 깊은 배경 지식을 갖춘 원자재에 집중합니다.
- 공개적으로 이용 가능한 데이터를 사용하되 의미 있는 팩터로 변환합니다. 예: 계약의 최초 인도통지일과 만기일 사이의 간격을 사용하여 유동성 감소를 평가합니다.
- 자산의 기간 구조를 정보의 고속도로로 보고 집중합니다. 예: RBOB와 대두에서 왜 March/April RBOB나 July/Nov 대두가 다른 스프레드 월물보다 더 중요한가?
- 계절성과 계절성의 동인을 추출하기 위해 월물별 자산의 움직임을 존중합니다.
리스크 관리에 중점을 둔 다운스트림 포트폴리오 설계 35%
모델링 및 정량적 방법 15%
업스트림 설계 펀더멘털 배경 45%
데이터 5%
구성 요소의 상대적 중요도
배경
작은 우위 기회의 증폭
목표
- 여러 체계적 투자 전략과 마찬가지로,
- 개별적으로는 작은 손익 우위 기회가
- 의미 있는 장기 수익으로 증폭됩니다.
- 독립적으로 여러 번 반복함으로써 가능합니다.
적용
- 작은 우위가 있는 원자재 기회를 예측합니다.
- 이를 여러 개별 원자재 시장과 선물 계약 전반에서 반복합니다.
- 짧은 보유 기간을 통해서도 독립적인 반복이 가능하지만, 거래 비용과 균형을 맞춥니다.
예시
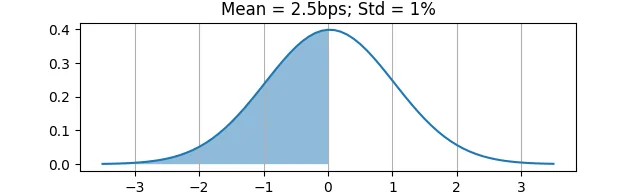
- 개별 자산의 하루 수익률 분포는 일반적인 수익률 크기(1%)에 비해 손익 우위가 매우 작습니다(2.5 bps).
- 일별 수익률 100개 중 일반적으로 51개는 양수, 49개는 음수입니다.
- 그러나 같은 기회를 25개의 독립적인 자산에 걸쳐 매일 반복하면 샤프 지수가 약 2, 즉 10% 리스크에서 연 20%의 수익률이 됩니다.
작은 우위 기회
데이터 피처에 대한 AILA의 접근 방식
목표
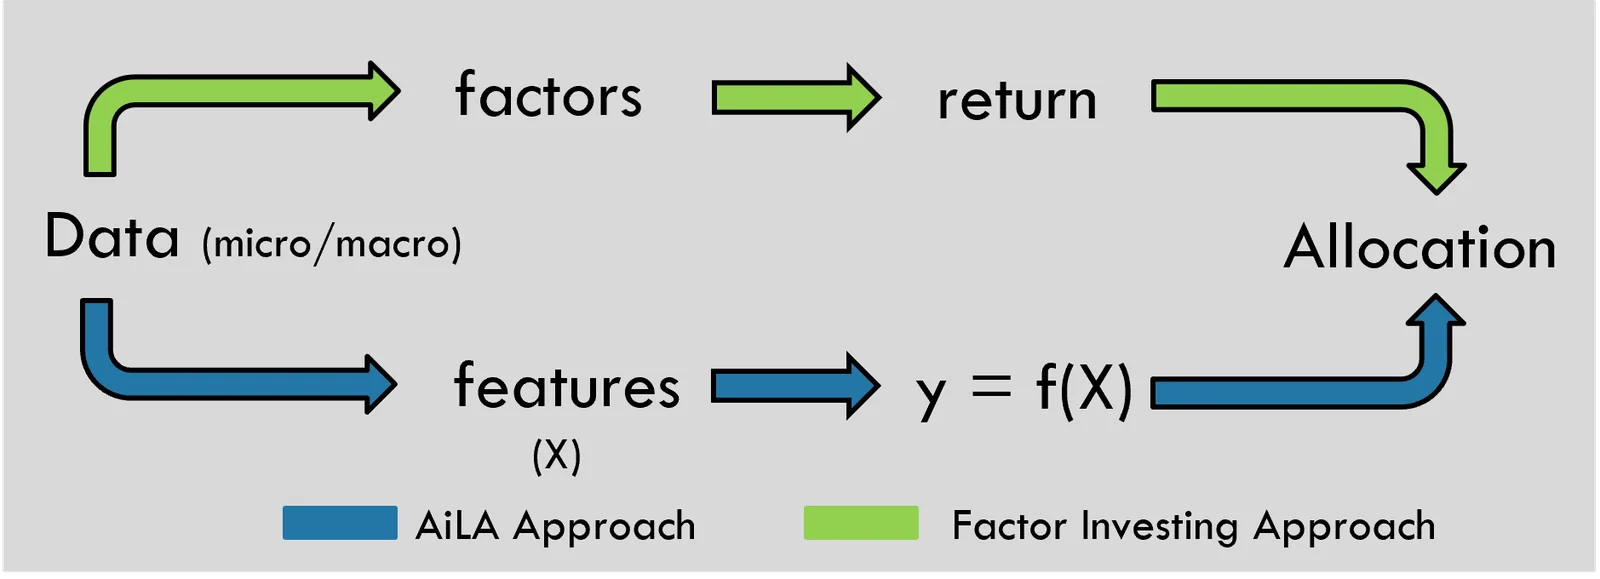
- 원자재 수익률은 다양한 미시 및 거시 팩터에 의해 움직일 것으로 예상됩니다.
- 팩터는 시장 데이터와 펀더멘털 데이터에 부분적으로 반영됩니다.
- 배분 기회의 근거를 마련하기 위해 지배적인 팩터를 식별하고자 합니다.
적용
- 가격 팩터의 대리 변수로 데이터 피처를 구성합니다.
- 배분 기회, 즉 피처 데이터의 특징적인 팩터 패턴과 연관된 유리한 위험/보상 예측을 예측하도록 모델을 학습시킵니다.
- 가격은 일반적으로 여러 팩터와 "잡음"의 영향을 받으므로 작은 손익 우위 기회만 생깁니다.
예시
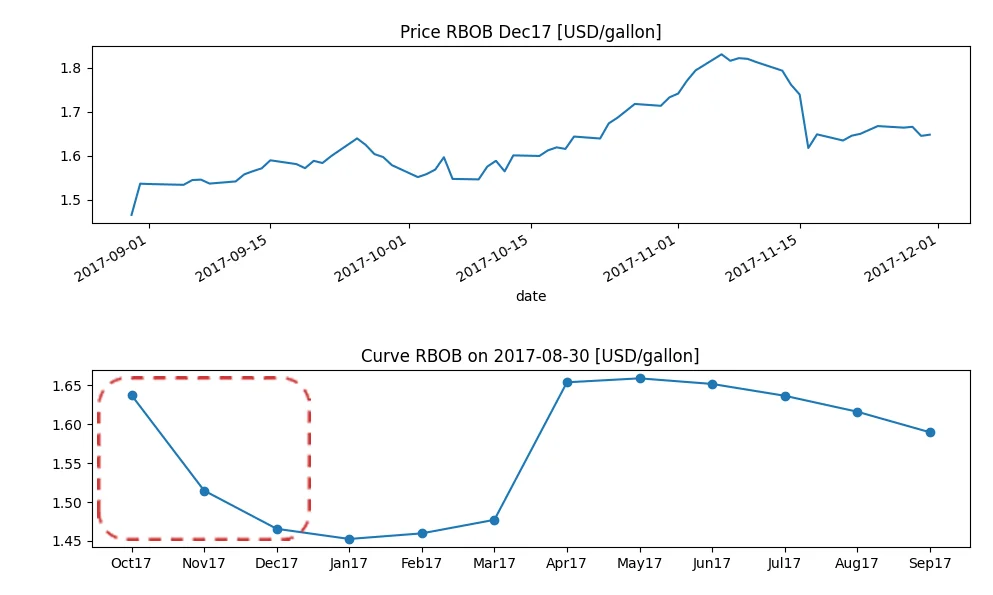
- 2017년 9월과 10월 RBOB 가격은 부분적으로 공급(미시) 팩터의 영향을 받았습니다.
- 허리케인 하비로 인한 정유 시설 차질로 단기 공급이 감소할 것으로 예상되었습니다.
- 공급 부족은 근월물 계약 스프레드, 즉 미시 피처의 일부에 반영되었습니다.
비상관 조합
비상관 기회의 조합
목표
- 동등한 기회는 포트폴리오 수익률에 동등하게 기여해야 합니다.
- 서로 의존적인 기회가 "같은" 기회에 대한 중복 배분으로 이어져서는 안 됩니다.
- 더 좋은 기회는 포트폴리오 수익률에 더 많이 기여해야 하지만, 이를 추정하기는 어렵습니다.
적용
- 리스크 기준으로 배분을 균등화합니다. 즉, 변동성이 큰 자산에 리스크가 집중되는 것을 방지합니다.
- 시장 수익률 상관관계와 함께 배분을 고려합니다. 즉, 같은 원자재의 계약처럼 상관관계가 높은 자산의 유사한 포지션에 리스크가 집중되는 것을 방지합니다.
- 일반적으로 개별 기회 예측을 동등한 것으로 취급합니다.
예시
- 독립적인 기회가 많을수록 포트폴리오의 위험조정 수익률이 높아집니다.
- 그러나 시장 상관관계가 높아지면, 주어진 실제 자산 배분 수에 대해 독립적인 기회의 수가 줄어들고 포트폴리오 변동성도 커집니다.
- 개별 배분 결정에서는 일반적으로 거시 팩터보다 미시 팩터가 더 중요합니다.
- 따라서 이 전략은 금리나 USD와 같은 공통 거시 팩터보다 고유한 미시 팩터가 지배하는 기간에 더 나은 성과를 낼 것으로 예상됩니다.