
AILAのプロダクト設計 - シンプルでシステマティックなアプローチ
英語からの翻訳です。英語の原文を正とします。 英語で読む
AILAのシステマティックな設計アプローチ
公開データとオープンソースのモデル。ただし、リスクとリターンはコモディティの視点で解釈
定量的手法
- ある資産の各先物限月を、同じカーブの中で個別に扱います。これにより、同じコモディティ市場の中で異なるリターンが得られます。例:WTIの6月限とWTIの12月限はそれぞれ別のリターン系列を持つため、カーブ上の12か月分を合わせたWTI全体のリターンは、ボラティリティの低いリターンとなります
- パフォーマンスの中にリスク・パラメータを組み込み、リターンがマイナスになればエグジットし、機会が生じたときに再配分します。その結果、常に配分するのではなく、機動的な配分となります
- 価格の予測は避けます。代わりに、いつ配分し、いつリスクから退出するかを含む配分のタイミングに焦点を当てます。
ファンダメンタルの知見
- チームがファンダメンタルに基づくトレーディングの観点から深い知見を持つコモディティに焦点を当てます
- 公開されているデータを用い、それを意味のあるファクターに変換します。例:契約の初回通知日と満期日の間の期間を用いて、流動性の低下を評価します
- 資産の期間構造を情報の幹線として重視します。例:RBOBと大豆において、なぜRBOBの3月/4月限や大豆の7月/11月限が他の限月間スプレッドよりも重要なのか
- 異なる限月にわたる資産の挙動を尊重し、季節性とその要因を抽出します
リスク管理を重視したダウンストリームのポートフォリオ設計 35%
モデリングと定量的手法 15%
アップストリームの設計:ファンダメンタルの知見 45%
データ 5%
構成要素の相対的な重要度
背景
小さな優位性の機会の増幅
狙い
- 多くのシステマティックな投資戦略と同様に、
- 個々の損益における小さな優位性の機会を、
- 意味のある長期的な利益へと増幅します。
- そのために、独立した試行を何度も繰り返します。
適用
- コモディティにおける小さな優位性の機会を予測し、
- 多数の個別のコモディティ市場と先物契約にわたって繰り返します。
- 短い保有期間による独立した繰り返しも用いますが、取引コストとのバランスを取ります。
例
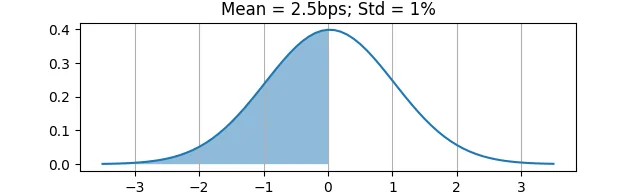
- 個々の資産の1日のリターン分布では、典型的なリターンの大きさ(1%)と比べて、PnLの優位性はごくわずか(2.5 bps)です。
- 100の日次リターンのうち、通常51がプラス、49がマイナスです。
- しかし、同じ機会を25の独立した資産にわたって毎日繰り返すと、シャープレシオは約2、すなわちリスク10%で年率20%のリターンとなります。
小さな優位性の機会
データの特徴量に対するAILAのアプローチ
狙い
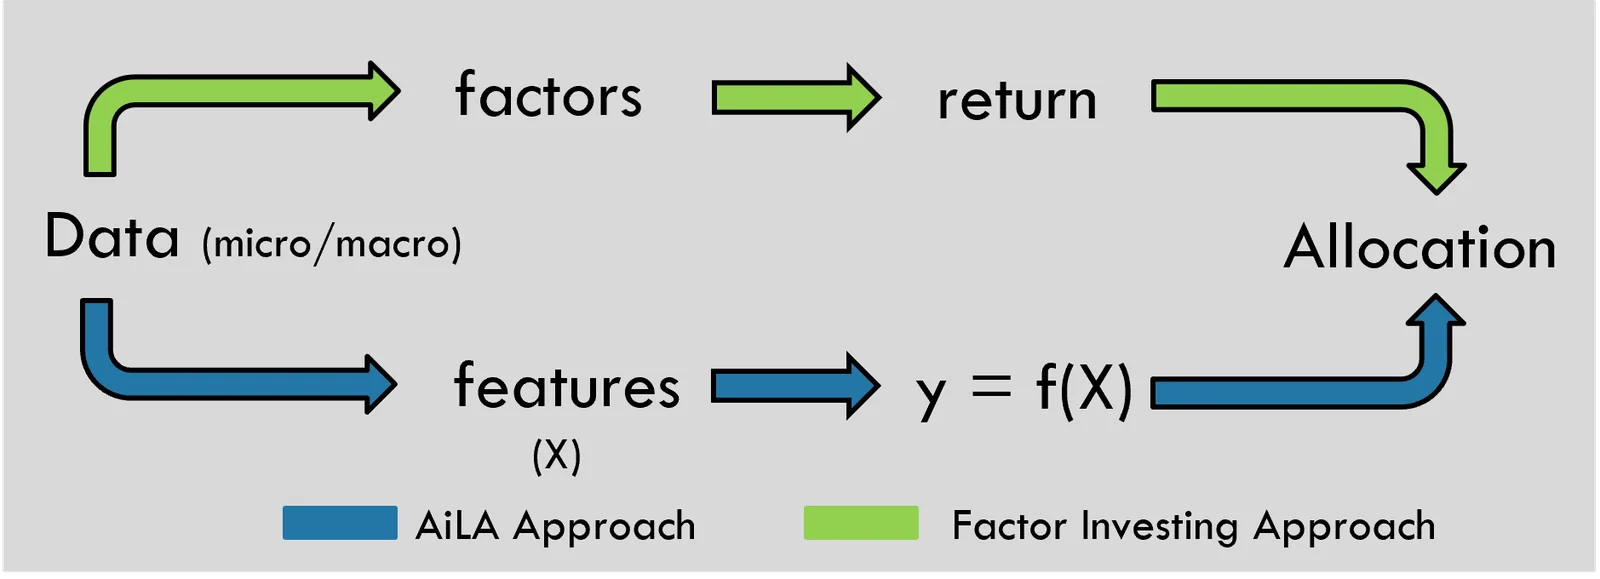
- コモディティのリターンは、さまざまなミクロとマクロのファクターによって左右されると考えられます。
- ファクターは、市場データとファンダメンタル・データに部分的に表れています。
- 配分の機会の根拠とするため、支配的なファクターの特定を試みます。
適用
- 価格ファクターの代理変数としてデータの特徴量を構築します。
- 配分の機会、すなわち特徴量のデータに表れる特徴的なファクターのシグネチャーに伴う有利なリスク/リワードの予測を行うよう、モデルを学習させます。
- 価格は通常、複数のファクターと「ノイズ」の影響を受けるため、PnLの優位性の機会は小さなものにとどまります。
例
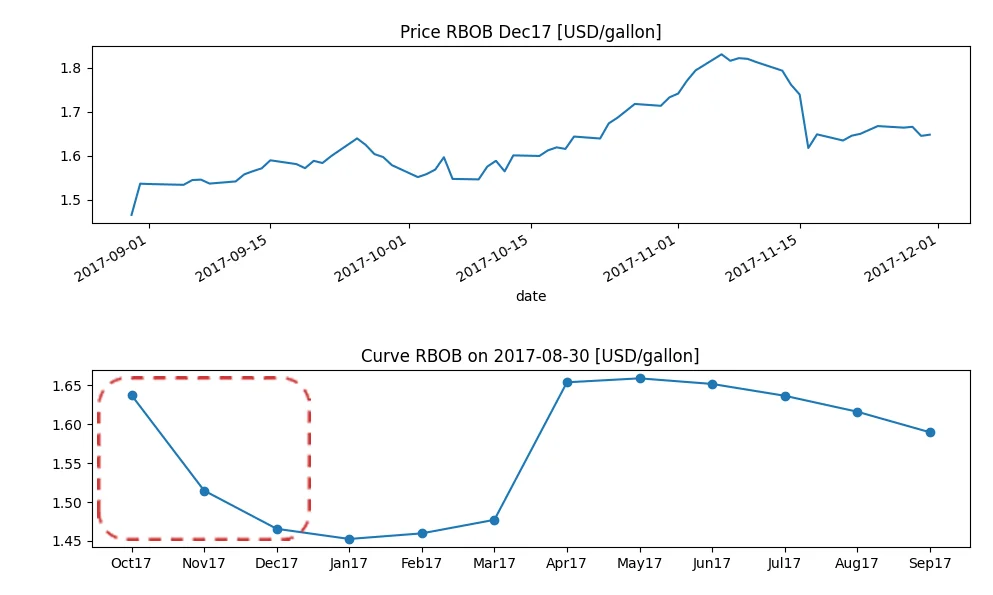
- 2017年の9月と10月、RBOBの価格は部分的に供給(ミクロ)ファクターの影響を受けました。
- ハリケーン・ハービーによる製油所の操業停止で、短期的な供給の減少が見込まれました。
- 供給の逼迫は期近限月のスプレッド、すなわちミクロの特徴量の一部に反映されました。
無相関の組み合わせ
無相関の機会の組み合わせ
狙い
- 同等の機会は、ポートフォリオのリターンに等しく寄与すべきです。
- 互いに依存する機会によって、「同じ」機会への配分が重複してはなりません。
- より良い機会はポートフォリオのリターンにより多く寄与すべきですが、その推定は困難です。
適用
- リスクに対して配分を均等化します。すなわち、ボラティリティの高い資産へのリスクの集中を防ぎます。
- 市場リターンの相関と合わせて配分を検討します。すなわち、同じコモディティの契約など、相関の高い資産における類似したポジションへのリスクの集中を防ぎます。
- 通常、個々の機会の予測を同等のものとして扱います。
例
- 多数の独立した機会があると、ポートフォリオのリスク調整後リターンは高まります。
- しかし、市場の相関が高まると、実際に配分する資産の数が一定であっても独立した機会の数は減少し、ポートフォリオのボラティリティも上昇します。
- 個々の配分の決定においては、通常、ミクロのファクターの方がマクロのファクターよりも重要です。
- したがって、この戦略は、金利や米ドルといった共通のマクロ・ファクターではなく、個別のミクロ・ファクターが支配的な期間に、より良いパフォーマンスを上げると予想されます。